
市場概要
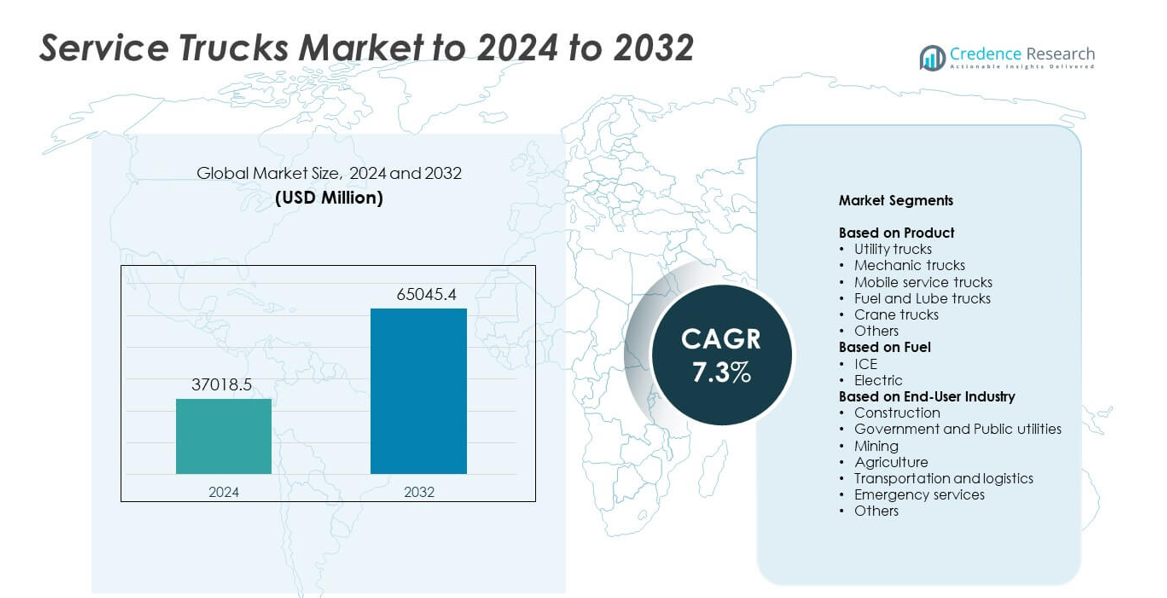
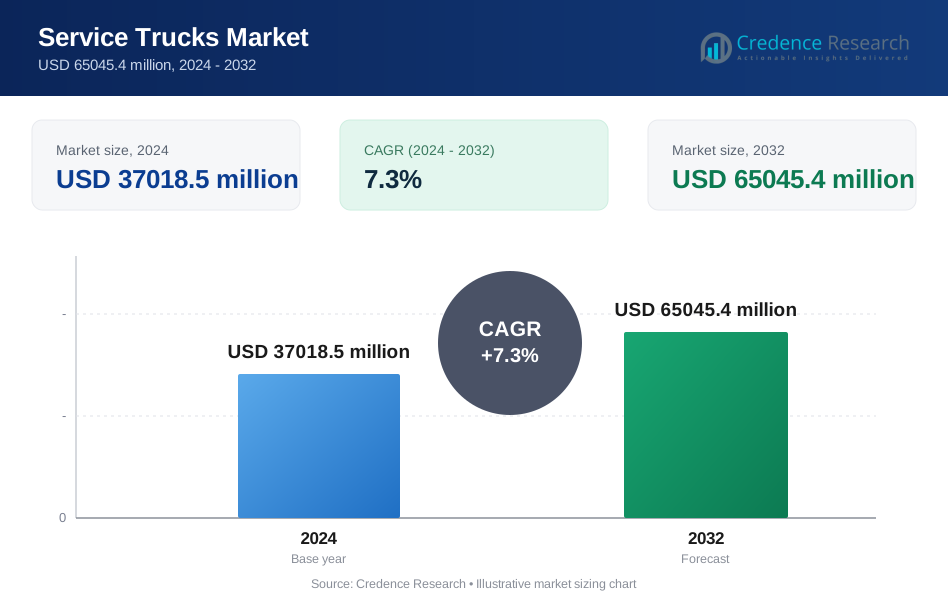
サービストラック市場の規模は2024年に37018.5百万米ドルと評価され、2032年までに65045.4百万米ドルに達すると予測されており、予測期間中のCAGRは7.3%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のサービストラック市場規模 | 37018.5百万米ドル |
| サービストラック市場、CAGR | 7.3% |
| 2032年のサービストラック市場規模 | 65045.4百万米ドル |
サービストラック市場には、メルセデス・ベンツ、リーディングトラック、スカニアAB、東風汽車公司、ゼネラルモーターズ、ボルボトラック、マックトラック、フォードモーター、オシュコシュコーポレーション、いすゞ自動車、アルテックインダストリーズなどの主要企業が含まれます。これらの企業は、先進的なシャーシプラットフォーム、改良されたサービスボディ、テレマティクスとフリート管理ツールの統合を強化することで、存在感を高めています。建設、鉱業、公共事業、物流における需要は引き続き増加しています。2024年には、北米が約36%のシェアで市場をリードし、強力なインフラ活動、高いフリート更新率、フィールドオペレーションに適したカスタマイズされたユーティリティおよびメカニックトラックの迅速な採用に支えられました。
市場の洞察
- サービストラック市場は2024年に37018.5百万米ドルに達し、2032年までに65045.4百万米ドルに達すると予測されており、CAGRは7.3%です。 • 建設および公共事業活動の増加が強い需要を促進し、ユーティリティトラックは広範なフィールドメンテナンス用途により31%の支配的なシェアを保持しました。 • 電動サービストラックとテレマティクス対応フリートが主要なトレンドとして浮上し、オペレーターはよりクリーンでスマートなメンテナンスソリューションにシフトしています。 • 主要プレーヤーは競争力を維持するためにシャーシ強度、サービスボディ、フリート管理ツールを強化していますが、高い初期投資は小規模オペレーターにとって主要な制約となっています。 • 2024年には北米が36%のシェアでリードし、次いでアジア太平洋が29%、ヨーロッパが27%で、建設が約34%のシェアでトップのエンドユーザーセグメントとなりました。
市場セグメンテーション分析:
製品別
ユーティリティトラックは2024年にサービストラック市場をリードし、約31%のシェアを占めました。建設、公共事業、フリートメンテナンスからの強い需要があり、柔軟なセットアップと広いツール運搬能力がその理由です。これらのトラックは多くのフィールドタスクにおける日常業務をサポートし、大規模プロジェクトでの使用を促進します。メカニックトラックとモバイルサービストラックも、ダウンタイムを削減するためにフィールドベースの修理モデルを採用する企業が増える中、堅調な需要を見せました。燃料および潤滑油トラックはオフロード機器フリートの増加とともに成長し、クレーントラックは重い持ち上げ作業や遠隔地の作業現場での需要が高まりました。
- 例えば、マニトワックのナショナルクレーンNBT40-2ブームトラックは、1.83メートルの半径で36.3メートルトン(40米トン)の持ち上げ能力を持ち、長さ43.3メートルまでの5セクションブームを提供し、建設および公共事業サイトでの重いサービス作業をサポートします。
燃料別
2024年には、ICE駆動のサービストラックが市場を支配し、約89%のシェアを占めました。高いトルク出力、長い走行距離、広範な燃料補給の利便性が、鉱業、建設、物流での使用を支えました。多くのフリートは、重い積載量と長時間の作業サイクルに対応できるため、ディーゼルプラットフォームを維持しています。電動サービストラックは、クリーンな運転と低い運用コストのため、都市部で急速に成長しました。充電ステーションやOEM電動プラットフォームが市場に参入するにつれて成長が改善しましたが、重いオフロード作業での採用は限定的なままでした。
- 例えば、2024年のスーパー・デューティーラインにおけるフォードの6.7リットル高出力パワーストロークV8ターボディーゼルエンジンは、500馬力と1,200ポンドフィートのトルクを提供し、フル装備のトラックやトレーラーに必要な牽引力をサービスフリートに与えます。
エンドユーザー産業別
2024年には、建設がエンドユーザーのトップに立ち、ほぼ34%のシェアを占めました。高速道路、橋梁、商業施設での重機使用と継続的な修理需要のため、需要は高いままでした。これらのトラックはダウンタイムを削減し、24時間365日のプロジェクトスケジュールをサポートし、採用を強化します。政府と公共事業は、電力網や水道システムへの投資の増加に伴い拡大しました。鉱業、農業、輸送部門は、遠隔地でのメンテナンスのためにサービストラックに依存し、緊急サービスは救助、復旧、現場サポートのための使用を増やしました。
主要な成長ドライバー
建設およびインフラプロジェクトの増加
大規模な道路、鉄道、商業開発により、世界の建設活動は拡大を続けています。この成長は、重機と日常業務をサポートするフィールドメンテナンスフリートの必要性を高めます。サービストラックは、現場での修理、工具の保管、機器の取り扱いを提供し、稼働中の作業現場でのダウンタイムを削減します。多くの請負業者は、プロジェクトの速度と安全性を向上させるために、先進的なユーティリティおよびメカニックトラックに投資しています。このようなインフラのアップグレードが進行中であることから、建設活動は市場の主要な成長ドライバーとなっています。
- 例えば、ベクテルは、160カ国で25,000以上のプロジェクトを完了し、17,200マイル以上の道路や300の地下鉄および鉄道プロジェクトを含む、専用のサービストラックフリートを必要とする世界的なインフラ作業の規模を強調しています。
鉱業、農業、オフロード作業の拡大
鉱業と農業は、遠隔地や険しい環境での継続的な機器使用に依存しています。サービストラックは、サービスステーションから遠く離れた場所での運搬トラック、トラクター、掘削ユニットのメンテナンスを支援します。金属鉱業、大規模農場、エネルギー抽出の成長は、燃料、潤滑、持ち上げ用具を備えた移動修理車両の必要性を高めます。これらの産業は、長時間の作業サイクルをサポートし、コストのかかる停止を減少させるため、サービストラックを重視しています。したがって、オフロード部門の拡大は市場成長の主要なドライバーとして位置づけられています。
- 例えば、コマツは2024年2月時点で、FrontRunner自律走行運搬システムの商業展開が700台を超え、その中には400トンを運搬できる100台以上の980E-ATユニットが含まれており、大規模で遠隔地の採掘作業の激しさを反映していると確認しています。
車両効率とダウンタイム削減へのシフト
物流、公共事業、建設業界の企業は、車両の稼働時間の向上に注力しています。サービストラックは予防保守と緊急修理をサポートし、運用コストを削減します。テレマティクス、リモート診断、優れた荷重処理システムの採用により、効率がさらに向上します。企業は特定のツールや機器に適したカスタムビルドのサービスボディを好み、現場での作業精度を向上させます。業界全体での運用効率の向上への広範な推進により、車両の稼働時間の最適化が市場の主要な推進力となっています。
主要なトレンドと機会
電動およびハイブリッドサービストラックの採用拡大
多くの車両運営者が排出規制に対応し、燃料コストを削減するために電動およびハイブリッドサービストラックを模索しています。都市プロジェクト、公共事業会社、政府の車両がこのシフトを推進しており、クリーンエネルギーの義務が強化されています。バッテリーの航続距離の進歩、急速充電、軽量ボディにより、電動ユニットがより実用的になっています。OEMは軽・中型用途向けの提供を拡大し、より環境に優しいサービス車両の強力な機会を開いています。この低排出トラックへの移行は市場の主要なトレンドとして残っています。
- 例えば、BYDは2023年に世界中で300万台以上の新エネルギー車を販売したと報告しており、バッテリー電動およびプラグインプラットフォームが商業およびサービスの役割で主流の車両に拡大していることを強調しています。
テレマティクスとスマートフリート技術の統合
テレマティクス、予測診断、フリート管理ソフトウェアなどのデジタルツールが一般的になっています。これらのシステムは、運営者が車両の健康状態を追跡し、メンテナンスをスケジュールし、ツールの使用を監視するのに役立ちます。スマートコントロールシステムは、リアルタイムの現場での意思決定をサポートし、安全性を向上させます。IoT対応のサービスボディやクレーンシステムの成長により、先進的なトラックプラットフォームの機会が拡大しています。この技術主導のシフトは生産性を強化し、市場を形作る主要なトレンドを生み出しています。
- 例えば、Trimbleは2023年に、接続された位置エコシステムがデータベースに約490万のジオフェンスされた場所を含んでおり、ルーティング、滞留時間、サイト固有のパフォーマンス分析のための詳細なテレマティクスデータをフリートに提供していると指摘しました。
主要な課題
高い初期投資とカスタマイズコスト
サービストラックは、クレーン、コンプレッサー、ツール収納、電源ユニット、強化されたトラックボディなどの特殊なコンポーネントを必要とします。これらの機能は特に小規模な請負業者や独立した運営者にとって、初期費用を増加させます。カスタムビルドはさらに費用を引き上げ、納期を遅らせます。多くの企業は予算制限のためにアップグレードを遅らせ、フリートの更新率を低下させます。したがって、高い資本要件は市場の広範な拡大に対する主要な課題を形成しています。
重機セグメントでの電動化の限定的な採用
電動トラックは成長しているものの、重機およびオフロード作業での採用は依然として遅れています。これらの作業は長距離、高い積載能力、ツールやクレーンのための連続的な電力を必要とします。現在のバッテリー技術は、充電アクセスが限られた遠隔地でのディーゼル性能に匹敵するのに苦労しています。購入価格が高いため、価格に敏感なセクターの購入者を思いとどまらせます。性能ニーズと電動能力の間のこのギャップは、市場にとっての主要な課題として立ちはだかっています。
地域分析
北アメリカ
北米は2024年にサービストラック市場の約36%を占め、強力な建設、鉱業、公共事業部門の活動によって牽引されました。米国は、大規模なフリートがフィールドメンテナンスのために高度なユーティリティおよびメカニックトラックにアップグレードしたことで需要を主導しました。カナダはエネルギー抽出と公共インフラプログラムへの投資を通じて成長を支援しました。テレマティクスとカスタムトラックボディの高い採用も、地域のオペレーターの運用効率を向上させました。継続的なフリートの更新サイクル、大規模なサービスネットワーク、インフラ支出の増加により、北米は主要な地域市場としての地位を維持しました。
ヨーロッパ
ヨーロッパは2024年に約27%のシェアを占め、建設、自治体サービス、公共事業からの強い需要に支えられました。ドイツ、イギリス、フランスなどの国々は、広範なインフラおよび都市再生プログラムの一環として高度なサービスフリートに投資しました。厳しい排出目標とフリートの持続可能性目標により、電動サービストラックの採用が増加しました。この地域では、輸送および物流業務でのモバイルサービスユニットの使用も増加しました。安定した規制圧力と近代化イニシアチブが、ヨーロッパ全体での強力な市場パフォーマンスを維持するのに役立ちました。
アジア太平洋
アジア太平洋は2024年に約29%のシェアを獲得し、中国、インド、東南アジア全体での急速な工業化、都市拡張、強力な建設活動によって牽引されました。オーストラリアとインドネシアの鉱業活動は、重サービストラックの需要をさらに支えました。製造業の生産量の増加と物流ネットワークの拡大も、フリートメンテナンスのニーズを増加させました。政府の高速道路、スマートシティ、エネルギープロジェクトへの投資が、特殊サービスボディの使用を増加させました。モバイル修理ユニットの採用の増加とフリートのアップグレードにより、アジア太平洋は最も急成長している地域市場の一つとして位置づけられました。
ラテンアメリカ
ラテンアメリカは2024年に約5%のシェアを占め、ブラジル、メキシコ、チリ全体での建設、農業、鉱業活動によって成長が牽引されました。サービストラックは、企業がフィールドのダウンタイムを削減し、遠隔操作での機器の信頼性を向上させることを求めたため、注目を集めました。道路開発の拡大とインフラのアップグレードが採用をさらに支えました。しかし、経済の変動と輸入コストの上昇が広範なフリートの近代化を制限しました。これらの制約にもかかわらず、エネルギーおよび鉱業プロジェクトへの投資の増加が需要を安定させ、長期的な地域拡大の機会を生み出しました。
中東とアフリカ
中東とアフリカは2024年に約3%のシェアを占め、湾岸諸国全体での強力な建設とインフラ開発によって支えられました。南アフリカの鉱業活動とサウジアラビアおよびUAEでの石油およびガスフィールドのメンテナンスニーズの増加が需要を押し上げました。サービストラックは、遠隔の砂漠および産業環境での効率を向上させるのに役立ちました。いくつかのアフリカ諸国では予算の制約により採用は控えめでしたが、進行中のメガプロジェクトと物流の拡大が市場の成長を支えました。公共事業および産業プロジェクトへの地域投資が新たな機会を生み出し続けました。
市場セグメンテーション:
製品別
- ユーティリティトラック
- メカニックトラック
- モバイルサービストラック
- 燃料および潤滑油トラック
- クレーントラック
- その他
燃料別
- ICE
- 電気
エンドユーザー産業別
- 建設
- 政府および公共事業
- 鉱業
- 農業
- 輸送および物流
- 緊急サービス
- その他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
サービストラック市場には、メルセデス・ベンツ、リーディングトラック、スカニアAB、東風汽車公司、ゼネラルモーターズ、ボルボトラック、マックトラック、フォードモーター、オシュコシュコーポレーション、いすゞ自動車、アルテックインダストリーズなどの主要企業が含まれています。競争は依然として激しく、メーカーは積載能力の向上、シャーシ強度の改善、現場作業のための高度なサービスボディの統合に注力しています。多くの企業がテレマティクス、リモート診断、安全システムに投資し、フリートの効率をサポートし、ダウンタイムを削減しています。カスタマイズ能力も重要な役割を果たしており、顧客はカスタマイズされたツール収納、クレーン、コンプレッサー、電力システムを求めています。電動およびハイブリッドサービスプラットフォームへの関心の高まりは、軽量素材とエネルギー効率の高いデザインの革新を促進しています。グローバルな拡張戦略には、ディストリビューターとの提携、地域生産の強化、アフターサービスの改善が含まれます。インフラ、鉱業、ユーティリティ、物流セクターが成長する中、ベンダーは多用途で耐久性のあるサービストラックの需要増に対応するため、製品ポートフォリオを強化しています。
主要プレイヤー分析
- メルセデス・ベンツ
- リーディングトラック
- スカニアAB
- 東風汽車公司
- ゼネラルモーターズ
- ボルボトラック
- マックトラック
- フォードモーター
- オシュコシュコーポレーション
- いすゞ自動車
- アルテックインダストリーズ
最近の動向
- 2025年に、リーディングトラックは中量級シャーシ向けに持ち上げ能力を強化した2つの新モデル、RM-25とRM-35クレーンボディを導入し、クレーンボディのラインアップを拡大しました。
- 2024年に、GMは2025年のシルバラードEVのアップデートを発表し、LTトリムの拡大とフリートサービス用途向けの牽引能力を強化しました。
- 2023年に、マックトラックは2番目のバッテリー電動車両であるMD Electricを導入しました。これは、クラス6およびクラス7の評価で、最大230マイルの範囲を持つサービストラックです。
レポートのカバレッジ
この調査レポートは、製品、燃料、エンドユース産業および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 世界中で建設およびインフラプロジェクトが拡大するにつれて、市場は成長します。
- より高い積載能力を持つ先進的なユーティリティおよびメカニックトラックの需要が増加します。
- 電気およびハイブリッドのサービストラックが都市および自治体のフリートでシェアを獲得します。
- テレマティクスとスマートフリートツールが稼働時間を向上させ、現場でのパフォーマンスを改善します。
- カスタムビルドのサービスボディが専門業界での採用を増やします。
- 鉱業および農業部門が重機サービストラックの強い需要を牽引します。
- フリートオペレーターは予測保守システムを通じてダウンタイムの削減に注力します。
- OEMは軽量素材とより効率的なパワーシステムを備えた製品を拡充します。
- 政府は排出規制と安全基準を通じてフリートのアップグレードに影響を与えます。
- サービストラックが現場作業の重要な資産となるにつれて、長期的な採用が増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
サービストラック市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
サービストラック市場は2024年から2032年の間に、どの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたサービストラック市場のセグメントはどれですか?
サービストラック市場の成長を促進する主な要因は何ですか?
サービストラック市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 サービストラック市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のサービストラック市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 37018.5 million → 2032: USD 65045.4 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 サービストラック市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. サービストラック市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるサービストラック市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 サービストラック市場市場の成長要因
- 3.3 サービストラック市場市場の抑制要因および課題
- 3.4 サービストラック市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 サービストラック市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 サービストラック市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、サービストラック市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 サービストラック市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. サービストラック市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はサービストラック市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 サービストラック市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 サービストラック市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 サービストラック市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 サービストラック市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新サービストラック市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のサービストラック市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のサービストラック市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のサービストラック市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のサービストラック市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのサービストラック市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のサービストラック市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのサービストラック市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. サービストラック市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
