
市場概要:
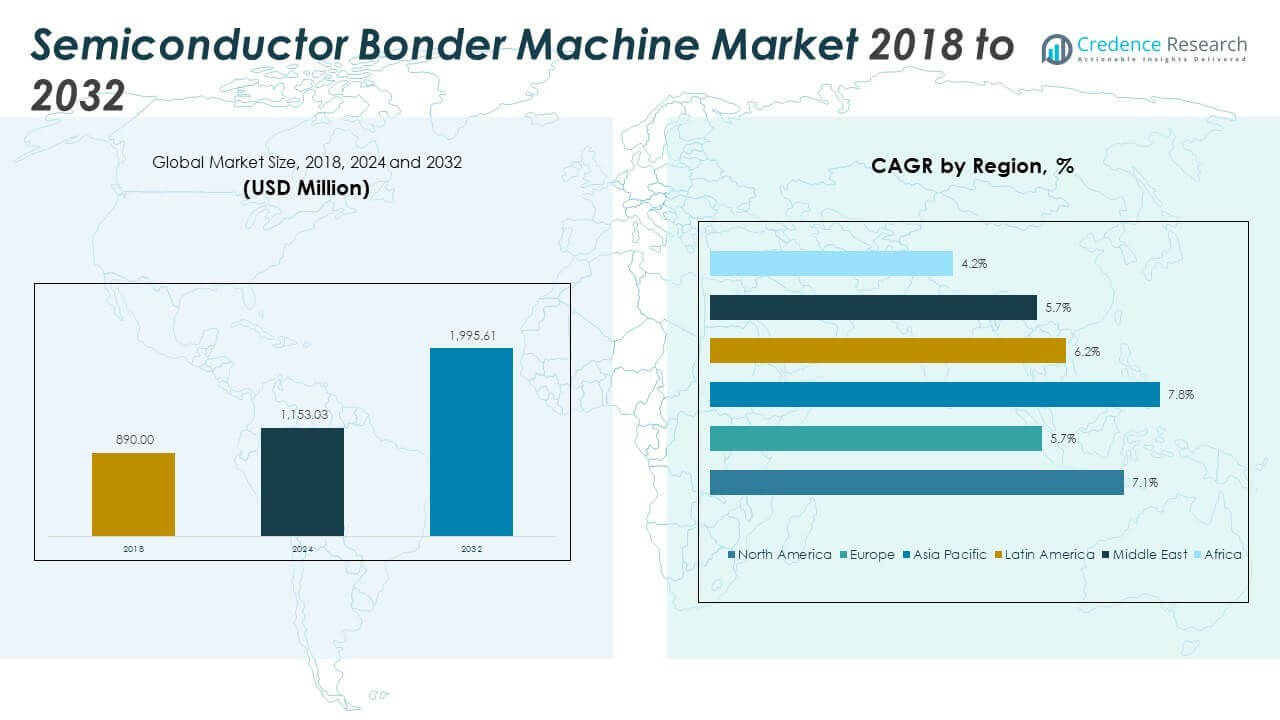
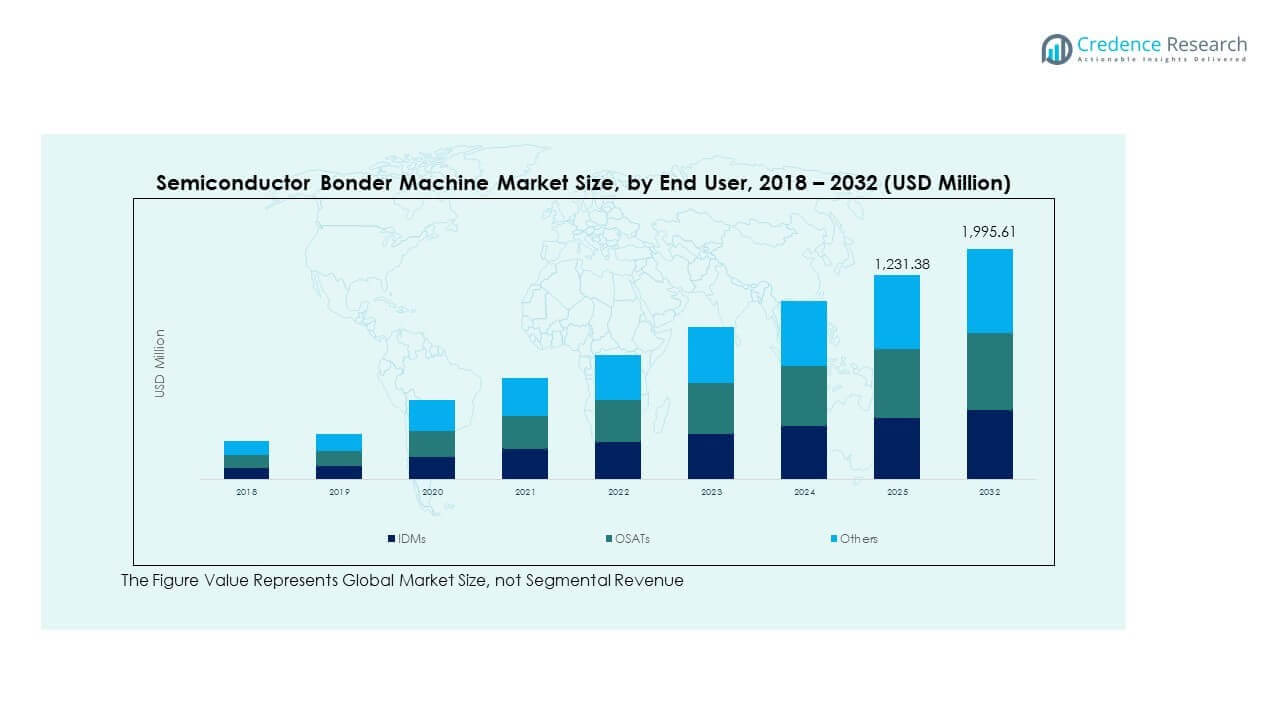
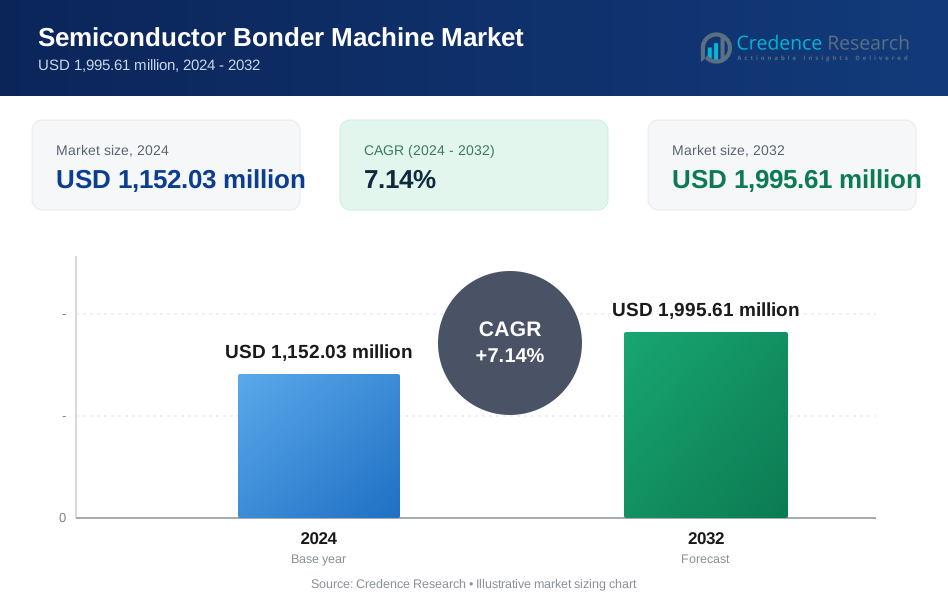
半導体ボンダーマシン市場の規模は、2018年に8億9,000万米ドルから2024年に11億5,303万米ドルと評価され、2032年までに19億9,561万米ドルに達すると予測されており、予測期間中のCAGRは7.14%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2024-2032 |
| 2024年の半導体ボンダーマシン市場規模 | 11億5,303万米ドル |
| 半導体ボンダーマシン市場、CAGR | 7.14% |
| 2032年の半導体ボンダーマシン市場規模 | 19億9,561万米ドル |
市場の成長は、異種集積、ミニチュア化された消費者電子機器、および電気自動車のパワーモジュールの需要の増加によって推進されています。チップの複雑さが増すにつれ、メーカーは高度な2.5Dおよび3Dパッケージング形式のために精密なボンディングを必要としています。自動車およびエネルギー分野でのGaNやSiCなどの広帯域ギャップ材料は、設備のアップグレードをさらに促進します。ボンディングプラットフォームへのAIの統合は、プロセス制御を強化し、スループットを改善し、不良率を低減します。これらの要因は、OSATやIDMが新世代のロジックおよびメモリデバイスに合わせた高速でサブミクロン精度のボンダーを採用することを促進します。
アジア太平洋地域は、中国、台湾、韓国、日本にわたる密集した半導体製造基盤により支配的です。これらの地域は、公共のインセンティブとファブの拡張によって支えられ、OSATの容量とバックエンド投資でリードしています。北米とヨーロッパは、高級R&Dおよび自動車電子機器からの需要で続きます。米国はリショアリングと戦略的なチップ投資から利益を得ています。東南アジアやインドのような新興地域は、地元生産の増加、好意的な貿易政策、およびローカライズされたパッケージング能力の需要の増加により、強い可能性を示しています。
市場の洞察:
- 半導体ボンダーマシン市場は、2018年に8億9,000万米ドルと評価され、2024年には11億5,303万米ドルに達し、2032年には19億9,561万米ドルに達すると予測されています。これは、先進的なパッケージングの採用とバックエンドの能力拡大によって支えられ、年平均成長率(CAGR)7.14%で拡大しています。
- アジア太平洋、北米、ヨーロッパは、それぞれ53.4%、20.9%、14.2%の市場シェアを持ち、強力なOSAT集中、大規模なIDMの存在、自動車および産業用電子機器への持続的な投資によって牽引されています。
- アジア太平洋は最も成長が速い地域であり、すでに53.4%のシェアを持ち、中国、台湾、韓国での積極的なファブ拡張と東南アジア全体でのバックエンドの現地化の増加によって支えられています。
- 地域別分布では、アジア太平洋が世界需要の半分以上を占め、半導体の組立、パッケージング、輸出指向の製造の主要拠点としての役割を反映しています。
- 北米とヨーロッパは合わせて35%以上の市場シェアを持ち、先進的な研究開発活動、自動車用半導体需要、リショアリングに焦点を当てた製造イニシアチブによって支えられています。
市場の推進要因
異種統合と先進的な3Dパッケージングアーキテクチャの需要急増
コンパクトで高性能な半導体デバイスの需要が3Dパッケージングの成長を促進しています。異種統合により、複数のチップレットが単一ユニットとして機能し、速度と効率が向上します。これにより、ハイブリッドボンディングと精密ボンダーマシンの採用が促進されます。半導体ボンダーマシン市場は、ファブとOSATが先進的なインターコネクトに移行する中で成長しています。これらの技術は、厳密なボンドライン制御とサブミクロン精度を要求します。高スループットとリアルタイムプロセスモニタリングを備えたボンダーが好まれます。プレイヤーは、小さなノードを処理するために適応型アライメントシステムに投資しています。AI、データセンター、消費者向けチップのパッケージングがこの成長を直接支えています。ロジックとメモリパッケージングからの需要が高級機器の購入を加速します。
自動車用電子機器とパワー半導体パッケージング要件の強力な拡大
電気自動車とADASモジュールは、高信頼性のパッケージング方法を必要とします。ワイヤーとダイボンダーは、GaNやSiCのような広帯域ギャップ材料を扱う必要があります。これらの材料は、強力な熱制御と堅牢なボンドインターフェースを必要とします。半導体ボンダーマシン市場は、EV生産の増加と電化のトレンドから恩恵を受けています。装置ベンダーは、高電圧および高周波半導体パッケージングに対応するために機械を適応させています。自動車のサプライチェーンは、規模と品質の目標を達成するために自動化に投資しています。高収率のボンディングは、安全性が重要なチップの性能をサポートします。パワーモジュールパッケージングでは、真空ダイボンダーの需要が増加しています。EVインバーター全体でのSiCの採用が、ボンダー機器サプライヤーに新たな機会を生み出しています。
- 例えば、パロマーテクノロジーズの3880-IIダイボンダーは、GaN/GaAs MMICおよびパワーエレクトロニクスアプリケーションをサポートし、熱圧縮およびエポキシダイアタッチを含む柔軟なダイボンディングオプションを提供します。
アジア太平洋地域における半導体ファブとOSATインフラへの高い投資勢い
アジア太平洋地域は、半導体組立およびパッケージング業務の最大のシェアを占めています。中国、台湾、韓国などの国々は、バックエンドプロセスへの投資でリードしています。OSATプレイヤーや統合デバイスメーカーは、世界的なチップ需要に応えるために能力を拡大しています。この地域の勢いから、半導体ボンダーマシン市場は利益を得ています。これらの国の政府は、先進的な製造に対するインセンティブを提供しています。地元のボンダーマシンメーカーは、主要なチップハウスとのパートナーシップを通じて成長しています。ファブの拡張に伴い、機器の需要が高まっています。プレイヤーは、所有コストが低く、機器の稼働時間が長いマシンを求めています。地域全体でのボンダーマシン調達は、ローカリゼーションの取り組みによってさらに増加しています。
消費者向け電子機器における精度、柔軟性、ミニチュア化への注目の高まり
スマートフォン、ウェアラブル、AR/VRデバイスの急速な進化がパッケージング密度を押し上げています。メーカーは、超微細ピッチ、低k材料の取り扱い、チップスタッキングが可能なボンダーを必要としています。高精度ボンダーは、より薄く、より速いモバイルコンポーネントの革新をサポートします。このミニチュア化の波から、半導体ボンダーマシン市場は恩恵を受けています。ボンディングの精度と適応力制御は、主要な性能指標です。マシンは、最小限の切り替え時間で異なるパッケージタイプに対応する必要があります。ソフトウェア、ツーリング、プロセスフローの柔軟性が不可欠です。消費者OEMは、より小さなフットプリントと高い歩留まりを求めています。機器ベンダーは、多様な用途に対応するコンパクトで多目的なボンディングシステムで応えています。
- 例えば、FinetechのFINEPLACER® femto 2自動ボンダーは、メーカーの仕様で約0.3 µm(300 nm)の配置精度を提供することが記録されています。この高精度な能力により、微細ピッチMEMS、光学アセンブリ、および先進的なセンサーアプリケーションに適しています。約0.3 µmの精度数値は、Finetechの公式技術文献で参照されています。
市場動向
精度、歩留まり、自己校正を向上させるAI対応ボンディングシステムの採用
機械学習ツールは、プロセス制御におけるボンダーの知能と精度を向上させています。AI駆動のプラットフォームは、欠陥予測、動的経路修正、リアルタイム最適化を可能にします。これらのシステムは、予測分析を通じてボンディングエラーを減少させ、生産性を向上させます。半導体ボンダーマシン市場は、パッケージあたりのコストを下げるためにこれらのスマートシステムを採用しています。AIツールはまた、自動意思決定と予測保守をサポートします。AIモジュールを備えた機器は、複数の生産バッチにわたる学習を向上させます。スマートボンディングツールは、インダストリー4.0の工場統合とよく一致します。ビジョンシステムによるリアルタイム品質検査は、プロセスフィードバックを強化します。AI対応のマシンは、稼働時間を延ばし、より速い歩留まりを実現します。
高混合ファブ向けの柔軟でモジュール式のボンダー構成による完全自動化への移行
柔軟なファブオペレーションには、モジュラーアーキテクチャを備えた構成可能なボンディングプラットフォームが求められます。これらの機械は、多様な基板、パッケージタイプ、スループットのニーズに対応します。オペレーターは、材料ハンドリングおよびポストボンド検査ユニットとのシームレスな統合を求めています。半導体ボンダーマシン市場は、このスマートで自動化されたラインへの移行に対応しています。完全自動化されたモジュールは、オペレーターへの依存を減らし、安全性を向上させます。モジュラーボンダーは、製品の迅速な切り替えをサポートし、ファブの柔軟性を向上させます。機器の設計は、スペース効率と人間工学的なアクセスに焦点を当てています。ファブレス企業やOSATは、製品の多様性を管理するために構成可能なシステムを採用しています。リモートモニタリングとプロセスログ機能は、現代のボンディングセットアップにおいて不可欠です。
- 例えば、ASMPTのEagle AEROワイヤーボンダーは、銅線アプリケーションで最大30%のUPH(単位時間当たりの生産量)を提供し、大量生産環境でのスループットを向上させます。
次世代ロジックおよびメモリスタッキングアプリケーションのためのハイブリッドボンディングの急速な採用
ハイブリッドボンディングは、高密度インターコネクトのためのウェハー間およびダイ間の技術を組み合わせます。これにより、はんだバンプを必要とせずに銅と銅の直接接触が可能になります。この方法は、3D NAND、DRAMスタッキング、およびAIアクセラレータをサポートします。半導体ボンダーマシン市場は、ロジックメモリ共同パッケージングにおけるハイブリッドボンダーの使用が増加しています。機器は、1µm未満のアライメントを維持し、超クリーンなボンディング環境を処理する必要があります。ボンディングツールには、プラズマ活性化と熱圧縮が1つのプラットフォームに含まれています。先進的なパッケージングラインに投資するファウンドリからの需要が増加しています。ハイブリッドボンディングは、HPCチップにおける高帯域幅と低消費電力をサポートします。先進ノード技術は、この精密なボンディング方法に依存しています。
- 例えば、BE Semiconductor Industries(Besi)は、先進的なパッケージングのための高密度インターコネクトをサポートする、約100nmの配置精度を組み込んだ最新のハイブリッドボンディングシステムの注文を確保しました。
機器ベンダーとチップメーカー間の協力的パートナーシップの役割の増加
戦略的パートナーシップは、ボンダーマシンの開発とカスタマイズにおけるイノベーションを推進します。機器メーカーは、チップメーカーと共同でソリューションを開発し、独自のプロセス要求に対応します。協力的なエンジニアリングにより、新しいデバイスの迅速な認定と市場投入が可能になります。半導体ボンダーマシン市場は、先進的なパッケージングロードマップへの深い統合から恩恵を受けています。共同テストラインとパイロットランは、ツールの設計と検証を改善します。これらのパートナーシップは、長期的な購入契約も確保します。ベンダーは、将来のチップ設計ニーズに関する洞察を得ます。ファウンドリやOSATの近くにR&Dハブを共同設置することが一般的になっています。より緊密な協力により、フィードバックループが短縮され、ボンド性能の最適化が向上します。
市場の課題分析
小規模および中規模のパッケージングハウスにおける高い機器コストと限られたROI
高度な機能を備えたボンダーマシンは、高額な資本投資を必要とします。小規模なOSATやIDMは、次世代システムの採用に際してコストの壁に直面しています。長い回収期間と限られたカスタマイズ性が購入意欲を低下させます。半導体ボンダーマシン市場は、これらの手頃な価格の障壁を克服しなければなりません。メンテナンスとトレーニングのコストが小規模なオペレーターにさらなる負担をかけます。エントリーレベルのモデルは、高度な複雑性を持つパッケージングに必要な機能が不足していることがよくあります。地域によってファイナンスオプションやサービスモデルが異なります。ベンダーは、より広いセグメントに浸透するために、革新とアクセスのバランスを取る必要があります。価格と性能のトレードオフは、多くの小規模プレーヤーにとって採用の主要な障壁となっています。
高度なパッケージングラインのための複雑なプロセス統合と装置の適格性
異種パッケージングラインへのボンダーの統合は技術的に複雑です。基板、ボンディング材料、デバイスの形状の違いが標準化を困難にします。各チップタイプは、独自のボンディングレシピとツール設定を必要とする場合があります。半導体ボンダーマシン市場は、高いキャリブレーションの必要性とオペレーターのトレーニングに対応しています。新製品の適格性のタイムラインは長く、リソースを多く消費します。ボンド品質のずれは、下流の歩留まりに大きな影響を与える可能性があります。層間の熱的および機械的ストレスプロファイルを一致させることが複雑さを増します。レガシーおよび新しいプロセスとの装置の互換性が柔軟性を制限します。プロセスの調整は、多ダイ、高密度パッケージで時間がかかります。
市場機会
世界的なファウンドリとロジックチップメーカーの間での高度なパッケージングへの関心の高まり
ファウンドリやファブレス企業は、性能を向上させるためにバックエンドの革新にますます投資しています。パッケージングは、ムーアの法則を超えたチップスケーリングにおいて主要な役割を果たしています。半導体ボンダーマシン市場は、企業がハイブリッド、2.5D、および3D構造を採用することで利益を得ています。チップレットベースの統合に焦点を当てたロジックチップサプライヤーからの装置需要が増加しています。米国、インド、東南アジアでの新しいファブの拡張が販売機会を開きます。プレーヤーは、実績のある生産履歴を持つスケーラブルなボンダーを求めています。高精度で低汚染のマシンがこれらのセットアップで強い支持を得ています。
高精度ボンディングを必要とするエッジAI、ウェアラブル、および小型化されたIoTデバイスの出現
コンパクトな電子デバイスは、強力なインターコネクト性能を持つ超小型パッケージを要求します。消費者および産業用IoTの成長は、より厳しいピッチと高度なスタック要件を推進しています。半導体ボンダーマシン市場は、このデバイスカテゴリで新たな需要を見ています。企業は、適応可能なボンディングヘッドとリアルタイムビジョン補正を備えたマシンを求めています。高速サイクルタイムと低欠陥率は、ボリュームを処理するために不可欠です。コンパクトで多機能なマシンを持つ装置メーカーは、この進化するセグメントでシェアを獲得できます。
市場セグメンテーション分析:
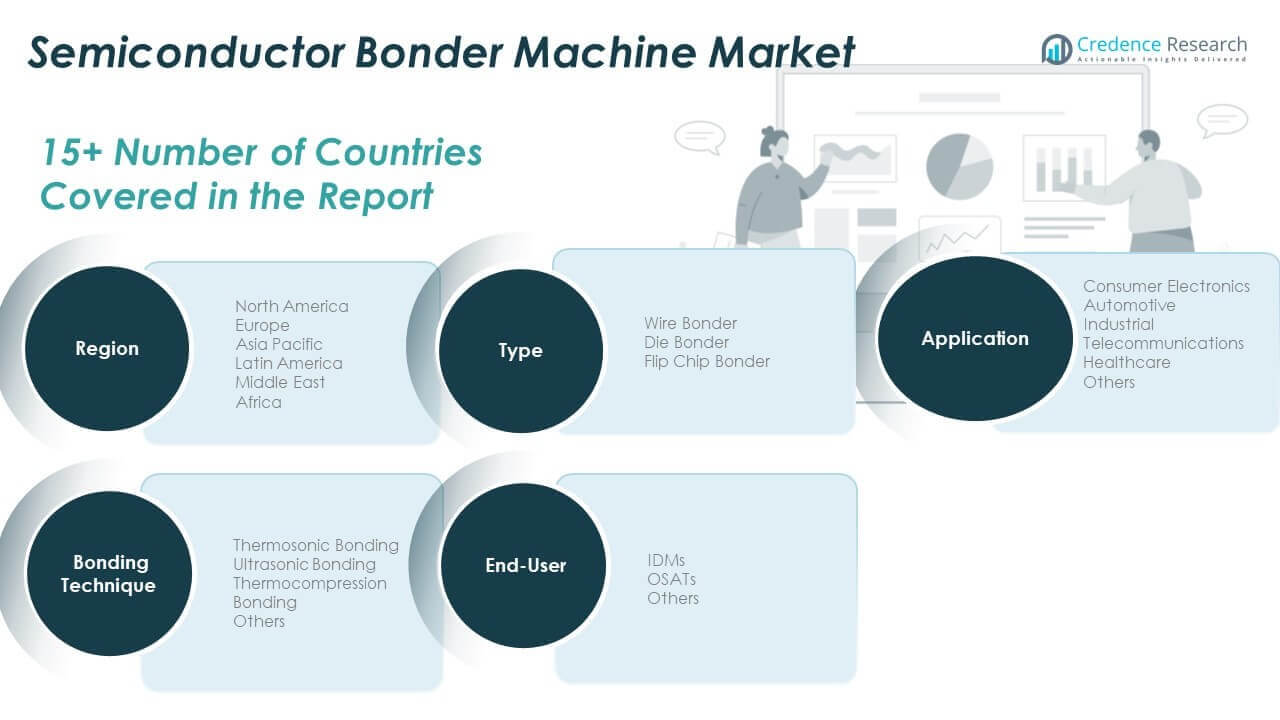
半導体ボンダーマシン市場は、幅広い装置タイプ、用途、技術、およびエンドユーザーをカバーしています。
タイプ別では、ワイヤーボンダーがレガシーおよび中範囲のパッケージングフォーマットでの広範な使用によりリードしています。ダイボンダーは、ロジックおよびパワー半導体パッケージングの需要によって続きます。フリップチップボンダーは、より細かいインターコネクトと高密度のニーズにより、ハイエンドモバイル、AI、およびHPCチップで強い成長を示しています。
- 例えば、Kulicke & SoffaのUltraluxモデルは、2mmのワイヤー長で1秒あたり25本のワイヤーを達成します。ダイボンダーは、ロジックおよびパワー半導体パッケージングの需要により続きます。
用途別では、スマートフォン、ウェアラブル、タブレットの生産により、コンシューマーエレクトロニクスが支配的です。自動車は、EVパワーモジュールやADASシステムでの使用が増加しているため、続きます。産業および通信セグメントは、センサーや基地局ICの高信頼性ボンディングを要求しています。医療分野では、医療画像および診断機器のパッケージングにボンダーマシンが使用されています。
- 例えば、BesiのDatacon 8800 TCは、通信RF ICのために2μmの配置精度を可能にします。医療分野では、例えばFinetechのFINEPLACER femto 2が医療用MEMSのために250nmのアライメントを提供するなど、医療画像および診断機器のパッケージングにボンダーマシンが使用されています。
ボンディング技術別では、熱音響ボンディングが最大のシェアを持ち、大量生産でのワイヤーボンディングに好まれています。超音波ボンディングは、MEMSおよびRFデバイスの金属間接合に使用されます。熱圧縮ボンディングは、ファインピッチのロジックおよびメモリーパッケージをサポートします。他の技術には、先進的な用途で使用される接着剤およびハイブリッドボンディングが含まれます。
エンドユーザー別では、OSATsは、世界のチップメーカーのための契約パッケージングにより、ボリューム展開でリードしています。IDMsは、社内での先進的なパッケージングのために高級ボンダーマシンに投資しています。他には、研究所、ニッチなパッケージング企業、革新を支援するパイロットラインが含まれます。
セグメンテーション:
タイプ別
- ワイヤーボンダー
- ダイボンダー
- フリップチップボンダー
用途別
- コンシューマーエレクトロニクス
- 自動車
- 産業
- 通信
- 医療
- その他
ボンディング技術別
- 熱音響ボンディング
- 超音波ボンディング
- 熱圧縮ボンディング
- その他
エンドユーザー別
- IDMs(統合デバイスメーカー)
- OSATs(アウトソーシング半導体組立および試験)
- その他
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北米
北米の半導体ボンダーマシン市場の規模は、2018年に1億9002万米ドルから2024年に2億4109万米ドルと評価され、2032年までに4億1629万米ドルに達すると予想されており、予測期間中のCAGRは7.1%です。北米は2024年に世界市場の約15.9%を占めています。強力な半導体研究開発投資とファブレスチップメーカーおよびIDMの強力なエコシステムから恩恵を受けています。米国を拠点とする企業は、AI、自動車、データセンターアプリケーションに関連する先進的なパッケージングの取り組みでリードしています。CHIPS法を含む政府支援の取り組みにより、地元の半導体製造とバックエンド組立が強化されています。先端パッケージング拠点では、ハイブリッドボンディングとフリップチップボンダーシステムの需要が高いです。装置メーカーは先端ノードに対応し、AI駆動の制御システムをボンディングプラットフォームに統合しています。装置ベンダーとトップティアファウンドリの戦略的パートナーシップがツールの検証を強化しています。自動車および産業セグメント全体での需要を支えるために、自動化と信頼性に強く重点を置いています。
ヨーロッパ
ヨーロッパの半導体ボンダーマシン市場の規模は、2018年に1億3528万米ドルから2024年に1億6347万米ドルと評価され、2032年までに2億5494万米ドルに達すると予想されており、予測期間中のCAGRは5.8%です。ヨーロッパは2024年に世界市場の約10.8%を占めています。ドイツ、フランス、オランダは自動車エレクトロニクスとMEMSパッケージングの進展を通じて地域の成長を支えています。ヨーロッパの企業は、センサーモジュール、RFコンポーネント、フォトニクスの高精度ボンディングを重視しています。この地域では、自動車および医療機器アプリケーションにおけるサーモソニックおよび超音波ボンディングの採用が増加しています。装置ベンダーは、厳格なEUの品質および環境基準に合わせた提供を行っています。EUの半導体イニシアチブの下での共同研究が技術革新を支援しています。モジュール性と自動化を備えたボンディングソリューションが、多品種少量生産のセットアップで注目を集めています。公共と民間のプログラムがパッケージングイノベーションのためのエコシステム拡大を促進しています。
アジア太平洋
アジア太平洋の半導体ボンダーマシン市場の規模は、2018年に4億6547万米ドルから2024年に6億1554万米ドルと評価され、2032年までに11億1814万米ドルに達すると予想されており、予測期間中のCAGRは7.8%です。アジア太平洋は2024年に世界の半導体ボンダーマシン市場を40.5%のシェアで支配しています。この地域は、密集したOSATネットワーク、ファウンドリの存在、およびバックエンド投資の勢いによりリードしています。中国、台湾、韓国、日本は主要な生産および輸出拠点として機能しています。ロジック、メモリ、パワー半導体セグメント全体でダイボンダーとハイブリッドボンダーの需要が増加しています。装置ベンダーは、高度な自動化とクリーンルーム対応システムを備えた大量生産ラインに対応しています。地域政府は、地元のパッケージングサプライチェーンを強化するための政策支援を提供しています。国内の装置企業は、先進的なパッケージングニーズに対応するためにポートフォリオを拡大しています。東南アジア全体の新しいファブがツール調達の成長にさらに貢献しています。
ラテンアメリカ
ラテンアメリカの半導体ボンダーマシン市場の規模は、2018年に5,607万米ドルから2024年に7,194万米ドルと評価され、2032年までに1億1,549万米ドルに達すると予測されており、予測期間中のCAGRは6.2%です。ラテンアメリカは2024年に世界市場シェアの約4.7%を占めています。ブラジルとメキシコは、産業用電子機器と自動車用半導体の生産を通じて地域の需要を牽引しています。EV向けのセンサーおよび制御システムの成長がボンダーの使用を支えています。市場は熱圧縮および超音波接合方法の徐々な採用を見ています。国内の電子機器製造への投資が地元のパッケージング活動を支援しています。機器の需要は、信頼性の高いプロセス性能を持つ中規模ボンダーに集中しています。地域施設は効率を向上させるためにスマートボンディングツールをますます統合しています。産業オートメーションとIoTデバイスの需要の高まりが、バックエンド半導体投資を後押ししています。ボンダーマシンのベンダーは、ローカライズされたパッケージング操作での能力向上から利益を得ています。
中東
中東の半導体ボンダーマシン市場の規模は、2018年に3,115万米ドルから2024年に3,758万米ドルと評価され、2032年までに5,808万米ドルに達すると予測されており、予測期間中のCAGRは5.7%です。中東は2024年に世界市場シェアの約2.5%を占めています。この地域はハイテク製造セクターへの多様化に関心を示しています。UAEとサウジアラビアは、電子機器および半導体部品の生産を確立するための取り組みを主導しています。防衛および通信産業は、特殊なパッケージングおよびボンダー機器のニーズをサポートしています。地域のファブは、LED、センサー、およびRFデバイスのパッケージングに焦点を当て、地元での統合を図っています。政府が資金提供するテクノロジーパークやフリーゾーンが製造インセンティブを提供しています。ワイヤーボンダーやフリップチップマシンの需要は控えめですが増加しています。市場はアジアのベンダーからの輸入の増加を見ています。長期的な可能性は、バックエンド処理のための知識移転とインフラ開発にかかっています。
アフリカ
アフリカの半導体ボンダーマシン市場の規模は、2018年に1,202万米ドルから2024年に2,341万米ドルと評価され、2032年までに3,267万米ドルに達すると予測されており、予測期間中のCAGRは3.7%です。アフリカは2024年に世界市場の約1.5%を占めています。この地域は半導体パッケージングとバックエンド組立においてまだ初期段階にあります。南アフリカは、ニッチな防衛および通信部品に焦点を当てた限られた生産でリードしています。ほとんどのボンディング機器は、小規模な契約電子機器製造ユニットで使用されています。市場はアジアまたはヨーロッパから調達された中古またはエントリーレベルのボンダーに依存しています。教育機関やR&Dラボが需要の一部を形成しています。政府の電子機器の現地化への焦点がバックエンド半導体の成長を支える可能性があります。課題には、限られたインフラ、低い技術労働力の可用性、およびコスト制約が含まれます。ボンダーマシンサプライヤーは、将来の採用のためにパイロットプロジェクトとスキル開発プログラムをターゲットにしています。
主要プレイヤー分析:
- ASM Pacific Technology Limited
- Kulicke & Soffa Industries, Inc.
- BE Semiconductor Industries N.V.
- 新川株式会社
- Palomar Technologies, Inc.
- Hesse Mechatronics, Inc.
- パナソニック株式会社
- F&K Delvotec Bondtechnik GmbH
- DIAS Automation (Pty) Ltd.
- West-Bond, Inc.
- Micro Point Pro Ltd.
- MRSI Systems (Mycronic Group)
- 東レエンジニアリング株式会社
- FiconTEC Service GmbH
- 三菱電機株式会社
- 超音波工業株式会社
競争分析:
半導体ボンダーマシン市場は、グローバルおよび地域プレイヤー間で激しい競争が特徴です。主要企業には、ASM Pacific Technology、Kulicke & Soffa、BE Semiconductor Industriesが含まれ、それぞれ幅広い製品ポートフォリオと高精度システムを提供しています。これらの企業は、継続的な製品アップグレード、AI統合、ファウンドリやOSATとの戦略的パートナーシップを通じて支配しています。新川、Palomar Technologies、パナソニックも、ニッチなボンディングソリューションと自動化に焦点を当てたプラットフォームをターゲットに強い地位を維持しています。新規参入者は、アジア太平洋地域の新興ファブ向けにコスト競争力のあるモジュラーボンダーに注力しています。熱音響、超音波、ハイブリッドなどのボンディング技術全体での速度、歩留まりの改善、信頼性を強調しています。企業は、アライメント精度、スループット、ツールの柔軟性、サポートサービスで競争しています。合併、地域拡大、R&D投資が長期的な競争環境を形成します。ベンダーは、IDM、OSAT、研究所などのエンドユーザーグループに対応し、多様化を図っています。強力な顧客サポート、現地サービス、プロセスのカスタマイズがこの市場での競争優位性を定義します。
最近の展開:
- 2025年12月、ASM Pacific Technologyは主要なOSATパートナーから19台のチップ‑トゥ‑サブストレートTCBツールの新規注文を獲得し、AI指向のロジックアプリケーション向け高精度ボンディングにおけるリーダーシップを強化し、生産拠点を拡大しました。
- 2025年9月、Kulicke & SoffaはACELON™高性能精密ディスペンサーを発表し、半導体パッケージングライン全体で複雑なボンディングと組立作業をサポートするために高度な製造ポートフォリオを拡大しました。
- 2025年7月、Kulicke & SoffaはLavorroと戦略的パートナーシップを結び、AI対応のスマート製造ソリューションを提供し、半導体組立とボンディングワークフローのためのデータ駆動の洞察とスケーラブルなガイダンスを可能にしました。
- 2025年4月、Applied MaterialsはBE Semiconductor Industries N.V.の発行済株式の9%を取得することで戦略的投資を行い、ハイブリッドおよび精密ボンディング技術における2つの装置リーダー間の協力の可能性と財務的整合性を強化しました。
レポートのカバレッジ:
この調査レポートは、装置タイプ、アプリケーション、ボンディング技術、エンドユーザーに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らの事業、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形作る市場動向、規制の状況、および技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望:
- 2.5D、3D、チップレットアーキテクチャのような高度なパッケージングへの需要の高まりが、ツールの採用を加速させます。
- AI、自動車、HPCセクターの拡大により、次世代のハイブリッドボンディング装置が必要となります。
- ウェアラブルおよびエッジデバイスにおける小型化と精密パッケージングが、コンパクトボンダーの展開を促進します。
- AI対応のビジョン、予測保守、リアルタイムプロセス制御を備えた装置がシェアを獲得します。
- OSATおよびIDMは、スケールと一貫性のために完全自動化されたボンディングラインへの投資を増やします。
- 東南アジア、インド、中東の新興市場が新しいファブインフラを支援します。
- ボンダーマシンメーカーは、多様なパッケージタイプに対応する柔軟でモジュール式のツールに焦点を当てます。
- ツールベンダーとチップメーカー間の業界パートナーシップが成長し、カスタマイズされたボンディングプラットフォームを共同開発します。
- レガシーボンディングメソッドは、電力および自動車アプリケーションの進化する基準を満たすためにアップグレードされます。
- 環境への配慮とエネルギー効率の高い設計が、世界のファブにおける機械選択に影響を与えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
半導体ボンダーマシン市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、半導体ボンダーマシン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた半導体ボンダーマシン市場のセグメントはどれですか?
半導体ボンダーマシン市場の成長を促進している主な要因は何ですか?
半導体ボンダーマシン市場の主要企業はどこですか?
2024年に半導体ボンダーマシン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 半導体ボンダーマシン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の半導体ボンダーマシン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,152.03 million → 2032: USD 1,995.61 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 半導体ボンダーマシン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 半導体ボンダーマシン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における半導体ボンダーマシン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 半導体ボンダーマシン市場市場の成長要因
- 3.3 半導体ボンダーマシン市場市場の抑制要因および課題
- 3.4 半導体ボンダーマシン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 半導体ボンダーマシン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 半導体ボンダーマシン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、半導体ボンダーマシン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 半導体ボンダーマシン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 半導体ボンダーマシン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は半導体ボンダーマシン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 半導体ボンダーマシン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 半導体ボンダーマシン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 半導体ボンダーマシン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 半導体ボンダーマシン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新半導体ボンダーマシン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の半導体ボンダーマシン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の半導体ボンダーマシン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の半導体ボンダーマシン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の半導体ボンダーマシン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの半導体ボンダーマシン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の半導体ボンダーマシン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの半導体ボンダーマシン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 半導体ボンダーマシン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
