
市場概要
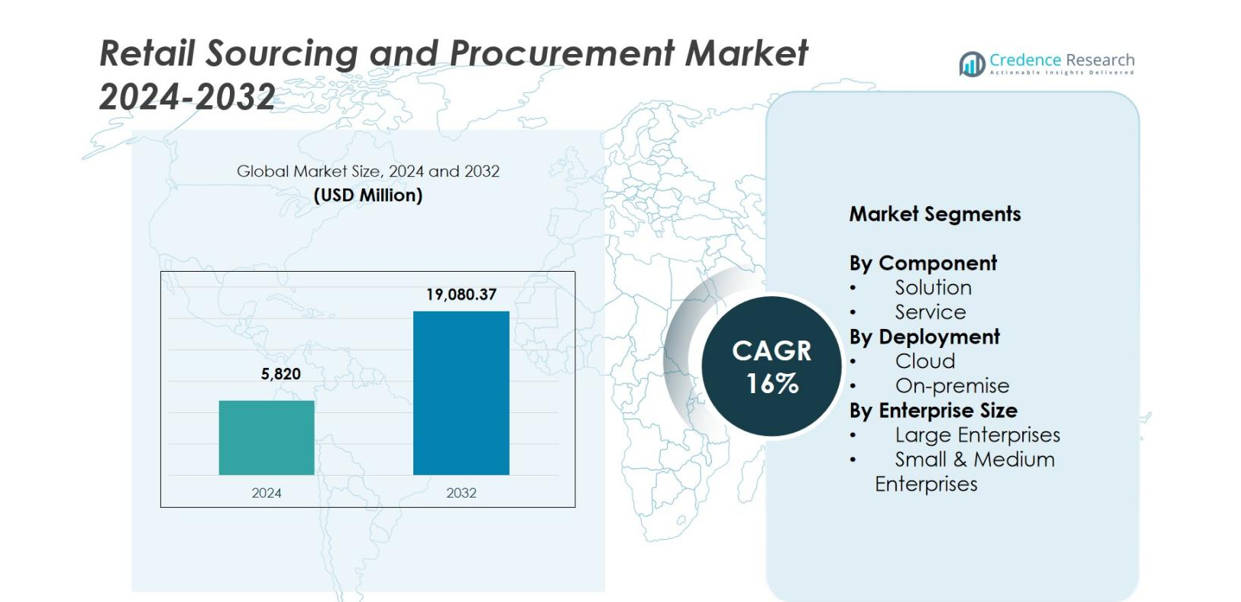
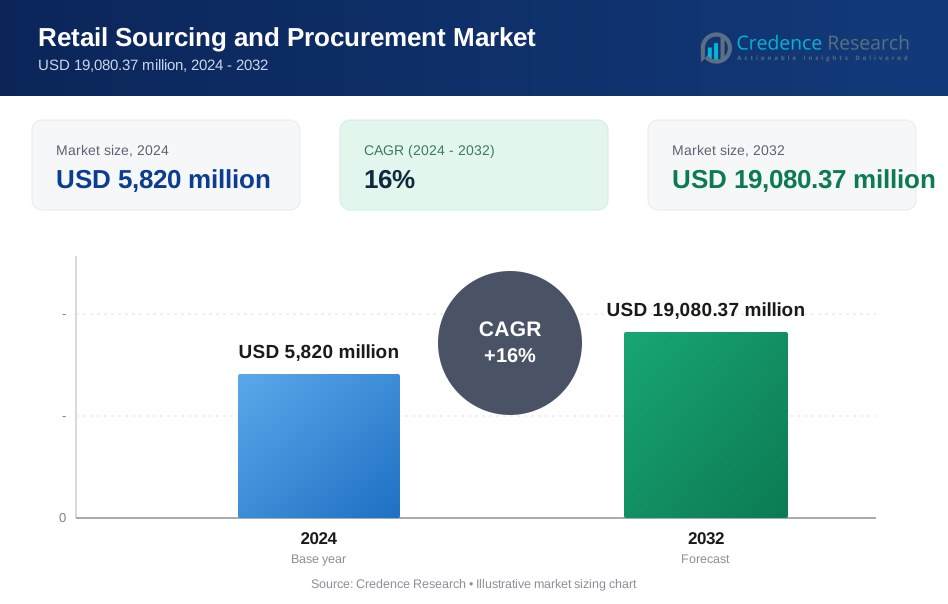
小売調達および調達市場の規模は2024年に58億2,000万米ドルと評価され、2032年までに190億8,037万米ドルに達すると予測されており、予測期間中のCAGRは16%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の小売調達および調達市場規模 | 58億2,000万米ドル |
| 小売調達および調達市場、CAGR | 16% |
| 2032年の小売調達および調達市場規模 | 190億8,037万米ドル |
小売調達および調達市場は、Cegid、Epicor Software Corporation、GEP、Infor、International Business Machines Corporation、Ivalua Inc.、Blue Yonder Group, Inc.、Oracle、Proactis Holdings Limited、SAP SEなどの主要プレーヤーによって形成されており、これらは高度な分析、クラウドプラットフォーム、サプライヤー管理ツールを通じて調達効率を向上させています。これらの企業は、自動化、コスト最適化、サプライチェーンの可視性向上に焦点を当て、進化する小売業者のニーズに応えています。地域別では、2024年に北米が34.7%のシェアで市場をリードし、強力なデジタル調達の採用により牽引され、ヨーロッパとアジア太平洋が続き、持続可能性の義務と急速な電子商取引の拡大に支えられています。
市場の洞察
- 小売調達および調達市場は2024年に58億2,000万米ドルと評価され、2032年までに190億8,037万米ドルに達すると予測されており、CAGRは16%です。
- 市場は、デジタル調達の採用の増加、コスト最適化への注力の増加、大規模小売業者および中小企業全体でのサプライヤー管理ニーズの強化によって牽引されています。
- 主なトレンドには、AI駆動の調達ツールの急速な採用、予測分析、70%以上のシェアを持つクラウド展開の優位性、持続可能で倫理的な調達慣行への注力の増加が含まれます。
- Cegid、Epicor Software Corporation、GEP、Ivalua Inc.、Blue Yonder Group、Oracle、SAP SEなどの主要プレーヤーは、自動化、サプライヤー分析、スケーラブルなクラウドプラットフォームに注力して存在感を強化しています。
- 2024年には北米が34.7%のシェアを持ち、ヨーロッパが28.4%、アジア太平洋が24.9%で続き、ソリューションセグメントは自動化された調達ワークフローの強い需要により63.4%のシェアを占めました。
市場セグメンテーション分析
コンポーネント別
2024年において、ソリューションセグメントは小売調達市場で63.4%のシェアを占め、自動化された調達ワークフロー、サプライヤーパフォーマンス分析、集中化された調達の可視性に対する需要の高まりによって支えられました。小売業者は、サプライヤー評価、契約ガバナンス、支出管理を最適化するために、AI対応の調達プラットフォームをますます導入しています。これらのソリューションは、マルチエンタープライズエコシステム全体でのコンプライアンス監視とコラボレーションも強化します。サービスセグメントは、プラットフォームの効率を最大化し、デジタル調達変革を支援するために、企業がコンサルティング、システム統合、およびマネージドサービスに依存することで拡大を続けています。
- 例えば、2024年8月に、コスタコーヒーはGEPからAI対応の調達プラットフォームを採用し、グローバルな直接および間接支出プロセスを自動化しました。
導入方法別
クラウドセグメントは、スケーラビリティ、コスト効率、および分散型およびオムニチャネル小売業務をサポートする能力によって、2024年に71.6%のシェアで市場を支配しました。クラウドベースの調達プラットフォームは、シームレスなアップグレード、改善されたセキュリティフレームワーク、およびリアルタイムの調達決定に不可欠なリモートアクセスを可能にします。電子調達ツール、サプライヤーコラボレーションポータル、およびデータ分析の急速な採用は、クラウド導入をさらに加速させます。オンプレミスセグメントは、厳しい規制、カスタマイズ、またはデータ主権の要件を持つ企業にとって依然として重要です。
- 例えば、アクセンチュアはSAP Ariba Buying and Invoicing SaaSに移行し、60か国にわたる77万5千人以上の従業員に対して12か月でGuided Buyingを展開しました。このクラウドシフトにより、最初の2年間で契約コンプライアンスが5倍に増加しました。
企業規模別
大企業は、広範なサプライヤーエコシステム、高い調達の複雑性、および高度なデジタルソリューションへの強力な投資能力により、2024年に58.9%のシェアを占めました。これらの組織は、運用の俊敏性を向上させ、コストを削減するために、自動化された調達ワークフロー、AI駆動の分析、および戦略的サプライヤー管理を優先しています。中小企業は、クラウドネイティブの調達プラットフォームが全体的な導入障壁を下げ、ベンダー評価、契約ライフサイクル管理、および支出の最適化を効率化することで、より速い成長を遂げています。
主要な成長ドライバー
小売サプライチェーン全体でのデジタルトランスフォーメーションの高まり
デジタルトランスフォーメーションは、小売業者が調達技術を進化させ、調達を効率化し、ワークフローを自動化し、サプライヤーとのコラボレーションを改善することで、小売調達市場を再構築しています。AI、機械学習、および分析は、支出の可視性、サプライヤー評価、およびプロセスの透明性を向上させます。オムニチャネル小売の台頭は、動的な在庫ニーズとリアルタイムの意思決定をサポートする統合調達システムの需要を増加させます。クラウドベースのプラットフォームは、スケーラビリティ、リモートアクセス、および強力なセキュリティを提供することで導入をさらに加速させます。これらの進歩は、調達サイクルを短縮し、運用効率を向上させ、小売サプライチェーン全体でのコンプライアンスを強化し、デジタル調達ツールの急速な採用を促進します。
- 例えば、ユニリーバは小売チャネル全体で高度なデジタル調達ダッシュボードを実施し、リアルタイムの支出透明性とカテゴリーレベルの予測を改善しました。
コスト最適化とサプライヤー効率の向上に注力
小売業者は、運用コストの上昇、サプライチェーンの不確実性、材料価格の変動に対応するため、構造化された調達戦略を優先しています。現代の調達システムは、リアルタイムのコスト追跡、サプライヤーのパフォーマンス監視の改善、契約管理の効率化を提供し、無駄や支出の漏れを削減します。自動化された調達プラットフォームは、需要を統合し、カテゴリの可視性を高めることで交渉能力を強化します。集中化された調達は、方針の遵守を確保し、手動エラーを減らし、一貫したサプライヤーの関与を促進します。その結果、小売業者はコストを最適化し、生産性を向上させ、サプライチェーンの回復力を高めるデジタル調達ツールをますます採用しています。
- 例えば、ウォルマートは、調達、物流、調達機能全体でのデジタルトランスフォーメーションの一環として、効率を高め、調達ワークフローを自動化するためにAI駆動のサプライチェーンおよび物流ツールの拡張を公に発表しました。
グローバル小売ネットワークとサプライヤーエコシステムの拡大
グローバルな拡大は、小売業者が複数の地域にわたる多様なサプライヤーエコシステムを管理できる調達プラットフォームを採用することを促進しています。国境を越えた調達には、多言語の文書化、さまざまな規制ニーズ、リアルタイムの調整をサポートするシステムが必要です。小売業者はリスクを軽減するために調達基盤を多様化しており、ベンダーのオンボーディング、品質チェック、契約ライフサイクル管理の効率化が求められています。グローバルネットワークが成長するにつれ、小売業者はサプライヤーのパフォーマンス、物流のタイムライン、持続可能性の遵守に対する可視性を強化する必要があります。統合された調達プラットフォームは、標準化されたプロセスを可能にし、供給の信頼性を向上させ、拡大する小売エコシステム全体で高品質の調達をサポートします。
主要なトレンドと機会
AI駆動および予測調達技術の採用拡大
AI対応の調達は、予測インテリジェンスと自動化を調達ワークフロー全体で可能にする主要な機会として浮上しています。予測分析は需要予測を改善し、サプライヤーのリスクを特定し、高精度で購買決定を最適化します。インテリジェントアシスタントやチャットボットは承認を自動化し、調達の問い合わせに応答し、価格やサプライヤーの行動の異常を検出します。機械学習は、トレンドやパフォーマンスパターンを明らかにすることでサプライヤーの評価を強化します。これらの機能は手作業を削減し、意思決定を強化し、急速に変化する小売環境に合わせたよりスマートでスケーラブルな調達システムを求める小売業者にとって大きな価値を創造します。
- 例えば、IBMのWatson Supply Chain Insightsは、NLPベースのアシスタントを使用してサプライヤーのパフォーマンスを監視し、調達チームに中断やリスク信号を自動的に通知します。
持続可能で倫理的な調達慣行への需要の高まり
持続可能性と倫理的な調達は、小売業者がESG目標や規制要件に合わせて調達戦略に影響を与えています。小売業者は、環境パフォーマンス、労働慣行、持続可能性基準への準拠についてサプライヤーを評価することが増えています。デジタル調達プラットフォームは、持続可能性スコアリング、トレーサビリティツール、ブロックチェーン監査トレイルを統合し、サプライチェーン全体の透明性を提供します。倫理的な調達はブランドの評判を強化し、非準拠サプライヤーに関連する規制リスクを軽減します。この変化は、持続可能性分析、サプライヤーリスクモニタリング、トレーサビリティソリューションを提供するベンダーにとって強力な機会を提供し、小売業者が調達業務に責任ある調達を組み込むことを可能にします。
- 例えば、Walmartは「Sustainability Hub」とデジタルサプライヤー評価ツールを拡大し、世界中のサプライヤーの排出量、再生可能な慣行、倫理的な準拠を評価しています。
主要な課題
グローバル小売サプライチェーンにおけるサプライヤーリスクと中断
小売業者は、地政学的な変化、物流の遅延、材料不足、気候による中断からのサプライヤー関連リスクの増加に直面しています。複数の地域にわたる多様なサプライヤーネットワークを管理することは、リアルタイムの可視性ツールなしでは困難です。サプライヤーのパフォーマンス、コンプライアンス、運用の安定性に関する洞察が限られていると、コスト超過や在庫不足を引き起こす可能性があります。サプライヤー基盤の拡大は、多くの小売業者が効果的に管理するのに苦労する複雑さを追加します。供給の継続性を確保し、サービスレベルを維持し、変動するサプライヤーの状況に適応することは、調達効率と全体的な運用の回復力に影響を与える持続的な課題です。
データ統合の複雑さとレガシーシステムの制限
現代の調達プラットフォームとレガシーERP、財務、在庫システム間の統合の難しさがデジタルトランスフォーメーションを妨げています。ビジネスユニット間のデータの断片化は、支出分析、サプライヤー評価、契約管理の不一致を引き起こします。レガシーシステムはしばしば柔軟性に欠け、データ交換を遅らせ、プロセスの透明性を低下させ、意思決定の正確性に影響を与えます。高度な調達技術への移行には、ITのアップグレード、熟練した人材、組織の適応が必要であり、実装を遅らせる可能性があります。シームレスな統合がなければ、小売業者は自動化された調達の完全な価値を引き出すのに苦労し、調達活動全体で運用の非効率性に直面します。
地域分析
北アメリカ
北米は、デジタル調達プラットフォームの強力な採用、先進的な小売インフラ、そして自動化と支出最適化への明確な焦点により、2024年に小売調達市場の最大シェアである34.7%を占めました。米国とカナダの小売業者は、運用効率を向上させるために、AI対応の調達ツール、クラウドベースのスイート、およびサプライヤー分析にますます投資しています。この地域は、成熟した技術エコシステムとコンプライアンス重視の調達慣行の広範な受け入れから恩恵を受けています。ESGに整合した調達と戦略的サプライヤーパートナーシップへの強調が、北米のリーダーシップポジションをさらに強化し続けています。
ヨーロッパ
ヨーロッパは、厳格な規制フレームワーク、持続可能性の義務、および小売サプライチェーン全体でのデジタルトランスフォーメーションの加速に支えられ、2024年に28.4%の市場シェアを占めました。ドイツ、英国、フランス、北欧の小売業者は、サプライヤーの透明性、倫理的調達、およびコンプライアンス重視の調達を優先し、先進的な調達プラットフォームの採用を推進しています。国境を越えた小売業務の拡大により、多様なサプライヤーネットワークを管理する統合調達システムの需要が増加しています。デジタル調達、トレーサビリティ、および標準化された報告を促進する政府支援のイニシアチブが採用をさらに強化しています。ヨーロッパのグリーン調達への焦点は、持続可能な調達技術におけるリーダーとしての地域の地位をますます強化しています。
アジア太平洋
アジア太平洋は、急速な小売拡大、強力な電子商取引の浸透、およびデジタル調達ツールの展開の増加により、2024年に24.9%のシェアを獲得し、最も成長が速い地域として浮上しました。中国、インド、日本、韓国の小売業者は、複雑なサプライヤーエコシステムと大量調達業務を処理するために調達機能を近代化しています。クラウドベースの調達ソリューションとAI駆動の分析への投資は、拡大する小売ネットワーク全体での効率とスケーラビリティをサポートしています。政府のデジタル化プログラムとサプライチェーンの近代化イニシアチブが採用をさらに加速させています。この地域の大規模なサプライヤーベースとコスト最適化への強い焦点が、アジア太平洋を主要な成長拠点として強化しています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、チリ、コロンビアの小売チェーン間でのデジタル採用の増加により、2024年に7.3%の市場シェアを占めました。小売業者は、上昇するサプライチェーンコストをより良く管理し、ベンダーとのやり取りにおける透明性を向上させるために調達の自動化を統合しています。現代的な小売フォーマットと地域の電子商取引プラットフォームの成長が、スケーラブルな調達ソリューションの需要を促進しています。しかし、さまざまな規制環境と不均一なデジタルインフラが課題をもたらしています。これらの制約にもかかわらず、クラウドベースの調達の採用が拡大しており、小売の近代化への継続的な投資が調達技術の安定した長期的成長をサポートしています。
中東・アフリカ
中東・アフリカ地域は、UAE、サウジアラビア、南アフリカでのデジタル調達採用の増加に支えられ、2024年に4.7%のシェアを占めました。小売インフラの拡大、クラウド技術への投資の増加、サプライヤーコンプライアンスへの関心の高まりが市場の成長を促進しています。小売業者は、可視性を向上させ、調達サイクルタイムを短縮し、サプライヤー管理を強化するために調達プラットフォームを採用しています。デジタルトランスフォーメーションとサプライチェーンの近代化を促進する政府のイニシアチブが採用をさらに奨励しています。一部の市場ではスケーリングの課題に直面していますが、自動化された調達と持続可能な調達慣行への関心が、地域全体での緩やかな拡大をサポートしています。
市場セグメンテーション
コンポーネント別
- ソリューション
- サービス
導入別
- クラウド
- オンプレミス
企業規模別
- 大企業
- 中小企業
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
小売調達市場は、調達効率の向上、サプライヤーとの協力、デジタル調達の自動化に焦点を当てたグローバルおよび地域のソリューションプロバイダーの多様な環境を特徴としています。Cegid、Epicor Software Corporation、GEP、Infor、International Business Machines Corporation、Ivalua Inc.、Blue Yonder Group, Inc.、Oracle、Proactis Holdings Limited、SAP SEなどの主要プレーヤーは、AI駆動の分析、クラウドベースの調達スイート、統合サプライヤー管理プラットフォームを通じて能力を積極的に拡大しています。これらの企業は、動的な小売環境に合わせたモジュラー、スケーラブル、コンプライアンス重視のソリューションを強調しています。製品のアップグレード、プラットフォームの近代化、エコシステムのパートナーシップを含む戦略的イニシアチブが市場での存在感を強化しています。ベンダーは、予測調達、持続可能性の追跡、リアルタイムのサプライヤーパフォーマンスモニタリングにますます投資し、提供を差別化しています。小売業者がコスト最適化、透明性、ESGに準拠した調達を優先する中、主要プロバイダーは高度な自動化、より強力な相互運用性、強化されたユーザーエクスペリエンスを提供することで競争し、急速に進化し革新駆動の競争環境を形成しています。
主要プレイヤー分析
- Blue Yonder Group, Inc.
- Proactis Holdings Limited
- Cegid
- Oracle
- Epicor Software Corporation
- SAP SE
- Ivalua Inc.
- International Business Machines Corporation
- GEP
- Infor
最近の展開
- 2024年8月、コスタコーヒーは、GEP SOFTWARE調達プラットフォームを利用して、グローバルな直接および間接支出カテゴリ全体で調達活動を自動化し、効率化する計画を発表しました。
- 2025年6月、AIネイティブの調達プラットフォームであるLevelpathは、AI駆動の調達、契約、サプライヤー管理ツールを加速するために、5,500万米ドルのシリーズB資金調達ラウンドを完了しました。
- 2024年6月、Infor Nexusは、Burton Snowboardsとのコラボレーションで作成された新しい「Map and Trace」アプリケーションを導入し、サプライヤーの効率的なマッピング、マルチティアの可視性、および詳細なトランザクションの追跡可能性を提供して、証明書の要件をサポートします。
レポートの範囲
この調査レポートは、コンポーネント、導入、企業規模、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場はAI駆動の調達と予測調達ツールの採用が加速するでしょう。
- クラウドベースの調達プラットフォームは、スケーラビリティと低い運用コストのために引き続き支配的であるでしょう。
- 小売業者は、サプライヤー評価と調達決定に持続可能性指標をますます統合するでしょう。
- 自動化は契約管理を効率化し、調達ワークフロー全体で手動介入を減少させるでしょう。
- サプライヤーリスク管理ソリューションは、世界的なサプライチェーンの混乱が続く中で注目を集めるでしょう。
- リアルタイム分析は、より正確な需要予測と支出最適化を可能にします。
- 中小企業は、改善された手頃な価格と使いやすさのために、デジタル調達プラットフォームをより速いペースで採用するでしょう。
- 調達、物流、および金融システム間の相互運用性が重要な投資優先事項となるでしょう。
- 小売業者は、サプライヤーエコシステム全体の透明性を向上させるために、多企業間のコラボレーションを拡大するでしょう。
- ブロックチェーンと追跡技術の採用は、小売調達の説明責任を強化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
小売調達市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、小売調達市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた小売調達および調達市場のセグメントはどれですか?
小売調達市場の成長を促進している主な要因は何ですか?
小売調達市場の主要企業はどこですか?
2024年に小売調達市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 小売調達および調達市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の小売調達および調達市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,820 million → 2032: USD 19,080.37 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 小売調達および調達市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 小売調達および調達市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における小売調達および調達市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 小売調達および調達市場市場の成長要因
- 3.3 小売調達および調達市場市場の抑制要因および課題
- 3.4 小売調達および調達市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 小売調達および調達市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 小売調達および調達市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、小売調達および調達市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 小売調達および調達市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 小売調達および調達市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は小売調達および調達市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 小売調達および調達市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 小売調達および調達市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 小売調達および調達市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 小売調達および調達市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新小売調達および調達市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の小売調達および調達市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の小売調達および調達市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の小売調達および調達市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の小売調達および調達市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの小売調達および調達市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の小売調達および調達市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの小売調達および調達市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 小売調達および調達市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
