
市場概要
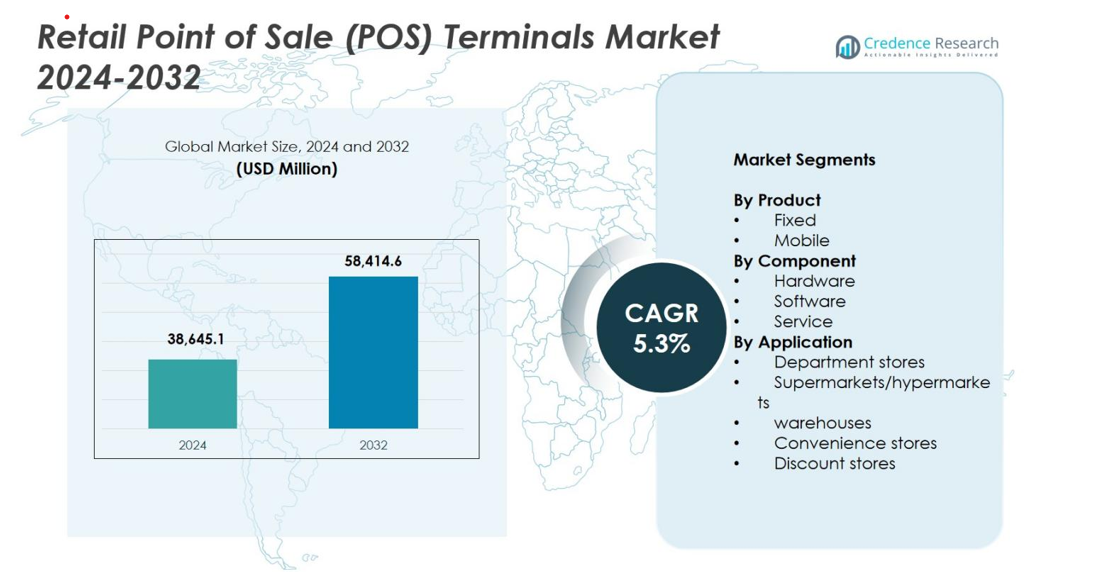
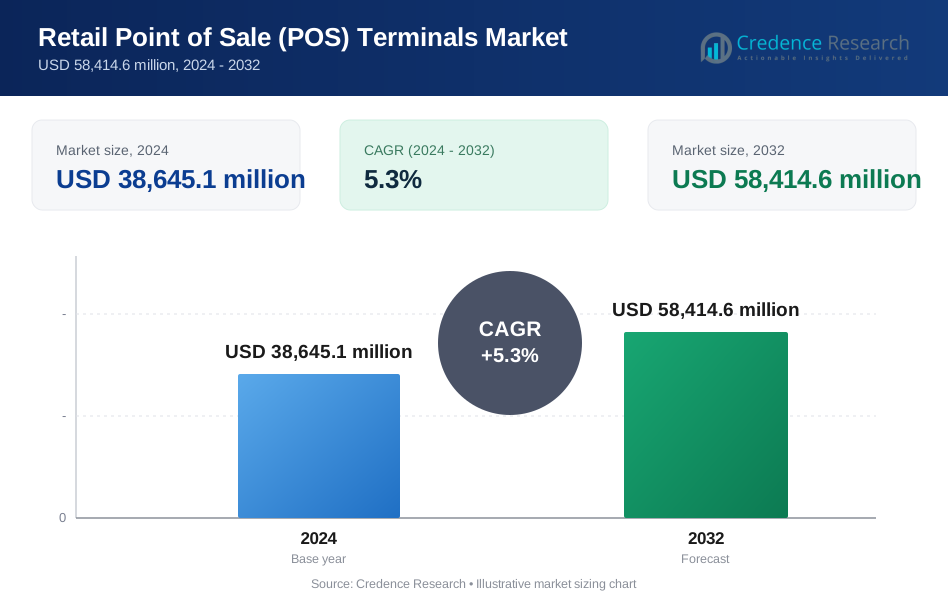
小売業の販売時点管理(POS)端末市場規模は2024年に38,645.1百万米ドルと評価され、予測期間中に5.3%のCAGRで2032年までに58,414.6百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 小売業の販売時点管理(POS)端末市場規模 2024 | 38,645.1百万米ドル |
| 小売業の販売時点管理(POS)端末市場、CAGR | 5.3% |
| 小売業の販売時点管理(POS)端末市場規模 2032 | 58,414.6百万米ドル |
小売業の販売時点管理(POS)端末市場は、Shopify Inc.、Square、PayPal Zettle、Lightspeed、Clover、SumUp、NCR Corporation、Aptos、Cegid Group、Ctac NVなどのグローバルおよび地域の主要プレーヤーによって形成されており、デジタル決済機能の進化、モバイルPOSの採用、クラウドベースの小売管理を推進しています。これらの企業は、進化する小売需要をサポートするために、取引速度、セキュリティ、オムニチャネル統合の強化に焦点を当てています。2024年には、北米が34.2%のシェアで市場をリードし、急速なデジタル決済の採用と主要技術プロバイダーの強力な存在感に支えられ、次いでアジア太平洋が28.9%で、小売インフラの拡大とキャッシュレスイニシアチブによって推進されています。
市場の洞察
- 小売業の販売時点管理(POS)端末市場は2024年に38,645.1百万米ドルと評価され、2032年までに5.3%のCAGRで成長すると予測されています。
- 市場の成長は、オムニチャネル小売の採用の増加、非接触決済の需要の増加、POSシステムと在庫、ロイヤルティ、データ分析プラットフォームとの強力な統合によって推進されています。
- 主なトレンドには、クラウドベースおよびモバイルPOSソリューションの急速な普及、AIおよびIoT対応端末の拡大、スーパーマーケット、コンビニエンスストア、専門小売フォーマット全体でのチェックアウトシステムの近代化が含まれます。
- Shopify Inc.、Square、PayPal Zettle、Lightspeed、Clover、SumUp、NCR Corporation、Aptos、Cegid Group、Ctac NVなどの主要プレーヤーは革新を続けており、固定POSが62.4%のシェアを持つ支配的な製品セグメントとして位置づけられています。
- 地域的には、北米が34.2%のシェアでリードし、次いでアジア太平洋が28.9%、ヨーロッパが26.8%、ラテンアメリカが6.5%、MEAが3.6%と続き、強力なグローバル小売デジタル化を反映しています。
市場セグメンテーション分析
製品別
小売業の販売時点管理(POS)端末市場は、固定POSシステムとモバイルPOSシステムに分かれており、2024年には固定POSが市場の62.4%を占めて支配しています。このリーダーシップは、安定した高容量の取引システムと堅牢な周辺機器の統合を必要とするスーパーマーケット、ハイパーマーケット、大規模小売チェーンでの強力な採用によって推進されています。固定POS端末は、強化されたセキュリティ、高度な在庫管理、ピーク時の一貫したパフォーマンスを提供します。モバイルPOSは、コンビニエンスストアや専門小売環境でのキュー解消ソリューションと柔軟なチェックアウト体験の需要の高まりにより急速に拡大しています。
- 例えば、NCR Voyixの「Emerald POS」プラットフォームは、Northgate González Marketなどの主要な食料品小売業者によって使用されています。
コンポーネント別
コンポーネントセグメント内では、市場はハードウェア、ソフトウェア、サービスを含み、2024年にはハードウェアが47.8%で最大のシェアを占めています。成長は、継続的な端末のアップグレード、非接触型決済デバイスの導入の増加、EMV準拠システムへの移行によって支えられています。小売業者は、オムニチャネル運営と迅速なチェックアウトワークフローをサポートするために耐久性のある高性能ハードウェアを優先します。ソフトウェアの採用は、クラウドベースのPOS、AI駆動の分析、リアルタイムデータインサイトによって加速しており、サービス提供は、小売業者が統合、メンテナンス、管理サポートソリューションを求める中で勢いを増しています。
- 例えば、NCR Voyixは2024年に最新のセルフチェックアウトとPOSハードウェアの強化を導入し、高トラフィックの小売店での取引速度と信頼性を向上させるためにアップグレードされたスキャナーとタッチスクリーンを追加しました。
用途別
用途セグメントは、百貨店、スーパーマーケット/ハイパーマーケット、倉庫、コンビニエンスストア、ディスカウントストアをカバーしており、2024年にはスーパーマーケット/ハイパーマーケットが38.6%のシェアでリードしています。この支配は、高い取引量、複数レーンのチェックアウトニーズ、在庫追跡、ロイヤルティプログラム、動的価格設定をサポートする統合POSソリューションの需要から来ています。百貨店は統一されたオムニチャネル体験のために高度なPOSをますます導入しており、コンビニエンスストアとディスカウントストアは、スピードとスペース効率のためにコンパクトまたはモバイルPOSシステムを採用しています。倉庫は、請求、在庫処理、物流ワークフローを最適化するために頑丈なPOS端末に依存しています。
主要な成長ドライバー
オムニチャネル小売の採用拡大
オムニチャネル小売への加速するシフトは、小売業の販売時点管理(POS)端末市場の主要な成長ドライバーとして位置づけられています。小売業者は、シームレスなショッピング体験を提供するために物理的およびデジタルの販売チャネルをますます統合しており、POSシステムは統一されたコマースを可能にする技術的な基盤として機能します。現代のPOS端末は、リアルタイムの在庫更新、クロスチャネル決済、クリック&コレクトサービス、オンラインプラットフォームと店内業務全体での同期された顧客データをサポートします。小売業者がパーソナライズ、迅速なチェックアウト、統合されたロイヤルティプログラムを優先する中で、分析とクラウド接続を備えた高度なPOSソリューションの需要が高まっています。モバイルPOSシステムの採用拡大は、特に高トラフィック環境での柔軟性を高め、顧客サービスを向上させます。この運用効率と体験型小売の融合は、市場拡大を大きく促進します。
- 例えば、Shopify POSは、オンラインとオフラインの販売を結びつける統合コマースの基盤として引き続き展開されています。2024年から2025年にかけて、Shopifyは機能を強化し、小売業者が在庫、顧客データ、チェックアウト、返品をチャネル間で同期できるようにしました。そのため、顧客がオンラインまたは店舗で買い物をする際に、カート、ロイヤルティプロファイル、購入履歴が追随します。
非接触型およびデジタル決済ソリューションの需要増加
非接触型およびデジタル決済の好みが高まる中、現代のPOS端末の採用が世界的に強化されています。消費者は、モバイルウォレット、NFC対応カード、QRベースの取引の普及により、迅速で安全かつタッチフリーな支払い体験をますます期待しています。小売業者は、EMVやPCI-DSSなどのグローバルなセキュリティ基準に準拠しながら、多様なデジタル決済モードを処理できる高度なPOSシステムにアップグレードして対応しています。パンデミックはタッチレス取引への行動変化を加速させ、デジタル決済を小売業における長期的な標準にしました。金融包摂の取り組み、キャッシュレス経済への規制の推進、発展途上地域でのデジタルトランスフォーメーションプログラムがPOSの展開をさらに刺激しています。企業が詐欺の削減、取引速度の向上、顧客の信頼性向上を求める中、安全で多機能なPOS端末の需要は引き続き増加しています。
- 例えば、Visaは2024年に、グローバルネットワークにおける対面取引の70%以上が非接触型であると報告し、タップ・トゥ・ペイをサポートする端末の必要性を強調しました。
データ駆動型小売業務の必要性の増加
データ駆動型の意思決定への重視が高まる中、高度なPOS端末の採用が大幅に促進されています。小売業者は、購入行動を分析し、在庫レベルを最適化し、ピーク時間を特定し、ターゲットを絞ったプロモーション戦略を設計するための重要な情報源としてPOSデータを利用しています。AIとクラウド分析を備えた最新のPOSシステムは、商品化の精度を向上させ、在庫切れを減少させ、運用効率を改善するリアルタイムの洞察を提供します。POSとCRM、ERP、サプライチェーンシステムの統合により、バリューチェーン全体でのデータの可視性がさらに強化されます。競争が激化する中、小売業者は分析対応のPOSプラットフォームに依存して、パーソナライズされた顧客体験を提供し、労働力管理を効率化しています。このインテリジェントな小売エコシステムへのシフトは、継続的なデータ処理と実用的な洞察を可能にする次世代POS端末の強力な需要を促進しています。
主要なトレンドと機会
クラウドベースおよびモバイルPOSソリューションへの急速なシフト
小売POS端末市場を再形成する主要なトレンドは、クラウドベースおよびモバイルPOSプラットフォームの採用の加速です。クラウドPOSシステムは、リモートアクセス、自動更新、集中データ管理、eコマースプラットフォームとのシームレスな統合を可能にし、複数店舗の運営に理想的です。小売業者は、初期費用の削減、サブスクリプションベースの価格設定、スケーラビリティの向上の恩恵を受けています。一方、モバイルPOSソリューションは、より柔軟な店舗レイアウト、ラインバスティングワークフロー、販売フロアでの直接的なパーソナライズされた顧客インタラクションの機会を開放します。これらのシステムは、迅速なオンボーディング、簡素化されたメンテナンス、ロイヤルティプログラムや在庫ツールなどのサードパーティアプリケーションとの接続を容易にします。小売業者が進化するデジタル環境での機敏性と運用効率を求める中、クラウドおよびモバイルPOSは重要な成長の道を示しています。
- 例えば、Shopifyは2024年にクラウドベースのPOS機能を拡張し、小売業者がオンラインと店内のカート、返品、在庫を単一のクラウドダッシュボードで統合できるようにしました。
POSシステムにおけるAI、IoT、および高度な分析の統合
市場は、POSシステムへのAI、IoT、および高度な分析の統合によって強力な機会を目撃しています。AI搭載のPOSは、需要予測を強化し、製品の推奨を自動化し、リアルタイムの異常監視を通じて不正検出を強化します。IoT対応デバイスは、POSをセンサー、スマートシェルフ、在庫システムと接続し、運用の可視性を向上させ、在庫管理を合理化します。小売業者は、行動データをキャプチャするPOSシステムをますます採用し、パーソナライズされたプロモーションや動的価格戦略を可能にしています。高度な分析を使用することで、企業は購入パターン、店舗のパフォーマンス、および運用上のボトルネックについてより深い洞察を得ることができます。小売環境がより自動化され、接続されるにつれて、インテリジェントで相互運用可能な分析駆動型のPOSエコシステムを提供するベンダーにとっての機会が拡大します。
- 例えば、WalmartのAIおよびコンピュータビジョンに基づく在庫および棚分析システムは、2024年に拡張され、店内のPOSデータと統合して補充を最適化し、在庫切れを減らします。
主要な課題
高い導入およびアップグレードコスト
小売POS端末市場における主要な課題の一つは、設置、統合、およびアップグレードに関連する多額のコストです。特に中小企業の小売業者は、新しいハードウェア、ソフトウェアのサブスクリプション、およびスタッフのトレーニングを必要とする最新のPOSシステムを採用する際に、財政的制約に直面することがよくあります。レガシーシステムからクラウドベースまたはデジタルに進化したPOSへの移行には、互換性の問題、セキュリティコンプライアンス、および導入中のダウンタイムの可能性が伴います。継続的な技術の進歩はさらに定期的なアップグレードを必要とし、長期的な運用コストを増加させます。これらの財政的および物流的負担は、採用率を遅らせ、小規模な小売業者が長期的な利益にもかかわらず、高度なPOS機能を完全に活用することを妨げる可能性があります。
サイバーセキュリティのリスクとデータプライバシーの懸念
サイバーセキュリティは、POS端末がクラウドプラットフォーム、デジタル決済システム、および相互接続された小売ネットワークにますます接続されるにつれて、重要な課題として残っています。POSシステムは、マルウェア攻撃、データ侵害、および支払いカード詐欺に対して脆弱であり、小売業者は高度なセキュリティフレームワークに多額の投資を余儀なくされています。PCI-DSS、EMV標準、および地域のデータ保護規制の遵守を確保することは、複雑さとコストを追加します。小売環境を標的とする脅威が増加する中、単一の侵害でも財務的損失、評判の損害、および規制上の罰則を引き起こす可能性があります。エンドツーエンドの暗号化、多要素認証、および継続的なセキュリティ監視を維持することは、特に大規模または分散型のPOSネットワークを運営する小売業者にとって不可欠でありながら、要求の厳しいものとなります。
地域分析
北アメリカ
北米は、急速な技術採用、デジタル決済システムの高い普及率、オムニチャネル小売インフラへの強力な投資により、2024年に小売POS端末市場で34.2%のシェアを占めました。主要な小売業者は、取引速度を向上させ、在庫の可視性を改善し、非接触決済をサポートするために、先進的なPOSハードウェアとクラウドベースのプラットフォームを展開し続けています。主要なソリューションプロバイダーの存在と頻繁なシステムアップグレードが地域の成長をさらに強化しています。専門店、クイックサービスレストラン、コンビニエンスストアでのモバイルPOSソリューションの需要の高まりが、米国とカナダ全体での市場拡大に大きく貢献しています。
ヨーロッパ
ヨーロッパは、EMV準拠システムの広範な採用、キャッシュレス決済エコシステムの拡大、安全な取引技術に対する強力な規制の重視により、2024年に小売POS端末市場で26.8%のシェアを占めました。ドイツ、英国、フランス、北欧諸国の小売業者は、運用効率を向上させ、チェックアウト体験を向上させるために、クラウドベースのPOSおよびモビリティソリューションをますます統合しています。成長はまた、シームレスなPOS統合を必要とするeコマースの浸透とオムニチャネル戦略の高まりによっても促進されています。レガシー小売フォーマットの近代化、デジタルウォレットと非接触決済の継続的な需要とともに、地域全体での市場開発をさらに促進しています。
アジア太平洋
アジア太平洋地域は、急速な小売拡大、デジタル決済の消費者採用の増加、政府主導のキャッシュレス経済イニシアチブにより、2024年に28.9%のシェアで最も成長が速い地域として浮上しました。中国、インド、日本、東南アジア市場は、高い取引量とダイナミックな小売フォーマットをサポートするために、POSの近代化に多額の投資を行っています。モバイルPOSの展開は、特にコスト効率と柔軟性のために強力です。急成長するeコマースセクターとAIおよびクラウド駆動のPOSプラットフォームの統合の増加が成長をさらに加速させています。拡大するスーパーマーケット、コンビニエンスチェーン、小規模小売業者が地域全体での大きな需要を引き続き牽引しています。
ラテンアメリカ
ラテンアメリカは、支払いインフラの改善、スマートフォンの普及率の上昇、デジタルウォレットの利用増加により、2024年に市場の6.5%を占めました。ブラジルとメキシコは、電子決済とコンプライアンス要件をサポートするために、小売業者が業務をデジタル化し、古いPOSシステムをアップグレードする中で、地域の採用をリードしています。モバイルPOSの採用は、手頃な価格と使いやすさのために、中小規模の小売業者の間で加速しています。経済改革、金融包摂イニシアチブ、小売フォーマットの近代化が、市場の安定した拡大に寄与していますが、地域全体でのセキュリティ懸念や不均一なデジタルインフラに関連する課題もあります。
中東・アフリカ(MEA)
中東・アフリカ地域は、2024年に3.6%のシェアを占め、現代的な小売フォーマットの台頭、キャッシュレス取引を促進する政府の取り組み、eコマースの採用の増加によって支えられています。UAE、サウジアラビア、南アフリカは、デジタル決済とシームレスなチェックアウト体験に対する消費者の需要の増加に対応するために、先進的なPOSシステムに投資している主要な貢献者です。モバイルPOSソリューションは、低い設置コストと改善された柔軟性のために、中小企業の間で注目を集めています。アフリカの一部でのインフラの課題にもかかわらず、小売セクターの近代化とフィンテックエコシステムの拡大が、MEA全体での成長機会を引き続き開放しています。
市場セグメンテーション
製品別
- 固定
- モバイル
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
用途別
- 百貨店
- スーパーマーケット/ハイパーマーケット
- 倉庫
- コンビニエンスストア
- ディスカウントストア
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
小売業のPOS端末市場は、多様でダイナミックな競争環境を特徴としており、グローバルな技術プロバイダー、決済ソリューション企業、新興のクラウドベースのPOSベンダーによって形成されています。Shopify Inc.、Square、PayPal Zettle、Lightspeed、Clover、SumUp、NCR Corporation、Aptos、Cegid Group、Ctac NVなどの主要企業は、先進的な決済技術、モバイルPOSの採用、統合されたオムニチャネル機能を通じて革新を推進しています。これらの企業は、ユーザーエクスペリエンスの向上、取引の安全性の向上、小売業者の規模に合わせたスケーラブルなクラウドベースのプラットフォームの提供に注力しています。戦略的なパートナーシップ、製品のアップグレード、地理的な拡大は、市場での存在感を強化するための中心的な要素です。ベンダーは、AI対応の分析、非接触決済サポート、小売管理システムとのシームレスな統合にますます投資して、提供する製品を差別化しています。競争が激化する中、プロバイダーは柔軟な価格モデルとサブスクリプションベースのソリューションを優先して中小企業を惹きつけ、大規模な小売業者は堅牢なエンタープライズグレードのPOSエコシステムを求めています。
主要プレイヤー分析
- Cegidグループ
- PayPal Zettle
- Aptos(ゴールドマン・サックス商業銀行部門)
- Square
- Ctac NV
- Lightspeed
- NCRコーポレーション
- SumUp
- Clover
- Shopify Inc.
最近の展開
- 2025年12月、PAXテクノロジーはWinkと戦略的パートナーシップを結び、PAXのAndroid決済端末にマルチモーダル生体認証(顔、手のひら、または音声ID)を追加し、より迅速でハンズフリー、かつ安全なチェックアウトを提供することを目指しました。
- 2025年11月、ToneTagはAI対応の決済受け入れ端末「RetailPOD 3.0」を発表し、「話す、取引する、販売する」ことを目的とした、再構築された小売店向けPOS体験を示しました。
- 2025年8月、PAXテクノロジーの親会社であるPAXグローバルは、オーストラリアのRKIサービスがPCI PIN認証を取得し、アジア太平洋地域のPOS市場における決済セキュリティの提供と付加価値サービスを強化したと発表しました。
レポートのカバレッジ
この調査レポートは、製品、コンポーネント、アプリケーション、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形作る技術の進歩についても探ります。また、外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、世界の小売環境全体でクラウドベースおよびモバイルPOSプラットフォームの安定した採用を経験するでしょう。
- AIと分析の統合により、リアルタイムの意思決定と個別の顧客エンゲージメントが強化されます。
- 非接触およびデジタル決済の採用が加速し、先進的なPOSシステムへのアップグレードを促進します。
- 小売業者は、レガシーインフラを統合されたオムニチャネルPOSエコシステムに置き換えることが増えるでしょう。
- モバイルPOSソリューションは、コンビニエンスストア、クイックサービスレストラン、小規模小売フォーマットで急速に拡大します。
- デジタルトランザクションとデータ量の増加に伴い、強化されたサイバーセキュリティフレームワークが不可欠になります。
- POSベンダーは、モジュラー、スケーラブル、サブスクリプションベースの展開モデルに焦点を当てます。
- IoTと接続された小売技術が自動化、在庫追跡、運用の可視性を向上させます。
- 発展途上地域では、デジタル化の進展と組織化された小売の拡大により、強い成長が見込まれます。
- 決済プロバイダーとPOSベンダー間の戦略的パートナーシップが、市場の革新と競争力を再構築します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
小売業向けポイントオブセール(POS)端末市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、小売業のポイントオブセール(POS)端末市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた小売ポイントオブセール(POS)端末の市場セグメントはどれですか?
小売業向けポイントオブセール(POS)端末市場の成長を促進している主な要因は何ですか?
小売業のポイントオブセール(POS)端末市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 小売POS端末市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の小売POS端末市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 38,645.1 million → 2032: USD 58,414.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 小売POS端末市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 小売POS端末市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における小売POS端末市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 小売POS端末市場市場の成長要因
- 3.3 小売POS端末市場市場の抑制要因および課題
- 3.4 小売POS端末市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 小売POS端末市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 小売POS端末市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、小売POS端末市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 小売POS端末市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 小売POS端末市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は小売POS端末市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 小売POS端末市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 小売POS端末市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 小売POS端末市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 小売POS端末市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新小売POS端末市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の小売POS端末市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の小売POS端末市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の小売POS端末市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の小売POS端末市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの小売POS端末市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の小売POS端末市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの小売POS端末市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 小売POS端末市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
