
市場概要
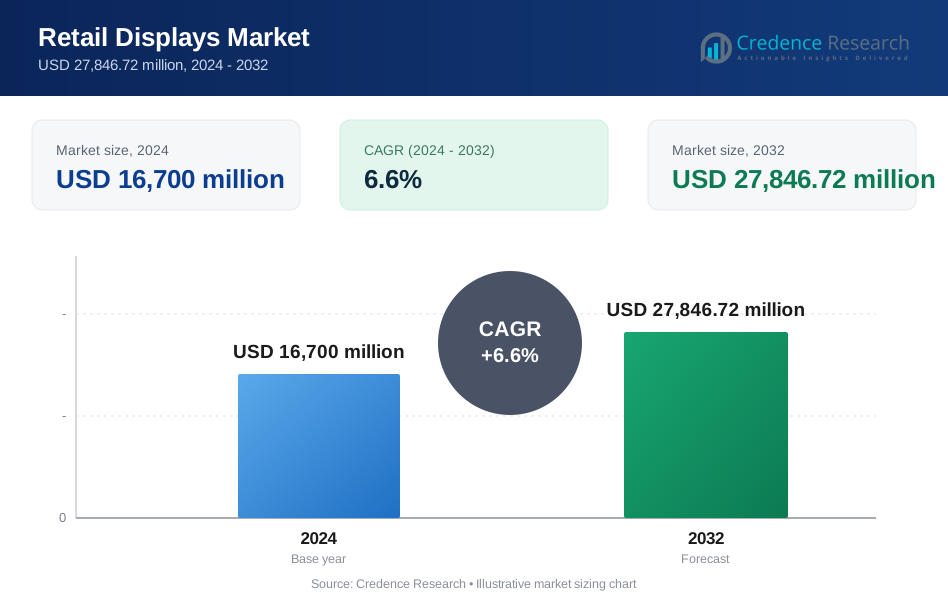
小売ディスプレイ市場の規模は2024年に1,670億米ドルと評価され、2032年までに2,784.672億米ドルに達すると予測されており、予測期間中のCAGRは6.6%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 小売ディスプレイ市場規模 2024 | 1,670億米ドル |
| 小売ディスプレイ市場、CAGR | 6.6% |
| 小売ディスプレイ市場規模 2032 | 2,784.672億米ドル |
小売ディスプレイ市場は、AU Optronics Corp.、シャープ株式会社、BOE Technology Group Co., Ltd.、東芝株式会社、パナソニック株式会社、Innolux Corporation、NECディスプレイソリューションズ株式会社、LG Display Co., Ltd.、ソニー株式会社、サムスン電子株式会社などの主要プレーヤーによる強力な競争を示しており、これらの企業は進化する小売ニーズに対応するために、ディスプレイ技術、モジュラーデザイン、デジタルサイネージソリューションを継続的に進化させています。地域的には、北米が2024年に32.4%のシェアで市場を支配し、広範な店舗の近代化とデジタル小売技術の高い採用により牽引されています。ヨーロッパとアジア太平洋が続き、成長する小売インフラ、持続可能性を重視した革新、組織化された小売フォーマットの急速な拡大に支えられています。
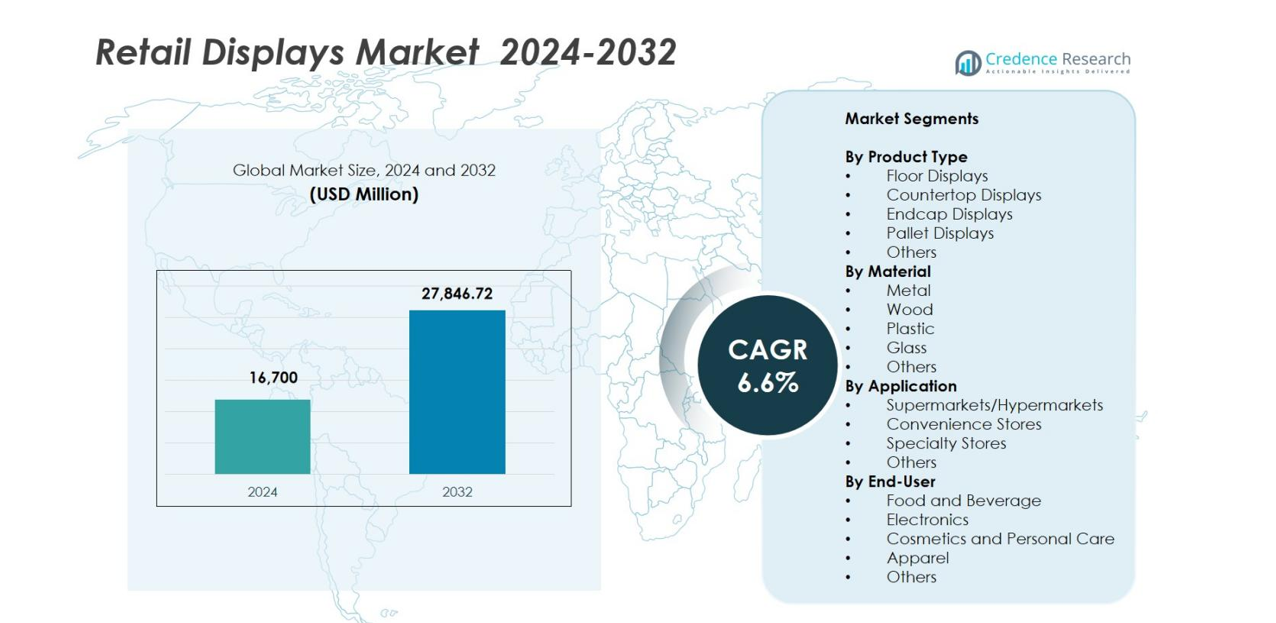
市場の洞察
- 小売ディスプレイ市場は2024年に1,670億米ドルと評価され、2032年までに2,784.672億米ドルに達すると予測されており、6.6%のCAGRを記録しています。
- 成長は、店舗の近代化の進展、ビジュアルマーチャンダイジングへの注力の増加、スーパーマーケット、コンビニエンスストア、専門店でのモジュラーおよびデジタルディスプレイシステムの採用拡大によって推進されています。
- 持続可能性に焦点を当てた材料、スマートデジタルサイネージ、インタラクティブディスプレイ、オムニチャネル小売の統合が、製品革新と小売業者の購買行動を形作る重要なトレンドとして浮上しています。
- 市場には、AU Optronics、パナソニック、シャープ、Innolux、NECディスプレイソリューションズ、LG Display、ソニー、サムスンなどの強力なプレーヤーが含まれ、技術のアップグレードとカスタマイズ可能なソリューションを通じて競争が激化しています。
- 北米が32.4%のシェアでトップを占め、ヨーロッパが28.1%、アジア太平洋が27.6%で続き、フロアディスプレイが34.8%のシェアで製品タイプを支配し、耐久性と長寿命の利点から金属ベースの材料が38.2%でリードしています。
市場セグメンテーション分析
製品タイプ別
小売ディスプレイ市場はフロアディスプレイが支配しており、2024年には市場シェアの34.8%を占めています。そのリーダーシップは、高い視認性、広いディスプレイエリア、スーパーマーケットやハイパーマーケットでの大量商品や季節商品を促進するための強い適合性に由来します。カウンタートップディスプレイは、コンビニエンスストアでの衝動買い戦略の増加により注目を集め続けており、エンドキャップやパレットディスプレイは小売商品化の自動化の進展から利益を得ています。カスタマイズ可能でモジュール式のディスプレイシステムの採用が増加しており、販売時点での柔軟性とブランドエンゲージメントを強化することで需要をさらに強化しています。
- 例えば、デザインエージェンシーのGenesis Retail Displaysは、WoolworthsやJB Hi‑Fiなどの主要小売業者向けにカスタムの常設POS(販売時点)セットアップを制作しており、モジュール式でオーダーメイドのディスプレイシステムが成熟した小売チェーンで既に活用されていることを示しています。
材料別
金属ベースの小売ディスプレイは、優れた耐久性、耐荷重能力、長いライフサイクルによって2024年に38.2%のシェアでセグメントをリードしており、交通量の多い小売フォーマットで非常に好まれています。木製ディスプレイは、専門店や高級店で人気のある高級感のある美観により続き、プラスチックディスプレイはコスト効率が高く軽量な展開のために魅力的です。ガラスディスプレイは、ファッションやエレクトロニクスの小売で製品の視認性が向上しているため成長を続けています。持続可能性とリサイクル可能な材料への関心の高まりが、メーカーをハイブリッドで環境に優しいディスプレイソリューションに向かわせています。
- 例えば、Lozier Corporationは、主要な米国小売業者によって広く採用されている強化されたスチールゴンドラ棚と頑丈な金属備品を導入し、交通量の多い店舗での長寿命で高容量の金属ディスプレイの需要を強化しています。
用途別
スーパーマーケットとハイパーマーケットは、2024年に41.6%の市場シェアで用途セグメントを支配しており、大規模フォーマット小売の拡大と、顧客のナビゲーションを改善し衝動買いを促進する組織化された製品プレゼンテーションの需要の増加によって支えられています。コンビニエンスストアは限られたスペースを最適化するためにコンパクトでモジュール式のディスプレイを急速に採用しており、専門店は視覚的な商品化を高めるために高級でブランド中心のフォーマットに投資しています。薬局やDIYストアを含むその他のカテゴリーは、小売業者が製品の品揃えを多様化し、視覚的に魅力的でスペース効率の良いディスプレイソリューションを優先するにつれて、着実な成長を示しています。
主要な成長要因
小売の近代化と店舗改装プログラムの増加
世界的な小売の近代化イニシアチブは、ブランドが店舗レイアウトをアップグレードして顧客エンゲージメントを強化し、製品の視認性を最大化するにつれて、先進的なディスプレイソリューションの需要を大幅に加速させています。スーパーマーケット、コンビニエンスストア、専門店の小売業者は、組織化された商品化、データ駆動の棚計画、プレミアムな店内体験をますます優先しており、モジュール式ユニット、デジタル統合ディスプレイ、カスタマイズ可能な備品などの革新的なディスプレイフォーマットの採用を推進しています。新興市場での小売フットプリントの拡大や、体験型小売環境への投資がディスプレイの導入をさらに促進しています。視覚的に魅力的な製品配置への消費者の嗜好の変化も、耐久性があり柔軟な小売ディスプレイシステムの需要を強化し、頻繁なディスプレイのアップグレードを促進しています。
- 例えば、ウォルマートは2024年に小売メディアネットワークのアップグレードを通じてデジタルサイネージとインタラクティブディスプレイシステムを導入し、Navori Labsのソフトウェアを統合して店内のエンゲージメントと分析駆動のマーチャンダイジングを強化しました。
衝動買いとビジュアルマーチャンダイジング戦略の影響力の拡大
衝動購入行動の重要性が高まる中、小売業者は販売時点での消費者の意思決定に影響を与えるために戦略的なディスプレイ配置を活用し、市場拡大に大きく貢献しています。フロアユニット、カウンタートップ備品、エンドキャップなどのディスプレイは、プロモーションアイテム、新製品の発売、季節の品揃えを強調する上で重要な役割を果たしています。ブランドはますます、目を引くデザイン、色彩心理学、ストーリーテリングに依存して、製品の魅力を高め、買い物客の注意を引きつけています。カテゴリー管理、クロスマーチャンダイジング、ショッパー分析に対する強化されたフォーカスが、カスタマイズ可能なディスプレイシステムの採用を促進しています。小売チャネル間で競争が激化する中、効果的なビジュアルマーチャンダイジングは差別化のために不可欠となり、動的な小売戦略をサポートする高インパクトなディスプレイ形式の需要を高めています。
- 例えば、コカ・コーラは、特定のキャンペーンでプロモーション期間中に衝動購入が二桁増加したと報告されているように、チェックアウトゾーン近くに配置されたブランドのフロアスタンディングユニットからの売上向上を繰り返し記録しています。
オムニチャネルとデジタル強化型小売エコシステムの拡大
オフラインとオンラインの小売チャネルの急速な統合が、オムニチャネルショッピング行動をサポートする多用途ディスプレイシステムへの強い需要を牽引しています。小売業者は、スマートラベル、QRコード、デジタルスクリーン、インタラクティブ技術を備えたディスプレイに投資し、物理的およびデジタル体験を橋渡ししています。店内分析、IoT対応のトラッキング、AI駆動の推奨の採用は、さらに互換性のあるディスプレイインフラストラクチャを必要としています。クリック&コレクトモデル、ポップアップストア、体験型小売フォーマットが拡大しており、モジュール式で視覚的に魅力的なディスプレイの展開を促しています。オムニチャネル戦略が成熟するにつれ、小売業者はシームレスな顧客エンゲージメント、リアルタイムプロモーション、コスト効率の高い店舗運営のための不可欠なツールとしてディスプレイシステムにますます依存しています。
主要なトレンドと機会
持続可能性を重視したディスプレイの革新とエコフレンドリーな素材
環境意識の高まりが、リサイクル可能、生分解性、低影響の素材を使用したエコフレンドリーな小売ディスプレイを開発するための強力な機会をメーカーに提供しています。ESGコミットメントを持つ小売業者は、持続可能な木材、金属ハイブリッド、再生プラスチック、低VOCコーティングに移行し、マーチャンダイジングを持続可能性の目標に合わせています。再利用性、分解性、モジュール性などの循環設計原則が注目を集め、小売業者が廃棄物を最小限に抑え、ディスプレイのライフサイクルを延ばすことを可能にしています。この持続可能性のシフトは、環境に配慮した店舗をますます好む消費者にとってブランドイメージを向上させます。グリーンな生産プロセスと追跡可能な素材調達に投資するメーカーは、現代の小売環境全体で調達需要の増加から利益を得ることができます。
- 例えば、IKEAは、2030年までに100%再生可能またはリサイクル素材を調達するというグローバルコミットメントの一環として、店舗用備品全体でFSC認証木材やリサイクル素材の使用を拡大し、モジュラー棚やディスプレイユニットに取り入れました。
スマートおよびデジタル小売ディスプレイ技術の採用拡大
小売環境におけるデジタルトランスフォーメーションは、店舗が従来のディスプレイシステムにスマート技術を統合することで大きな機会を提供します。インタラクティブスクリーン、RFID対応棚、LEDサイネージ、電子棚ラベル、IoT接続備品は、パーソナライズされた店内体験を提供するための中心的な存在となっています。これらの技術は、リアルタイムの価格設定、動的プロモーション、在庫の透明性、そしてショッピングエンゲージメントの向上をサポートします。データ駆動型小売の台頭は、行動インサイトをキャプチャし、製品配置を最適化し、コンバージョン率を向上させることができるディスプレイを促進します。消費者がデジタルと物理的なショッピングのシームレスな統合を期待する中、インテリジェントディスプレイソリューションの需要は加速し続けており、技術駆動型ベンダーにとって強力な機会を創出しています。
- 例えば、Carrefourは、ヨーロッパでSES-imagotagのVUSION電子棚ラベルプラットフォームの展開を拡大し、動的価格設定、棚の監視、店内ショッピング分析をサポートするクラウド接続ディスプレイを統合しました。
主要な課題
高度でカスタマイズされたディスプレイソリューションに関連する高コスト
現代のディスプレイシステムに対する強い需要にもかかわらず、高コストは広範な採用の大きな障壁となっています。高級素材、高度なデジタルコンポーネント、カスタムデザインは、全体の生産および設置費用を増加させ、中小規模の小売業者へのアクセスを制限します。デジタルディスプレイのメンテナンス、エネルギー使用、ソフトウェア更新などの追加運用コストも投資を妨げます。これらの財務的課題は近代化の努力を遅らせ、技術的に高度な小売ディスプレイの採用を制限します。メーカーは、ディスプレイの効果を損なうことなく、予算に敏感な小売環境に対応するために、革新と手頃な価格のバランスを取るプレッシャーに直面しています。
急速に変化する消費者の好みと短い製品ライフサイクル
小売業者は、変化する消費者の好み、急速に変化するトレンド、進化するブランディング要件を反映するためにディスプレイを継続的に適応させる必要があります。これにより、ディスプレイのライフサイクルが短くなり、頻繁な再設計が必要となり、メーカーにとって運用の複雑さと在庫回転率が増加します。迅速な製品導入とプロモーションサイクルは、簡単に適応可能で、スケーラブルで、迅速に生産できるディスプレイを必要とします。これらの変動は、予測の課題、コスト超過、生産の非効率性を引き起こす可能性があります。急速に進化するマーチャンダイジングの期待に対応できないメーカーは、機敏さ、カスタマイズ、視覚的魅力がますます重要視される業界で競争力を失うリスクがあります。
地域分析
北アメリカ
北米は2024年に小売ディスプレイ市場の32.4%を占め、店舗の近代化、プレミアムなビジュアルマーチャンダイジング、オムニチャネル小売戦略への強力な投資によって支えられました。米国とカナダの主要小売業者は、製品の視認性を高め、店内でのエンゲージメントを改善するためにディスプレイインフラを継続的にアップグレードしています。この地域は、競争力のあるブランドポジショニングによって推進されるデジタルサイネージ、インテリジェントディスプレイシステム、モジュラー什器の高い採用から利益を得ています。利便性の高いフォーマットや専門小売の成長が需要をさらに強化し、没入型ショッピング体験への期待が高まる中、革新的でカスタマイズ可能なディスプレイソリューションの導入が促進されています。
ヨーロッパ
ヨーロッパは2024年に小売ディスプレイ市場の28.1%を占め、広範な小売改装、持続可能性に焦点を当てたディスプレイ材料、そして高級店や専門店の強力な基盤によって推進されました。小売業者はEUの持続可能性の要件を満たし、ブランドの美観を向上させるために、エコフレンドリーな木製および金属製ディスプレイをますます好んでいます。ドイツ、フランス、イタリア、イギリスでは組織化された小売の拡大に伴い需要が増加しています。この地域のプレミアムショッピング環境、高度なマーチャンダイジングシステム、デジタル統合への注力はディスプレイのアップグレードを加速させ、インタラクティブスクリーンや電子棚ラベルの採用が市場浸透をさらに促進しています。
アジア太平洋
アジア太平洋は2024年に市場シェアの27.6%を獲得し、急速な小売拡大と現代的な店舗フォーマットへの投資の増加により最も成長が速い地域であり続けています。中国、インド、日本、東南アジアでは、組織化された小売の加速に伴い、従来型およびデジタルディスプレイの需要が増加しています。都市化、可処分所得の増加、スーパーマーケットやハイパーマーケットの拡大が、モジュラーでコスト効率の高いディスプレイソリューションの採用を促進しています。大規模な製造能力が競争力のある価格設定をサポートし、eコマースからオフラインへの統合が、ショッパーエンゲージメントと店舗効率を向上させるオムニチャネル対応ディスプレイの需要を促進しています。
ラテンアメリカ
ラテンアメリカは2024年に小売ディスプレイ市場の6.8%を占め、ブラジル、メキシコ、コロンビアでのスーパーマーケット、コンビニチェーン、薬局の成長によって支えられました。小売業者は競争の激しい環境で顧客を引き付けるために、改善されたマーチャンダイジングとブランドディスプレイシステムを強調しています。予算制約のため、コスト効果の高いプラスチックおよび金属製ディスプレイが依然として主流であり、デジタルディスプレイの採用は徐々に進んでいます。現代的な店舗レイアウトと製品の視認性の向上に対する消費者の好みが市場の成長を支え、経済の変動にもかかわらず、小売の統合の増加と世界的な小売チェーンの参入が長期的な拡大機会を強化しています。
中東・アフリカ
中東・アフリカ地域は2024年に市場シェアの5.1%を占め、急速な小売インフラの開発、モールの拡張、国際ブランドの存在感の増加によって推進されました。特にUAEやサウジアラビアの湾岸諸国は、ショッピングの美観を高め、ラグジュアリー小売フォーマットをサポートするためにプレミアムディスプレイシステムに多額の投資をしています。新興のアフリカの小売ハブは、マーチャンダイジングの効率を改善するために耐久性のあるモジュラーディスプレイを採用しています。ハイパーマーケット、専門店、デジタルサイネージの採用の成長は、MEA全体で現代的で視覚的に魅力的な小売スペースに対する消費者の期待の変化を反映しています。
市場セグメンテーション
製品タイプ別
- フロアディスプレイ
- カウンタートップディスプレイ
- エンドキャップディスプレイ
- パレットディスプレイ
- その他
素材別
- 金属
- 木材
- プラスチック
- ガラス
- その他
用途別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- 専門店
- その他
エンドユーザー別
- 食品・飲料
- 電子機器
- 化粧品・パーソナルケア
- アパレル
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
小売ディスプレイ市場は、グローバルなディスプレイメーカー、小売什器の専門家、技術主導のサイネージプロバイダーが混在する非常にダイナミックな競争環境を特徴としています。サムスン電子株式会社、LGディスプレイ株式会社、パナソニック株式会社、ソニー株式会社、シャープ株式会社、東芝株式会社、NECディスプレイソリューションズ株式会社、AUオプトロニクス株式会社、イノラックス株式会社、BOEテクノロジーグループ株式会社などの主要企業は、製品の革新、カスタマイズ能力、スマートディスプレイ技術への拡大を通じて積極的に地位を強化しています。企業は進化する小売業者の要件に合わせて、モジュール式、軽量、持続可能な素材にますます焦点を当てています。小売業界のデジタルトランスフォーメーションは、インタラクティブタッチスクリーン、電子棚ラベル、LEDサイネージ、IoT対応ディスプレイシステムへの主要な投資を促し、プレミアムセグメントでの競争を激化させています。小売業者、デザインコンサルタント、技術プロバイダーとの戦略的パートナーシップは、製品の差別化とグローバル市場への浸透をさらに強化します。全体として、競争は統合され、視覚的に魅力的で技術的に進んだディスプレイソリューションへとシフトし続けています。
主要プレイヤー分析
- AU Optronics Corp.
- シャープ株式会社
- BOEテクノロジーグループ株式会社
- 東芝株式会社
- パナソニック株式会社
- イノラックス株式会社
- NECディスプレイソリューションズ株式会社
- LGディスプレイ株式会社
- ソニー株式会社
- サムスン電子株式会社
最近の動向
- 2025年8月、Navori LabsはSignageliveを買収し、Navoriが世界最大の独立系チャネル専用デジタルサイネージCMSプラットフォームと呼ぶものを設立しました。
- 2025年6月、Albertsons Media Collective(Albertsons Companiesの一部)は、STRATACACHEによって強化された店内デジタルディスプレイネットワークを立ち上げ、インタラクティブな店内広告とブランド可視化ソリューションを提供しました。
- 2025年2月、STRATACACHEはフランスに拠点を置くLEDソリューションプロバイダーSNEDを買収し、薬局のサイネージと関連ディスプレイシステムに注力しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、材料、用途、エンドユーザー、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、業界を形成する技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 小売業者が現代的で視覚的に魅力的な店内環境に投資し続けるにつれて、市場は安定した成長を遂げるでしょう。
- デジタルおよびスマートディスプレイ技術は、リアルタイムプロモーションと買い物客のインタラクションを強化するために広く採用されるでしょう。
- 持続可能性の取り組みが、環境に優しくリサイクル可能でモジュール式のディスプレイ材料の需要を促進します。
- オムニチャネル小売戦略が、デジタルコンテンツとデータ駆動型マーチャンダイジングを統合するディスプレイの必要性を高めます。
- カスタマイズ可能で柔軟なディスプレイ形式が、頻繁な製品回転とプロモーションをサポートするために好まれるようになります。
- コンビニエンスストアや専門店の成長が、コンパクトでスペース効率の高いディスプレイシステムの需要を押し上げます。
- IoTと分析の進歩が、買い物客の行動追跡を改善することでディスプレイの機能を向上させます。
- 新興市場は、小売の急速な拡大と都市化の進展により大きく貢献します。
- ディスプレイメーカーと小売技術プロバイダーの間のパートナーシップが、製品の革新を加速させます。
- 競争の激化により、企業はデザインの差別化、耐久性、コスト効率に注力するようになります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
小売ディスプレイ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に小売ディスプレイ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた小売ディスプレイ市場のセグメントはどれですか?
小売ディスプレイ市場の成長を促進している主な要因は何ですか?
小売ディスプレイ市場の主要企業はどこですか?
2024年に小売ディスプレイ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 小売ディスプレイ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の小売ディスプレイ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 16,700 million → 2032: USD 27,846.72 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 小売ディスプレイ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 小売ディスプレイ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における小売ディスプレイ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 小売ディスプレイ市場市場の成長要因
- 3.3 小売ディスプレイ市場市場の抑制要因および課題
- 3.4 小売ディスプレイ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 小売ディスプレイ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 小売ディスプレイ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、小売ディスプレイ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 小売ディスプレイ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 小売ディスプレイ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は小売ディスプレイ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 小売ディスプレイ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 小売ディスプレイ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 小売ディスプレイ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 小売ディスプレイ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新小売ディスプレイ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の小売ディスプレイ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の小売ディスプレイ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の小売ディスプレイ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の小売ディスプレイ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの小売ディスプレイ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の小売ディスプレイ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの小売ディスプレイ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 小売ディスプレイ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
