
市場概要
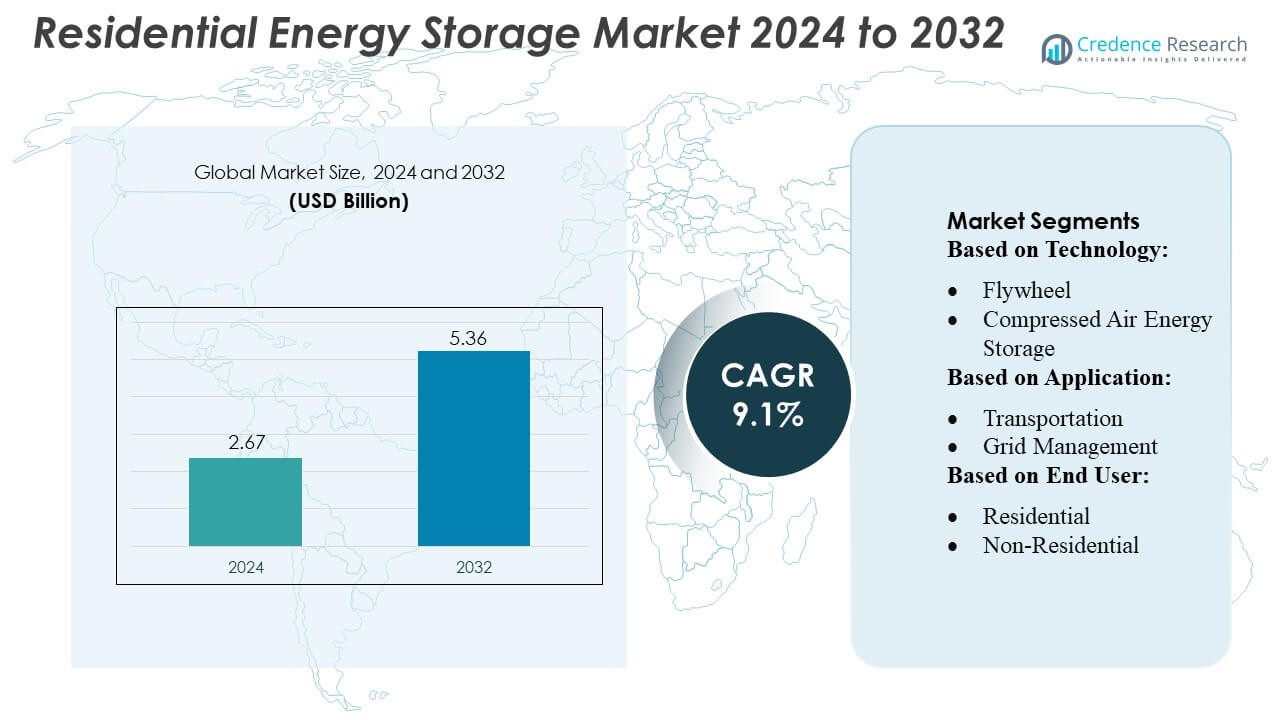
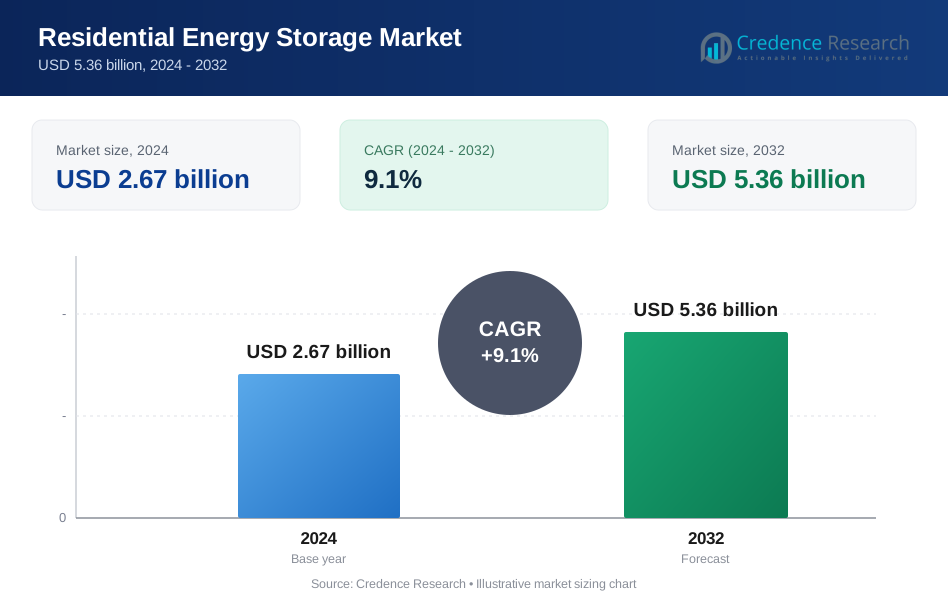
住宅用エネルギー貯蔵市場の規模は2024年に26.7億米ドルと評価され、2032年までに53.6億米ドルに達すると予測されており、予測期間中のCAGRは9.1%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の住宅用エネルギー貯蔵市場規模 | 26.7億米ドル |
| 住宅用エネルギー貯蔵市場、CAGR | 9.1% |
| 2032年の住宅用エネルギー貯蔵市場規模 | 53.6億米ドル |
住宅用エネルギー貯蔵市場は非常に競争が激しく、昭和電工マテリアルズ株式会社、マクスウェル・テクノロジーズ、古河電池株式会社、LG化学、ラングレー・ホールディングス、エレクトロバヤ、ゼネラル・エレクトリック、エクルト、サフト、アルターナノなどの主要企業が革新と市場成長を推進しています。これらの企業は、バッテリー効率、ライフサイクル、太陽光発電およびスマートホームシステムとの統合を強化し、戦略的パートナーシップや製品多様化を通じて地域的な存在感を拡大することに注力しています。北米は市場をリードしており、太陽光発電の高い採用、政府の支援策、エネルギーの回復力とバックアップ電力の需要増加により、世界シェアの約35%を占めています。技術革新、コストの低下、消費者の意識向上が北米のリーダーシップを強化し続ける一方で、世界のメーカー間の競争戦略が進化する市場環境を形成し、ヨーロッパ、アジア太平洋、および他の新興地域での採用を加速させています。
市場インサイト
- 住宅用エネルギー貯蔵市場は2024年に26.7億米ドルと評価され、2032年までに53.6億米ドルに達すると予測されており、予測期間中のCAGRは9.1%です。
- 北米は市場をリードしており、太陽光発電の高い採用、政府のインセンティブ、エネルギーの回復力とバックアップ電力の需要増加に支えられ、約35%のシェアを占めています。ヨーロッパとアジア太平洋が続き、再生可能エネルギーの統合と都市化の進展が成長を促進しています。
- リチウムイオン電池は技術セグメントで支配的であり、高効率、長寿命、住宅用太陽光発電システムとの互換性により最大のシェアを占めています。電気化学および電気機械技術は、ニッチな用途で徐々に拡大しています。
- 市場成長は、バッテリーコストの低下、住宅用太陽光発電の設置増加、スマートホーム統合、ピークシェービングとエネルギーコスト最適化のためのインセンティブによって推進されています。
- 高い初期投資コスト、安全性の懸念、規制の違いが主要な制約として残る一方で、主要企業間の競争戦略と革新が地域全体での採用を加速させています。
市場セグメンテーション分析:
技術別
電気化学セグメント、特にリチウムイオン電池は、住宅用エネルギー貯蔵市場を支配しており、技術シェアの60%以上を占めています。リチウムイオンの高いエネルギー密度、長いライフサイクル、コストの低下が住宅設置での広範な採用を促進しています。鉛酸電池やフローバッテリーなどの他の技術は、効率が低いかメンテナンスが多いため、ニッチな用途に使用されています。溶融塩や相変化材料などの新興技術は長時間の貯蔵に注目されていますが、市場の好みは、信頼性の高さ、スケーラビリティ、太陽光発電システムとの互換性が証明されているリチウムイオンにあります。
- 例えば、古河電池株式会社。推奨条件下(25°C、放電深度70%)で、UB-1000モデルは約4,500サイクル、UB-50-12モデルは約4,000サイクルと評価されています。
用途別
グリッド管理は用途セグメントをリードしており、住宅用エネルギー貯蔵がピークシェービング、負荷バランス、需要応答プログラムをますますサポートするため、市場シェアの約55%を占めています。電気自動車の統合などの輸送用途は拡大していますが、住宅システムへの浸透は限定的です。スマートグリッドや分散型エネルギー資源の採用が進む中、グリッド管理の重要性がさらに強化されています。消費者は、エネルギーの安全性を高め、電気料金を最適化し、ユーティリティ主導のインセンティブプログラムに参加するために貯蔵ソリューションに投資しており、グリッド管理が主要な住宅用途としての地位を強化しています。
- 例えば、LG ESS Home 5システム(別のバリアント)は、標準条件下で15.8 kWhの公称バッテリー容量を示し、使用可能容量は14.4 kWhです。
エンドユーザー別
住宅用エンドユーザーセグメントは支配的な地位を持ち、市場の約70%を占めています。電気料金の上昇、太陽光発電の採用の増加、家庭用エネルギー貯蔵に対する政府のインセンティブが住宅の展開を推進しています。商業および産業ユーザーを含む非住宅セグメントは成長していますが、システムの複雑さとコストが高いため、依然として遅れています。ユーティリティも分散型グリッドサポートのために住宅用貯蔵を展開していますが、住宅顧客がエネルギーの自律性、バックアップ電源、コスト削減を活用して成長の主な推進力となっています。コンパクトでモジュール式の貯蔵ソリューションの技術的進歩が、住宅所有者の間での市場浸透をさらに加速しています。
主要な成長ドライバー
太陽光発電システムの採用拡大
住宅用太陽光発電(PV)設置の急増は、エネルギー貯蔵の採用を促進する主要な要因です。住宅所有者は、余剰の太陽エネルギーを貯蔵し、グリッドへの依存を減らし、電気料金を最適化するために貯蔵ソリューションにますます投資しています。リチウムイオンや他のバッテリーシステムの技術的進歩に加え、政府のインセンティブやリベートが貯蔵システムをよりアクセスしやすくしています。スマートホームエネルギー管理システムとの統合が使いやすさをさらに向上させ、先進国および新興地域の両方で市場の成長を促進しています。
- 例えば、GKN Hydrogenの貯蔵システムは、99%の効率で7,000回以上の充放電サイクルを実証し、金属水素化物に貯蔵された水素を最大30年間劣化なしで保存できると報告されています。
エネルギーコストの節約とピークシェービング
住宅用エネルギー貯蔵は、ピークシェービングと負荷シフトを通じて、家庭の電気代を削減することを可能にします。消費者は、電気料金が低いオフピーク時にエネルギーを貯蔵し、ピーク時にそれを利用することで、エネルギーコストを最適化できます。電気料金の上昇と時間帯別料金政策が採用を促進しています。エネルギー貯蔵はまた、需要応答プログラムに参加することを可能にし、追加の経済的利益を生み出します。これらの財政的インセンティブとコスト最適化の機会は、世界的に住宅用貯蔵システムの導入を加速させ続けています。
- 例えば、Electrovayaは24 V、36 V、48 Vのリチウムイオンシステムをカバーする448の異なるバッテリーシステムモデルでUL2580認証を取得しました。
グリッドの回復力とバックアップ電源
停電の頻度の増加とグリッドの不安定性が、信頼性のあるバックアップソリューションとして住宅用エネルギー貯蔵の需要を高めています。家庭は、緊急時、自然災害、または停電時に中断のない電力供給を優先します。高度な貯蔵システムは、重要な家庭用電化製品に安定した電力を提供し、グリッドの回復力をサポートします。この推進力は、気候変動の影響とエネルギー安全保障の懸念に対する意識の高まりによって強化されています。ユーティリティも、分散型グリッドの信頼性を向上させるために住宅用貯蔵を促進しており、市場の拡大をさらに促進しています。
主要なトレンドと機会
スマートホームおよびIoTシステムとの統合
住宅用エネルギー貯蔵は、スマートホームおよびモノのインターネット(IoT)技術とますます統合され、リアルタイムのエネルギー監視と管理を可能にしています。家庭は消費を最適化し、バッテリー使用を遠隔操作し、貯蔵操作を自動化できます。このトレンドはシステム効率とユーザーの利便性を向上させ、新しい市場機会を創出します。バッテリーメーカー、ソーラープロバイダー、スマートホーム技術企業間のパートナーシップが拡大し、イノベーションと採用を促進すると期待されています。
- 例えば、GEの電力変換と貯蔵統合への継続的な投資。2025年のデータシートによると、FLEXINVERTER BESSソリューションは最大1,500 Vdc入力をサポートし、DC入力電流容量は最大4,200 A(25 °C時)で、標準の20フィートISOコンテナ形式で最大4.4 MVAのAC電力を出力できます。
電池コストの低下と技術の進歩
特にリチウムイオンシステムにおける電池技術の継続的な改善と生産コストの削減が、広範な住宅用採用の機会を生み出しています。エネルギー密度の向上、寿命の延長、充電速度の向上により、システムは家庭にとってより魅力的になります。固体電池やフローバッテリーなどの新興技術は、さらなる性能向上が期待されています。費用対効果の高いソリューションと政府の補助金や融資オプションが組み合わさり、より多くの家庭が住宅用エネルギー貯蔵を採用できるようになり、市場の可能性が拡大しています。
- 例えば、EcoultのUltraBatteryベースのシステムは、頻繁な充放電を伴う条件下で20,000サイクル以上動作しても、容量の大幅な損失がありません。
バーチャルパワープラント(VPP)の出現
住宅用エネルギー貯蔵システムは、仮想発電所ネットワークでますます活用され、分散型貯蔵を集約してグリッド管理をサポートしています。これにより、家庭は貯蔵したエネルギーを収益化しながら、グリッドの安定性に貢献する機会が生まれます。ユーティリティとエネルギーサービスプロバイダーは、インセンティブと動的価格設定スキームを通じてVPPへの参加を促進しています。VPPの開発は、住宅用貯蔵のビジネスケースを強化し、採用を促進し、技術プロバイダーと消費者の両方にとってスケーラブルな市場エコシステムを創出します。
主な課題
高い初期投資コスト
バッテリー価格が下落しているにもかかわらず、住宅用エネルギー貯蔵システムは依然として多額の初期投資を必要とし、価格に敏感な市場での普及を制限しています。設置、メンテナンス、既存の太陽光発電やグリッドインフラとの統合にかかるコストは、多くの家庭にとって負担となる可能性があります。資金調達スキームやインセンティブに関する認識の欠如も、市場浸透をさらに制約しています。メーカーや政策立案者は、コスト削減、リースオプション、ターゲットを絞った補助金を通じて手頃な価格を実現し、普及を拡大し、この障壁を克服する必要があります。
技術的および安全性の懸念
バッテリーの安全性、効率性、劣化は、住宅用エネルギー貯蔵システムにとって依然として重要な課題です。熱暴走、限られたライフサイクル、エネルギー損失などの問題は、性能やユーザーの信頼に影響を与える可能性があります。さらに、グリッドインフラとの統合や地域ごとの規制の違いが技術的な複雑さを生み出します。これらの懸念に対処するためには、継続的な研究、厳格な安全基準、信頼性のあるシステム監視が不可欠であり、消費者の信頼を確保し、持続可能な市場成長を促進します。
地域分析
北アメリカ
北アメリカは住宅用エネルギー貯蔵市場で支配的な地位を占めており、2024年には世界市場シェアの約35%を獲得しています。成長は、住宅用太陽光発電システムの広範な普及、政府の支援インセンティブ、時間帯別電気料金によって促進されています。住宅所有者は、ピークシェービング、バックアップ電源、スマートホーム技術との統合のために、リチウムイオン貯蔵システムをますます導入しています。頻繁な停電やエネルギーの回復力の必要性が需要をさらに押し上げています。米国が地域をリードし、カナダがそれに続き、ユーティリティと個人消費者が大規模な普及を推進しています。技術の進歩とバッテリーコストの低下が北アメリカの市場リーダーシップを強化し続けています。
ヨーロッパ
ヨーロッパは、再生可能エネルギー政策、財政インセンティブ、高い電気料金によって推進され、世界の住宅用エネルギー貯蔵市場の約28%を占めています。ドイツ、英国、フランス、オランダが、広範な太陽光発電の普及とフィードインタリフプログラムで導入をリードしています。リチウムイオンバッテリーはエネルギー効率と長いライフサイクルのために支配的であり、フロー電池や熱電池のような新興技術がニッチな支持を得ています。住宅用貯蔵はグリッドの安定性、ピークシェービング、エネルギーの自律性をサポートします。バーチャルパワープラントの取り組みやスマートエネルギー管理システムがさらなる成長機会を創出し、ヨーロッパを強力な規制支援と技術採用を持つ重要な地域市場として位置付けています。
アジア太平洋
アジア太平洋は、世界の住宅用エネルギー貯蔵市場の約25%を占め、世界で最も速い成長率を示しています。中国、日本、韓国、オーストラリアでの強力な導入は、都市化、電力需要の増加、太陽光発電プラス貯蔵システムを促進する政府の支援政策によって推進されています。リチウムイオンバッテリーは、コスト効率、信頼性、住宅用太陽光発電との統合能力のために支配的です。貯蔵ソリューションは、エネルギーの独立性、電気自動車の充電、グリッドサポートのためにますます使用されています。バッテリーコストの低下、技術の進歩、好意的な資金調達スキームが普及をさらに加速し、アジア太平洋を急速に拡大する市場とし、長期的な成長の可能性を持っています。
ラテンアメリカ
ラテンアメリカは、世界の住宅用エネルギー貯蔵市場の約6%を占めており、ブラジル、メキシコ、チリが主要な採用国です。市場の成長は、電力コストの上昇、遠隔地における信頼性の低い電力網インフラ、および再生可能エネルギーのインセンティブによって推進されています。住宅用貯蔵システムは主にバックアップ電源、負荷シフト、エネルギーコストの最適化に使用されます。リチウムイオン電池が好まれる技術であり、熱および鉛酸ソリューションは特定の地域ニーズに対応しています。エネルギー効率に対する認識の高まりと太陽光発電の普及拡大は、重要な成長機会を提供しますが、採用は多くの国での手頃な価格と限られた資金調達オプションによって制約されています。
中東・アフリカ
中東・アフリカ地域は、世界市場シェアの約6%を占めており、UAE、サウジアラビア、南アフリカ、エジプトに集中しています。住宅用エネルギー貯蔵は、エネルギーコストの上昇、不安定な電力供給、再生可能エネルギー統合を促進する政府の取り組みによって推進されています。リチウムイオンシステムが主流で、信頼性のあるバックアップ電源を提供し、太陽光発電の設置をサポートしています。エネルギー自立、途切れない電力の需要、好ましい補助金が採用を加速させます。インフラとコストの課題にもかかわらず、政策支援、民間投資、エネルギーの回復力と持続可能性に対する認識の高まりにより、住宅用貯蔵の展開は着実に成長すると予想されています。
市場セグメンテーション:
技術別:
- フライホイール
- 圧縮空気エネルギー貯蔵
用途別:
- 輸送
- 電力網管理
エンドユーザー別:
- 住宅用
- 非住宅用
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
住宅用エネルギー貯蔵市場のプレーヤーには、昭和電工マテリアルズ株式会社、マックスウェルテクノロジーズ社、古河電池株式会社、LG化学、ラングレー・ホールディングスplc、エレクトロバヤ、ゼネラル・エレクトリック、エコルト、サフト、アルタイルナノなどがあります。住宅用エネルギー貯蔵市場は、急速な技術革新、電池コストの低下、住宅用太陽光発電システムとの統合の進展により、非常に競争が激しいです。企業は、システム効率、エネルギー密度、ライフサイクル性能、スマートホームおよび電力網管理ソリューションとの互換性で競争しています。市場の存在感と地域的な到達範囲を強化するために、パートナーシップ、合併、製品多様化などの戦略的取り組みが一般的です。コンパクトでモジュラー、スケーラブルな貯蔵ソリューションの革新が差別化を推進しています。さらに、政府の支援政策、補助金、エネルギーインセンティブプログラムが競争をさらに激化させ、メーカーは拡大する住宅用エネルギー貯蔵市場でより大きなシェアを獲得するために、性能、安全性、信頼性を継続的に向上させることを余儀なくされています。
主要プレイヤー分析
- 昭和電工マテリアルズ株式会社
- マクスウェル・テクノロジーズ社
- 古河電池株式会社
- LG化学
- ラングレー・ホールディングス plc
- エレクトロヴァヤ
- ゼネラル・エレクトリック
- エクルト
- サフト
- アルターナノ
最近の展開
- 2025年5月、NTPCグリーンエネルギー(NGEL)は、ケーララ州のカヤムクラム火力発電所で250 MW/1,000 MWhのバッテリーエネルギー貯蔵システム(BESS)のエンジニアリング、調達、建設(EPC)入札を開始しました。このプロジェクトは、大規模なバッテリー貯蔵システムを統合することで、断続的な再生可能エネルギー源のバランスを取るために重要なグリッドの安定性を向上させることを目的としています。
- 2025年5月、CATLは、9MWhのエネルギー貯蔵システム「TENER Stack」を発表しました。これは、従来の技術よりも効率的で安全で輸送が容易な設計です。主な特徴として、従来のシステムと比較して体積利用率が45%向上し、エネルギー密度が50%増加することに加え、安全対策が強化されています。
- 2024年9月、イートンとテスラは、テスラのPowerwallをイートンのAbleEdge™スマートブレーカーと統合することで家庭用エネルギーシステムを改善するための協力を発表しました。このパートナーシップは、家庭所有者や設置業者が知的負荷管理を容易に実施し、エネルギー使用を最適化し、グリッドの停電時にバックアップ電力を延長することを目的としています。
- 2024年6月、ABBはReliaHomeスマートパネルを導入し、家庭所有者がエネルギー使用を管理するために必要な洞察を提供することで、エネルギーとコストを節約できるようにします。ソフトウェアパートナーのLuminと共同で開発されたこの革新的なソリューションは、家庭用エネルギー資産の調整を簡素化し、エネルギーの最適化、回路のスケジューリング、リアルタイム制御機能を提供します。
レポートのカバレッジ
この調査レポートは、技術、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 住宅用エネルギー貯蔵システムの採用は、太陽光発電の設置が増加するにつれて引き続き増加します。
- 先進的なリチウムイオン電池と新興技術が効率性と信頼性の向上を促進します。
- スマートホームおよびIoTシステムとの統合がエネルギー管理とユーザーの利便性を向上させます。
- エネルギーコストの最適化とピークシェービングは、住宅所有者にとって主要なインセンティブであり続けます。
- バーチャルパワープラントとグリッドサポートプログラムが住宅用貯蔵の機会を拡大します。
- 電池コストの低下により、貯蔵システムがより多くの消費者にとってアクセスしやすくなります。
- バックアップ電源とエネルギーの回復力が購入決定にますます影響を与えます。
- 政府のインセンティブと再生可能エネルギー政策が市場の成長を引き続き支援します。
- モジュラーでスケーラブルな貯蔵ソリューションが多様な家庭環境で好まれるようになります。
- アジア太平洋、ラテンアメリカ、中東での地域採用が北米およびヨーロッパとともに急速に成長します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
住宅用エネルギー貯蔵市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、住宅用エネルギー貯蔵市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた住宅用エネルギー貯蔵市場のセグメントはどれですか?
住宅用エネルギー貯蔵市場の成長を促進している主な要因は何ですか?
住宅用エネルギー貯蔵市場の主要企業はどこですか?
2024年に住宅用エネルギー貯蔵市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 住宅用エネルギー貯蔵市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の住宅用エネルギー貯蔵市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.67 billion → 2032: USD 5.36 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 住宅用エネルギー貯蔵市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 住宅用エネルギー貯蔵市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における住宅用エネルギー貯蔵市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 住宅用エネルギー貯蔵市場市場の成長要因
- 3.3 住宅用エネルギー貯蔵市場市場の抑制要因および課題
- 3.4 住宅用エネルギー貯蔵市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 住宅用エネルギー貯蔵市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 住宅用エネルギー貯蔵市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、住宅用エネルギー貯蔵市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 住宅用エネルギー貯蔵市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 住宅用エネルギー貯蔵市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は住宅用エネルギー貯蔵市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 住宅用エネルギー貯蔵市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 住宅用エネルギー貯蔵市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 住宅用エネルギー貯蔵市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 住宅用エネルギー貯蔵市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新住宅用エネルギー貯蔵市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の住宅用エネルギー貯蔵市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の住宅用エネルギー貯蔵市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の住宅用エネルギー貯蔵市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の住宅用エネルギー貯蔵市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの住宅用エネルギー貯蔵市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の住宅用エネルギー貯蔵市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの住宅用エネルギー貯蔵市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 住宅用エネルギー貯蔵市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
