
市場概要
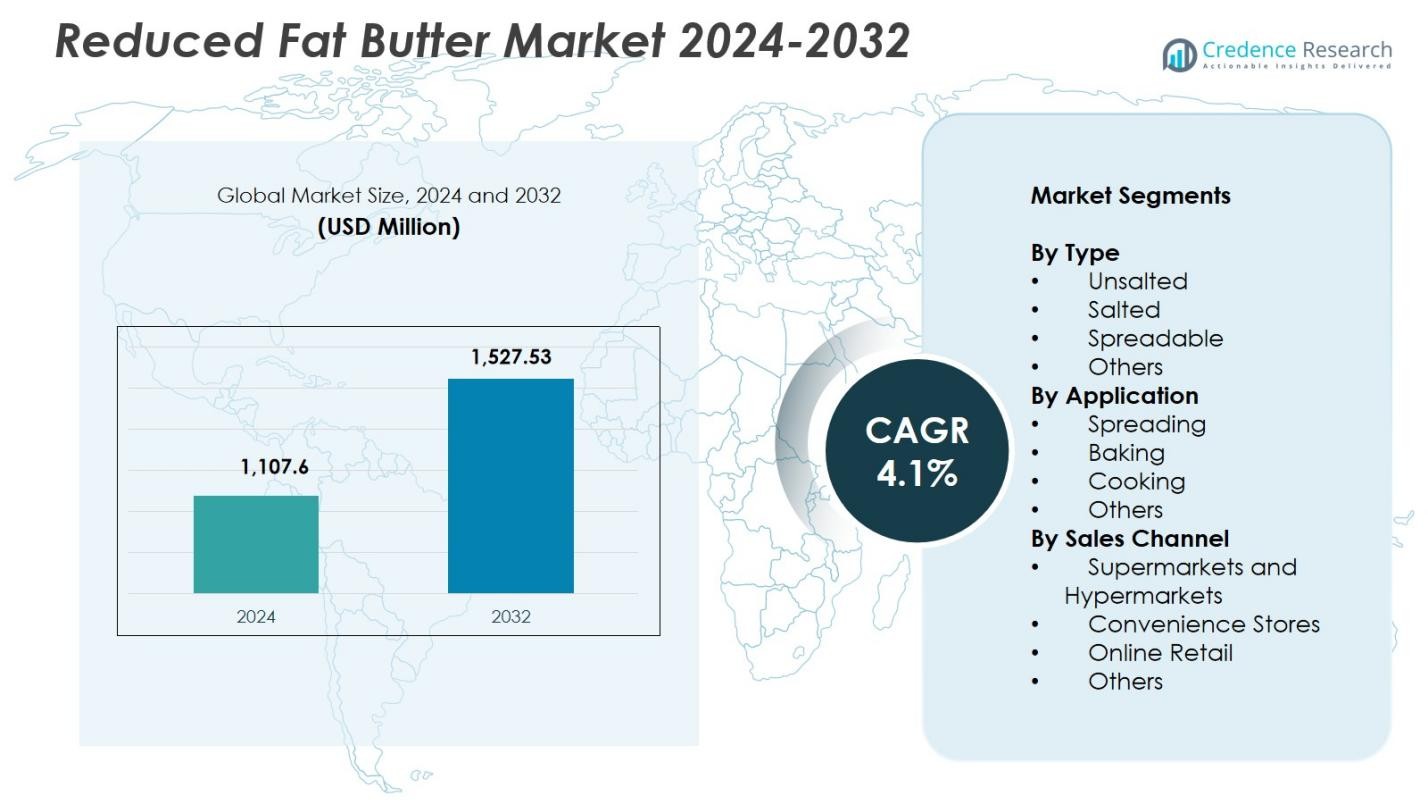
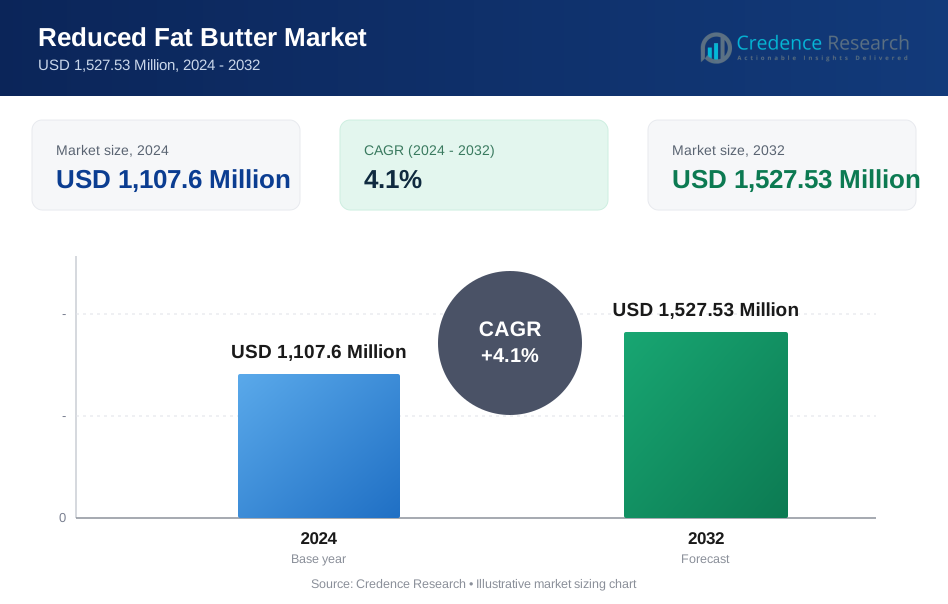
低脂肪バター市場の規模は2024年に11億760万米ドルと評価され、予測期間中に年平均成長率(CAGR)4.1%で2032年までに15億2753万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の低脂肪バター市場規模 | 11億760万米ドル |
| 低脂肪バター市場、CAGR | 4.1% |
| 2032年の低脂肪バター市場規模 | 15億2753万米ドル |
低脂肪バター市場は、Ornua、Land O’Lakes、Arla Foods amba、Upfield、Saputo Inc.、Aurivo Co-operative Society Ltd.、Amul Milk Union Ltd、Zydus Wellness、Agral S.A.、Morrisons Ltdといった主要プレーヤーによって牽引されており、これらの企業はスプレッド可能、フレーバー付き、機能的な低脂肪バターのバリエーションで製品ポートフォリオを拡大することに注力しています。これらの企業は、健康上の利点とクリーンラベルの位置付けを強調した製品革新、研究開発、およびマーケティングキャンペーンに投資しています。北米は2024年に34.2%のシェアで市場をリードしており、高い健康意識と低脂肪乳製品の採用が推進要因です。ヨーロッパは28.5%のシェアで続き、栄養表示に関する規制の強調とスプレッド可能および無塩バリエーションの需要の増加によって支えられています。アジア太平洋は21.3%のシェアを持ち、可処分所得の増加と都市化の恩恵を受けており、ラテンアメリカおよび中東・アフリカはそれぞれ9.1%と6.9%のシェアを持ち、小売の拡大と健康志向の消費者トレンドによって支えられています。
市場インサイト
- 低脂肪バター市場の規模は2024年に11億760万米ドルと評価され、2032年までに15億2753万米ドルに達すると予測され、CAGRは4.1%です。
- より健康的な乳製品代替品を求める消費者の嗜好の高まりが市場を牽引しており、スプレッド可能なバリエーションは利便性と改善された食感により2024年に6%のシェアを持っています。
- 主要なトレンドには、クリーンラベル、ナチュラル、機能的なバターの需要の増加、健康志向のバイヤーにリーチするためのオンライン小売および直接消費者チャネルの拡大が含まれます。
- Ornua、Land O’Lakes、Arla Foods amba、Upfield、Saputo Inc.、Aurivo Co-operative Society Ltd.、GCMMF、Zydus Wellness、Agral S.A.、Morrisons Ltdといった市場プレーヤーは、栄養上の利点とプライベートラベルの提供を強調した製品革新、研究開発、およびマーケティングキャンペーンに注力しています。
- 地域別では、北米が2%のシェアでリードし、ヨーロッパが28.5%、アジア太平洋が21.3%、ラテンアメリカが9.1%、中東・アフリカが6.9%を占め、健康意識、都市化、小売浸透によって推進されています。
市場セグメンテーション分析:
タイプ別:
タイプ別の低脂肪バターマーケットは、スプレッド可能なタイプが2024年に38.6%のシェアを持ち、消費者の間で便利で使いやすいバター形式の需要が高まっていることにより牽引されています。スプレッド可能なバリエーションは、低脂肪レベルと改善されたテクスチャーを組み合わせており、家庭での冷蔵および常温での使用に理想的です。無塩および塩味のタイプは、低脂肪の調理代替品を求める健康志向の消費者の間で引き続き注目を集めています。一方、「その他」には、風味付きや機能性バリエーションが含まれ、味、スプレッド性、栄養価を向上させることを目的とした乳製品の再配合における革新の増加から利益を得ています。
- 例えば、Lurpak Lighter Spreadable Slightly Saltedは、100gあたり57gの脂肪を含み、標準のLurpak Spreadable(100gあたり80gの脂肪)よりも25%少ない脂肪を達成しています。これは、トーストやクラッカーに冷蔵庫からすぐに塗れるように、バター、水、菜種油、塩のみを使用しています。
用途別:
用途セグメントはスプレッドが支配しており、2024年に41.2%のシェアを獲得しています。これは、家庭、カフェ、フードサービス店舗での健康的なテーブルスプレッド代替品としての低脂肪バターの採用が増加していることにより促進されています。便利な朝食オプションや栄養価の高いスプレッドの需要の高まりが、このセグメントの成長を強化しています。焼き菓子や料理の用途も、レシピの風味や食感を損なうことなく低脂肪代替品を求める消費者により拡大しています。「その他」には、ソースやレディミールが含まれ、クリーンラベルやウェルネスに焦点を当てた製品革新に低脂肪の配合を取り入れるメーカーにより勢いを増しています。
- 例えば、Land O'Lakes Light Butterは、通常のバターよりも50%少ない脂肪と47%少ないカロリーを含み、冷蔵庫からすぐに塗れる状態で野菜のグレーズなどの低脂肪料理に適しています。
販売チャネル別:
スーパーマーケットとハイパーマーケットは、2024年に52.7%のシェアを持ち、幅広い製品の可視性、豊富なブランドの品揃え、低脂肪乳製品代替品の試用を促す強力なプロモーションプログラムに支えられて、販売チャネルの風景を支配しています。プライベートラベルの低脂肪バターを提供する能力が、セグメントの成長をさらに強化しています。コンビニエンスストアは衝動買いに貢献し、オンライン小売は、消費者が自宅配送やサブスクリプションベースの食料品ショッピングを優先する中で着実に成長しています。「その他」には、プレミアムでニッチな低脂肪バターの品揃えを活用する専門店が含まれ、自然でクリーンラベル、機能性乳製品の需要の高まりにより駆動されています。
主要な成長要因
より健康的な乳製品代替品を求める消費者の嗜好の高まり
食事中の脂肪摂取に対する意識の高まりが、低脂肪バターの需要を引き続き促進しており、消費者は味を損なうことなくより健康的な乳製品オプションに移行しています。メーカーは、バランスの取れた脂肪プロファイル、クリーンラベルの成分、改善されたテクスチャーで製品を再配合し、フルファットバターに似せることで対応しています。体重管理や心血管に焦点を当てた消費者を含む健康志向の人口の拡大が、家庭やフードサービスの用途での採用を強化しています。このシフトは、カロリー削減、自然成分、栄養に合ったバタースプレッドを強調するマーケティングキャンペーンに支えられ、より広範な市場浸透を促進しています。
- 例えば、アムル乳業のアムルライトミルクファットスプレッドは、通常のバターやマーガリンに比べて約20%脂肪とカロリーが低く、植物油を使用せずにミルクファットのみで作られており、トーストや料理にクリーミーな味わいを提供します。
製品革新と再配合技術の拡大
乳製品加工技術の進歩により、脂肪を抑えたバターの開発が加速し、塗りやすさ、風味の保持、安定性が向上しています。企業は、微小カプセル化、改良された脂肪-水の乳化、酵素ベースの技術を活用して、優れた感覚性能を提供しています。これらの革新により、脂肪を抑えた製品が家庭用および産業用の両方で従来のバターと競争できるようになっています。メーカーがフレーバー付き、有機、機能性のバリエーションを導入するにつれ、このカテゴリーは新しい消費者セグメントを引き付け、製品の差別化を強化し、成熟した乳製品市場でのプレミアム需要を強化します。
- 例えば、パルスガードはDMG 0298やPGPR 4175のような乳化剤システムを開発し、安定したエマルジョンとさまざまな水滴サイズでより良いテクスチャーと可塑性を実現し、10-40%の脂肪レベルまでの低脂肪スプレッドやバターを可能にしました。
小売浸透とプライベートブランド戦略の成長
スーパーマーケット、ハイパーマーケット、オンライン食料品プラットフォームを通じた小売の拡大は、脂肪を抑えたバター製品の視認性を大幅に向上させます。プライベートブランドは、健康的な乳製品代替品に多額の投資を行い、コストに敏感な消費者にアピールする競争力のある価格設定のオプションを提供しながら、品質基準を維持しています。小売業者は棚の配置、店内プロモーション、デジタル商品化を強化して採用を加速させています。健康志向の乳製品の品揃えが現代の流通チャネルに統合されることで、アクセスが向上し、リピート購入を促進し、都市部および準都市部での市場拡大を支援しています。
主要なトレンドと機会
クリーンラベル、ナチュラル、機能性バターの需要の高まり
消費者はますますクリーンラベルの原材料、添加物の削減、自然な配合を重視しており、メーカーが最小限に加工された脂肪を抑えたバターを開発するための強力な機会を生み出しています。プロバイオティクスの強化、オメガの強化、ビタミンの注入などの機能的な強化は、健康志向の購入者の間での魅力をさらに広げます。このトレンドはプレミアム化を促進し、小売棚での新製品の拡張を促します。持続可能性への期待が高まる中、シンプルな原材料リスト、追跡可能な乳製品の調達、環境に優しい包装を取り入れるブランドが市場での支持を得ており、クリーンラベルの脂肪を抑えたバターを高価値の成長セグメントとして位置付けています。
- 例えば、Land O'Lakes Light Butter with Canola Oilは、通常のバターに比べて脂肪とカロリーが50%少なく、1食あたり5.6gの総脂肪を含み、冷蔵庫から出してすぐに塗ることができます。
オンライン小売とダイレクト・トゥ・コンシューマーモデルの拡大
- コマースの成長は、サブスクリプション配送、カスタマイズ可能な品揃え、デジタルプロモーションキャンペーンを通じて、低脂肪バターブランドに新たな機会をもたらします。オンラインプラットフォームは、健康志向の消費者に対して、カスタマイズされたメッセージと製品の可視性を通じて、より良いターゲティングを可能にします。ダイレクト・トゥ・コンシューマーモデルは、流通の障壁を下げ、市場へのリーチを拡大することで、小規模および新興の乳製品ブランドをサポートします。強化されたコールドチェーン物流と迅速な配送サービスは、オンライン食料品の採用をさらに促進し、従来の小売チャネルでは入手できないかもしれない低脂肪乳製品のより広い選択肢へのアクセスを消費者に提供します。
- 例えば、Highland Farmsは、低脂肪A2乳製品のサブスクリプションプランを提供しており、低脂肪A2牛乳をRs. 4,250で提供し、無料配送とカスタマイズ可能なスケジュールで定期的な自宅配送をサポートしています。
主要な課題
味と食感の一貫性に影響を与える製剤の複雑さ
フルファットバターの感覚特性を達成することは依然として大きな課題であり、脂肪を減らすと風味の豊かさ、口当たり、塗りやすさが損なわれる可能性があります。メーカーは、自然な魅力を損なうことなく製品の品質を維持するために、先進的な安定剤、乳化剤、加工技術に投資する必要があります。消費者の味の変化に対する感受性を克服することが重要であり、低い満足感の認識がリピート購入を妨げる可能性があります。クリーンラベルの要求に従いながらバッチ間の一貫性を維持することは、複雑さを増し、重要な研究開発費用と継続的な再処方の努力を必要とします。
生産コストの上昇とサプライチェーンの不安定性
クリームや乳脂肪を含む乳製品原料価格の変動は、低脂肪バター製造のコスト構造に直接影響を与えます。脂肪削減ステップ、食感向上技術、特殊包装などの追加の加工要件は、生産費用をさらに引き上げます。サプライチェーンの混乱、エネルギーコストのインフレ、物流の制約は、特にグローバルおよび輸出志向の生産者にとって追加の圧力を生み出します。これらの要因は利益率を減少させ、価格の柔軟性を制限し、製品の質を維持しながら市場での競争力を維持することを企業に挑戦させます。
地域分析
北米
北米は、2024年に34.2%のシェアを持つ低脂肪バターマーケットを支配しており、高い健康意識と低脂肪食の普及がその要因です。アメリカとカナダでは、機能的で塗りやすいバターのバリエーションに対する消費者の強い嗜好が見られます。スーパーマーケットとハイパーマーケットが主要な流通チャネルとして機能し、プライベートブランドの提供がサポートしています。食品サービス、ベーキング、家庭料理の用途での需要の増加が地域の成長をさらに促進しています。メーカーは、進化する消費者の期待に応えるために、有機、クリーンラベル、フレーバー付きの低脂肪バターをますます導入しており、マーケティングキャンペーンはカロリー意識と心臓の健康に良い利点を強調し、北米のグローバル市場でのリーダーシップを強化しています。
ヨーロッパ
ヨーロッパは2024年に28.5%のシェアを占め、健康志向のライフスタイルの高まりと栄養表示に関する規制の注目によって推進されています。ドイツ、フランス、イギリスなどの国々が低脂肪乳製品の採用をリードしています。スプレッド可能なものや無塩のバリエーションが家庭料理、焼き菓子、スプレッド用途で消費者の好みを支配しています。スーパーマーケットやオンラインプラットフォームでの小売拡大が市場浸透を促進しています。クリーンラベルや機能性バター製品の継続的な革新、飽和脂肪摂取の低減に関する啓発キャンペーンと相まって、地域の安定した成長を支えています。確立された乳製品メーカーの存在が、ヨーロッパを低脂肪バターの主要市場としてさらに強化しています。
アジア太平洋
アジア太平洋は2024年に21.3%のシェアを占め、可処分所得の増加、都市化、健康志向の消費パターンによって力強い成長を遂げています。インド、中国、日本などの国々が料理、焼き菓子、スプレッドにおける低脂肪バターの需要を牽引しています。ハイパーマーケットやeコマースプラットフォームを含む小売の近代化が製品のアクセス性を高めています。心血管の健康と体重管理に対する意識の高まりが低脂肪乳製品の採用を促しています。地域の味の好みに応えるため、地元のメーカーはスプレッド可能、フレーバー付き、強化バリエーションの製品革新に投資しています。成長する中産階級の人口と食習慣の変化は、アジア太平洋市場における長期的な大きな機会を提供しています。
ラテンアメリカ
ラテンアメリカは2024年に9.1%のシェアを占め、ブラジルとメキシコが主要な成長市場です。健康意識の高まりと西洋の食事パターンの人気が低脂肪バターの需要を促進しています。スプレッド可能なものや塩味のバリエーションが家庭やフードサービスの用途で支配的です。スーパーマーケットや近代的な流通チャネルが流通の中心的な役割を果たし、オンライン小売が勢いを増しています。メーカーは製品革新、クリーンラベルオプション、強化フォーミュレーションに焦点を当て、健康志向の消費者にアピールしています。地域拡大の取り組みと低カロリー代替品を強調するプロモーションキャンペーンが市場浸透を支え、ラテンアメリカを低脂肪バターの着実に成長する市場として位置づけています。
中東・アフリカ
中東・アフリカは2024年に6.9%のシェアを占め、都市化の進展、小売浸透の増加、健康志向の消費者トレンドによって推進されています。サウジアラビア、UAE、南アフリカなどの国々が家庭料理、スプレッド、焼き菓子用途で顕著な採用を示しています。特にスーパーマーケットやオンラインチャネルを通じた小売の近代化が製品の入手可能性を強化しています。メーカーは、改良された味、機能的な利点、クリーンラベルの位置づけを持つ低脂肪バターバリエーションを導入しています。心臓の健康と体重管理を強調する啓発キャンペーンが消費者の採用をサポートしています。プレミアムで健康志向の乳製品に対する地域の嗜好の高まりが成長の機会を生み出していますが、伝統的な消費パターンは依然として従来の全脂肪バターを好んでいます。
市場セグメンテーション:
タイプ別
- 無塩
- 塩味
- スプレッド可能
- その他
用途別
- スプレッド
- 焼き菓子
- 料理
- その他
販売チャネル別
- スーパーマーケットとハイパーマーケット
- コンビニエンスストア
- オンライン小売
- その他
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
低脂肪バターマーケットの競争環境には、Ornua、Land O’Lakes, Inc.、Arla Foods amba、Amul Milk Union Ltd、Saputo Inc.、Finlandia Cheese, Inc.、GCMMF、Zydus Wellness、Agral S.A.、Morrisons Ltdなどの主要企業が含まれています。これらの企業は、健康的な乳製品の需要の増加に対応するため、スプレッド可能、風味付き、機能性のある低脂肪バターのバリエーションで製品イノベーションに注力しています。戦略的な取り組みには、スーパーマーケット、ハイパーマーケット、オンラインチャネル全体で流通ネットワークを強化するための合併、買収、パートナーシップが含まれます。栄養上の利点とクリーンラベルの位置付けを強調するマーケティングキャンペーンへの投資は、ブランドの可視性と忠誠心を高めます。主要企業はまた、プライベートラベルの提供と地域生産施設を活用してサプライチェーンを最適化し、コストを削減しています。テクスチャ、味、脂肪削減技術の継続的な研究開発により、企業は競争上の差別化を維持し、新興地域での市場拡大がグローバルな低脂肪バターセグメントの持続的な成長を促進します。
主要プレイヤー分析
- Devondale
- Zydus Wellness
- Amul Milk Union Ltd
- Land O’Lakes, Inc.
- Arla Foods amba
- Finlandia Cheese, Inc.
- Kerrygold USA
- Morrisons Ltd
- Agral S.A.
- Ornua
最近の動向
- 2024年4月、Lactalisは、英国とアイルランドで伝統的なバターよりも50%少ない脂肪を含むPrésident Lighter Slightly Salted Spreadable Butterを発売しました。
- 2025年4月、Savorは、ビル・ゲイツのBreakthrough Energy Venturesの支援を受けた商業ローンチで、炭素ベースの動物・植物フリーバターを発表しました。
- 2025年1月、SMUG Dairyは、40%少ない飽和脂肪と追加のビタミンを特徴とするSpreadable Blended Oat & Dairy Butterを発売しました。
レポートのカバレッジ
この調査レポートは、タイプ、用途、販売チャネル、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 健康志向の消費者トレンドの増加により、低脂肪バターマーケットは着実に成長すると予想されます。
- スプレッド可能で機能的なバターのバリエーションは、製品革新の取り組みを引き続き主導します。
- オンライン小売とeコマースチャネルの拡大により、製品のアクセス性と消費者のリーチが向上します。
- クリーンラベルと自然成分の配合は、健康志向の購入者の間で大きな注目を集めます。
- メーカーは、低脂肪バターの味、食感、安定性を向上させるために研究開発に投資します。
- スーパーマーケットとハイパーマーケットは、プライベートラベル戦略に支えられ、主要な流通チャネルであり続けます。
- 新興市場での成長は、都市化、可処分所得の増加、食事に対する意識によって促進されます。
- ビタミン、プロバイオティクス、オメガ脂肪酸を含む製品強化は、新たな成長機会を提供します。
- カロリーの低さや心臓に良い効果を強調するプロモーションキャンペーンは、消費者の採用を強化します。
- 戦略的パートナーシップ、合併、買収は、市場の存在感と競争力のあるポジショニングを引き続き拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の減脂肪バター市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、減脂肪バター市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた減脂肪バター市場のセグメントはどれですか?
減脂肪バター市場の成長を促進している主な要因は何ですか?
減脂肪バター市場の主要企業はどこですか?
2024年に減脂肪バター市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 低脂肪バターマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の低脂肪バターマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,107.6 Million → 2032: USD 1,527.53 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 低脂肪バターマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 低脂肪バターマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における低脂肪バターマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 低脂肪バターマーケット市場の成長要因
- 3.3 低脂肪バターマーケット市場の抑制要因および課題
- 3.4 低脂肪バターマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 低脂肪バターマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 低脂肪バターマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、低脂肪バターマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 低脂肪バターマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 低脂肪バターマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は低脂肪バターマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 低脂肪バターマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 低脂肪バターマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 低脂肪バターマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 低脂肪バターマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新低脂肪バターマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の低脂肪バターマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の低脂肪バターマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の低脂肪バターマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の低脂肪バターマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの低脂肪バターマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の低脂肪バターマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの低脂肪バターマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 低脂肪バターマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
