
市場概要
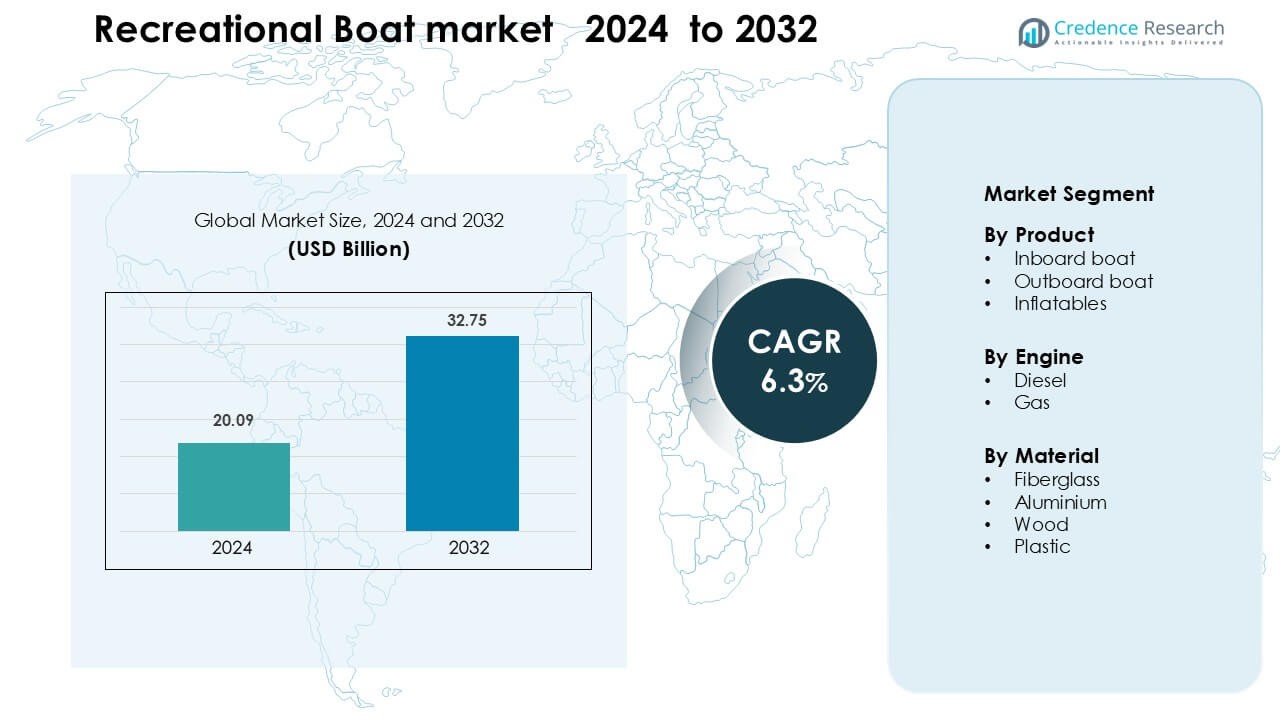
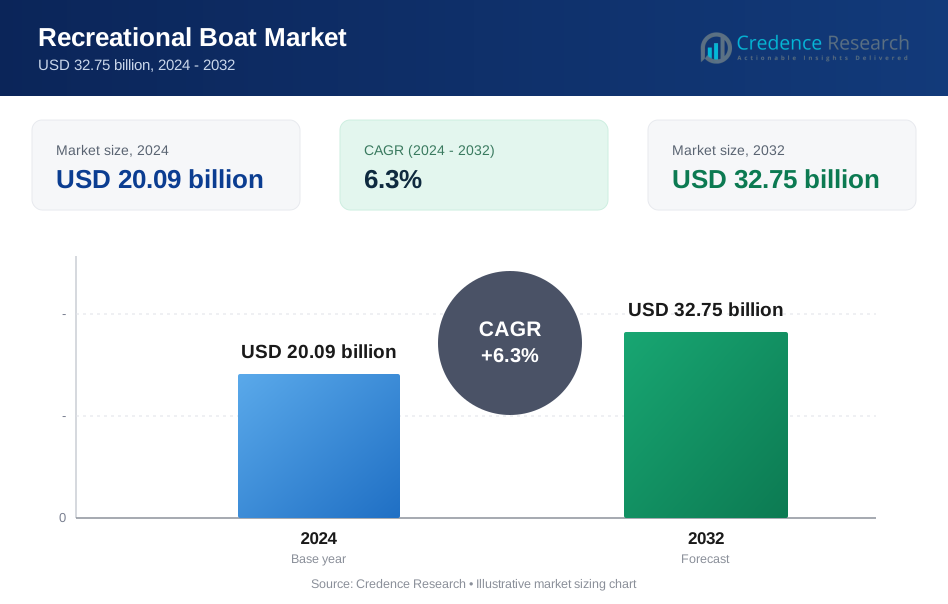
レクリエーショナルボート市場は2024年に2,009億米ドルと評価され、2032年までに3,275億米ドルに達すると予測されており、予測期間中に年平均成長率6.3%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| レクリエーショナルボート市場規模 2024 | 20.09億米ドル |
| レクリエーショナルボート市場、CAGR | 6.3 % |
| レクリエーショナルボート市場規模 2032 | 32.75億米ドル |
レクリエーショナルボート市場は、Fountain Powerboats, Inc.、Bavaria Yachtbau GmbH、Ferretti S.P.A.、Bombardier Recreational Products (BRP) Inc.、Chaparral Boats, Inc.、Avon Marine、Azimut Benetti Group、Baja Marine、Farr Yacht Design, Ltd.、Brunswick Corporationなどの主要企業によって形成されています。これらのメーカーは、先進的な船体デザイン、高性能エンジン、アウトボード、インボード、ラグジュアリーヨットカテゴリーにおける製品ポートフォリオの拡大を通じて競争しています。2024年には北米が約46%のシェアで主要地域としての地位を維持しており、強力な消費者支出、成熟したマリーナネットワーク、ボート活動への高い参加率によって支えられています。この地域の優位性は、レクリエーショナルボートの世界的な需要と技術革新を引き続き推進しています。
市場の洞察
- レクリエーショナルボート市場は2024年に2,009億米ドルと評価され、2032年までに3,275億米ドルに達すると予測されており、予測期間中に年平均成長率6.3%で成長しています。
- レジャーボートの需要の高まり、アウトボードボートの58%のシェアを持つ強い関心、プレミアムウォータークラフトへの支出の増加が安定した販売を促進しています。
- 主要なトレンドには、電動推進の急速な採用、スマートナビゲーションシステム、効率を向上させ運用コストを削減する軽量複合材料の使用が含まれます。
- 主要プレーヤーがポートフォリオを拡大し、エンジン技術をアップグレードし、カスタマイズ可能なモデルを導入して、世界市場での多様な購入者の好みに応えるため、競争活動が強化されています。
- 北米が46%のシェアで市場をリードし、次いでヨーロッパが28%、ガラス繊維が64%のシェアで支配的な素材として地域およびセグメントレベルでの強力な勢いを世界中で強化しています。
市場セグメンテーション分析:
製品別
2024年には、アウトボードボートが約58%のシェアを占めており、汎用性の高いデザイン、メンテナンスの容易さ、燃料効率の向上に対する強い需要がその要因です。釣り、レジャークルージング、ウォータースポーツの購入者は、コンパクトなエンジン、高馬力オプション、騒音低減の改善を提供するため、アウトボードモデルを好みました。インボードボートはラグジュアリークルージングやウェイクスポーツでの使用が安定しており、インフレータブルはポータブルレクリエーションやレンタルフリートで成長しました。アクセスしやすい海洋レクリエーションへの関心の高まりが、アウトボードユニットを好まれる製品選択として押し上げ続けています。
- 例えば、スズキDF350アウトボードは、4.39 L V6エンジンから350 hp(257.4 k)を提供し、振動を減らし推進効率を向上させるために対回転デュアルプロペラシステムを使用しています。
エンジン別
2024年には、ガスエンジンがこのセグメントをリードし、約71%のシェアを占めました。これは、初期費用が低く、メンテナンスが簡単で、レクリエーションボートのカテゴリー全体で広く利用可能であるためです。多くのユーザーは、日帰りクルージングやウォータースポーツのために、加速が速く、軽量であることが明確な利点を持つガス駆動システムを選びました。ディーゼルエンジンは、長距離航行と強力なトルクを必要とする大型ボートで、より小さいながらも安定した基盤を持っていました。クリーンな燃焼を持つ高性能ガスエンジンの成長は、中型レクリエーションクラフト全体での採用を支えました。
- 例えば、Mercury Racing 450R ガソリン船外機は、4.6リッターV8プラットフォームから450馬力を発揮し、重量は689ポンドで、5800–6400 rpmの広い作動範囲を達成し、中型レクリエーショナルボートにおける高性能加速をサポートします。
素材別
2024年には、ガラス繊維が約64%のシェアで素材セグメントを支配しました。これは、素材が強い耐久性、耐腐食性、複雑な船体形状のための柔軟な成形を提供するためです。ボートメーカーは、メンテナンスの要求を減らし、家族用クルーザー、スポーツボート、釣り用クラフトの長期的な性能を向上させるためにガラス繊維に依存していました。アルミニウムは、頑丈なユーティリティモデルや沿岸モデルで注目を集め、木材やプラスチックはニッチなデザインやエントリーレベルのバイヤーにサービスを提供しました。軽量で低メンテナンスの建設へのシフトは、レクリエーションボート市場で好まれる素材としてのガラス繊維を引き続き強化しました。
主要成長要因
レジャー海洋活動の需要増加
水上レクリエーションへの参加の増加は、レクリエーションボート市場の主要な成長要因です。家族、趣味愛好者、冒険旅行者は、ボート、釣り、ウォータースポーツ、沿岸観光に対する支出を増やし続けています。北米とヨーロッパでの可処分所得の増加は、中級および高級船の強力な購入をサポートし、新興市場ではエントリーレベルモデルへの関心が高まっています。パンデミック後のアウトドアレジャーへの消費者の好みは、マリーナやレンタルフリート全体での需要を持続させています。観光業者もボートサービスを拡大し、フリートの更新を促進しています。マリーナインフラの成長と、ボートクラブや共有所有プログラムへのアクセスの拡大が、新しいユーザーの市場参入を促しています。これらの要因が一体となって、レクリエーションボートの長期的な需要を強化しています。
- 例えば、世界最大のボートシェアリングネットワークの一つであるFreedom Boat Clubは、2024年に600,000以上のメンバーボートトリップを400以上の場所で記録しました。
ボートデザインとエンジンの技術革新
船体デザイン、推進システム、船上エレクトロニクスの技術的改善が市場の成長を大幅に向上させます。メーカーは、耐久性を向上させ、重量を減らし、燃料効率を高めるために先進的な複合材料を採用しています。デジタルダッシュボード、スマートナビゲーションシステム、統合テレマティクスの普及がユーザーエクスペリエンスと安全性を向上させます。ハイブリッドおよび電動推進は、低騒音、低メンテナンスの代替手段を求めるバイヤーの注目を集めています。より良いトルクと最適化された燃料燃焼を持つ高性能船外機が、人気セグメント全体でのアップグレードを促進します。自動ドッキング、ジョイスティックコントロール、予測メンテナンスツールが現代のボートの魅力をさらに強化します。これらの革新は、新規および経験豊富なバイヤーの両方を引き付け、技術的に進化したレクリエーション船へのシフトをサポートします。
- 例えば、樹脂注入は先進的な複合材料製造方法であり、真空を使用して樹脂を乾燥した繊維型に引き込み、従来の手積み方法と比較して軽量で強度があり、より一貫した部品を作成します。
ボートシェアリング、レンタル、海洋観光の拡大
レンタルプラットフォーム、ピアツーピアのボートシェアリング、ガイド付き海洋ツアーの成長がレクリエーショナルボートの需要を加速させています。多くのユーザーは、完全な所有権よりも柔軟なアクセスモデルを好むようになり、初心者のコスト障壁を減らしています。レンタル艦隊は、沿岸地域、湖畔の目的地、観光拠点で拡大し、短期間のボート需要が高まっています。運営者は定期的に古いボートを新しく効率的なモデルに置き換え、一貫した販売をサポートしています。水上レクリエーションと観光開発を促進する政府プログラムは、マリーナや水路周辺のインフラをさらに強化しています。スムーズな予約アプリ、サブスクリプションプラン、クラブメンバーシップは若年層を引き付けています。このシェアリングおよびレンタルベースのボートへのシフトは、メーカーやサービスプロバイダーに持続的な機会を生み出します。
主要なトレンドと機会
電動およびハイブリッド推進へのシフト
レクリエーショナルボート市場では、ユーザーと規制当局が低排出と静かな運転を重視する中、よりクリーンな推進システムへの強いシフトが見られます。電動およびハイブリッドシステムは、短距離の沿岸旅行が一般的な小型および中型ボートで広く採用されています。メーカーは、高密度バッテリーパック、効率的なパワートレイン、再生技術を開発し、航続距離を延ばし、運用コストを削減しています。マリーナでの充電インフラは、政府のインセンティブによって拡大しています。環境への影響に対する意識の高まりが、持続可能なボートへの関心を強化しています。このトレンドはまた、軽量材料の革新、船体の最適化、スマートエネルギー管理システムのサポートにもつながっています。
- 例えば、Vision MarineのE-Motion 180E電動船外機は、650-Vのパワートレインと60 kWhのデュアルリチウムイオンバッテリーパックを備え、速度に応じて最大70〜90 kmの航続距離を実現します。
スマートで接続されたボートの需要の高まり
接続技術は、レクリエーショナルボート市場において大きな機会を生み出しています。ボート所有者は、安全性と利便性のためにデジタルディスプレイ、GPS連動システム、リモート診断、オンボードセンサーを備えた船をますます好むようになっています。テレマティクスは、リアルタイムのエンジン監視、ルート最適化、メンテナンスアラートを可能にし、所有者やレンタル運営者のダウンタイムを減らします。エンターテインメントシステム、ワイヤレスコントロール、高度なナビゲーションの統合がボート体験を向上させます。スマート機能は、プレミアムモデルを差別化し、再販価値を向上させます。デジタル採用が進む中、メーカーはソフトウェア企業と協力して高度な接続スイートを提供し、スマートボートを主要な成長機会として位置付けています。
- 例えば、GarminのOneHelm統合エコシステムは、単一のデジタルインターフェースを通じて、照明、安定化、HVACを含む20以上のオンボードシステムの調整をサポートしています。
ラグジュアリーおよびカスタマイズされたレクリエーショナルボートの成長
高所得者層の購入者が個別デザイン、大きなキャビン、快適性を重視した機能を求めるため、プレミアム船の需要が高まっています。ラグジュアリークルーズ、ヨット観光、高級釣り遠征が、建造者に対して特注の内装、先進の安定化システム、優れた安全性の向上を提供することを促しています。カスタマイズは、内装、電子機器、デッキレイアウト、性能向上にまで及びます。このセグメントは、裕福な沿岸地域と拡大する海洋観光がある地域で強い関心を引きつけています。カスタマイズされた体験へのシフトは、素材、デザイン、職人技の革新を促進し、レクリエーショナルボート市場の高価値セグメントにおける長期的な機会を創出します。
主要な課題
高い所有と維持費用
レクリエーショナルボート市場は、高額な購入、保管、維持費用という大きな障壁に直面しています。購入者はしばしば、ドッキング費用、保険、冬季化、定期的なサービスに投資する必要があり、長期的なコストが増加します。これらの経済的負担は、中所得層の採用を制限し、再購入を減少させます。特に大型または高性能モデルでは、燃料価格の変動がさらなる圧力を加えます。コストの懸念は、レンタル事業者や観光企業にも影響を与え、高い艦隊維持費を管理しなければなりません。この課題は市場浸透を遅らせ、多くの潜在的なユーザーが所有ではなくレンタルまたは共有オプションを選ぶよう促します。
環境規制と排出コンプライアンス(課題)
海洋排出と環境保護に関する厳しい規制が、製造業者とユーザーにとって障害を生み出しています。主要なボート地域の当局は、排気汚染物質、騒音レベル、燃料流出に制限を課し、企業に船体、エンジン、燃料システムを再設計することを要求しています。コンプライアンスは生産コストを増加させ、新モデルの発売を遅らせます。古いボートは敏感な水路での制限を受け、再販価値と使用が減少します。ユーザーもエコフレンドリーな燃料やコンプライアントな機器のために高いコストに直面します。規制は持続可能性を向上させる一方で、レクリエーショナルボート市場にとって重要な運用上および財務上の課題を生み出します。
地域分析
北アメリカ
北アメリカは、2024年にレクリエーショナルボート市場で約46%の最大シェアを保持しており、米国とカナダでの強い需要に支えられています。レジャーボートへの高い参加率、先進的なマリーナインフラ、アウトボードおよびインボードボートの広範な所有が地域の優位性を推進しています。購入者は高性能エンジンを備えた技術的に装備されたモデルを好み、製品の安定したアップグレードに貢献しています。ボートクラブ、レンタルプラットフォーム、観光事業者がさらに販売を促進しています。水上レクリエーションの安全性と環境基準に対する政府の注力が業界の安定性を強化しています。全体として、強い消費者支出と成熟した海洋文化が北アメリカを主要な地域市場に保っています。
ヨーロッパ
ヨーロッパは、イタリア、フランス、ドイツ、英国、北欧諸国における確立されたボート伝統により、2024年に約28%のシェアを占めました。厳しい排出基準により、セーリングボート、ラグジュアリークルーザー、エコフレンドリーな電動船舶の需要が高まっています。地中海とバルト海沿岸のマリーナは引き続き高いボート交通を引きつけています。チャーターサービスと沿岸観光の成長が一貫した艦隊の更新を支えています。購入者は耐久性と低メンテナンス性から、ガラス繊維やアルミニウム製を好みます。エンジン効率と接続機能の進歩が、ヨーロッパの世界的なレクリエーショナルボート市場での強い地位を強化しています。
アジア太平洋
アジア太平洋地域は2024年に約18%のシェアを獲得し、中国、日本、韓国、オーストラリア、東南アジアでの可処分所得の増加と海洋観光の拡大に支えられた急成長を遂げています。沿岸の目的地はボート活動を促進し、船外機ボートやインフレータブルの需要を高めています。政府はマリーナの開発、沿岸の安全、観光インフラに投資し、より広範な採用を促進しています。ウォータースポーツや家族でのクルージングへの関心の高まりが市場の拡大を加速させています。メーカーは初めての購入者に適した手頃なモデルにも注力しています。アジア太平洋地域は、レクリエーションボート文化の拡大により、最も成長が速い地域であり続けています。
ラテンアメリカ
ラテンアメリカは2024年に約5%のシェアを持ち、ブラジル、メキシコ、アルゼンチン、カリブ海沿岸市場でのボート活動に影響を受けています。観光、釣り、レジャーボートの成長が、船外機やファイバーグラスモデルの適度な需要を支えています。ビーチリゾートでのレンタルフリートへの関心の高まりも販売を後押ししています。経済の変動や輸入コストが広範な所有を制限していますが、安定した観光地帯は安定した消費を維持しています。メーカーは暖かい沿岸水域に適した中価格帯およびコンパクトデザインをターゲットにしています。マリーナやウォーターフロントのレクリエーションスペースへの継続的な投資が地域市場の見通しを強化しています。
中東・アフリカ
中東・アフリカ地域は2024年に約3%のシェアを占め、UAE、サウジアラビア、南アフリカでの高級ボート文化に支えられています。高所得者は高級インボードボートやヨットに強い関心を示しており、主要なウォーターフロント沿いでのレンタルおよびチャーターサービスが拡大しています。ドバイ、ケープタウン、紅海リゾートでの観光開発が追加の需要を促進しています。マリーナのカバー範囲が限られており、所有コストが高いため、大規模な採用は遅れていますが、ニッチな高級セグメントは依然として強力です。沿岸のレクリエーションプロジェクトやウォーターフロントインフラの増加が選択的な成長機会を生み出し続けています。
市場セグメンテーション
製品別
- インボードボート
- アウトボードボート
- インフレータブル
エンジン別
- ディーゼル
- ガス
素材別
- ファイバーグラス
- アルミニウム
- 木材
- プラスチック
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
レクリエーショナルボート市場は、アウトボードボート、インボードクルーザー、セイルボート、インフレータブル、ラグジュアリーヨットなど多様な製品ポートフォリオを提供するグローバルメーカーによって形成された競争環境を特徴としています。 Fountain Powerboats, Inc.、Bavaria Yachtbau GmbH、Ferretti S.P.A.、Bombardier Recreational Products (BRP) Inc.、Chaparral Boats, Inc.、Avon Marine、Azimut Benetti Group、Baja Marine、Farr Yacht Design, Ltd.、Brunswick Corporationなどの主要プレーヤーは、市場での存在感を強化するために製品の革新、先進的な推進システム、強化されたオンボード技術に注力しています。企業は、軽量素材、接続されたナビゲーションシステム、燃料効率の高いエンジンに多額の投資を行い、提供物を差別化しています。多くの主要ブランドは、生産施設の拡張、ディーラーネットワークのアップグレード、戦略的パートナーシップへの参加を通じて地域的なリーチを向上させています。電動およびハイブリッド推進へのシフトは、確立されたプレーヤーが持続可能な製品ラインを拡大することを奨励しています。カスタマイズ、プレミアム仕上げ、性能向上は、買い手がカスタマイズされた高価値のボート体験を求める中で重要な競争要因であり続けます。
主要プレーヤー分析
- Fountain Powerboats, Inc.
- Bavaria Yachtbau GmbH
- Ferretti S.P.A.
- Bombardier Recreational Products (BRP) Inc.
- Chaparral Boats, Inc.
- Avon Marine
- Azimut Benetti Group
- Baja Marine
- Farr Yacht Design, Ltd.
- Brunswick Corporation
最近の展開
- 2025年9月、Ferretti Groupは新しい公式ディーラーパートナーシップを開始しました:MennYacht GG Poland(Gazda Groupと共に)で、Ferretti Yachts、Pershing、Itamaブランドのポーランド市場に対応します。
- 2024年2月、Fountain Powerboats, Inc.は、マイアミ国際ボートショーで43 SCXセンターコンソールモデル(19,500ポンド、クアッドMercury Racing 500Rアウトボード)を発表しました。
レポートのカバレッジ
この調査レポートは、製品、エンジン、素材、地理に基づく詳細な分析を提供します。主要市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な応用についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論します。このレポートはまた、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。市場成長に対する外部要因や世界経済の変化の影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業への戦略的な推奨事項を提供します。
将来の展望
- アウトドアレクリエーション活動への関心が高まるにつれて、レジャーボートの需要が増加します。
- 小型および中型ボートにおいて、電動およびハイブリッド推進システムの採用が進みます。
- スマートダッシュボードと接続されたナビゲーションツールが新しいモデルの標準となります。
- メーカーは効率を向上させるために軽量複合材料の使用を拡大します。
- ユーザーが所有よりも柔軟なアクセスを好むため、レンタルフリートやボートシェアリングプラットフォームが成長します。
- 高所得の購入者がカスタマイズされた体験を求めるため、プレミアムでカスタマイズされたヨットが注目を集めます。
- 新興沿岸地域でのマリーナインフラの開発が加速します。
- 環境規制により、企業はよりクリーンなエンジンや低排出デザインに向かうことを余儀なくされます。
- デジタルサービスプラットフォームがメンテナンス、ルート計画、安全管理を強化します。
- ブランドが拡大するレクリエーションボート需要を捉えるために革新する中で、世界的な競争が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
レクリエーショナルボート市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間にレクリエーショナルボート市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたレクリエーショナルボート市場セグメントはどれですか?
レクリエーショナルボート市場の成長を促進している主な要因は何ですか?
レクリエーショナルボート市場の主要な企業はどこですか?
どの地域がレクリエーショナルボート市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 レクリエーショナルボート市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のレクリエーショナルボート市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 20.09 billion → 2032: USD 32.75 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 レクリエーショナルボート市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. レクリエーショナルボート市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるレクリエーショナルボート市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 レクリエーショナルボート市場市場の成長要因
- 3.3 レクリエーショナルボート市場市場の抑制要因および課題
- 3.4 レクリエーショナルボート市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 レクリエーショナルボート市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 レクリエーショナルボート市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、レクリエーショナルボート市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 レクリエーショナルボート市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. レクリエーショナルボート市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はレクリエーショナルボート市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 レクリエーショナルボート市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 レクリエーショナルボート市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 レクリエーショナルボート市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 レクリエーショナルボート市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新レクリエーショナルボート市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のレクリエーショナルボート市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のレクリエーショナルボート市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のレクリエーショナルボート市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のレクリエーショナルボート市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのレクリエーショナルボート市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のレクリエーショナルボート市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのレクリエーショナルボート市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. レクリエーショナルボート市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
