
市場概要
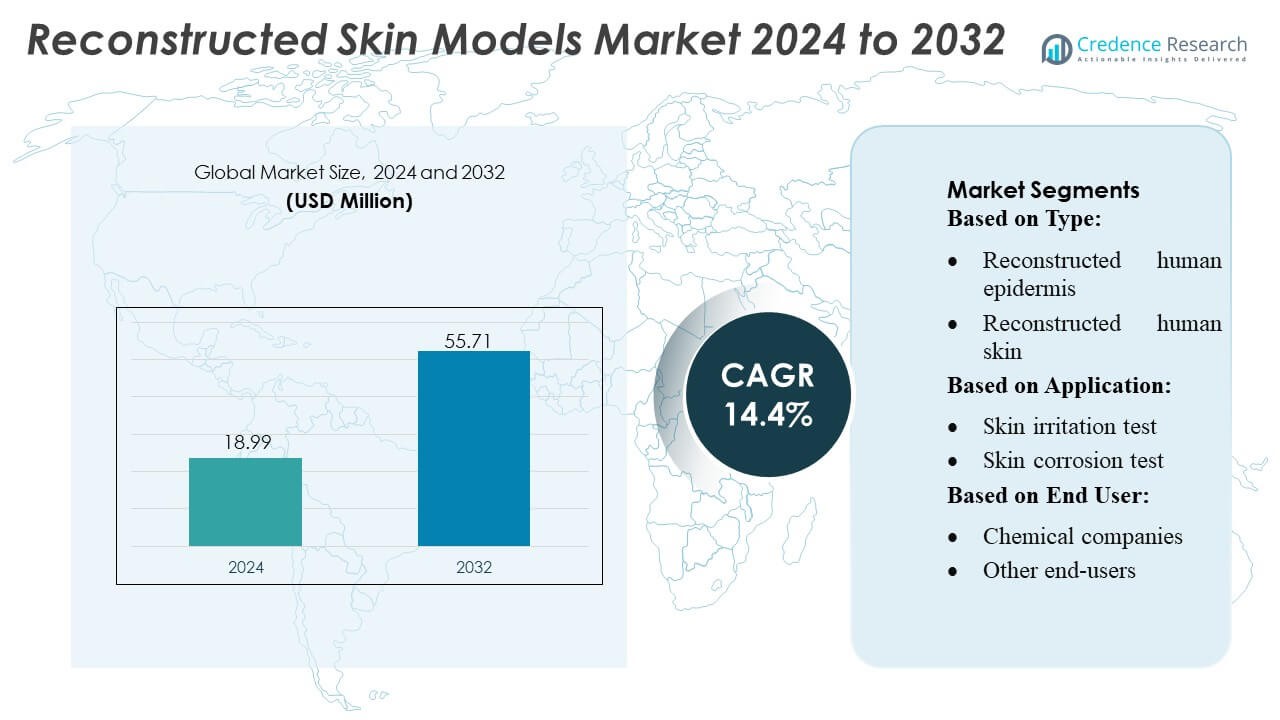
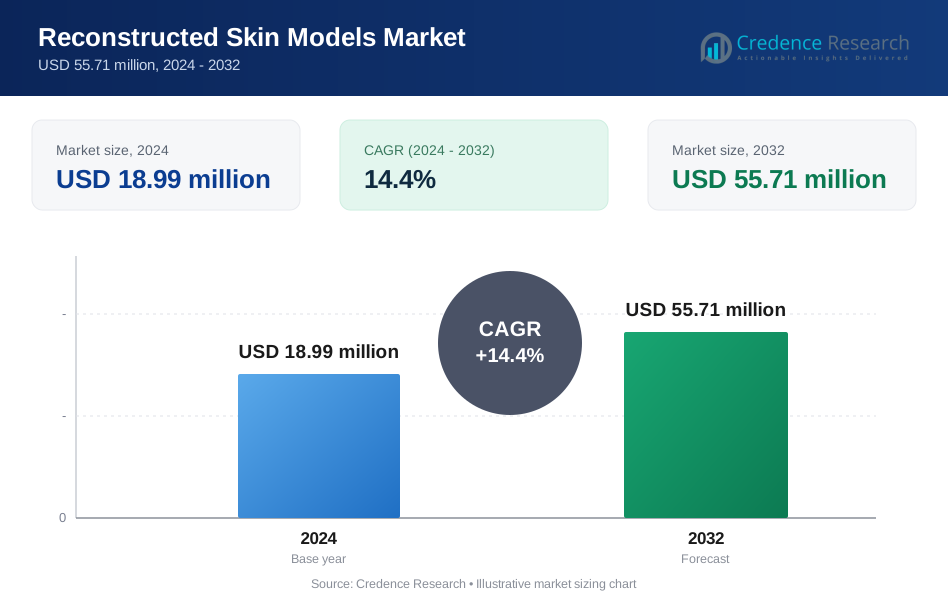
再構築皮膚モデル市場の規模は2024年に1,899万米ドルと評価され、2032年までに5,571万米ドルに達すると予測されており、予測期間中のCAGRは14.4%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 再構築皮膚モデル市場規模 2024 | 1,899万米ドル |
| 再構築皮膚モデル市場, CAGR | 14.4% |
| 再構築皮膚モデル市場規模 2032 | 5,571万米ドル |
再構築皮膚モデル市場は、先進的な組織工学の革新者と、規制に準拠した刺激、腐食、感作評価をサポートする高精度な試験プラットフォームの提供者によって形成されています。主要企業は、生理学的関連性を高め、製薬、化粧品、化学製品の応用における予測精度を向上させる全層、免疫適合、および疾患特異的モデルの開発に注力しています。自動化、バイオプリンティング、高コンテンツイメージングへの戦略的投資は、競争力を強化し、グローバルな研究開発パイプライン全体での採用を拡大しています。北米は、強力な規制の整合性、広範な皮膚科学研究、および非動物試験技術の高い統合により、正確な38%の市場シェアを持つ主要地域です。
市場の洞察
- 再構築皮膚モデル市場は2024年に1,899万米ドルと評価され、2032年までに5,571万米ドルに達すると予測されており、予測期間中に4%のCAGRを記録します。
- 組織工学された表皮および全層モデルが、化粧品、化学品、製薬開発における非動物刺激、腐食、感作試験をサポートすることで需要が高まっています。
- 3Dバイオプリンティング、免疫適合構造、高コンテンツイメージングの革新により、市場の勢いが強化され、より正確な疾患モデル化と製品効果研究が可能になります。
- 企業が自動化された製造と高度な分析ツールに投資することで競争活動が激化していますが、高い生産コストと限られたスケーラビリティが主要な制約として残っています。
- 北米は38%のシェアでリードしており、再構築されたヒト表皮はその広範な規制の受け入れと安全性評価ワークフローでの定期的な使用により、支配的なセグメントシェアを保持しています。
市場セグメンテーション分析:
タイプ別
再構築されたヒト表皮は、規制承認された刺激および腐食アッセイでの検証された使用に支えられ、推定52–54%のシェアを占め、再構築皮膚モデル市場を支配しています。その標準化された構造、高い再現性、およびコスト効率の高い培養プロトコルにより、化粧品、化学品、製薬の分野での定期的な安全性試験のための好ましい選択肢となっています。メーカーが動物試験を排除し、進化するグローバルな規制フレームワークに準拠するために表皮モデルを採用するにつれて需要が高まっています。再構築されたヒト皮膚は、全層構造と高度な生理学的関連性を提供し、複雑な機構的および浸透研究において注目を集めています。
- 例えば、ジョンソン・エンド・ジョンソンのコンシューマーヘルス部門は、2021年のアメリカ皮膚科学会バーチャルミーティングで16件の新しいスキンケア研究を発表しました。これらの発表には、3件の口頭発表と13件のポスター発表が含まれており、女性、がん患者、多文化の人々を含む様々な肌の健康におけるターゲットを絞った革新が強調されました。
用途別
皮膚刺激試験は、規制当局からの厳しい要件と消費者製品カテゴリー全体での高頻度の試験により、約40–42%のシェアで首位を占めています。その迅速な応答時間、OECDの試験ガイドラインの検証済み、予測可能な生物学的エンドポイントが、広範な業界の信頼を強化しています。皮膚腐食および感作試験も、企業が動物を使用しない高精度プラットフォームを追求する中で着実に拡大しています。一方、皮膚生検や色素沈着研究などの用途は、先進的な皮膚科学研究、主張の裏付け、機構的経路分析を支援する専門的な研究開発環境で成長しています。
- 例えば、コティは同じウェブページで確認されているように、世界中の研究開発センターで25の技術分野にわたって600人以上の人々が働いています。
エンドユーザー別
化粧品およびコスメシューティカル企業は、動物実験の世界的な禁止と科学的に堅牢で再現性があり倫理的に整合した安全評価の需要の高まりにより、48–50%の最大シェアを占めています。製品開発、主張の検証、規制提出における再構築された皮膚モデルの広範な使用が、セグメントのリーダーシップを強化しています。化学企業は、原材料および工業用製剤の毒性プロファイルを評価するためにこれらのモデルをますます採用し、予測精度の向上の恩恵を受けています。学術研究センターや製薬開発者を含む他のエンドユーザーも、先進的な機構的および翻訳的研究を通じて成長に貢献しています。
主要な成長ドライバー
非動物試験代替法の需要の高まり
再構築された皮膚モデルの需要は、規制当局、倫理団体、世界の産業が動物ベースの試験から離れる中で加速しています。EUなどの地域での化粧品に対する動物実験の規制禁止と、北米やアジアでの圧力の高まりが、研究開発のワークフロー全体での採用を強化しています。企業は、再現性、拡張性、生理学的関連性のために再構築されたヒト表皮およびフルシックネスモデルを評価しています。これらのモデルは、刺激、腐食、感作の正確な評価を可能にし、製品開発のタイムラインを改善し、コンプライアンスリスクを低減します。
- 例えば、ロレアルの新しい北米研究開発センターは、250,000平方フィートにわたり、26,000平方フィートのモジュラーラボ、オンサイトのミニ工場、最大400人の消費者による日常的なユーザーテストのための能力を備えています。
組織工学および3Dバイオプリンティング技術の進歩
組織工学における技術進歩は、再構築された皮膚モデルの性能と商業的な実現可能性を強化します。3Dバイオプリンティング、足場材料、成長因子の最適化における革新は、構造の正確性、バリア機能、細胞分化を向上させます。改善された血管新生戦略と再現可能な培養システムにより、研究者は複雑な皮膚疾患をより効果的に模倣することができます。これらの進歩は、薬物スクリーニング、毒性評価、皮膚科学研究のためのモデルの有用性を拡大します。サプライヤーが自動化と標準化された製造を統合するにつれて、採用は製薬、化学、化粧品業界全体で増加しています。
- 例えば、ユニリーバは最大の独自の皮膚マイクロバイオームデータベースの一つを構築し、30,000以上の皮膚サンプルを分析し、マイクロバイオーム科学で100以上の特許を取得しています。
皮膚科学と個別化医療におけるR&D投資の増加
炎症性皮膚疾患の増加、生物製剤の需要の高まり、個別化治療経路への関心の高まりにより、皮膚科学研究は急速に拡大しています。再構築された皮膚モデルは、従来のin vitroツールでは捉えられない疾患メカニズム、薬物相互作用、患者特異的反応の詳細な評価を可能にします。製薬会社や研究機関は、色素沈着、老化、病理状態を再現する高度なプラットフォームに投資しています。臨床パイプラインが多様化するにつれて、信頼性の高い人間関連の皮膚システムの需要は増加し、これらのモデルはトランスレーショナルリサーチにおける重要なツールとして位置づけられています。
主要なトレンドと機会
疾患特異的および機能化された皮膚モデルの拡張
市場は、アトピー性皮膚炎、乾癬、光老化皮膚などの病理状態を再現する専門的な皮膚構造に向かっています。免疫適合性、メラノサイト豊富、マイクロバイオーム統合モデルを含む機能強化は、精密試験と次世代治療法のための新しい機会を創出します。これらの差別化されたプラットフォームは、高予測ツールを求める製薬、栄養補助食品、化粧品業界のプレイヤーを引き付けます。サプライヤーがこれらの複雑なシステムの商業的に実行可能なバージョンを拡大するにつれて、疾患モデリング、効果スクリーニング、作用機序研究の需要は急増しています。
- 例えば、Hanson Medicalは、MONARCH Nasal Implant (K071018) を内部鼻プロテーゼとしてFDAの510(k)クリアランスを取得しており、彼らのウェブサイトは「ソフトソリッドシリコーンインプラント」を製造していることを確認しており、これらは一般的に即時出荷が可能で、デュロメーター(硬さ)グレードを含む正確な仕様に合わせてカスタムオーダーが可能です。
高コンテンツイメージングとAI対応分析の統合
再構築された皮膚試験ワークフローへの高コンテンツイメージング、自動顕微鏡、およびAI駆動の分析の統合から大きな機会が生まれます。これらのツールは、細胞形態、バリアの完全性、炎症反応に関する定量的な洞察を生成します。AIはデータ解釈を加速し、変動を減少させ、製剤者や薬剤開発者の初期段階の意思決定を強化します。デジタルツインと予測モデリングの採用は、毒性学および皮膚科学研究の効率をさらに高め、高度な分析を市場における変革的なトレンドとして位置づけます。
- 例えば、Sientraは1,788人の患者(3,506個のインプラント)を対象とした10年間のコア研究からの合併症率を示す長期臨床データを公開しています。この研究では、患者ごとの破裂なし率が91.4%、カプセル拘縮(ベーカーグレードIII/IV)の発生率が13.5%と報告されました。
スケーラブルでコスト効率の高い生産プラットフォームの商業化
生産者はコストを削減しスループットを向上させる製造革新をますます追求しており、再構築された皮膚モデルを日常的な試験環境でより利用しやすくしています。自動化されたバイオプロセシングシステム、モジュール式バイオリアクター、標準化された培養プロトコルが一貫した大規模生産をサポートします。これらの改善により、大量の化粧品スクリーニング、化学安全性の検証、学術研究に新たな機会が開かれます。スケーラビリティが向上し、単位コストが低下するにつれて、エンドユーザーはより広範な試験ポートフォリオにわたって採用を拡大でき、先進国および新興地域の市場浸透を強化します。
主な課題
複雑なモデルにおける高い生産コストと限られたスケーラビリティ
技術の進歩にもかかわらず、高忠実度の再構築された皮膚モデルの生産は依然として高価であり、専門のバイオマテリアル、制御された環境、熟練した労働力を必要とします。複雑な全層または疾患特異的モデルは、再現性を損なうことなくスケールアップするのが難しく、コストがかかります。これらの制限により、小規模な研究所やコストに敏感な業界での採用が制限されます。高価格も日常的なQCワークフローへの浸透を遅らせます。自動化、標準化されたプロトコル、最適化されたバイオマテリアルの調達を通じてコスト構造に対処することが、より広範な商業採用にとって重要です。
変動性と標準化された検証フレームワークの欠如
市場はプラットフォーム、培養条件、性能基準の変動性による課題に直面しています。特に製薬および化学毒性試験において、グローバルな標準化の欠如が規制の受け入れを複雑にしています。エンドユーザーはしばしば異なるサプライヤーからのモデルを比較しますが、バリア特性、細胞組成、または代謝活動の不一致が結果の比較可能性に影響を与えます。調和された検証ガイドラインと普遍的に受け入れられる品質指標がなければ、リスク回避的なセクターでの広範な採用は限られたままです。市場の成熟のためには、規制の整合性を強化し、研究所間の検証努力を強化することが重要です。
地域分析
北米
北米は、先進的な皮膚科研究、動物試験削減に対する強力な規制の重視、製薬および化粧品会社全体での3D組織工学プラットフォームの高い採用に支えられ、再構築された皮膚モデル市場を38%のシェアでリードしています。米国は、腫瘍学、免疫学、炎症性皮膚疾患における広範な臨床パイプラインを通じて需要を牽引し、主要な学術および商業研究所は毒性および有効性のスクリーニングのために再構築されたモデルに依存しています。バイオプリンティング、高コンテンツイメージング、AI駆動の分析への投資が地域の革新をさらに加速させています。カナダは化粧品認証のニーズの高まりとバイオ製造能力の拡大を通じて成長を強化しています。
ヨーロッパ
ヨーロッパは、化粧品の動物実験に対する厳しい規制禁止、確立された毒性学フレームワーク、化学、パーソナルケア、製薬業界からの強力な参加により、32%の重要なシェアを持っています。ドイツ、フランス、イギリスなどの国々は、3D皮膚生理学モデリングや疾患関連のin vitroプラットフォームへの投資を通じて採用を進めています。研究機関は、免疫対応モデルやメラノサイト統合モデルの革新をリードし、機構的研究や規制提出をサポートしています。この地域はまた、OECDガイドラインに基づく調和された検証プログラムから利益を得ており、産業セクター全体での刺激、腐食、感作試験のための再構築皮膚システムの広範な受け入れを可能にしています。
アジア太平洋
アジア太平洋は市場の24%を占め、再構築皮膚モデルの最も急速な採用を示しており、化粧品製造の拡大、皮膚科学研究の急成長、世界的な非動物試験基準との整合性の向上によって推進されています。中国、日本、韓国は、組織工学、バイオファブリケーション、先進的な毒性スクリーニングプラットフォームへの積極的な投資を通じて需要を支えています。色素沈着障害の増加、高性能スキンケアへの消費者の関心、製薬アウトソーシングのトレンドが市場浸透を強化しています。さらに、地域企業は、地域の規制および製品開発ニーズに対応するために、グローバルCROやCDMOとますます協力し、疾患特異的および全層皮膚モデルを拡大しています。
ラテンアメリカ
ラテンアメリカは4%の控えめなシェアを占めていますが、化粧品および化学規制機関が動物実験代替案に向かって進むにつれて、需要は着実に増加しています。ブラジルとメキシコは、皮膚科学研究への投資の増加、グローバルビューティー企業の浸透、再構築表皮を使用した刺激および感作試験への関心の高まりを通じて地域を牽引しています。先進的な組織工学インフラの限られた利用可能性と輸入依存度の高さが市場拡大を制約しています。しかし、国際的な研究所とのパートナーシップや、グローバル検証プログラムへの参加の増加が、地域の能力を徐々に向上させ、再構築皮膚モデルのより広範な採用をサポートしています。
中東・アフリカ
中東・アフリカ地域は2%の市場シェアを持ち、初期段階の採用と、新興の化粧品、製薬、学術研究セクターからの関心の高まりが特徴です。UAE、サウジアラビア、南アフリカは、規制の近代化と安全評価のベストプラクティスへの意識の高まりによって推進され、非動物試験イニシアチブへの関与を高めています。市場の成長は、限られた組織工学の専門知識と輸入モデルへの依存によって制約されています。しかし、バイオテックインキュベーターの拡大、研究インフラへの投資、国際的なCROとの協力が、刺激、腐食、色素沈着研究のための再構築皮膚システムを使用する地域の能力を徐々に強化しています。
市場セグメンテーション:
タイプ別:
- 再構築ヒト表皮
- 再構築ヒト皮膚
用途別:
- 皮膚刺激試験
- 皮膚腐食試験
エンドユーザー別:
- 化学会社
- その他のエンドユーザー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋その他
- ラテンアメリカ
- ブラジル
- アルゼンチン
- ラテンアメリカその他
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- 中東およびアフリカその他
競争環境
再構築皮膚モデル市場の競争環境には、BioVis3D、Reconstruct Me、Bentley Systems, Incorporated、Skyline Software Systems Inc.、NavVis、ELCOVISION 10、3DHISTECH Ltd.、Pix4D SA、Autodesk Inc.、EOS imagingなどのプレーヤーが含まれます。再構築皮膚モデル市場は、組織工学、3Dバイオプリンティング、高コンテンツ分析プラットフォームの進歩によって急速な革新を反映しています。企業は、バリア機能、免疫応答、色素沈着、疾患特異的条件を再現する堅牢で生理学的に関連性のある皮膚構造の開発に注力しています。競争は、再現性を向上させ、コスト障壁を削減するために、自動化されたバイオプロセシング、スケーラブルな製造、標準化された品質フレームワークに投資する企業が増える中で激化しています。製薬開発者、化粧品ブランド、学術機関との戦略的パートナーシップは、検証努力を加速し、応用分野を広げます。非動物試験および高予測性のin vitroシステムの需要が世界的に高まる中、業界参加者は、モデルの複雑性の向上、統合されたイメージング機能、データ駆動のパフォーマンスインサイトを通じて差別化を図っています。
主要プレイヤー分析
- BioVis3D
- Reconstruct Me
- Bentley Systems, Incorporated
- Skyline Software Systems Inc.
- NavVis
- ELCOVISION 10
- 3DHISTECH Ltd.
- Pix4D SA
- Autodesk Inc.
- EOS imaging
最近の動向
- 2025年2月、NATO DIANAイニシアチブの一部である英国拠点の企業SECQAIは、超安全なハードウェアとソフトウェアを専門とし、世界初のハイブリッド量子大規模言語モデル(QLLM)を発表しました。
- 2024年11月、NVIDIAは小規模言語モデル(SLM)やHymbaアーキテクチャ(ハイブリッドアテンション/SSM、KVキャッシュ共有)、NIMマイクロサービス、GPU機能(H200/GB200など)を活用した高速で低コストの企業向けAIを大々的に推進しました。
- 2024年4月、Microsoft Phi-3-miniはPhi-3ファミリーの最初のモデルで、ローカルデバイス上で効率的に高度なAIタスクを実行するよう設計されています。Microsoft Azure AIモデルカタログ、Hugging Face、Ollama、NVIDIA NIMなど、複数のプラットフォームで利用可能です。
レポートのカバレッジ
この調査レポートは、タイプ、用途、エンドユーザー、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、業界を形作る技術的進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 市場は、グローバルな規制フレームワークが倫理的コンプライアンス要件を強化するにつれて、非動物試験プラットフォームのより広範な採用を目撃するでしょう。
- 高度な皮膚科および免疫学研究パイプラインを支援するために、疾患特異的および免疫対応の皮膚モデルの需要が高まります。
- 3Dバイオプリンティングの革新は、再構築された皮膚システムの構造精度、血管化の可能性、およびスケーラビリティを向上させます。
- AI対応の画像解析および自動読み取りツールは、予測精度を向上させ、解釈のばらつきを減少させます。
- コスト効率の高い高スループット製造プラットフォームの商業化により、日常的な毒性試験へのアクセスが拡大します。
- 製薬会社は、バイオロジクスおよび局所治療薬の初期段階のスクリーニングに再構築された皮膚モデルをますます統合します。
- 化粧品およびパーソナルケアブランドは、新しい処方を検証するために再構築された表皮および全層モデルにますます依存します。
- マイクロバイオーム統合皮膚モデルは、宿主と微生物の相互作用および製品の有効性を研究するための重要な機会として浮上します。
- 共同検証プログラムは、規制の受け入れを強化し、グローバルな試験基準を調和させます。
- 新興市場は、研究インフラ、バイオテクノロジー投資、臨床皮膚科の能力が拡大するにつれて、採用を加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
再構築された皮膚モデル市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
再構築された皮膚モデル市場は、2024年から2032年の間にどの程度の年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持っていた再構築されたスキンモデル市場のセグメントはどれですか?
再構築された皮膚モデル市場の成長を促進している主な要因は何ですか?
再構築された皮膚モデル市場の主要企業はどこですか?
2024年に再構築されたスキンモデル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 再構築皮膚モデル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の再構築皮膚モデル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 18.99 million → 2032: USD 55.71 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 再構築皮膚モデル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 再構築皮膚モデル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における再構築皮膚モデル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 再構築皮膚モデル市場市場の成長要因
- 3.3 再構築皮膚モデル市場市場の抑制要因および課題
- 3.4 再構築皮膚モデル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 再構築皮膚モデル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 再構築皮膚モデル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、再構築皮膚モデル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 再構築皮膚モデル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 再構築皮膚モデル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は再構築皮膚モデル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 再構築皮膚モデル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 再構築皮膚モデル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 再構築皮膚モデル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 再構築皮膚モデル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新再構築皮膚モデル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の再構築皮膚モデル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の再構築皮膚モデル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の再構築皮膚モデル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の再構築皮膚モデル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの再構築皮膚モデル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の再構築皮膚モデル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの再構築皮膚モデル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 再構築皮膚モデル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
