
市場概要
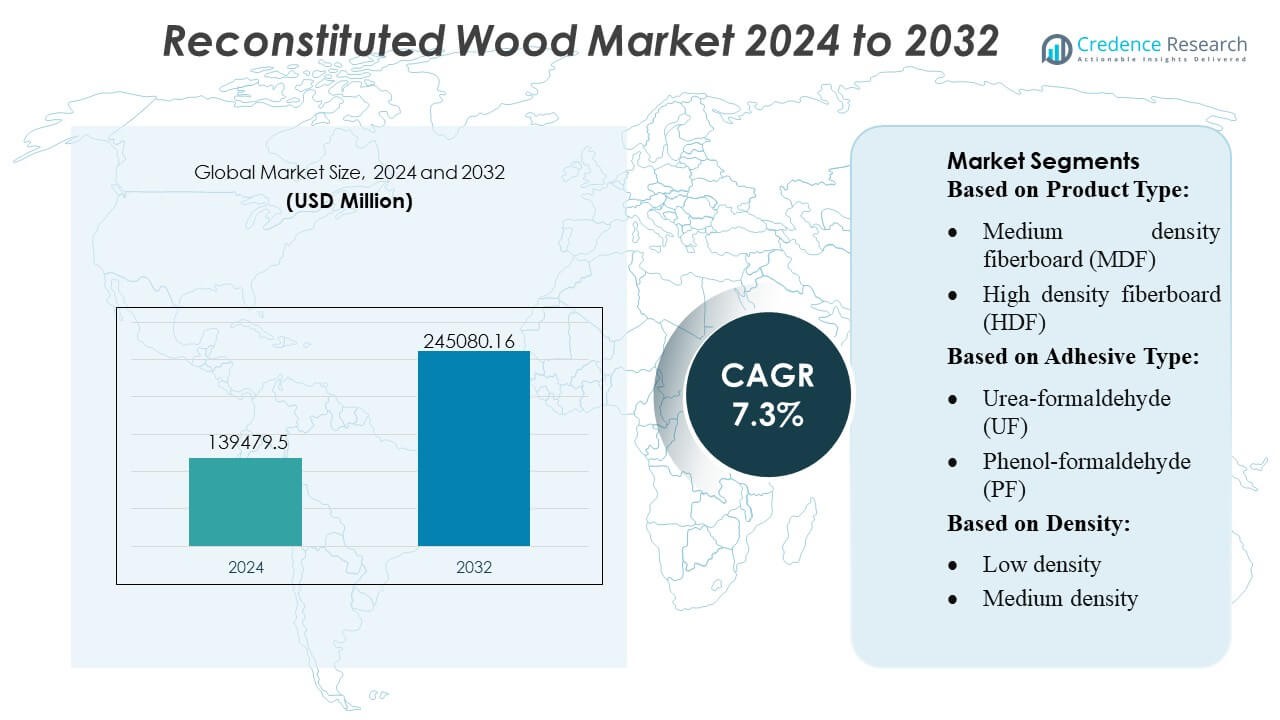
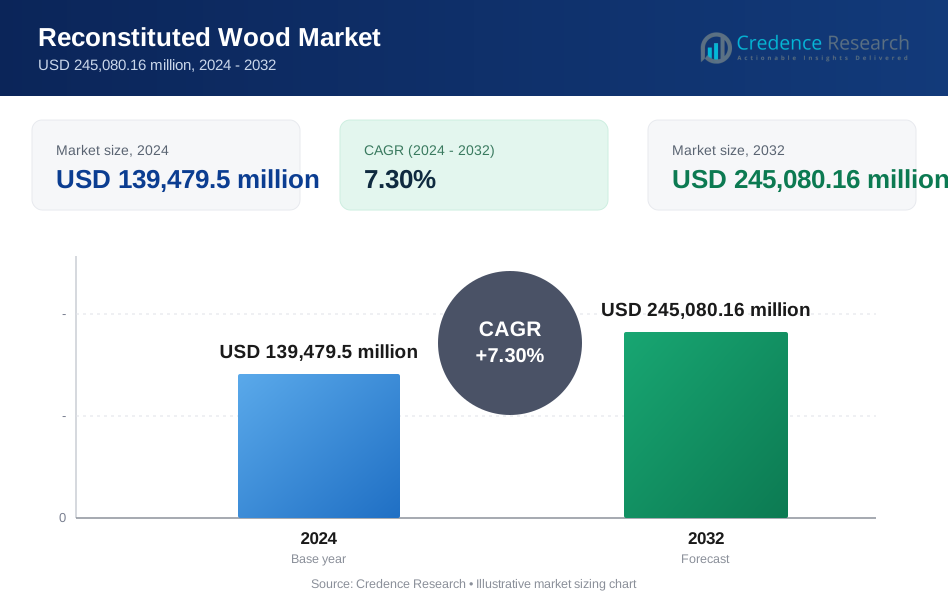
再構成木材市場の規模は2024年にUSD 139,479.5百万と評価され、2032年までにUSD 245,080.16百万に達すると予想されており、予測期間中のCAGRは7.3%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 再構成木材市場規模 2024 | USD 139,479.5 百万 |
| 再構成木材市場、CAGR | 7.3% |
| 再構成木材市場規模 2032 | USD 245,080.16 百万 |
再構成木材市場は、多様なメーカーグループによって形成されており、エンジニアードパネルの進歩、持続可能な調達慣行、高精度な加工技術を通じて競争しています。主要企業は生産能力の拡大、接着システムの最適化、建設、家具、インテリアデザイン業界への一貫した高性能材料の供給に注力しています。競争戦略は、低排出製品、デジタル化された製造、カスタマイズ能力を強調し、進化する規制および建築要件に対応しています。アジア太平洋地域は、急速な都市開発、強力な家具輸出活動、大規模な製造クラスターによるコスト効率の高い大量パネル生産を支えに、世界市場を38%の正確なシェアでリードしています。
市場の洞察
- 再構成木材市場は2024年にUSD 139,479.5百万と評価され、2032年までにUSD 245,080.16百万に達すると予測されており、予測期間中のCAGRは7.3%です。
- 持続可能な調達慣行と低排出接着技術の進歩に支えられ、エンジニアードパネルが建設および家具製造での好みを得るにつれて需要が増加しています。
- 市場動向は、デジタル化された製造の急速な採用、バイオベース接着剤の使用増加、MDFおよびOSBの生産拡大を強調しており、MDFはその多用途性により支配的なシェアを維持しています。
- 競争の激化に伴い、メーカーは能力を強化し、加工効率を最適化し、高性能でカスタマイズ可能なパネルソリューションの提供に注力しながら、排出コンプライアンスの課題に対応しています。
- アジア太平洋地域は38%のシェアでリードしており、北米およびヨーロッパがそれに続き、強力な製造クラスターに支えられています。セグメント別では、MDFがインテリア用途での一貫した需要により最大のシェアを占めています。
市場セグメンテーション分析:
製品タイプ別
パーティクルボードは、そのコスト効率、広範な利用可能性、家具、キャビネット、インテリア建設への適合性に支えられ、再構成木材市場で32–34%のシェアを占めています。組み立て家具やモジュラーハウジングでの強力な採用が一貫した需要を促進しています。MDFは、優れた表面仕上げとラミネートやベニヤとの互換性から続いています。OSBと合板は構造用途での強力な使用を維持しており、CLTとLVLは、低炭素建築材料への関心の高まりと多層プロジェクトでの寸法安定性の向上により、大規模木造建築での支持を得ています。
- 例えば、HoneywellのHPMシリーズPM2.5センサーは、最大1,000 µg/m³の検出範囲を提供します。このセンサーは、高精度±15%(PM2.5濃度が100 µg/m³を超える場合、または0から100 µg/m³の濃度で±15 µg/m³)を提供し、断続的な使用で最大10年間(約20,000時間の連続使用)を目指して設計されています。
接着剤の種類による分類
尿素ホルムアルデヒド(UF)接着剤は、低コスト、迅速な硬化時間、パーティクルボードやMDF製造での広範な使用により、推定40–42%のシェア、を持ち、主導的な地位を占めています。内装用製品での強力な接着性能が、大量アプリケーションでの継続的な優位性を確保しています。MDI接着剤は、より高い耐湿性と優れた機械的強度により、OSBやエンジニアード構造パネルでの採用が増加しています。持続可能性の要請が強まる中、バイオベースの接着剤が勢いを増し、メーカーはプレミアムで環境に配慮したパネル製品のためにホルムアルデヒドフリーの化学物質に投資しています。
- 例えば、HaierのU+スマートライフプラットフォームは、20,000以上のIoTデバイスモデルとの統合をサポートし、1,000以上の認定サービスパートナーと接続して、新しい建設環境へのスマート家具の組み込みを促進します。
密度による分類
中密度製品は、家具、内装パネル、非構造的な建設用途の要件を満たす強度と重量のバランスの取れた特性により、約45–47%、の市場シェアを占めています。メーカーは、加工、表面仕上げ、ラミネーション性能の多様性からこのカテゴリーを好みます。高密度バリアントは、床材の基材、工業用包装、強化された耐荷重能力を必要とする重厚なパネルでの需要が高まっています。低密度ボードは、断熱材のコアや軽量家具などのニッチな用途に引き続き使用されていますが、構造的適性が限られているため成長は遅いままです。
主要な成長要因
- 建設および家具製造の拡大
住宅および商業建設の成長は、材料の均一性、コスト効率、デザインの多様性により、再構成木材の需要を大幅に押し上げます。メーカーは、家具、キャビネット、内装用途でのスケーラブルな生産をサポートするために、MDF、パーティクルボード、およびOSBを無垢材の代替品としてますます採用しています。アジア太平洋地域での都市化の進展と急速なインフラ開発が需要を強化し、エンジニアードウッドの好ましい機械的特性と寸法安定性が、グローバル市場での大量製造環境への適合性を高めています。
- 例えば、マルテラは2023年にマルテラアウトレットチェーンを通じて約23,700点の中古家具をリファービッシュして再販し、サーキュラーエコノミーの原則を屋内製品に統合しました。
- 持続可能で加工された木材代替品への高まる嗜好
持続可能性へのコミットメントの高まりにより、産業界は原材料の使用を最適化し、環境廃棄物を最小限に抑える木材ベースのパネルに移行しています。再構成された木材は、通常は廃棄されるチップ、ファイバー、ベニヤを利用することで循環性をサポートし、グリーンビルディング認証とよく一致します。規制圧力が森林伐採を制限し、低排出、ホルムアルデヒド準拠の接着剤を促進するにつれて、需要はさらに強化されます。市場は、再生可能材料への関心の高まりと、建設、包装、家具のバリューチェーン全体での資源効率の向上から利益を得ています。
- 例えば、ナツッジはイタリアの1つのパイロット工場で「ファクトリー4.0」プログラムを開始し、実行し、他の工場にもグローバルに拡大する計画を立てました。
- 樹脂技術と製造プロセスの進歩
低VOC接着剤、MDIバインダー、バイオベースの配合を含む樹脂化学の革新は、パネルの強度、耐湿性、熱安定性を向上させます。これらの開発は、床材、構造パネル、高性能インテリアでの応用の可能性を拡大します。自動プレス、精密ファイバー精製、連続生産ラインはスループットと一貫性を改善し、メーカーが競争力のあるコストで高品質のパネルを提供できるようにします。デジタル品質監視と最適化された硬化システムの進化は、製品の信頼性をさらに強化し、高仕様産業での採用を促進します。
主要なトレンドと機会
1. マスティンバーとプレハブ建設の普及拡大
モジュラーおよびプレハブ建築システムの台頭は、CLT、LVL、OSBに新たな機会を生み出します。これらは高い耐荷重能力、製作の容易さ、建設期間の短縮を特徴としています。マスティンバーの炭素フットプリントを削減する能力は、現代の持続可能な建築における重要な要素として位置付けられています。政府がグリーンインフラストラクチャーと低炭素材料を推進するにつれて、採用は中層ビル、教育施設、商業構造にわたって加速し、加工木材パネル製造業者に大きな機会を開きます。
- 例えば、La-Z-Boyは次世代の3D製品コンフィギュレーターと「WebAR OnDemand™」プラットフォームを立ち上げ、2,900万以上の異なる家具構成をサポートし、ウェブベースの拡張現実(AR)への切り替えにより、以前のアプリベースのバージョンと比較してARセッション使用率が150%増加しました。
2. バイオベース接着剤と低排出製品の使用増加
ホルムアルデヒド排出に対する規制圧力は、エコフレンドリーなバインダーとE0/E1準拠パネルの迅速な採用を促進します。リグニン、タンニン、大豆、またはデンプンから派生したバイオベースの接着剤は、強度や耐湿性を損なうことなく持続可能な代替品を求めるメーカーに支持されています。グリーン認証された建設、エコ意識の高い家具ブランド、環境意識の高い消費者が低排出、リサイクル可能な材料を優先するにつれて、機会は拡大します。このトレンドは、エコ最適化された加工木材製品をプレミアムなインテリアおよび建築用途での好ましい選択肢として位置付けます。
- 例えば、Ethan Allen Interiors Inc.は、約1,500人のプロのデザイナーを擁するデジタルインテリアデザインプラットフォームを運営しています。このプラットフォームには、3Dルームプランナーやその他のツールも含まれており、顧客が数千の家具や装飾品を視覚化することができます。
3. デジタル化とスマート製造の進展
インダストリー4.0技術—自動欠陥検出、リアルタイムの湿度管理、高度なプレス最適化など—は、生産者がより高い収益を達成し、廃棄物を削減し、品質の一貫性を向上させることを可能にします。デジタルサプライチェーンプラットフォームは、流通業者や家具OEMの予測、在庫計画、トレーサビリティを強化します。メーカーがロボティクス、データ分析、AIを強化した生産システムに投資することで、セクターは効率の利点を得て、進化する顧客仕様を満たすカスタマイズされたパネルフォーマットを提供する機会を得ます。
主要な課題
1. 原材料供給の制約と不安定な木材価格
伐採制限、環境規制、気候関連の混乱によって引き起こされる木材繊維の供給の変動は、パネルメーカーにとって大きな課題となります。パルプ、バイオマス、木材の世界的な需要の増加は、原材料の競争をさらに激化させ、コストの不安定性を引き起こします。これらの圧力は利益率に影響を与え、特定の木材種に依存する生産者にとって生産スケジュールを混乱させる可能性があります。長期的な繊維の安全性を確保し、調達戦略を多様化することが、安定したサプライチェーンを維持するために重要です。
2. 排出規制の遵守と特定の用途における技術的制限
改善にもかかわらず、一部の再構成木材製品は、厳しい排出基準、耐湿性要件、重荷重または湿度が高い環境での構造性能基準を満たすのに依然として課題があります。ホルムアルデヒド規制は生産コストを上昇させ、継続的な処方変更を必要とします。さらに、エンジニアードパネルは、屋外または高衝撃用途での無垢材と比較して耐久性に制限があるかもしれません。メーカーは、技術的制約を克服し、進化する世界の建築および室内空気品質基準に準拠するためにR&Dに投資する必要があります。
地域分析
北米
北米は、成熟した建設、リモデリング、家具製造業界に支えられ、再構成木材市場で32%のシェアを持つ強力な地位を占めています。建設業者がその耐久性、寸法安定性、コスト効率のためにMDF、OSB、合板を構造および内部用途にますます採用するにつれて、需要が増加しています。成長は、グリーンビルディング認証と米国およびカナダでのマスティンバー建設への継続的な投資によって強化されています。ホームインプルーブメント小売の強力な浸透、堅牢なサプライチェーン、先進的な生産技術と相まって、地域の競争優位性を強化しています。
ヨーロッパ
ヨーロッパは、厳しい排出規制、持続可能な建設材料の高い採用、エンジニアードウッド生産者の強力な技術能力によって、約28%の市場を占めています。EUの政策が低炭素材料、循環資源利用、エコ認証建築実践を促進するにつれて、MDF、パーティクルボード、CLTの需要は引き続き増加しています。ドイツ、オーストリア、スカンジナビアがCLTの採用をリードし、東ヨーロッパがパネル製造能力を拡大しています。成長は、高度な接着技術とエネルギー効率の高い建築システムの広範な受け入れによってさらに支えられ、ヨーロッパを再構成木材の最も革新主導の市場の一つに位置づけています。
アジア太平洋
アジア太平洋は、中国、インド、東南アジアにおける急速な都市化、住宅建設の拡大、コスト効果の高い家具の需要の高まりにより、38%の市場シェアで世界の市場を支配しています。大規模な製造業、豊富な原材料、競争力のある生産コストが、MDF、パーティクルボード、合板の生産における地域のリーダーシップを支えています。政策主導のインフラ開発とモジュラー建設の普及が、エンジニアードウッドソリューションの採用を加速させています。持続可能性への意識の高まりとエコ対応接着剤へのシフトも、長期的な需要を強化し、アジア太平洋を再構成木材市場で最も成長の速い地域にしています。
ラテンアメリカ
ラテンアメリカは、特にブラジルとチリにおけるプランテーション木材資源の増加、家具輸出の拡大、建設活動の増加に支えられ、推定7%のシェアを保持しています。地域のメーカーが国内外の家具市場に対応するために生産を拡大するにつれて、MDFとパーティクルボードの需要が加速しています。経済回復、都市住宅の拡大、手頃な価格のインテリアの採用の増加が消費をさらに促進します。しかし、市場の成長は、原材料供給チェーンの安定化と、高度な接着剤や加工機器の輸入依存の解消に依存しています。持続可能性の取り組みとパネル製造能力への投資が、将来の地域競争力を高めます。
中東・アフリカ
中東・アフリカ地域は、インフラ開発、観光主導の建設、商業およびホスピタリティプロジェクトにおけるエンジニアードウッドの採用の増加によって、約5%のシェアを占めています。UAE、サウジアラビア、南アフリカなどの国々は、コスト効率と設置の柔軟性から、インテリア、パーティション、モジュラー用途にMDF、合板、OSBをますます使用しています。限られた現地製造能力が輸入への依存を招き、価格動向に影響を与えます。木材加工施設への新たな投資と持続可能な建材の需要の高まりが、MEA全体での市場拡大の機会を創出しています。
市場セグメンテーション:
製品タイプ別:
- 中密度繊維板 (MDF)
- 高密度繊維板 (HDF)
接着剤タイプ別:
- 尿素ホルムアルデヒド (UF)
- フェノールホルムアルデヒド (PF)
密度別:
- 低密度
- 中密度
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
再構成木材市場の競争環境は、TerraMai、Beam and Board, LLC、Imondi Flooring、Olde Wood Ltd.、Carpentier Hardwood Solutions, NV、True American Grain Reclaimed Wood、Vintage Timberworks, Inc、Jarmak Corporation、Elemental Republic、Trestlewoodなどのプレーヤーによって形成されています。再構成木材市場は、持続可能な調達、精密工学、付加価値のある加工を優先するメーカーの強力な参加によって特徴づけられています。企業は生産能力を拡大し、低排出接着技術を採用し、一貫したパネル性能を保証するためにデジタル品質管理システムを統合することで市場の地位を強化しています。グリーンビルディングプロジェクトにおけるエンジニアードウッドへのシフトは競争をさらに激化させ、エコ認証製品、耐湿性のある処方、構造用グレードの複合材への投資を促しています。市場参加者は、カスタマイズされたソリューション、多様化した製品ポートフォリオ、強化されたサプライチェーンの信頼性を通じて、グローバルOEM、建設業者、建築事務所にサービスを提供することで差別化を図っています。
主要プレイヤー分析
- TerraMai
- Beam and Board, LLC
- Imondi Flooring
- Olde Wood Ltd.
- Carpentier Hardwood Solutions, NV
- True American Grain Reclaimed Wood
- Vintage Timberworks, Inc
- Jarmak Corporation
- Elemental Republic
- Trestlewood
最近の展開
- 2025年5月、SPAN FLOORSは階段用に特化した新しいエンジニアードウッドフローリングラインを導入しました。このコレクションは、現代のインドの家庭に向けて、伝統的な素材である大理石に代わる安全で暖かく、より耐久性のある選択肢を提供します。
- 2024年7月、JP Wood Accentsは商業および住宅市場向けに広幅のエンジニアードウッドフローリングを発売することで戦略的な動きを見せました。これは、耐久性があり高品質なソリューションを提供し、プレミアムでスタイリッシュな木製フロアへの需要の増加に応え、耐久性があり美的に優れた選択肢の拡大という業界のトレンドに沿ったものです。
- 2024年5月、Star Equity HoldingsはTimber Technologiesの買収を完了しました。この買収は、Star EquityのBuilding Solutions部門の一環として、エンジニアードウッド製品市場への事業拡大を戦略的に進めるものです。
- 2024年2月、ドイツの化学企業HenkelとCovestroは、荷重を支える木材建設用接着剤の持続可能性を促進するために協力しました。クロスラミネーテッドティンバーやグルーラミネーテッドティンバーなどの要素は、階段、ファサード、構造部品を含む多くの屋内および屋外の建築用途で使用されています。
レポートのカバレッジ
この調査レポートは、製品タイプ、接着剤タイプ、密度、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、技術の進歩が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、モジュラーおよびプレハブ建築システムにおけるエンジニアードウッドパネルの採用が増加するでしょう。
- 世界的な規制が厳しくなるにつれ、低排出およびバイオベースの接着技術の需要が増加するでしょう。
- CLTやLVLなどのマスティンバーソリューションは、中層および商業建築プロジェクトで広く受け入れられるようになるでしょう。
- メーカーは、収率を改善し、廃棄物を削減し、製品の一貫性を向上させるためにデジタル化された生産ラインを拡大するでしょう。
- 持続可能性の認証は、家具および建築用途における重要な差別化要因となるでしょう。
- アジア太平洋地域は、大規模な製造と都市開発の進展を通じてリーダーシップを強化し続けるでしょう。
- 循環型経済の実践が拡大するにつれ、再生およびリサイクルされた木材材料が注目を集めるでしょう。
- 先進的な樹脂システムへの投資により、耐湿性と構造性能が向上するでしょう。
- パネルメーカーと建設技術企業の間のパートナーシップがイノベーションを加速させるでしょう。
- グローバルなサプライチェーンの最適化により、調達戦略が再構築され、市場へのアクセスが向上するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
再生木材市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
再生木材市場は2024年から2032年の間に、どのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた再構成木材市場のセグメントはどれですか?
再生木材市場の成長を促進している主な要因は何ですか?
再生木材市場の主要企業はどこですか?
2024年に再構成された木材市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 再生木材市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の再生木材市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 139,479.5 million → 2032: USD 245,080.16 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 再生木材市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 再生木材市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における再生木材市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 再生木材市場市場の成長要因
- 3.3 再生木材市場市場の抑制要因および課題
- 3.4 再生木材市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 再生木材市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 再生木材市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、再生木材市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 再生木材市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 再生木材市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は再生木材市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 再生木材市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 再生木材市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 再生木材市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 再生木材市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新再生木材市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の再生木材市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の再生木材市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の再生木材市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の再生木材市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの再生木材市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の再生木材市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの再生木材市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 再生木材市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
