
市場概要
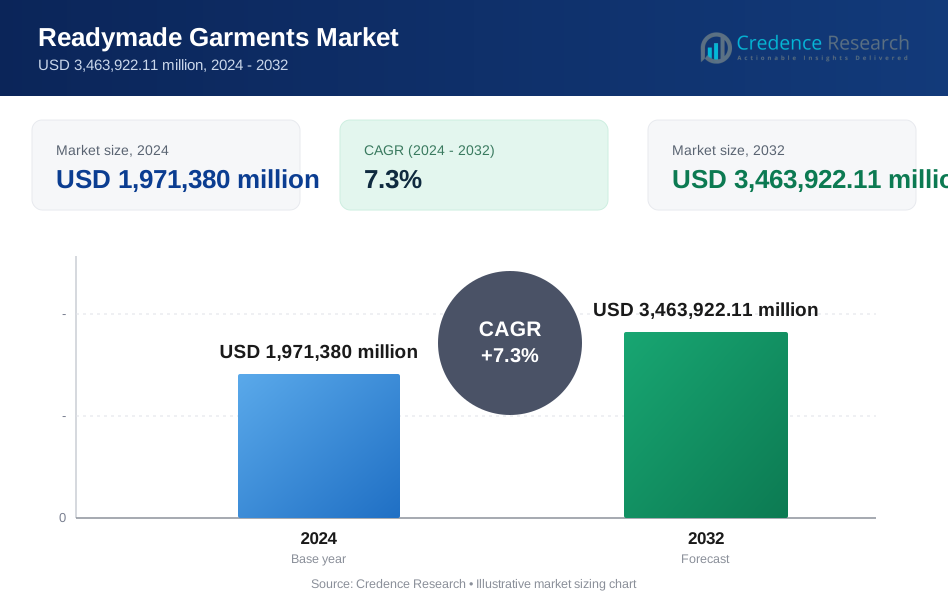
既製服市場は2024年に1,971,380百万米ドルと評価され、2032年までに3,463,922.11百万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)7.3%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の既製服市場規模 | USD 1,971,380百万 |
| 既製服市場、CAGR | 7.3% |
| 2032年の既製服市場規模 | USD 3,463,922.11百万 |
既製服市場の主要プレーヤーには、Zara(Inditex)、H&Mグループ、Nike Inc.、Adidas AG、PVH Corp.、Gap Inc.、Levi Strauss & Co.、VF Corporation、ユニクロ(ファーストリテイリング)、Ralph Lauren Corporationが含まれます。これらの企業は、強力なグローバルブランド、迅速な製品開発、広範な小売および電子商取引ネットワークを通じてリードしています。彼らの戦略は、トレンドへの対応力、先進的な生地の革新、持続可能性を重視したコレクションを強調しています。アジア太平洋地域は、大規模な生産、都市需要、拡大するファッションの影響に支えられ、36%の市場シェアで支配的な地域として残っています。北米は29%で続き、強力なプレミアムおよびアスレジャーの採用により推進され、ヨーロッパは確立されたファッション文化に支えられ27%を保持しています。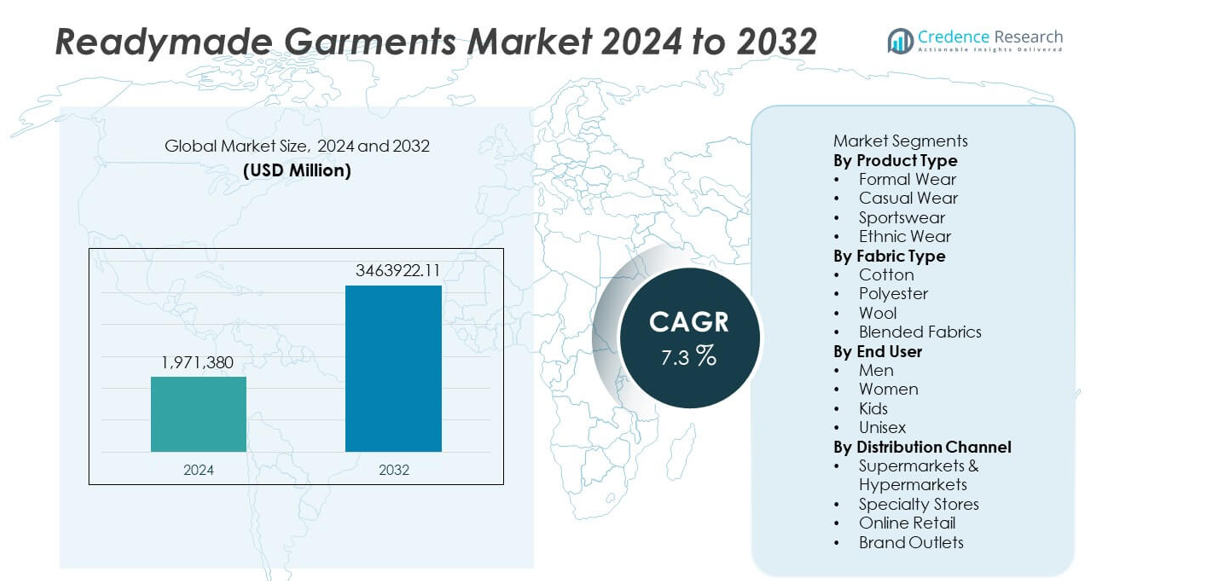
市場の洞察
- 既製服市場は2024年に1,971,380百万米ドルに達し、2032年までに年平均成長率(CAGR)7.3%で成長する見込みであり、世界的な衣料需要の増加に支えられています。
- カジュアルウェアは、ライフスタイルの変化と主要消費者グループ間での快適で多用途な衣類への強い嗜好により、46%のシェアで製品タイプセグメントをリードしています。
- ファッショントレンドは、ソーシャルメディアの影響、持続可能性の取り組み、アスレジャーの需要の高まりにより加速し、ブランドはエコフレンドリーな生地と迅速なデザインサイクルで革新を迫られています。
- ファストファッションプレーヤーとの激しい競争と原材料コストの変動は、特に綿とポリエステルの供給安定性に依存するメーカーにとって成長を抑制しています。
- アジア太平洋地域は36%のシェアで支配し、北米が29%、ヨーロッパが27%で続き、強力な小売ネットワーク、高い購買力、進化するファッションの嗜好に支えられています。
市場セグメンテーション分析:
製品タイプ別
カジュアルウェアは、ライフスタイルの変化とリモートワーク文化の増加に影響される快適な日常の衣類への需要の高まりにより、46%の市場シェアで製品タイプセグメントを支配しています。消費者は、仕事とレジャーの両方に適した多用途の衣類を好み、ブランドはデニム、ニットウェア、アスレジャーにインスパイアされたカジュアルレンジを拡大しています。フォーマルウェアは企業の要件により安定した需要を記録し、スポーツウェアはフィットネス意識の高まりに伴い成長しています。エスニックウェアは文化的に駆動される市場で強い牽引力を維持しています。製品の多様化とファストファッションサイクルは、すべての製品カテゴリにわたる市場成長を引き続き強化しています。
- 例えば、インディテックスは、デジタルデザインシステムを活用してカジュアルな品揃えを拡大し、スタイルごとのサンプリング時間を短縮しました。同社は技術を利用してデザインと生産プロセスを加速させ、新しいコレクションを数週間でデザインから店舗に移行させることができ、従来のファッション小売業者の数ヶ月にわたるサイクルよりもはるかに速くなっています。
生地タイプ別
コットンは、通気性、快適性、そして世界中の気候での広い受け入れに支えられ、38%のシェアで生地タイプセグメントをリードしています。自然で持続可能な素材の好みが高まる中、特にカジュアルや民族衣装カテゴリーでコットンの優位性が強化されています。ポリエステルは手頃な価格と耐久性のために人気があり、混紡生地は弾力性の向上、湿気管理、快適性の向上を提供するため勢いを増しています。ウールは季節的な需要のためにシェアが小さいです。持続可能性への意識の高まりと環境に優しい製造慣行が、市場全体の生地選択のトレンドを形作っています。
- 例えば、アーヴィンド・リミテッドは、インドの農業クラスターで何千人もの農家と協力して有機コットンプログラムを拡大しました。同社は、責任を持って調達されたコットンを使用した製品の世界的な需要の増加に対応するため、持続可能な栽培面積の総面積を増やすことに注力しています。
エンドユーザー別
女性用衣料は、製品の多様性、頻繁なファッションの回転、仕事、レジャー、社交の場での衣料品への支出の増加によって、41%のシェアでエンドユーザーセグメントを支配しています。このセグメントは、西洋風の衣料、ファストファッション、プレミアムライフスタイルの衣料品の強い採用から恩恵を受けています。男性用衣料は、カジュアルやアスレジャーカテゴリーへの関心の高まりにより、着実に成長を続けています。一方、子供用衣料は、耐久性があり快適な衣服の需要の増加に伴い、勢いを増しています。ユニセックスカテゴリーは、現代のファッションの好みや包括的なトレンドに合わせたジェンダーニュートラルなデザインを導入するブランドが増える中で拡大しています。
主要な成長要因
手頃でトレンドに基づいた衣料品の需要の高まり
消費者がスタイリッシュで手頃な価格の頻繁に更新される衣料品オプションを求める中、既製衣料市場は成長しています。ファストファッションブランドは新しいコレクションを迅速に導入し、リピート購入を促進し、販売量を増加させています。ソーシャルメディアのトレンドやインフルエンサー主導のファッションが若年層の間での製品採用を加速させています。企業はデザイン能力を拡大し、生産サイクルを短縮して変化する好みに対応しています。このトレンドに基づいた既製服の需要は、都市部および準都市部での市場浸透を強化しています。
- 例えば、H&Mグループは、製品ライフサイクル管理プラットフォームやその他の技術を使用してデザインから棚までの時間を短縮し、広範な店舗ネットワークでの迅速なコレクションをサポートしました。
電子商取引とオムニチャネル小売の拡大
消費者が利便性、幅広い製品選択、競争力のある価格を求めてオンラインショッピングに移行する中、成長が加速しています。電子商取引プラットフォームは、簡単な返品、個別の推奨、割引を通じて強い需要をサポートしています。ブランドはオンラインとオフラインの体験を統合するオムニチャネルモデルを採用し、顧客エンゲージメントを向上させています。デジタル決済の採用と物流の改善により、国内外の衣料ブランドへのアクセスが拡大しています。この小売のシフトは、すべての衣料品カテゴリーでの安定した成長をサポートしています。
- 例えば、ユニクロ(ファーストリテイリング)はデジタルインフラを活用して広範な顧客基盤とつながり、オンラインチャネルと世界中の店舗での在庫の一元的な可視化を可能にしています。この統合により、同社は生産計画から在庫管理に至るまで、顧客の需要に迅速に対応し、最適化を図っています。
快適で機能的な衣類の採用の増加
快適さを重視する衣類の人気が高まり、軽量で伸縮性があり通気性のある衣服の需要が増加しています。アスレジャー、ラウンジウェア、カジュアルウェアは、消費者が機能性とスタイルを重視する中で人気を集めています。吸湿発散性、しわになりにくい、温度調節機能のある素材などの生地の革新が採用をさらに後押ししています。職場の規範の変化やハイブリッドな働き方の文化も、リラックスフィットのアパレルの需要を増加させています。この変化は、メーカーが生地技術に投資し、多用途な衣服ラインを拡大することを促しています。
主要なトレンドと機会
持続可能で倫理的なファッションの成長
持続可能性は、消費者がエコフレンドリーな生地、リサイクル素材、倫理的な生産方法を好むため、主要な市場トレンドを形成しています。ブランドは、環境への影響を軽減するために、有機コットン、低影響染料、循環型ファッションの取り組みを導入しています。調達の透明性と公正労働認証は顧客の信頼を強化します。このトレンドは、グリーン製造、生分解性パッケージング、責任あるサプライチェーンに投資する企業にとっての機会を提供します。気候への影響に対する意識の高まりは、持続可能な既製服を主流の需要に押し上げ続けています。
- 例えば、パタゴニアは、世界中の工場で追跡可能なサプライチェーンによって支えられたWorn Wear修理プログラムを拡大しました。
カスタマイズとプレミアム化の影響の高まり
カスタマイズは、購入者が個別のフィット感、デザイン、素材の選択を求める中で注目を集めています。3DボディスキャンやAIベースのサイズ予測などの技術駆動型ツールがショッピング体験を向上させます。可処分所得の増加と高品質な生地や洗練されたスタイルへのシフトにより、プレミアムアパレルセグメントが成長しています。ブランドは、志向の高い消費者を引き付けるために、テーラードコレクションや限定版ラインを拡大しています。このトレンドは、企業が職人技、プレミアムブランディング、強化された顧客サービスを通じて差別化する機会を創出します。
- 例えば、ナイキはカスタマイズプラットフォーム(以前はNIKEiDとして知られていましたが、現在はNike By Youとして知られています)を拡大し、高度なビジュアライゼーションエンジンに支えられたデジタルデザインインターフェースを使用して多くのカスタマイズ注文を処理しました。
主要な課題
原材料価格の変動
綿、ポリエステル、ウール、混紡生地の価格変動は、メーカーにコスト圧力をもたらします。天候による混乱、グローバルサプライチェーンの問題、輸送コストの上昇が材料の入手可能性に影響を与えます。これらの変動は生産費用を増加させ、競争の激しい価格帯で運営するブランドの利益率を減少させる可能性があります。企業は長期契約を採用し、供給地域を多様化して供給を安定させます。しかし、持続的なコストの不安定性は、一貫した価格戦略の維持にとって課題となり続けます。
激しい競争と急速なファッションサイクル
市場は、グローバルブランド、地域メーカー、そしてさまざまな価格帯で類似デザインを提供するファストファッション企業からの強い競争に直面しています。急速なファッションサイクルは、継続的な革新と迅速な対応を必要とし、小売業者にとって在庫リスクを増大させます。小規模なプレーヤーは、確立されたブランドのスピード、規模、マーケティング能力に匹敵するのに苦労しています。高いプロモーション費用は競争圧力をさらに強めます。企業は、過飽和市場で利益を維持するために、トレンドの採用とコスト管理のバランスを取る必要があります。
地域分析
北米
北米は、プレミアムアパレル、アクティブウェア、カジュアル衣料に対する強い需要に支えられ、29%の市場シェアを保持しています。消費者は、高品質な生地と現代的なデザインを持つブランド衣料を好み、これがグローバルファッションブランドの成長を促進しています。Eコマースの採用は高く、幅広い既製品へのアクセスを向上させています。持続可能性のトレンドも購買行動に影響を与え、ブランドにエコフレンドリーなラインの導入を促しています。小売の拡大、ファッション意識の高まり、主要企業による強力なマーケティングが、地域全体での市場成長を支え続けています。
ヨーロッパ
ヨーロッパは、強いファッション文化、衣料への高い支出、持続可能な衣料の採用の増加により、27%の市場シェアを占めています。消費者は、プレミアム品質の生地、テーラードフィット、デザイナーコレクションに強い関心を示しています。厳しい環境規制は、ブランドに倫理的な調達とエコフレンドリーな製造の採用を促しています。ファストファッションチェーンは、トレンド主導の需要と迅速な製品サイクルにより、重要な影響力を維持しています。オンラインショッピングの拡大と、仕事とレジャーに適した多用途の衣料を好む消費者の増加が、さらなる成長を支えています。
アジア太平洋
アジア太平洋は、大規模な人口基盤、可処分所得の増加、急速な都市化により、36%の市場シェアで世界市場をリードしています。手頃な価格でトレンドに焦点を当てた衣料の需要は、中国、インド、バングラデシュ、ベトナムの強力な生産能力に支えられ、急速に成長しています。地元およびグローバルブランドは、小売チェーンやEコマースプラットフォームを通じて積極的に拡大しています。若年層の間でのファストファッションの採用が、高ボリュームの販売を促進しています。地域の製造力、コスト優位性、拡大するファッションの影響力が、長期的な市場成長を強化し続けています。
ラテンアメリカ
ラテンアメリカは、ファッショナブルでありながら手頃な価格の衣料への関心の高まりに支えられ、5%の市場シェアを保持しています。消費者は、暖かい気候とフィットネストレンドの高まりにより、カジュアルウェアやスポーツウェアを重視しています。地域ブランドは、進化するファッションの好みに合わせて製品ラインを拡大し、国際ブランドはオンラインプラットフォームを通じて勢いを増しています。経済の変動がプレミアムセグメントの成長を妨げますが、中価格帯の衣料に対する需要は安定しています。小売の近代化と都市人口の増加が、主要国での市場拡大を徐々に支えています。
中東・アフリカ
中東・アフリカ地域は、都市化の進展、若年人口の増加、グローバルファッショントレンドへの露出の増加により、3%の市場シェアを獲得しています。文化的な好みに応じて、モデストウェア、ラグジュアリーアパレル、西洋のカジュアルウェアへの需要が高まっています。モールや国際ブランドのアウトレットを通じた小売の拡大が、製品の入手可能性を高めています。経済の多様化が湾岸諸国での衣料支出を押し上げる一方、アフリカ市場では手頃な価格が需要を牽引しています。Eコマースの成長が、地域全体での幅広い既製品へのアクセスを強化しています。
市場セグメンテーション:
製品タイプ別
- フォーマルウェア
- カジュアルウェア
- スポーツウェア
- 民族衣装
素材別
- コットン
- ポリエステル
- ウール
- 混紡生地
エンドユーザー別
- 男性
- 女性
- 子供
- ユニセックス
流通チャネル別
- スーパーマーケット&ハイパーマーケット
- 専門店
- オンライン小売
- ブランドアウトレット
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
競争環境には、Zara(Inditex)、H&Mグループ、Nike Inc.、Adidas AG、PVH Corp.、Gap Inc.、Levi Strauss & Co.、VF Corporation、ユニクロ(ファーストリテイリング)、Ralph Lauren Corporationなどの主要プレーヤーが含まれます。これらの企業は、迅速なデザインサイクル、グローバルなサプライチェーンの統合、デジタルおよびオフラインチャネルでの強力なブランド可視性を通じて地位を強化しています。ファストファッションのリーダーは、競争力のある価格で頻繁にコレクションを発表することでトレンド主導の需要を活用し、スポーツウェアブランドはパフォーマンス生地とライフスタイルマーケティングに支えられたアスレジャーラインを拡大しています。プレミアムブランドは、品質、職人技、パーソナライゼーションに焦点を当て、高価値の顧客を維持しています。電子商取引、持続可能性の取り組み、技術駆動の小売体験への投資が競争力を高めています。地域のメーカーは、コスト効率の良い生産と文化に合ったデザインを通じてシェアを獲得し、市場の競争を激化させています。
主要プレイヤー分析
- ザラ (インディテックス)
- H&M グループ
- ナイキ, Inc.
- アディダス AG
- PVH コープ (カルバン・クライン, トミー・ヒルフィガー)
- ギャップ Inc.
- リーバイ・ストラウス & Co.
- VF コーポレーション (ザ・ノース・フェイス, バンズ)
- ユニクロ (ファーストリテイリング株式会社)
- ラルフ・ローレン コーポレーション
最近の展開
- 2025年12月、ザラ (インディテックス) - ザラは日本のデザイナー大月壮士とのカプセルコレクション「A Sense of Togetherness」を発表し、メンズ、ウィメンズ、キッズラインをカバーしました。
- 2025年11月、ザラ (インディテックス) - ザラはデザイナーのルドヴィック・ド・サン・セルナンとのコラボレーションを冬2025に向けて発表しました。このコレクションには48のウィメンズウェアのアイテムとメンズウェア、アクセサリーが含まれ、よりファッションフォワードなデザインへの注力を示しています。
- 2025年9月、H&M グループはロンドン・ファッション・ウィークで2025年秋冬 (AW25) コレクションを発表し、ランウェイ、音楽、公共イベントを組み合わせた大規模な文化的ショーケースを行い、「プレミアム化」への戦略的シフトを反映しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、生地タイプ、エンドユーザー、流通チャネル および地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ファストファッションのサイクルが加速するにつれて、トレンドに基づいた手頃な価格の衣料品の需要が高まります。
- 持続可能な生地と倫理的な調達が世界的なブランドでより強く採用されるようになります。
- ライフスタイルとフィットネスの変化により、アスレジャーと快適さを重視した衣料品が拡大します。
- 消費者がデジタルショッピングと迅速な配送を好むため、Eコマースの成長が強化されます。
- AI駆動のデザインツールとバーチャルフィッティングソリューションがパーソナライゼーションを向上させます。
- プレミアムアパレルカテゴリーは、購入者がより高品質で長持ちする衣料品を求めるため成長します。
- 地域の製造業者は、コスト効率の高い生産と地域のデザインを通じて影響力を増します。
- サプライチェーンは、スピード、透明性、運用の回復力を向上させるためによりデジタル化されます。
- 消費者がカスタマイズされたフィット感とユニークなデザインを求めるため、カスタマイズサービスが拡大します。
- 競争が激化し、ブランドは素材、ブランディング、オムニチャネル戦略を通じて革新を求められます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の既製服市場の規模はどれくらいで、2032年にはどのくらいになると予測されていますか?
2025年から2032年の間に、既製服市場はどの程度の年平均成長率で成長すると予測されていますか?
アパレルの種類に関して、どの市場カテゴリーがリードしていますか?
性別に関して市場をリードしているセグメントはどれですか?
予測期間中に最も高いCAGRが見込まれる年齢層セグメントはどれですか?
レディメイド衣料品市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 既製服市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の既製服市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,971,380 million → 2032: USD 3,463,922.11 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 既製服市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 既製服市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における既製服市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 既製服市場市場の成長要因
- 3.3 既製服市場市場の抑制要因および課題
- 3.4 既製服市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 既製服市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 既製服市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、既製服市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 既製服市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 既製服市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は既製服市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 既製服市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 既製服市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 既製服市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 既製服市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新既製服市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の既製服市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の既製服市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の既製服市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の既製服市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの既製服市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の既製服市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの既製服市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 既製服市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
