
市場概要
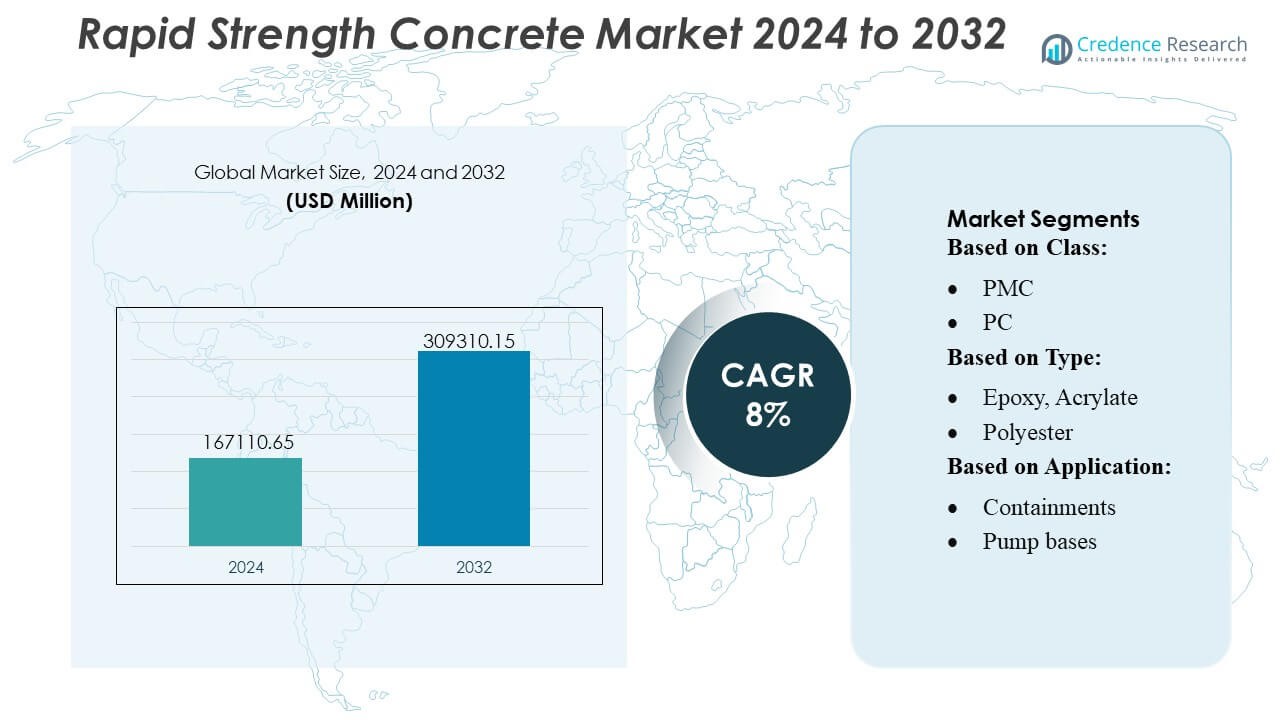
急速硬化コンクリート市場の規模は2024年に1,671,106.5百万米ドルと評価され、2032年までに3,093,101.5百万米ドルに達すると予測されており、予測期間中のCAGRは8%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 急速硬化コンクリート市場規模 2024 | USD 167110.65 Million |
| 急速硬化コンクリート市場、CAGR | 8% |
| 急速硬化コンクリート市場規模 2032 | USD 309310.15 Million |
急速硬化コンクリート市場は、Heidelbergcement AG、Holcim、CEMEX, S.A.B. de C.V.、CRH、Sika AG、Forterra、Votorantim S.A.、Wells Concrete、Shay Murtagh Precast Ltd、Weckenmann Anlagentechnik GmbH & Co. KGなどの主要プレーヤーによって形成されており、これらはすべて、先進的な混和技術、持続可能な配合、高性能ミックスに焦点を当て、時間が重要な建設に合わせています。これらの企業は、R&D投資、プレキャスト統合、パフォーマンス駆動の製品ポートフォリオを通じて地位を強化しています。アジア太平洋地域は、急速な都市化、大規模なインフラプログラム、迅速硬化建設材料の広範な採用により、正確に30%のシェアで世界市場をリードしています。
市場の洞察
- 急速硬化コンクリート市場の規模は2024年に1,671,106.5百万米ドルに達し、2032年までに3,093,101.5百万米ドルに達すると予測されており、CAGRは8%です。
- 市場の成長は、加速されたインフラ開発、修理プロジェクト、プレキャスト建設をサポートする迅速硬化材料の需要増加によって推進されており、高強度ミックスが商業および輸送セグメントで強く採用されています。
- 主要なトレンドには、持続可能で低炭素の配合へのシフト、大規模建設現場でのデジタルミックス最適化と自動品質監視技術の統合の増加が含まれます。
- 競争の激化は、主要プレーヤーがR&Dを強化し、プレキャスト能力を拡大し、早期性能を強化しながら時間が重要なプロジェクトでのコスト効率を可能にする先進的な混和システムを導入することで増加しています。
- アジア太平洋地域が正確に30%の地域シェアで支配しており、次いで北米とヨーロッパが続き、インフラ再生やプレキャストコンポーネントなどの高使用セグメントが全体の市場需要に最大の貢献をしています。
 市場セグメンテーション分析:
クラス別
急速強度コンクリート市場は、優れた早期強度の向上、耐久性、高性能混和剤との互換性により、正確に46%のシェアを持つPMCセグメントが主導しています。インフラ機関が迅速な修理サイクル、プロジェクトのダウンタイムの短縮、荷重支持能力の向上を優先する中、PMCの採用が加速しています。PCは、バランスの取れた強度と作業性を必要とする構造用途で好まれるクラスとして続き、PICは耐衝撃性を必要とする特殊プロジェクトでの採用が進んでいます。全体的なセグメントの成長は、より迅速な建設スケジュールと改善されたライフサイクル性能をサポートするエンジニアードコンクリート配合への依存の高まりを反映しています。
- 例えば、Heidelbergcement AGは、Rapidcem技術を通じて、4時間以内に圧縮強度25 MPaに達し、24時間で60 MPaを超える測定可能な性能向上を示し、施工業者が設置当日に重要なインフラセクションを再開できるようにしています。
種類別
エポキシベースの配合が38%のシェアを占め、市場を支配しており、強力な接着性、化学耐性、さまざまな環境条件下での信頼性のある硬化挙動が要因です。これらの材料は、結合強度と寸法安定性が重要な急速な構造リハビリテーション、アンカー、工業用床プロジェクトをサポートします。ポリエステルとビニールタイプは、中程度の建設作業におけるコスト効率と適応性により着実に拡大しています。フランとラテックスのミックスは、特に腐食性または柔軟な適用環境でのニッチな要件に対応します。このセグメントは、迅速な硬化、労働コストの削減、長期的な構造信頼性を可能にする高性能バインダーの需要増加から利益を得ています。
- 例えば、Wells Concreteは、PCI認定の生産評価で記録された300回を超える凍結融解サイクルに耐える引張接着強度3.4 MPaを達成する高性能エポキシ接着システムを統合することで、プレキャスト要素の耐久性の向上を報告しました。
用途別
ポンプ基礎は、重機のための迅速な基礎安定化と振動耐性のある設置を優先する産業界において、34%の市場シェアを持つ主要な用途分野です。産業プラントの近代化と精密な整列を必要とする機器の採用に伴い、その需要が高まっています。コンテインメントと水容器は、ユーティリティおよび市政インフラにおける漏れ防止、高強度コンクリートの必要性に支えられて、これに続きます。床ブロックも、迅速なターンアラウンドと高い圧縮強度を必要とする商業および住宅プロジェクトで採用が進んでいます。全体的な成長は、重要な設置におけるコミッショニングタイムラインの加速とサービス寿命の延長を目的とした急速強度ソリューションの拡大使用を反映しています。
主要成長要因
1. 加速された建設スケジュールへの需要の高まり
急速な都市化、インフラのアップグレード、厳しいプロジェクトスケジュールが、迅速な型枠の撤去、ダウンタイムの短縮、迅速な荷重支持準備を可能にする材料を求める中で、急速強度コンクリートの需要を促進しています。政府は、時間制限のある高速道路のリハビリテーション、空港滑走路の延長、緊急修理プロジェクトを優先し、高性能ミックスへのシフトを強化しています。この材料は、労働生産性の最適化、現場での遅延の最小化、継続的な建設サイクルのサポートに役立ち、圧縮されたスケジュールで一貫した性能を必要とする大規模インフラおよび商業開発において好まれるソリューションとなっています。
2. 修理およびリハビリテーションプロジェクトでの採用の増加
構造修復への関心の高まりが、橋梁、舗装、工業用床、およびユーティリティ構造全体での急速強度コンクリートの採用を促進しています。早期の圧縮強度を達成する能力が、重要な交通回廊の迅速な再開をサポートし、運用の中断を最小限に抑えます。自治体や産業オペレーターは、資産寿命を延ばし、長期的なメンテナンスコストを削減するために、このような配合に依存しています。積極的なインフラ管理への推進と、改修プログラムへの予算配分が、公的および民間部門全体でスピード、耐久性、長期的な耐荷重性能を備えた材料の使用を促進しています。
- 例えば、Shay Murtagh Precast Ltdは、加速強度コンクリートで製造されたプレストレスト橋梁ビームシステムが、同じ生産日に55 MPaのリリース強度を達成し、最大42メートルの長さのセグメントで±2 mmの寸法公差を維持することを、ISO認定の品質管理報告書を通じて文書化しています。
3. 材料配合と添加技術の進展
混和剤化学、繊維補強、およびナノ修飾の革新が、急速強度コンクリートの機械的性能と硬化効率を大幅に向上させます。メーカーは、長期的な耐久性を損なうことなく早期強度を維持するミックスを開発し、重荷重環境での幅広い適用を可能にしています。水和動力学と熱安定性を向上させる添加剤が、多様な気候条件での配置をサポートします。化学供給業者とコンクリート生産者の間のR&D投資の増加と協力が、自動化、プレキャスト要素、および高精度建設方法に最適化されたカスタマイズされた配合を生み出し、世界的な市場拡大を強化しています。
主要なトレンドと機会
1. プレキャストおよびモジュラー建設の拡大
モジュラー建物およびプレキャストコンポーネントへの移行が進む中、急速強度コンクリートにとって強力な機会が生まれ、加速された生産サイクルと信頼性のある早期硬化をサポートします。メーカーは、均一な品質、工場フロア時間の短縮、および高い出力効率の必要性を活用しています。自動化されたプレキャストプラントの容量が拡大するにつれ、一貫したセットプロファイルと機械化された鋳造システムとの互換性を提供するミックスの需要が高まっています。このトレンドは、都市インフラおよび住宅要件を満たす生産性、廃棄物削減、およびスケーラブルな建設技術に対する業界の焦点と一致しています。
- 例えば、Votorantim S.A.は、Votorantim Cimentosを通じて、8時間以内に30 MPaに達し、自動鋳造室内で±4°Cの範囲内で熱硬化安定性を維持する高初期強度コンクリート配合を使用して、プレキャストスループットでの大幅な向上を実証しました。これにより、産業パフォーマンスレポートで記録された24時間連続生産サイクルが可能になりました。
2. 持続可能で低炭素な配合の統合の進展
持続可能性の取り組みは、補助セメント材料、再生骨材、低排出バインダーを組み込んだ急速強度コンクリートミックスの採用を促進しています。利害関係者は、初期強度の発展と炭素フットプリントの削減を両立するソリューションを優先します。グリーンビルディング認証や政府主導の環境規制が、エコ最適化された配合への移行を加速させます。生産者は、バイオベースの混和剤、炭素鉱化技術、エネルギー消費を削減する高効率硬化プロセスにおける機会を探求しています。このトレンドは、商業、自治体、産業部門全体で持続可能な建設慣行の重要な推進力として急速強度コンクリートを位置付けます。
- 例えば、Sika AGは、Sika® ViscoCreteおよびSikaGrind®技術が、12時間以内に圧縮強度35 MPaを達成しながら、1立方メートルあたり52 kgのCO₂削減を可能にしたと報告しています。さらに、炭素鉱化統合プロセスにより、処理された材料1トンあたり87 kgのCO₂が永久に結合されたことが、EPD認定の低炭素コンクリートポートフォリオに記録されています。
3. ミックス最適化のためのデジタルツールの利用増加
デジタルシミュレーション、リアルタイムモニタリング、AI駆動のミックス設計プラットフォームが、特定の荷重および硬化条件に対する急速強度コンクリート特性の洗練に伴い注目を集めています。これらのツールは、バインダー比率を最適化し、性能結果を予測し、現場での適用中にデータ駆動の意思決定をサポートします。施工業者は、デジタル硬化センサーやIoTベースの評価システムを使用して初期強度の発展を検証し、品質管理を強化し、再作業を削減します。このような技術の統合は、インフラおよび高精度建設プロジェクトにおけるカスタマイズされた提供と性能ベースの契約の機会を提供します。
主要な課題
1. 高い材料コストと限られたコスト競争力
急速強度コンクリートは通常、高級添加剤、高品質バインダー、特殊硬化要件を伴い、従来のミックスと比較して材料コストが上昇します。予算に敏感なプロジェクトは、時間節約の利点があるにもかかわらず、これらのソリューションの採用をためらうかもしれません。この課題は、コスト最適化が優先される新興市場で深刻化します。生産者は、競争力のある価格で初期強度を提供する配合を開発する際に、性能と手頃な価格のバランスを取る必要があります。さもなければ、住宅および小規模建設セグメントでの採用が遅れるリスクがあります。
2. 極端な環境条件下での性能の変動
急速硬化メカニズムは、高温、低温、または非常に湿度の高い環境下で、期待される性能レベルから逸脱する可能性があり、課題に直面することがあります。施工業者は、環境管理が不十分な場合、収縮、ひび割れ、不均一な強度増加に関連するリスクを管理しなければなりません。特殊な硬化方法や気候に最適化された配合が必要となり、運用の複雑さが増します。これらの環境感受性は、極端な気候や制御された硬化インフラへのアクセスが限られている地域での採用障壁を提示し、追加のトレーニング、品質保証、および監視プロトコルが必要です。
地域分析
北米
北米は、輸送のアップグレード、商業再開発、橋梁、高速道路、空港インフラの迅速なメンテナンスプログラムへの強力な投資に支えられ、世界市場の約32%を占めています。この地域は、先進的な混和技術、高い施工業者の意識、性能ベースの建設基準の早期採用から利益を得ています。自治体は、車線閉鎖を減らしプロジェクトの引き渡しを加速するために、迅速な強度の配合をますます指定しています。市場の成長は、産業施設の拡張や、迅速な設定特性が天候による遅延を最小限に抑える寒冷地での用途によって強化され、公共および民間の建設セグメント全体で地域の需要を強化しています。
ヨーロッパ
ヨーロッパは、市場の約27%を占めており、厳格な建設規制、インフラ再生のニーズの高まり、持続可能で高性能な材料の広範な採用によって推進されています。ドイツ、英国、フランスなどの国々は、運用停止時間を最小限に抑えるために、道路修理、鉄道アップグレード、産業改修に迅速硬化コンクリートを優先しています。低炭素バインダーと循環型建設の実践に焦点を当てたこの地域は、強化された迅速強度の配合の開発を促進しています。強力なエンジニアリングの専門知識と、プレキャスト製造への展開の増加が相まって、住宅、商業、政府資金によるプロジェクト全体で一貫した市場拡大を支えています。
アジア太平洋
アジア太平洋は、都市開発の大規模化、広範な輸送メガプロジェクト、急速な工業化によって、世界シェアの約30%を占めています。中国、インド、東南アジア諸国は、高速道路建設、スマートシティプログラム、高密度商業プロジェクトを加速するために迅速強度コンクリートを採用しています。この地域は、プレキャスト生産能力の拡大と、災害に強いインフラへの公共投資の増加から利益を得ており、早期圧縮強度を提供する材料が必要とされています。建設の自動化の進展と高出力建設プロセスへの需要の高まりが、APACの迅速強度ソリューション市場を急成長かつ戦略的に影響力のある市場としてさらに強化しています。
ラテンアメリカ
ラテンアメリカは、市場の約6%を占めており、ブラジル、メキシコ、チリでの都市拡張、輸送の近代化、産業施設のアップグレードによって成長が影響を受けています。政府は、橋梁のメンテナンス、港湾の再生、空港の強化に迅速強度コンクリートをますます使用しており、混乱を減らしサービス効率を向上させています。採用はコスト感度のため徐々に進んでいますが、グローバルな材料供給者との協力拡大により、先進的な配合へのアクセスが改善されています。耐久性のあるインフラへの投資の増加と公共・民間の建設パートナーシップが、商業、自治体、物流関連の用途全体で市場の着実な牽引力をサポートしています。
中東・アフリカ
中東・アフリカ地域は、GCCでの大規模インフラプログラム、都市メガプロジェクト、加速された期限付き建設スケジュールによって、世界市場の約5%を占めています。迅速強度コンクリートは、高温建設サイクルをサポートする高速道路、メトロシステム、産業構造物においてますます好まれています。アフリカの採用は、政府が重要な輸送ネットワークと都市再生努力に投資するにつれて増加しています。調達の制約にもかかわらず、この地域は国際的な請負業者の関与と、困難な気候および運用環境に適した耐久性のある迅速硬化材料の需要の増加から利益を得ています。
市場セグメンテーション:
クラス別:
- PMC
- PC
タイプ別:
- エポキシ、アクリレート
- ポリエステル
用途別:
- コンテインメント
- ポンプベース
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
急速強度コンクリート市場は、Heidelbergcement AG、Wells Concrete、Shay Murtagh Precast Ltd、Votorantim S.A.、Sika AG、Forterra、Holcim、Weckenmann Anlagentechnik GmbH & Co. KG、CRH、CEMEX, S.A.B. de C.V.を含む主要なグローバルおよび地域のメーカーによって形成された競争環境を特徴としています。急速強度コンクリート市場は、継続的な革新、性能最適化、グローバルな建設エコシステム全体での戦略的拡大によって定義された競争環境を示しています。メーカーは、高度な混和剤システム、繊維強化配合、低炭素バインダーの開発に注力し、厳しい条件下で構造的完全性を維持しながら硬化を加速させています。プレキャストおよびモジュラー建設のプレーヤーは、生産サイクルを短縮し、出力効率を向上させるために急速硬化ミックスをますます採用しています。企業は、デジタルバッチング技術、自動品質監視、インフラ開発者とのパートナーシップを通じて競争力を強化し、厳しい性能仕様を満たしています。市場はまた、持続可能な材料、強化された水和制御、気候耐性のあるコンクリートソリューションへの投資の増加を反映しており、メーカー間の強力な差別化を強化しています。
主要プレイヤー分析
- ハイデルベルグセメントAG
- ウェルズコンクリート
- シェイ・マータフ・プレキャスト・リミテッド
- ヴォトランティムS.A.
- シカAG
- フォルテラ
- ホルシム
- ヴェッケンマン・アナラゲンテクニックGmbH & Co. KG
- CRH
- CEMEX, S.A.B. de C.V.
最近の開発
- 2025年5月、ホルシムは建築事務所ELEMENTALと協力して、コンクリートを炭素吸収源として機能させる新しいバイオチャーベースの技術を発表しました。この革新は、有機廃棄物から作られる木炭のような材料であるバイオチャーを統合し、性能を損なうことなくCO₂排出を大幅に削減します。
- 2024年12月、DAWコンストラクションとカタールジェネラルプロジェクトカンパニー(最近の報告によるとおそらくカタールジャーマンポリマーカンパニー、QGPC)は、腐食性の湾岸環境での都市開発のためにポリマーレジンコンクリート(PRC)ソリューションを導入しました。この革新的な材料は、主に耐久性、化学耐性、持続可能性において従来のコンクリートに対して大きな利点を提供します。
- 2024年4月、シカはコンクリート修復、特に橋梁デッキ用の高性能ポリマーシステムで知られる米国企業クイックボンドポリマーズ(KBP)を買収し、シカのインフラ修復提供を大幅に強化し、北米市場での存在感を強化しました。これは米国のインフラ投資の傾向と完全に一致しています。
レポートのカバレッジ
この調査レポートは、クラス、タイプ、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形作る市場のダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 政府がインフラ更新プログラムを加速し、プロジェクトの迅速な実施を優先するにつれて、市場は拡大します。
- 生産サイクルの迅速化と信頼性の高い硬化性能の必要性から、プレキャストおよびモジュラー建設の採用が増加します。
- メーカーは、持続可能性の要件を満たすために、低炭素で環境に最適化された早強配合の開発に注力します。
- デジタルミックスデザインツールとリアルタイム硬化監視システムは、精度と品質保証をますますサポートします。
- 道路、橋梁、産業施設の迅速な再開を必要とする保守およびリハビリテーションプロジェクトでの需要が増加します。
- 混和剤化学と繊維補強の進歩により、材料の耐久性と初期強度効率が向上します。
- 新興市場では、都市化とインフラ拡張が加速するにつれて、早強コンクリートの採用がより広く進むでしょう。
- 自動化建設技術は、高速設置と制御された硬化に対応するミックスの需要を促進します。
- 材料メーカーとエンジニアリング企業の協力により、専門的な用途に向けたカスタマイズされたソリューションがサポートされます。
- 建設活動が極端な温度環境に拡大するにつれて、気候に強い早期硬化配合の重要性が増します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
急速強度コンクリート市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、急速強度コンクリート市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたラピッドストレングスコンクリート市場のセグメントはどれですか?
急速強度コンクリート市場の成長を促進している主な要因は何ですか?
急速強度コンクリート市場の主要企業はどこですか?
2024年に急速強度コンクリート市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 急速強度コンクリート市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の急速強度コンクリート市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 167,110.65 million → 2032: USD 309,310.15 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 急速強度コンクリート市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 急速強度コンクリート市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における急速強度コンクリート市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 急速強度コンクリート市場市場の成長要因
- 3.3 急速強度コンクリート市場市場の抑制要因および課題
- 3.4 急速強度コンクリート市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 急速強度コンクリート市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 急速強度コンクリート市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、急速強度コンクリート市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 急速強度コンクリート市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 急速強度コンクリート市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は急速強度コンクリート市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 急速強度コンクリート市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 急速強度コンクリート市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 急速強度コンクリート市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 急速強度コンクリート市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新急速強度コンクリート市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の急速強度コンクリート市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の急速強度コンクリート市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の急速強度コンクリート市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の急速強度コンクリート市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの急速強度コンクリート市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の急速強度コンクリート市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの急速強度コンクリート市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 急速強度コンクリート市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
