
市場概要
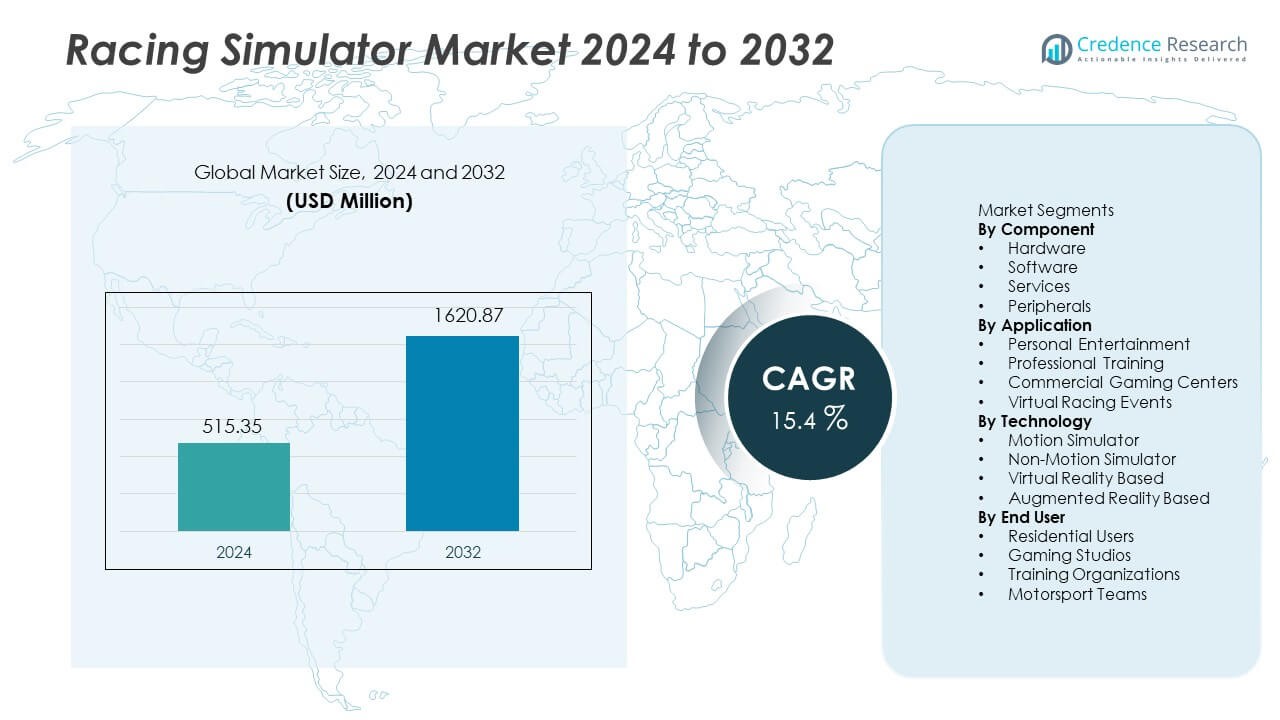
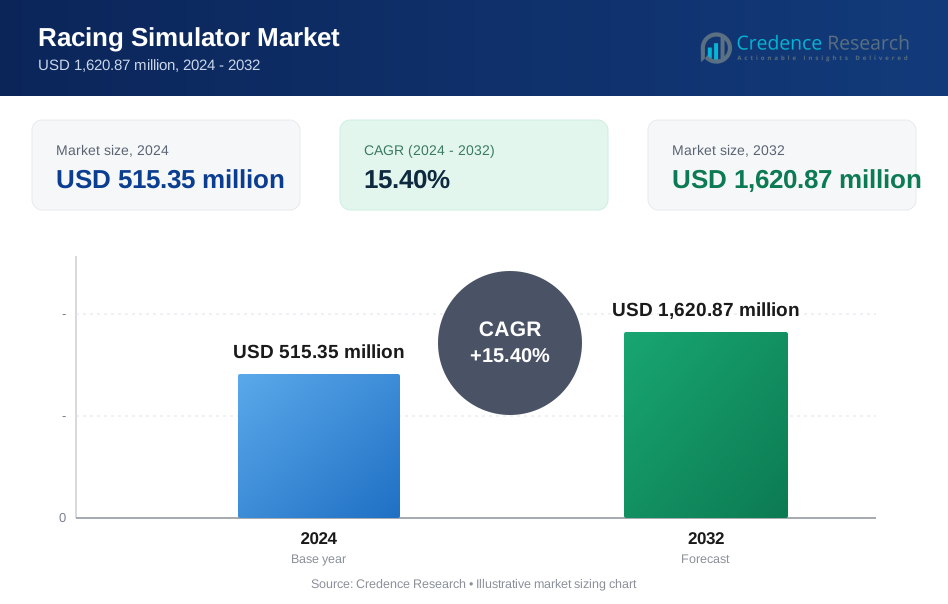
レーシングシミュレーター市場は2024年に5億1,535万米ドルに達しました。この市場は2032年までに16億2,087万米ドルに達すると予測されており、予測期間中に年平均成長率15.4%で成長する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| レーシングシミュレーター市場規模 2024 | 5億1,535万米ドル |
| レーシングシミュレーター市場, CAGR | 15.4% |
| レーシングシミュレーター市場規模 2032 | 16億2,087万米ドル |
レーシングシミュレーター市場には、Logitech、Thrustmaster、Fanatec、Playseat、SimXperience、CXC Simulations、Next Level Racing、Reiza Studios、SimLab、D-BOX Technologiesなどの主要プレイヤーが存在し、先進的なステアリングシステム、モーションリグ、VR対応プラットフォームを提供して、没入型のレース体験を実現しています。北米は34%のシェアで世界をリードしており、強力なeスポーツの採用、高い消費者支出、プロのモータースポーツトレーニング需要に支えられています。ヨーロッパは、確立されたレースリーグとプロドライバー育成におけるシミュレーター使用の増加から大幅な成長を遂げています。企業は、高性能ハードウェア、強化された触覚フィードバック、VR統合に注力し、家庭用および商業用セグメントでの市場プレゼンスを強化し続けています。
市場の洞察
- レーシングシミュレーター市場は2024年に5億1,535万米ドルに達し、2032年までに16億2,087万米ドルに達する見込みで、予測期間中に15.4%のCAGRで拡大します。
- 没入型の家庭用エンターテインメントの需要の高まり、eスポーツ参加の強化、プロのモータースポーツトレーニングにおけるシミュレーター採用の増加が、長期的な市場拡大を促進しています。ハードウェアは、ホイール、ペダル、モーションプラットフォームの高い需要により、コンポーネントセグメントで48%のシェアを占めています。
- バーチャルリアリティは、視覚的な没入感の向上、VRデバイスの手頃な価格の向上、個人および商業用ゲームプラットフォームでの急速な採用に支えられ、53%のシェアで主要な技術として残っています。
- 競争が激化する中、主要企業は先進的な触覚システム、アップグレードされたモーションリグ、高性能ステアリング技術に投資していますが、高価な機器コストと技術的なセットアップの複雑さが価格に敏感な市場での大きな制約となっています。
- 北米が34%のシェアでリードし、ヨーロッパが28%、アジア太平洋が22%、ラテンアメリカが9%、中東とアフリカが7%で続いており、各地域でのeスポーツの成長とゲームインフラの拡大に支えられています。
市場セグメンテーション分析:
コンポーネント別
ハードウェアのサブセグメントは、コンポーネント市場の48%のシェアを占めています。需要は、家庭用セットアップとプロフェッショナル用途の両方でリアリズムを向上させるために使用される先進的なホイール、ペダル、モーションリグ、シャーシから来ています。ソフトウェア、サービス、周辺機器は、安定したアップグレードとアフターサービスのニーズに支えられ、より小さなシェアを持っています。没入型のレース体験への支出の増加と高性能リグの成長がハードウェアのリーダーシップを推進しています。このサブセグメントは、強力な交換需要とプレミアムシミュレーターシステムの広範な利用可能性から恩恵を受けています。
- 例えば、LogitechはTRUEFORCEフィードバックを導入し、1秒あたり最大4000回の更新を処理して、より高い路面テクスチャの詳細を提供しています。
用途別
個人向けエンターテインメントのサブセグメントは、アプリケーション市場の42%を占めています。成長は家庭でのゲーム採用とeスポーツの強力な関与から来ています。このセグメントは、シミュレータープラットフォームへのアクセスの容易さと競争的なオンラインレースの人気の高まりから恩恵を受けています。商業用ゲームセンターやバーチャルレースイベントはグループ利用やトーナメントを引き付け、プロフェッショナルトレーニングはモータースポーツチームに焦点を当て続けています。より広範な消費者の魅力が、個人向けエンターテインメントを他のサブセグメントよりも先行させています。
- 例えば、Thrustmasterの親会社は、ブランドの売上が最近減少したと報告しました。これは、以前の顧客在庫が増加していた期間に続くものです。
技術別
バーチャルリアリティベースのサブセグメントは、技術市場の53%を占めています。ディスプレイ品質、ヘッドトラッキング、没入型ゲームプレイ機能の改善により、VR需要が高まっています。より深いシミュレーション体験を求めるユーザーの好みが、ゲームとトレーニングの両方のアプリケーションでの継続的な採用を促進しています。モーションシミュレータ技術は、プロフェッショナルなレース練習やハイエンドの愛好家向けセットアップの需要に支えられて続きます。ARや非モーションプラットフォームは、コストが高いか消費者の認知度が低いため、より小さな位置を占めています。
主要な成長ドライバー
ゲームとeスポーツの採用拡大
競争的なゲームへの世界的な関心が、リアルなレースプラットフォームの需要を押し上げています。eスポーツイベントは大規模な観客を引き付け、高度なシミュレーターセットアップへの投資を支援します。ゲームスタジオは、カジュアルユーザーと熟練ユーザーの両方を引き込むオンライントーナメントを促進しています。ハードウェアの手頃な価格と没入型ゲームプレイの品質の向上により、家庭での採用が増加しています。レースタイトルの継続的な更新が、周辺機器やVRデバイスの再購入を促します。この傾向は、長期的なシミュレーター需要を強化します。
- 例えば、Fanatecは、最後に報告された年間売上高が1億ドルを超えたと発表しました。
没入型ハードウェアシステムへの急速なシフト
ユーザーはシミュレーション中にリアルな動き、ステアリングの応答、触覚フィードバックを求めています。ハードウェアメーカーは、リアリズムを向上させるパフォーマンスアップグレードに注力しています。レースファンは、より強いコントロールを提供するプレミアムホイール、ペダル、シャーシを重視しています。プロのドライバーも、トレーニングやレース準備のために高度なリグを使用しています。この行動は、ハイエンドシミュレーターシステムの販売を増加させます。このシフトは、地域全体でのハードウェアの革新と交換需要を支援します。
- 例えば、Next Level Racingは、Motion Platform V3が150 mmのアクチュエータ移動で2自由度の動きを提供し、感覚の没入感を高めると確認しました。
ドライバートレーニングとモータースポーツ練習での利用拡大
レーシングチームは、ドライバースキルとレース戦略を向上させるためにシミュレーターに依存しています。トレーニング組織は、トラック条件やレーシングラインをテストするためにリアルなモデルを使用しています。バーチャルプラットフォームは、物理的なトラック練習や燃料消費に関連するコストを削減します。モータースポーツアカデミーは、安全な学習環境のためにシミュレーターを採用しています。データ駆動のコーチングに対する好みの高まりが、プロフェッショナルな使用を促進します。トレーニングの統合が、カジュアルゲームを超えた需要を拡大します。
主要なトレンドと機会
バーチャルリアリティプラットフォームの統合の増加
VRプラットフォームは、視覚効果とヘッドトラッキングの向上により深い没入感を生み出します。ユーザーはリアルなコックピットビューとダイナミックなレース環境を楽しんでいます。VR開発者は、より良い解像度と広い視野に焦点を当てています。手頃な価格のヘッドセットは家庭での大量使用を加速させます。商業センターはグループレース体験のためにVRシステムを導入しています。VRの統合は、ゲームおよびトレーニング市場全体で成長の機会を広げています。
- 例えば、Meta Quest 3は片目あたり2064×2208ピクセルのディスプレイ解像度を提供し、レースタイトルのコックピットの明瞭さを向上させます。
マルチプレイヤーとクラウドベースのレース体験の開発
マルチプレイヤープラットフォームはオンライン競争と共有レースイベントを可能にします。クラウドゲーミングはハードウェアの制限を取り除き、世界中のユーザーへのアクセスを改善します。接続されたシステムは共有リーダーボードとリアルタイムコミュニケーションをサポートします。開発者はより広いオーディエンスに到達するためにクロスプラットフォーム互換性に投資しています。このシフトは頻繁なコンテンツ更新のためのサブスクリプションサービスを奨励します。クラウドレースは出版社やシミュレータプロバイダーに新しい収益源を開きます。
- 例えば、Microsoft Xbox Cloud Gamingは多数のデータセンター地域で動作し、マルチプレイヤーゲームセッションを可能にしますが、サービスの固有の遅延により競争力のあるパフォーマンスは制限されています。
主要な課題
高度なハードウェアシステムの高コスト
プレミアムモーションリグ、ペダル、シャーシはしばしば高額です。価格の壁はカジュアルな購入者や若いゲーマーの採用を制限します。商業センターも複数のシミュレータユニットのために大規模な投資を管理します。限られた手頃さが開発途上地域での大規模な浸透を遅らせます。ハードウェアメーカーはモジュラーコンポーネントを通じて生産コストを下げることを目指しています。高価格は広範な採用にとって依然として大きな課題です。
技術的な複雑さと互換性の問題
異なるハードウェアブランドはさまざまな標準とファームウェアルールに従います。ユーザーはホイール、ペダル、VRデバイスを統合する際にセットアップの課題に直面します。互換性のギャップはプラットフォームやレースタイトル全体でのスムーズな使用を減少させます。技術的な複雑さは頻繁なシステム更新とユーザーの学習を要求します。新しいユーザーはインストールが難しくなるとシミュレータを避けるかもしれません。簡素化されたシステムとより良い統合が重要な改善領域として残っています。
地域分析
北アメリカ
北アメリカは、先進的なゲーミングシステムの強力な採用と消費者の高い可処分所得に支えられ、レーシングシミュレータ市場の34%のシェアを保持しています。eスポーツイベントやプロのモータースポーツ組織は、トレーニングやレース準備のためにシミュレータの使用を拡大し続けています。家庭のユーザーは、モーションリグやVRアクセサリーを含む高性能ハードウェアに投資しています。アメリカ合衆国は、技術革新と競争力のあるオンラインレースへの関心の高まりにより、主要な拠点として残っています。主要なゲーミングブランドによって提供される継続的な製品アップグレードは、地域のリーダーシップをさらに強化しています。
ヨーロッパ
ヨーロッパは、モータースポーツ文化と確立されたレーシングリーグによって28%のシェアを占めています。地域の需要は、イギリス、ドイツ、イタリア、フランス全体でのフォーミュラレースへの大きな関心と拡大するeスポーツトーナメントから恩恵を受けています。プロのドライビングアカデミーは学習効率を向上させるために高度なシミュレータを採用し、ゲーミングセンターは訪問者を引き付けるために高スペックのハードウェアを統合しています。VRと没入型体験への消費者支出は、主要なヨーロッパ市場全体で上昇し続けています。この地域はまた、品質工学と高性能設計に焦点を当てたハードウェアサプライヤーから恩恵を受けています。
アジア太平洋
アジア太平洋地域は、中国、日本、韓国、オーストラリアでのゲーム参加の増加により、22%のシェアを持っています。地域の成長は、eスポーツコミュニティの拡大、強力なゲーム文化、VRエンターテインメントセンターへの投資の増加によってもたらされています。若い消費者は、没入型ゲームプラットフォームやオンライン競技に対して高い熱意を示しています。ゲームハードウェアブランドは、ホイール、ペダル、VRシステムの販売が増加しており、手頃な価格が改善されています。新興のデジタルレーシングイベントは新しいプレイヤーを引き付け続け、プロのモータースポーツプログラムはシミュレーションベースのトレーニングへの関心を高めています。
ラテンアメリカ
ラテンアメリカは、家庭用ゲームシステムの普及率の増加と競争的なバーチャルレーシングへの関心の高まりに支えられて、9%のシェアを獲得しています。ブラジルとメキシコは、ゲームコミュニティの拡大とVRの採用の増加により需要を牽引しています。商業用ゲームセンターは、ユーザーを引き付けるために高度なレーシングプラットフォームを導入し、オンラインレーシングイベントは若いプレイヤーの間で人気を集めています。手頃な価格の制約は急速なハードウェア成長の障害となっていますが、価格の緩やかな低下がより広範な採用を促進しています。地元のディストリビューターとオンライン小売業者は、製品の入手可能性の向上に貢献しています。
中東とアフリカ
中東とアフリカは、没入型エンターテインメントシステムと高度なゲームセンターを採用する湾岸諸国によって需要が牽引され、7%のシェアを占めています。商業施設は、モールやエンターテインメント会場で差別化された体験を提供するために、プレミアムレーシングシミュレーターを展開しています。eスポーツへの関心の高まりは、マルチプレイヤーおよびVRベースのレーシングプラットフォームへの投資を促進しています。家庭での採用は、機器のコストが高いため、より遅いペースで改善しています。国際モータースポーツイベントへの参加の増加は、選ばれた市場でのシミュレーターの使用をさらに促進しています。
市場セグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 周辺機器
用途別
- 個人エンターテインメント
- プロフェッショナルトレーニング
- 商業用ゲームセンター
- バーチャルレーシングイベント
技術別
- モーションシミュレーター
- ノンモーションシミュレーター
- バーチャルリアリティベース
- 拡張現実ベース
エンドユーザー別
- 住宅ユーザー
- ゲームスタジオ
- トレーニング組織
- モータースポーツチーム
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
競争環境には、Logitech、Thrustmaster、Fanatec、Playseat、SimXperience、CXC Simulations、Next Level Racing、Reiza Studios、SimLab、およびD-BOX Technologiesが含まれます。競争環境は、家庭用およびプロフェッショナル用途の両方に設計された高度なモーションプラットフォーム、没入型VRサポート、高級ステアリングおよびペダルシステムに焦点を当てています。主要なベンダーは、改良された触覚フィードバック、動的シャーシ、および実際のトラック条件をシミュレートするモーションシステムで製品ラインを拡大しています。企業は、グローバルな視認性と製品採用を高めるために、ゲームパートナーシップやeスポーツスポンサーシップに投資しています。ハードウェアの差別化は、ビルド品質、素材性能、主要なレーシングタイトルとの互換性で競争するプレイヤーにとって重要な戦略です。ベンダーはまた、グローバルなゲーミングオーディエンスに到達するために、オンライン流通および直接消費者向けチャネルを強化しています。継続的な製品アップグレード、より速い技術サイクル、およびプロフェッショナルモータースポーツとの統合の増加が、確立されたブランドと新興ブランドの間で激しい競争を促進しています。
主要プレイヤー分析
- ロジクール
- スラストマスター
- ファナテック (Endor AG)
- プレイシート
- SimXperience
- CXCシミュレーションズ
- ネクストレベルレーシング
- Reiza Studios
- SimLab
- D-BOXテクノロジーズ
最近の展開
- 2025年9月、ロジクールGはRS50レーシングシムハードウェアを発表しました。これは、ダイレクトドライブのホイールベース、ペダル、およびモジュラー式ホイールシステムで、真剣なシムレーサーを対象としています。
- 2023年9月、ファナテックは新しいクイックリリースシステムQR2(Lite、Standard、Proバージョンで利用可能)を発表し、古いQR1を置き換えました。
- 2023年9月、ロジクールGとプレイシートは、ロジクールGとの共同開発によるレーシングシミュレーターチェア「プレイシートチャレンジX - ロジクールGエディション」を発表しました。
- 2023年8月、クーラーマスターはプロフェッショナルグレードのレーシングシミュレーションコックピット「Dyn X」を発売しました。このシステムは、プロのドライバーとの共同開発により、本格的な体験を提供する革新的な進歩として説明されています。
レポートのカバレッジ
調査レポートは、コンポーネント、 アプリケーション、 テクノロジー、 エンドユーザー、および 地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場ダイナミクス、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- eスポーツの普及が世界の人口統計に広がるにつれて需要が増加します。
- VRとモーションの統合により、没入型のレーシング体験が拡大します。
- モータースポーツアカデミーによるシミュレーターの使用がプロフェッショナルな需要を強化します。
- サブスクリプション型のゲームプラットフォームが継続的な収益源をサポートします。
- 改善された手頃な価格により、家庭用シミュレーターセットアップが増加します。
- AI対応のテレメトリーがリアルなトレーニングモジュールをサポートします。
- ハードウェアのアップグレードは、より強力なハプティックおよびモーションシステムに焦点を当てます。
- クラウドベースのレーシングプラットフォームが新しいユーザーへのアクセスを広げます。
- 競争力のある製品の発売がハードウェアのイノベーションサイクルを強化します。
- オンラインレーシングトーナメントの拡大により地域の成長が改善されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のレーシングシミュレーター市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年までの間に、レーシングシミュレーター市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどのレーシングシミュレーター市場セグメントが最大のシェアを持っていましたか?
レーシングシミュレーター市場の成長を促進している主な要因は何ですか?
レーシングシミュレーター市場の主要な企業はどこですか?
2024年にレーシングシミュレーター市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 レーシングシミュレーター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のレーシングシミュレーター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 515.35 million → 2032: USD 1,620.87 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 レーシングシミュレーター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. レーシングシミュレーター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるレーシングシミュレーター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 レーシングシミュレーター市場市場の成長要因
- 3.3 レーシングシミュレーター市場市場の抑制要因および課題
- 3.4 レーシングシミュレーター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 レーシングシミュレーター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 レーシングシミュレーター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、レーシングシミュレーター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 レーシングシミュレーター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. レーシングシミュレーター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はレーシングシミュレーター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 レーシングシミュレーター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 レーシングシミュレーター市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 レーシングシミュレーター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 レーシングシミュレーター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新レーシングシミュレーター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のレーシングシミュレーター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のレーシングシミュレーター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のレーシングシミュレーター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のレーシングシミュレーター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのレーシングシミュレーター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のレーシングシミュレーター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのレーシングシミュレーター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. レーシングシミュレーター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
