
市場概要
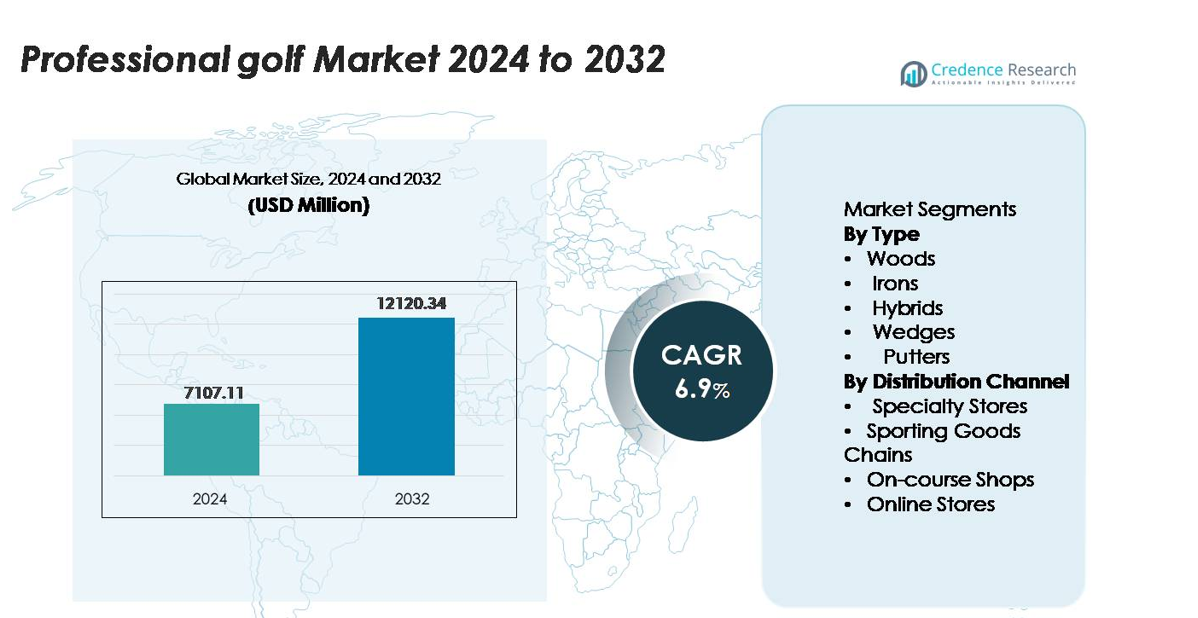
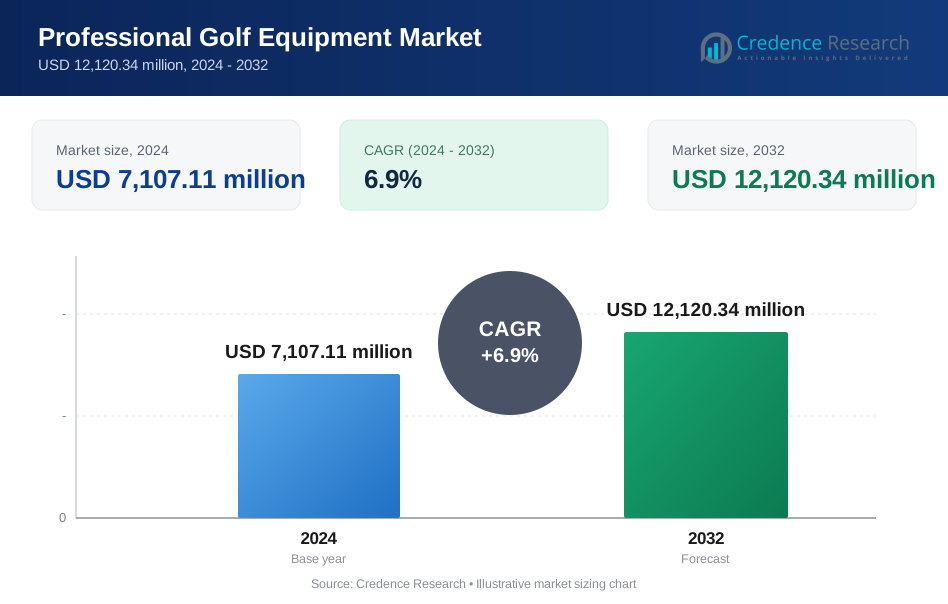
プロフェッショナルゴルフ用品市場は2024年に71億711万1千米ドルと評価され、2032年までに121億2034万米ドルに達すると予測されており、予測期間中に年平均成長率6.9%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| プロフェッショナルゴルフ用品市場規模 2024 | 71億711万1千米ドル |
| プロフェッショナルゴルフ用品市場、CAGR | 6.9% |
| プロフェッショナルゴルフ用品市場規模 2032 | 121億2034万米ドル |
プロフェッショナルゴルフ用品市場は、技術革新、プレミアム製品ポートフォリオ、グローバルツアーでの強力な存在感で知られる主要プレーヤーによって形成されています。Titleist、TaylorMade、Callaway、Ping、Mizuno、Cobraなどのブランドは、マルチマテリアルクラブ構造、AI最適化デザイン、精密フィッティング技術の継続的な進化を通じて競争環境を支配しています。彼らのトップPGAおよびヨーロピアンツアーアスリートとの提携は、市場の地位を強化し、プロフェッショナルおよび上級アマチュアゴルファーの製品選好に影響を与えています。北米は成熟したゴルフインフラと高い設備投資に支えられ、38%のシェアで世界市場をリードし、次いでヨーロッパが27%、アジア太平洋が25%で、参加の拡大とプロフェッショナルグレードのクラブの需要の高まりを反映しています。
市場インサイト
- プロフェッショナルゴルフ用品市場は2024年に71億711万1千米ドルと評価され、2032年までに121億2034万米ドルに達すると予想されており、先進的なクラブ、プレミアムフィッティング、パフォーマンス重視の革新に対する需要の高まりによって年平均成長率6.9%を記録しています。
- 市場の成長は、プロフェッショナルなトーナメントの拡大、パーソナライズされたフィッティング技術の採用の増加、ウッド、アイアン、ウェッジのマルチマテリアルエンジニアリングの継続的な進化によって推進されています。
- 主要なトレンドには、カスタムフィットされた機器の急増、オンライン小売チャネルの急速な拡大、AI駆動のクラブデザインが精度、寛容性、ショットの一貫性を向上させることが含まれ、ウッドが支配的なシェアを持っています。
- 競争の激しさは高く、Titleist、TaylorMade、Callaway、Ping、Mizunoがアスリートの推薦、プレミアム製品の発売、高度なフィッティングスタジオネットワークを通じて地位を強化しています。
- 地域的には、北米が38%でリードし、次いでヨーロッパが27%、アジア太平洋が25%で、強力な参加率とプレミアムなプロフェッショナルグレードの機器に対する高い需要に支えられています。
市場セグメンテーション分析:
タイプ別
ウッドはプロ用ゴルフ用品セグメントで支配的であり、パフォーマンスの向上、距離の最適化、長距離ショットの精度における重要な役割のため、最大の市場シェアを持っています。彼らのリーダーシップは、複合素材ヘッド構造、高慣性モーメント設計、プロや上級者向けの調整可能なロフト技術の継続的な革新によって強化されています。アイアンとウェッジもアプローチとショートゲームの精度の重要性から強い需要を維持しており、ハイブリッドは多用途性と許容性を求めるプレーヤーの間で人気を集めています。パターは依然として重要ですが、成長はより緩やかで、アライメントシステムやフェイスインサート技術の漸進的な改善によって推進されています。
- 例えば、TaylorMadeのStealth 2 Plusドライバーは、24グラムのカーボンフェースと15グラムのスライディングリアトラックウェイトを統合しており、精密なショット形状の調整とインパクト時のエネルギー伝達の改善を可能にしています。
流通チャネル別
専門店は、パーソナライズされたフィッティング、専門的なガイダンス、プレミアムクラブのカスタマイズサービスへのアクセスによって、プロ用ゴルフ用品市場で支配的なシェアを占めています。プロのプレーヤーや真剣なアマチュアは、精密なフィッティングセッション、ランチモニター評価、ブランド特有のフィッティングスタジオのためにこれらの店舗を好みます。スポーツ用品チェーンは、より広い在庫と競争力のある価格を提供することでその存在感を拡大し続けており、コース内ショップは即時のイベント駆動型購入において重要です。オンラインストアは、デジタルカスタマイズツール、バーチャルフィッティングプラットフォーム、消費者直販のプレミアムクラブの発売によって、利便性とアクセス性を向上させ、急速に成長しています。
- 例えば、Titleist Performance Institute (TPI) のフィッティングセンターは、1スイングあたり27以上のデータパラメータをキャプチャし、毎秒40,000以上の測定を行うことができるTrackMan 4レーダーシステムを使用しており、非常に正確なクラブとシャフトのマッチングを可能にしています。
主要な成長要因
プロおよびアマチュアトーナメントへの参加増加
世界中で増加するプロおよびセミプロのゴルフトーナメントは、先進的なゴルフ用品の需要を刺激し続けています。PGA、LPGA、ヨーロピアンツアー、APACベースのイベントの拡大は、新しいアスリートを引き付け、機器の基準を引き上げ、頻繁なアップグレードを促進します。アマチュアサーキットや企業リーグも、精度、距離、スイングの安定性に合わせたパフォーマンス向上クラブを求めるプレーヤーによって、製品の交換サイクルを促進します。ゴルフアカデミーやプロのコーチングプログラムの増加は、高性能なウッド、アイアン、ウェッジの早期採用を促進し、セグメントの拡大をさらに強化します。コースインフラの改善、トレーニング施設へのアクセス拡大、若者の参加を促進するためのターゲットイニシアチブが市場の勢いを強化します。より多くの地域がゴルフ観光や国際トーナメントに投資するにつれて、特に最適化されたボール飛行とプレイアビリティのために設計されたプレミアムクラブの販売が、確立された市場と新興市場の両方で加速し続けています。
- 例えば、2024年初頭にツアーで採用されたキャロウェイのParadym Ai Smokeドライバーは、内部のチタン支持構造で強化された360度カーボンシャーシを採用しており、2023年のParadymドライバーと比べてヘッド全体の構造が15%軽量化されています。
素材工学とクラブ技術の継続的な革新
クラブフェース工学、多素材構造、空力成形の継続的な進歩は、市場の成長を大いに支えています。メーカーはカーボンコンポジット、チタン合金、タングステンウェイト、AI駆動の設計ツールを統合し、様々なスイングプロファイルにおいてボールスピード、許容性、安定性を向上させています。調整可能なホーゼル、可変フェース厚、精密加工されたパターフェースにより、プレーヤーはこれまでにない精度でパフォーマンスを微調整できます。ローンチモニターデータはますますR&Dの決定を促し、スピンコントロール、打ち出し角、慣性モーメントに最適化されたクラブを可能にします。これらの革新は、競争力を求めるプロゴルファーやプロレベルのギアを採用する上級アマチュアに強く訴求します。3Dスイングモデリングやダイナミックシャフトフィッティングを含むパーソナライズされたフィッティングシステムの急速な進化は、技術的に進んだクラブへの需要を強化します。これらの革新は、機器の限界を押し広げ、消費者の期待を高め、プレミアム化とリピート購入を促進します。
- 例えば、TaylorMade 2024 Qi10 LSドライバーは、クラウン面積の約97%を覆うInfinity Carbon Crownと再設計されたソールを採用し、18グラムのスチールスライディングウェイトを革新的なトラックシステムに配置するための戦略的な質量再分配を可能にし、慣性を高め、スピンを低減し、ショットバイアスを調整可能にしています。
ゴルフツーリズムの拡大と高級コース開発
ゴルフツーリズムの世界的な成長は、特にアジア太平洋、中東、ヨーロッパでプロフェッショナルグレードの機器の需要を大いに強化しています。新たに開発されたチャンピオンシップレベルのコースが高級リゾートに統合され、現地でのフィッティングや限定クラブリリースを好むエリートプレーヤーを引きつけます。日本、韓国、UAE、タイなどのスポーツツーリズムに投資する国々は、年間を通じてゴルフを促進し、ウッド、アイアン、ウェッジ、精密指向のパターの購入を促進しています。高所得の旅行者は、税制優遇措置、限定版、または目的地特有の製品発売のために旅行中に新しい機器を購入することがよくあります。さらに、リゾートのプロショップは先進的なシミュレーション技術を使用したカスタマイズフィッティングを提供するために主要ブランドとますます協力しています。目的地ゴルフがプレミアムなホスピタリティ体験と共に上昇を続ける中で、プロフェッショナルな機器販売、特に高利益率のカスタムクラブは力強い牽引力を経験しています。
主要なトレンドと機会
カスタムフィッティングとデータ駆動のパーソナライゼーションの急増
プロのゴルフ用品市場は、個別化されたデータに基づくカスタマイズへと強くシフトしています。プレイヤーは、理想的なクラブの長さ、シャフトの柔軟性、ライ角、ヘッドデザインを決定するために、ランチモニター、AI支援のフィッティングツール、3Dスイング分析にますます依存しています。メーカーは現在、ウッド、アイアン、ウェッジ、パターにわたる広範なフィッティングマトリックスを提供し、スイングダイナミクスに精密にマッチさせることを可能にしています。このトレンドは、プレミアム製品ライン、調整可能なクラブシステム、個々のパフォーマンス目標に合わせたモジュラーヘッド–シャフト構成に強力な機会を生み出します。小売業者や専門店は、高速カメラとリアルタイムフィードバックシステムを備えた店内シミュレーションラボを提供することで、このシフトから利益を得ています。個別化された機器の拡大するエコシステムは、サブスクリプションベースのフィッティングプログラムやオーダーメイドのクラブビルディングサービスを含む新たな収益源を開拓し、市場価値と長期的な顧客ロイヤルティを向上させます。
- 例えば、Foresight SportsのGCQuadは、OEMフィッティングスタジオやPGAツアープロフェッショナルによって広く使用されており、4台の高速カメラを使用してボールとクラブのデータをキャプチャし、毎秒6,000フレーム以上で動作し、クラブフェース上の打撃位置をミリメートル未満の精度で特定するのに十分な精度の高いインパクト測定を提供します。
オンライン小売と直接消費者向けプレミアムブランドの成長
デジタル小売の急速な拡大は、プロのゴルフ用品サプライヤーにとって重要な機会を生み出しています。Eコマースプラットフォームは現在、バーチャルフィッティングツール、拡張現実ビジュアライゼーション、オンラインシャフト選択インターフェースを提供し、プレイヤーが物理的な店舗を訪れることなくカスタマイズされたクラブを購入できるようにしています。直接消費者向けのプレミアムブランドは、オンライン限定の製品発売、限定版、インフルエンサーによるパフォーマンスレビューを通じて可視性を高めています。製品仕様の透明性の向上と技術の比較のしやすさが、高度なクラブのオンラインコンバージョンを加速させます。プレイヤーが購入前に自宅でクラブを試すサブスクリプションベースのデモプログラムも、エンゲージメントを促進します。オンライン小売がパーソナライズされた推奨エンジンやインタラクティブなフィッティングワークフローとともに進化し続ける中、メーカーはグローバルに流通を拡大し、小売のオーバーヘッドを削減し、利益率を向上させる大きな機会を持っています。
- 例えば、ArccosのAI駆動オンラインフィッティングエンジンは、標準のツイストインセンサーで約7.34グラムのセンサーを通じて収集された1.3億以上のオンコースショットを処理し、遠隔地でのクラブ推奨を導く正確な距離と分散メトリクスを生成します。
主要な課題
プロフェッショナルグレードクラブの高コストと限られたアクセス性
プロのゴルフ用品は、先進的な材料工学、精密製造、広範な研究開発投資のために高価です。高性能ドライバー、鍛造アイアン、タングステンウェイトウェッジ、ミルドパターは、新規または予算を意識したプレイヤーにとって手の届かないことがよくあります。このコスト障壁は、新興市場での採用を遅らせ、競技ゴルフに移行する若いプレイヤーの間での浸透を制限します。さらに、通貨の変動や輸入関税がいくつかの国で小売価格を上昇させ、アクセスのギャップをさらに広げています。ファイナンスやトレードインプログラムが助けになるものの、全体的な手頃な価格の課題は、特に競争力のあるパフォーマンスを維持するために頻繁な更新が必要なプレミアムクラブカテゴリーでの市場の成長を制限しています。
サプライチェーンの制約と材料調達の限界
メーカーは、プロ用ゴルフクラブの製造に使用されるチタン、炭素繊維複合材、高級鋼合金に関する持続的なサプライチェーンの混乱に直面しています。材料の供給の変動に加え、輸送費の増加や製造の遅延が在庫サイクルに影響を与え、新製品の展開を遅らせる可能性があります。精密加工された部品は高度に専門化された機械加工能力を必要とし、特定の地域に限られているため、依存リスクが増加します。地政学的緊張や輸送のボトルネックも国境を越えた流通に影響を与え、製品の発売を遅らせ、小売業者の在庫レベルを制約します。複数の産業で先進材料の世界的需要が高まる中、ゴルフ用品メーカーは性能基準と生産の機動性を維持しながら調達の課題を乗り越えなければなりません。
地域分析
北アメリカ
北アメリカはプロ用ゴルフ用品市場の最大のシェアを持ち、世界収益の約38%を占めています。この地域は確立されたゴルフ文化、強力なPGAツアーの影響、プロおよび上級アマチュアプレイヤーの高い支出能力から恩恵を受けています。アメリカ合衆国は、先進的なフィッティングスタジオへの広範なアクセスと最先端の練習施設に支えられたプレミアムウッド、鍛造アイアン、カスタムフィットパターの需要を牽引しています。フロリダ、カリフォルニア、アリゾナなどの州でのゴルフ観光地、企業トーナメント、年間を通じたプレーが、強力な機器交換サイクルをさらに強化しています。
ヨーロッパ
ヨーロッパは、強力なプロサーキット、成長するトレーニングアカデミー、英国、ドイツ、スウェーデン、スペインでの参加者の増加により、世界市場の約27%を占めています。この地域の成熟したゴルフインフラは、技術的に進んだアイアン、ウェッジ、精密に設計されたパターの高い採用をサポートしています。スコットランドやポルトガルでのゴルフ観光の増加により、プロ仕様のクラブが依然として高い需要を持っています。エリートヨーロピアンツアーイベントの存在と高性能トレーニングセンターへの投資も、プロおよび競技アマチュアゴルファーの間での継続的なアップグレードに寄与しています。
アジア太平洋
アジア太平洋は市場の約25%を占め、最も急成長している地域であり、日本、韓国、中国、タイ、オーストラリアでのゴルフ参加の増加によって牽引されています。ゴルフコース開発、国家トレーニングプログラム、若手才能育成イニシアチブへの強力な投資が、プレミアムカテゴリー全体での機器需要を促進しています。日本と韓国のプロプレイヤーは、高精度アイアンとカスタム設計されたドライバーを強く好み、ブランド主導の市場拡大を支えています。国際トーナメントの人気の高まりとAPAC全体でのゴルフ観光拠点の増加が、先進的なクラブやデジタルカスタマイズされたフィッティングソリューションの販売を引き続き促進しています。
ラテンアメリカ
ラテンアメリカは世界市場の約6%を占め、メキシコ、ブラジル、アルゼンチン、チリでの競技ゴルフへの関心の高まりに支えられています。地域トーナメントの拡大とトレーニング施設へのアクセスの改善が、プロレベルのウッド、アイアン、ウェッジの採用を促進しています。メキシコのリゾート地でのゴルフ観光は主要な成長促進要因であり、コース内ショップや専門店を通じて販売を促進しています。市場浸透はまだ進行中ですが、若年層の参加の増加とスポンサーシッププログラムの拡大が、高級機器ラインの需要を徐々に強化しています。
中東・アフリカ
中東・アフリカ地域は市場の約4%を占めており、UAE、サウジアラビア、南アフリカでの急速なゴルフインフラの発展によって支えられています。ドバイとアブダビの高級リゾートやチャンピオンシップコースは、プロの選手や裕福な観光客を惹きつけ、プレミアムクラブやカスタマイズされたフィッティングの需要を促進しています。政府支援のスポーツイニシアチブや国際大会の開催は、地域の知名度を高め続けています。全体的な参加は控えめですが、エリートゴルフ施設や高級プロショップへの投資の増加が、先進的なプロフェッショナル機器の安定した採用を支えています。
市場セグメンテーション:
タイプ別
- ウッド
- アイアン
- ハイブリッド
- ウェッジ
- パター
流通チャネル別
- 専門店
- スポーツ用品チェーン
- オンコースショップ
- オンラインストア
地理別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
プロフェッショナルゴルフ機器市場の競争環境は、強力な革新、ブランド主導のロイヤルティ、主要なグローバルメーカーによる継続的な製品改良によって特徴付けられています。企業は、プロおよびエリートアマチュアプレーヤー向けに高性能ウッド、精密鍛造アイアン、先進的なハイブリッド、技術強化パターを開発するためにR&Dに大きく注力しています。主要ブランドは、多素材エンジニアリング、AI支援のクラブフェース設計、調整可能なウェイトシステム、データ駆動のカスタムフィッティングを強調し、製品の差別化を図っています。PGAやヨーロピアンツアーのアスリートとの戦略的パートナーシップは、製品の視認性を高め、世界市場での購買嗜好に影響を与えています。さらに、メーカーは専門フィッティングスタジオ、独占製品ライン、直接消費者チャネルを通じて存在感を拡大しています。競争が激化する中、企業はデジタルフィッティングプラットフォーム、プレミアムカスタマイズプログラム、限定版リリースにますます投資し、市場ポジションを強化し、プロフェッショナルグレードのゴルフ機器に対する需要の増加を捉えています。
主要プレーヤー分析
- Dixon Golf, Inc.
- アディダス AG
- ロビンゴルフ
- 住友ゴム工業株式会社
- キャロウェイゴルフカンパニー
- ナイキ, Inc.
- アクシュネットホールディングスコープ.
- アメアスポーツ
- DICK’S スポーティンググッズ, Inc.
- ブリヂストン株式会社
最近の展開
- 2025年7月、キャロウェイゴルフカンパニーは、クロムメッキのチタン仕上げ、AIスマートフェイステクノロジー、ウレタンマイクロスフェアを特徴とする2つの新しいプレミアムアイアン「Apex Ti Fusion Plated」と「Apex Ti Fusion Plated 250」を2025年7月25日から発売しました。
- 2022年2月、住友ゴム工業株式会社は、ツアースポンサーシップの取り組みやブランドの再定位努力を含む、グローバルゴルフビジネスにおける「DUNLOP」ブランドのエクイティを強化するためのイニシアチブを発表しました。
レポートのカバレッジ
この調査レポートは、タイプ、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な応用を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術革新を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の見通し
- プロのトーナメントやエリートトレーニングプログラムが世界中でより多くの熟練したプレーヤーを引き付けるため、市場は拡大を続けます。
- AI駆動およびデータに基づいたエンジニアリングを通じて性能を向上させることで、先進的な多素材クラブの需要が高まります。
- シミュレーションスタジオとパーソナライズされたフィッティング技術の成長により、カスタムフィッティングが標準的な期待となります。
- バーチャルフィッティングツールや直接消費者向けのプレミアムローンチがアクセスを増やすため、オンライン小売が大きな牽引力を得ます。
- プロの推奨がプレーヤーの好みに強く影響し、次世代のドライバー、アイアン、ウェッジの急速な採用を促進します。
- 持続可能性のイニシアチブが、メーカーに環境に優しい素材やより環境に配慮した生産プロセスを探求することを奨励します。
- ゴルフツーリズムと高級リゾートコースの成長が、主要な目的地でのプレミアム機器の販売を刺激します。
- アジア太平洋および中東の新興市場での参加が増加し、地域の需要が強化されます。
- シャフト技術と調整可能なクラブシステムの革新が、プロの間でより速いアップグレードサイクルを促進します。
- ブランドが限定版と高精度なカスタマイズに焦点を当てることで、競争が激化し、提供を差別化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プロフェッショナルゴルフ用品市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にプロゴルフ用品市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプロフェッショナルゴルフ機器のセグメントはどれですか。
プロフェッショナルゴルフ用品市場の成長を促進している主な要因は何ですか?
プロゴルフ用品市場の主要企業はどこですか?
2024年にプロフェッショナルゴルフ機器市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プロフェッショナルゴルフ用品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプロフェッショナルゴルフ用品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7,107.11 million → 2032: USD 12,120.34 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プロフェッショナルゴルフ用品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プロフェッショナルゴルフ用品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプロフェッショナルゴルフ用品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プロフェッショナルゴルフ用品市場市場の成長要因
- 3.3 プロフェッショナルゴルフ用品市場市場の抑制要因および課題
- 3.4 プロフェッショナルゴルフ用品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プロフェッショナルゴルフ用品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プロフェッショナルゴルフ用品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プロフェッショナルゴルフ用品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プロフェッショナルゴルフ用品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プロフェッショナルゴルフ用品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプロフェッショナルゴルフ用品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プロフェッショナルゴルフ用品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プロフェッショナルゴルフ用品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プロフェッショナルゴルフ用品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プロフェッショナルゴルフ用品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プロフェッショナルゴルフ用品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプロフェッショナルゴルフ用品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプロフェッショナルゴルフ用品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプロフェッショナルゴルフ用品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプロフェッショナルゴルフ用品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプロフェッショナルゴルフ用品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプロフェッショナルゴルフ用品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプロフェッショナルゴルフ用品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プロフェッショナルゴルフ用品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
