
市場概要
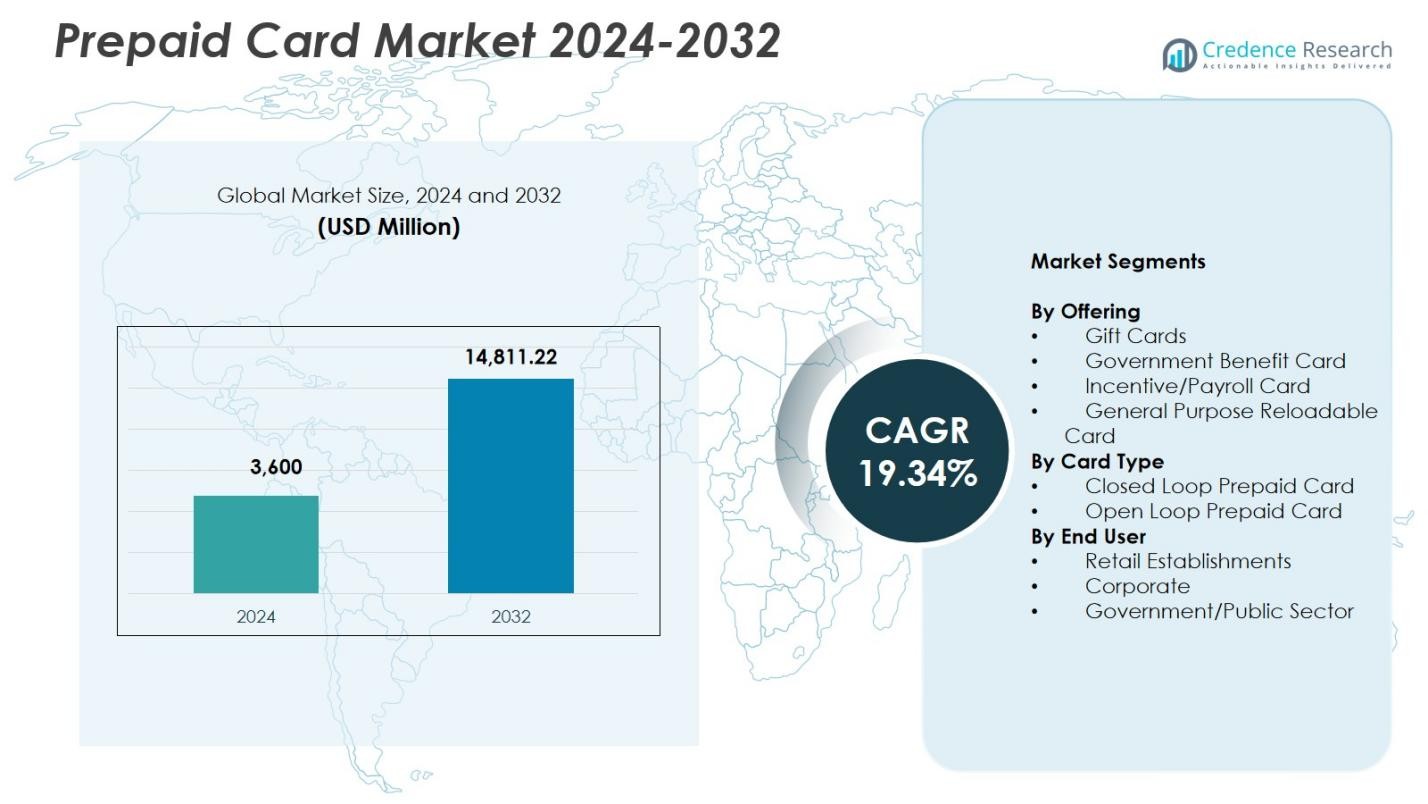
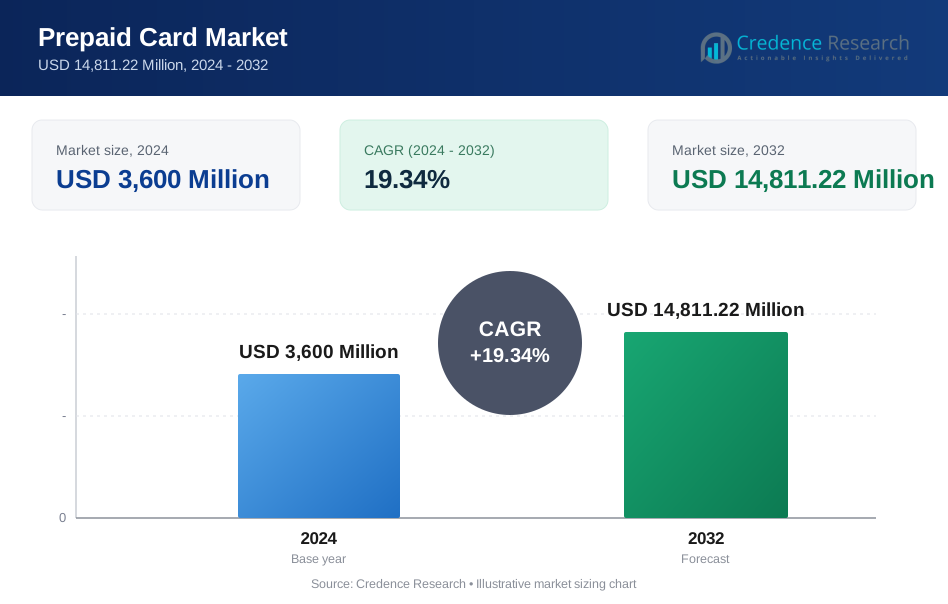
プリペイドカード市場の規模は2024年に36億米ドルと評価され、2032年までに148億1122万米ドルに達すると予測されており、予測期間中のCAGRは19.34%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| プリペイドカード市場規模 2024 | 36億米ドル |
| プリペイドカード市場、CAGR | 19.34% |
| プリペイドカード市場規模 2032 | 148億1122万米ドル |
プリペイドカード市場には、Visa Inc.、MasterCard Inc.、American Express Company、Green Dot Corporation、Citigroup、Total System Services Inc.、Kaiku Finance LLC、Mango Financial Inc.、The PNC Financial Services Group Inc.、BBVA Compass Bancshares Inc.などの主要プレーヤーが含まれており、多様なプリペイドソリューションとデジタル決済の革新を通じて存在感を強化しています。これらの企業は、オープンループおよび一般用途のリロード可能カードの提供を強化し、小売業者、企業、政府機関とのパートナーシップを拡大することに注力しています。北米は、フィンテックの採用の強さ、デジタルバンキングの成長、eコマースおよび機関の支払いシステム全体での広範なプリペイド統合により、2024年に39.4%のシェアでプリペイドカード市場を牽引しました。
市場インサイト
- プリペイドカード市場は2024年に36億米ドルを記録し、2032年までに148億1122万米ドルに達し、CAGRは19.34%を反映しています。
- 強力な市場成長はデジタル決済の採用の増加によって推進され、一般用途のリロード可能セグメントは、その多様性、金融包摂のサポート、モバイルウォレットとの統合により41.6%のシェアを保持しています。
- 主要なトレンドは、消費者がマルチマーチャント、クロスボーダー、eコマース対応の支払いソリューションを好むため、58.3%のシェアを占めるオープンループプリペイドカードの急速な拡大です。
- Visa、MasterCard、American Express、Green Dot、Citigroupなどの主要プレーヤーは、製品の革新、カードネットワークの拡大、フィンテックとのコラボレーションを通じて市場の存在感を強化しています。
- 北米は2024年に39.4%のシェアでリードし、次いでヨーロッパが27.8%、アジア太平洋が22.6%であり、小売業者は世界のプリペイドエコシステム全体で46.2%のシェアを持つエンドユーザーの採用を支配しました。
 市場セグメンテーション分析:
提供内容別:
プリペイドカード市場では、一般用途リロード可能(GPR)カードセグメントが2024年に41.6%の市場シェアを占め、その多様性、金融包摂の利点、銀行口座を持たない消費者や銀行口座を持たない消費者の間での使用の増加により、支配的な提供となっています。そのリロード可能な機能は、定期的な取引、デジタル決済、非接触使用をサポートし、小売およびオンラインチャネル全体での急速な採用を促進しています。ギフトカードや給与カードも拡大を続けていますが、GPRカードは、銀行、フィンテック企業、雇用主がそれらをモバイルウォレットやデジタル給与支払いエコシステムにますます統合することで成長をリードし、市場浸透を加速させています。
- 例えば、Green DotのプリペイドVisaデビットカードは、Walmartや7-Elevenのような小売店での資金のリロードを可能にし、給与の最大2日前の直接入金をサポートし、モバイルアプリと連携して請求書の支払いや支出の追跡を行うことで、銀行口座を持たない消費者の日常的な購入を支援します。
カードタイプ別:
オープンループプリペイドカードセグメントは2024年に58.3%の市場シェアを占め、ATMネットワーク、eコマースプラットフォーム、販売時点情報管理端末での普遍的な受け入れにより、主要なセグメントとなっています。これらのカードは、複数の商店での取引、国際的な支払い、モバイル決済システムとの統合をサポートし、消費者や企業の間で強い採用を促進しています。国境を越えた送金、旅行支出、デジタルバンキングソリューションの需要の高まりが、オープンループカードの選好をさらに後押ししています。クローズドループカードはブランド特有のロイヤルティプログラムで重要ですが、オープンループソリューションはその柔軟性と広範な金融ユーティリティのために支配的です。
- 例えば、Blackhawk NetworkはMastercardと提携し、オープンループプリペイド製品を紙ベースの素材に移行し、2022年末までに60%の紙変換を達成し、2023年末までに75%を目指してプラスチック廃棄物を削減しつつ、Mastercardが受け入れられる場所での使用性を維持しています。
エンドユーザー別:
小売施設セグメントは2024年に46.2%の市場シェアを保持し、小売業者が顧客ロイヤルティ、返金、プロモーション、オムニチャネル取引のためにプリペイドカードをますます導入する中で、支配的なエンドユーザーカテゴリとして浮上しています。このセグメントは、デジタルコマースの拡大、キャッシュレス購入に対する消費者の好みの高まり、小売業者が顧客維持を強化するためにプリペイドプログラムを採用することから利益を得ています。企業による経費管理や従業員インセンティブのためのプリペイドカードの使用は増加しており、公共部門の福祉配布や補助金支払いの需要も増加しています。しかし、小売はデジタル小売エコシステム全体でのクローズドループおよびオープンループカードの統合の継続的な拡大によりリーダーシップを維持しています。
主要な成長ドライバー
キャッシュレスおよびデジタル決済ソリューションの需要増加
プリペイドカード市場は、デジタルバンキングの採用、スマートフォンの普及、eコマースプラットフォームへの依存の増加により、消費者と企業がキャッシュレス取引への移行を加速させる中で大幅に成長しています。プリペイドカードは、安全で手数料が管理された支払いオプションを提供し、銀行口座を持たない人々や銀行サービスが不十分な人々にアピールします。モバイルウォレット、非接触型決済システム、オンラインチェックアウトゲートウェイとの統合がさらにユーティリティを向上させます。デジタル金融包摂とリアルタイム電子決済を促進する政府の取り組みが需要を強化し、プリペイドカードを現代の決済エコシステムの中核要素として位置づけています。
- 例えば、マスターカードはスペインのコレオスと提携し、Bono Cultural Jovenプリペイドカードを発行しています。これは18歳の若者に対して、文化製品や活動に限定された€400の助成金を提供し、ターゲットを絞った支出を促進しながら使用パターンを追跡します。
政府および企業の支出プログラムの拡大
政府の給付金配布、給与支払い、企業のインセンティブプログラムは、迅速で透明性があり、コスト効率の高い資金移動を確保するために、ますますプリペイドカードに依存しています。これらのカードは福祉給付、補助金、税金の還付、給与処理を簡素化し、管理上の負担を軽減し、受取人のアクセスを向上させます。企業は、旅行費用、従業員のインセンティブ、経費管理にプリペイドカードを利用し、現金取り扱いの非効率を排除します。プリペイドプラットフォームのスケーラビリティと強化された詐欺防止機能により、より広範な制度的採用が可能となり、公的および民間部門の両方で強力な成長の勢いを維持します。
- 例えば、ICICI銀行のPayDirectカードは、企業が従業員の給与、払い戻し、インセンティブをリロード可能なEMVチップベースのカードに事前にロードすることを可能にし、給料日にATM引き出しやPOS購入のために即座に資金を利用可能にします。
小売業の採用拡大と消費者ロイヤルティの取り組み
小売店は、顧客のエンゲージメントを高め、リピート購入を促進するために、広範なロイヤルティ、プロモーション、ギフトカードプログラムを通じてプリペイドカードの拡大を推進し続けています。プリペイド形式により、小売業者はブランド認知を強化し、消費者の支出パターンに関する貴重な洞察を得ることができます。増加するオムニチャネル小売戦略は、店舗内およびオンラインプラットフォーム全体でプリペイドカードを統合し、取引量を増加させます。消費者がショッピング、旅行、エンターテイメントのための柔軟で安全な支払いオプションを求める中、小売主導のプリペイドソリューションは強い需要を経験し、パーソナライズされた商取引とデジタル小売エコシステムにおける重要なツールとしての役割を強化します。
主要なトレンドと機会
プリペイドカードとモバイルウォレットおよびフィンテックエコシステムの統合
プリペイドカード市場を形成する主要なトレンドは、プリペイドカードがモバイルウォレット、ネオバンキングプラットフォーム、フィンテックエコシステムに急速に統合されていることです。この融合により、取引の利便性が向上し、ユーザーは残高管理、支出追跡、デジタルトランスファーを即座に行うことができます。フィンテック企業はAPIと組み込み金融ソリューションを活用して、ギグワーカー、学生、頻繁な買い物客、旅行者に合わせた革新的なプリペイドオファリングを展開しています。生体認証、非接触決済、AIベースの詐欺検出が進化する中、プリペイドソリューションはデジタルファーストの支払いモデルとグローバルなフィンテックコラボレーションにおいて新たな機会を得ています。
- 例えば、DoorDashはDasherDirectを提供しており、これはStride Bankが発行するビジネスプリペイドVisaカードで、モバイルアプリを通じてアクセス可能です。ギグワーカーは、収益をデビット支出のために預金し、Allpointネットワークの場所で手数料なしのATM引き出しを行うことができます。
クロスボーダーおよびEコマース決済アプリケーションの拡大
国際旅行の増加、クロスボーダーEコマース活動の増加、および送金フローの増加は、マルチカレンシー、グローバル受け入れ、強化されたセキュリティ機能を備えたプリペイドカードに強力な機会を提供します。オープンループプリペイドカードは、伝統的な銀行の制約なしにシームレスな国際取引を提供し、旅行者、移民労働者、オンラインショッパーにアピールします。Eコマース市場は、セキュアなチェックアウト、返金、ロイヤルティリワードのためにプリペイドカードをますます採用しています。オンライン支出が加速し、消費者がクレジットカードの低リスク代替を求める中、プリペイドカードはグローバルなデジタルコマースの成長を支える重要なツールとして浮上しています。
- 例えば、トーマス・クック・インディアは、12のグローバル通貨をサポートし、200以上の国で7,000万以上のMastercardおよびVisa加盟店でシームレスな取引を可能にするボーダーレスプリペイドマルチカレンシートラベルカードを発売しました。
主要な課題
厳格な規制遵守と不正防止要件
プリペイドカード市場は、KYC、AML、取引監視、消費者保護を規定する進化する規制フレームワークによる課題に直面しています。プロバイダーは、規制の期待を満たすために高価なコンプライアンスシステムと高度な不正検出ツールを実装する必要があります。匿名のプリペイドカードやクロスボーダー取引に対する厳重な監視は、運用の複雑さを増大させます。コンプライアンスの負担は、小規模なフィンテック企業の市場参入を制限し、製品の発売を遅らせ、管理費用を増加させる可能性があります。革新と規制の遵守のバランスを取ることは、製品設計、流通、およびリスク管理戦略を形作る重要な課題です。
代替デジタル決済方法からの圧力の増大
プリペイドカードは、モバイルバンキングアプリ、デジタルウォレット、Buy Now Pay Later(BNPL)ソリューション、およびリアルタイム決済プラットフォームからの競争が増しています。これらの代替手段は、即時転送、統合された予算管理ツール、柔軟なクレジットオプションを提供し、デジタルネイティブの消費者の間でプリペイドカードの使用を減少させる可能性があります。フィンテックエコシステムが進化する中、プリペイドカードプロバイダーは、付加価値機能、パーソナライズ、および改善されたユーザーエクスペリエンスを通じて提供を差別化する必要があります。革新に失敗すると、市場の牽引力が弱まり、特にアプリベースの金融ツールを伝統的なプリペイド手段よりも好む若い世代の間で影響を受ける可能性があります。
地域分析
北アメリカ
北アメリカは2024年に39.4%の市場シェアを保持し、フィンテックエコシステムの強力な存在、広範なデジタルバンキングの採用、およびキャッシュレス取引に対する高い消費者の好みにより、プリペイドカード市場をリードしています。米国は、一般目的のリロード可能カード、給与カード、および政府給付の配布の広範な使用を通じて、重要な成長を促進しています。小売業者やEコマースプラットフォームは、ロイヤルティ、返金、プロモーションのためにプリペイドソリューションをますます展開し、市場の拡大を強化しています。強力な規制フレームワーク、増加するギグエコノミーの支払い、および高度な不正防止技術は、消費者および企業セグメント全体でのプリペイドカードの浸透をさらに強化しています。
ヨーロッパ
ヨーロッパは2024年に27.8%の市場シェアを獲得し、デジタル決済インフラの拡大、強力な金融包摂イニシアチブ、旅行、企業支出、オンラインショッピングのためのオープンループプリペイドカードの採用の増加に支えられています。この地域は規制された電子マネーの枠組みと、クレジットカードの安全な代替手段に対する需要の増加から恩恵を受けています。政府機関は福祉支払いにプリペイド手段をますます利用し、小売業者はオムニチャネルネットワーク全体でギフトカードやロイヤルティカードを展開しています。越境eコマースの成長、観光の回復、非接触型プリペイドソリューションの採用が、英国、ドイツ、フランス、イタリアを含む主要国での市場の勢いを加速させています。
アジア太平洋地域
アジア太平洋地域は2024年に22.6%の市場シェアを占め、急速なデジタル化、フィンテックの採用拡大、大規模な未銀行化人口がプリペイド金融ツールへの移行を促進することで、最も急成長している地域として浮上しています。政府は補助金配布、交通システム、公的部門の支払いのためにプリペイドソリューションを推進しています。プリペイドカードと統合されたモバイルウォレットが市場の発展を強化し、特にインド、中国、東南アジアで顕著です。小売業とeコマースセクターは、プロモーションキャンペーンやデジタル報酬のためにプリペイド形式をますます活用しています。この地域の強力な経済成長、オンライン取引の増加、拡大する加盟店受け入れネットワークは、将来の大きな機会を創出し続けています。
ラテンアメリカ
ラテンアメリカは2024年に6.4%の市場シェアを記録し、未銀行化および銀行サービスが不十分な人口の間で安全で低コストの金融ソリューションに対する需要の増加に支えられています。プリペイドカードは、給与、政府援助の配布、小売取引のために勢いを増し、ブラジル、メキシコ、チリ、コロンビア全体でデジタル決済エコシステムが成熟しています。フィンテック企業は、モバイルバンキングプラットフォームにリンクされたリロード可能なプリペイドカードを積極的に導入し、金融アクセスとセキュリティを強化しています。eコマースの拡大と非接触型決済の採用の増加が成長をさらに促進しています。しかし、市場の進展は、規制の変動性や特定の経済における金融インフラの近代化の遅れに関連する課題に直面しています。
中東・アフリカ
中東・アフリカ地域は2024年に3.8%の市場シェアを保持し、デジタルバンキングの取り組み、政府主導の金融包摂プログラム、送金や給与支払いのための移民労働者間でのプリペイドカードの需要の増加によって成長しています。GCC諸国は、旅行、小売、企業経費管理のためにプリペイドソリューションを採用しており、アフリカ諸国はプリペイドカードをモバイルマネーエコシステムにますます統合しています。小売業者や公的部門の機関は、ロイヤルティ、補助金の配布、交通支払いのためにプリペイド形式を使用しています。一部の市場でのインフラ制限にもかかわらず、フィンテックの参加拡大と規制の近代化が地域のプリペイドカードの採用を引き続き支援しています。
市場セグメンテーション:
提供内容別
- ギフトカード
- 政府給付カード
- インセンティブ/給与カード
- 一般用途リロード可能カード
カードタイプ別
- クローズドループプリペイドカード
- オープンループプリペイドカード
エンドユーザー別
- 小売施設
- 企業
- 政府/公共部門
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
プリペイドカード市場の競争環境には、Visa Inc.、MasterCard Inc.、American Express Company、Green Dot Corporation、Citigroup、Total System Services, Inc.、Kaiku Finance LLC、Mango Financial Inc.、The PNC Financial Services Group Inc.、BBVA Compass Bancshares Inc.などの主要企業が含まれています。これらの企業は、広範なカードネットワーク、多様なプリペイド商品、デジタル決済技術の継続的な革新を通じて市場での存在感を強化しています。主要ブランドは、オープンループおよび一般用途のリロード可能なソリューションの拡大、セキュリティ機能の強化、プリペイドカードのモバイルウォレットやフィンテックプラットフォームとの統合に注力しています。小売業者、政府機関、企業との戦略的パートナーシップは、支払いプログラムやロイヤルティエコシステム全体の成長を支援します。不正防止、AI駆動の分析、国境を越えた支払い能力への投資は、急速に進化するデジタル決済環境でプロバイダーをさらに差別化し、新興のフィンテック企業は、カスタマイズ可能なアプリベースのプリペイドソリューションを提供し、サービスが行き届いていないデジタルネイティブの人口に対応することで競争を激化させています。
主要プレイヤー分析
- グリーン・ドット・コーポレーション
- シティグループ
- カイク・ファイナンス, LLC
- PNCファイナンシャル・サービス・グループ, Inc.
- マンゴー・ファイナンシャル, Inc.
- アメリカン・エキスプレス・カンパニー
- BBVAコンパス・バンクシェアーズ, Inc.
- トータル・システム・サービス, Inc.
- マスターカード Inc.
- ビザ, Inc.
最近の動向
- 2025年9月、Zaggle Prepaid Ocean Services Ltd.は、Mastercard Asia Pacific Pte. Ltd.と提携し、インド全土で共同ブランドの国内プリペイドカードを展開・促進する契約を締結しました。
- 2025年5月、グリーン・ドット・コーポレーションは、戦略的代替案と潜在的な売却を模索していることを発表し、広範なリストラの一環としてM&A活動の可能性を示唆しました。
- 2025年8月、Zum Railsとマスターカード Inc.は、カナダで新しいプリペイドカードプログラムを開始し、ビジネス支払いの迅速化を支援しました。
- 2024年2月、エチオピアのAwash Bank S.C.は、マスターカードとの提携により、新しいマスターカードブランドの国際プリペイドカードとオンライン決済ゲートウェイサービスを開始しました。
レポートのカバレッジ
この調査レポートは、提供、カードタイプ、エンドユーザーおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- プリペイドカード市場は、消費者および企業セグメントでのデジタル決済の採用が加速するにつれて急速に拡大します。
- プリペイドカードのフィンテックプラットフォームやモバイルウォレットとの統合が、ユーザーの利便性と取引効率を強化します。
- 政府機関は、福祉配布、補助金、および公共部門の支払いにますますプリペイドカードを利用するようになります。
- オープンループのプリペイドカードは、国内および越境取引での多用途性により、より広く採用されるでしょう。
- 小売業者は、ロイヤルティプログラム、ギフトカード、およびオムニチャネルショッピングインセンティブを通じて成長を促進し続けます。
- 企業のプリペイドカード需要は、従業員インセンティブ、経費管理、旅行支出管理のために増加します。
- トークン化や生体認証などの強化されたセキュリティ機能が、ユーザーの信頼と採用を高めます。
- eコマースとギグエコノミープラットフォームの成長が、デジタルファーストの消費者の間でプリペイドカードの使用を促進します。
- フィンテックの協力により、サービスが行き届いていない人々のための高度でカスタマイズ可能なプリペイドソリューションが導入されます。
- 地域全体での規制の近代化が、透明でコンプライアンスに準拠したスケーラブルなプリペイドエコシステムをサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プリペイドカード市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2025年から2032年の間にプリペイドカード市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプリペイドカード市場のセグメントはどれですか?
プリペイドカード市場の成長を促進している主な要因は何ですか?
プリペイドカード市場の主要企業はどこですか?
2024年にプリペイドカード市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プリペイドカード市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプリペイドカード市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,600 Million → 2032: USD 14,811.22 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プリペイドカード市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プリペイドカード市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプリペイドカード市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プリペイドカード市場市場の成長要因
- 3.3 プリペイドカード市場市場の抑制要因および課題
- 3.4 プリペイドカード市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プリペイドカード市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プリペイドカード市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プリペイドカード市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プリペイドカード市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プリペイドカード市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプリペイドカード市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プリペイドカード市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プリペイドカード市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プリペイドカード市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プリペイドカード市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プリペイドカード市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプリペイドカード市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプリペイドカード市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプリペイドカード市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプリペイドカード市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプリペイドカード市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプリペイドカード市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプリペイドカード市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プリペイドカード市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
