
市場概要
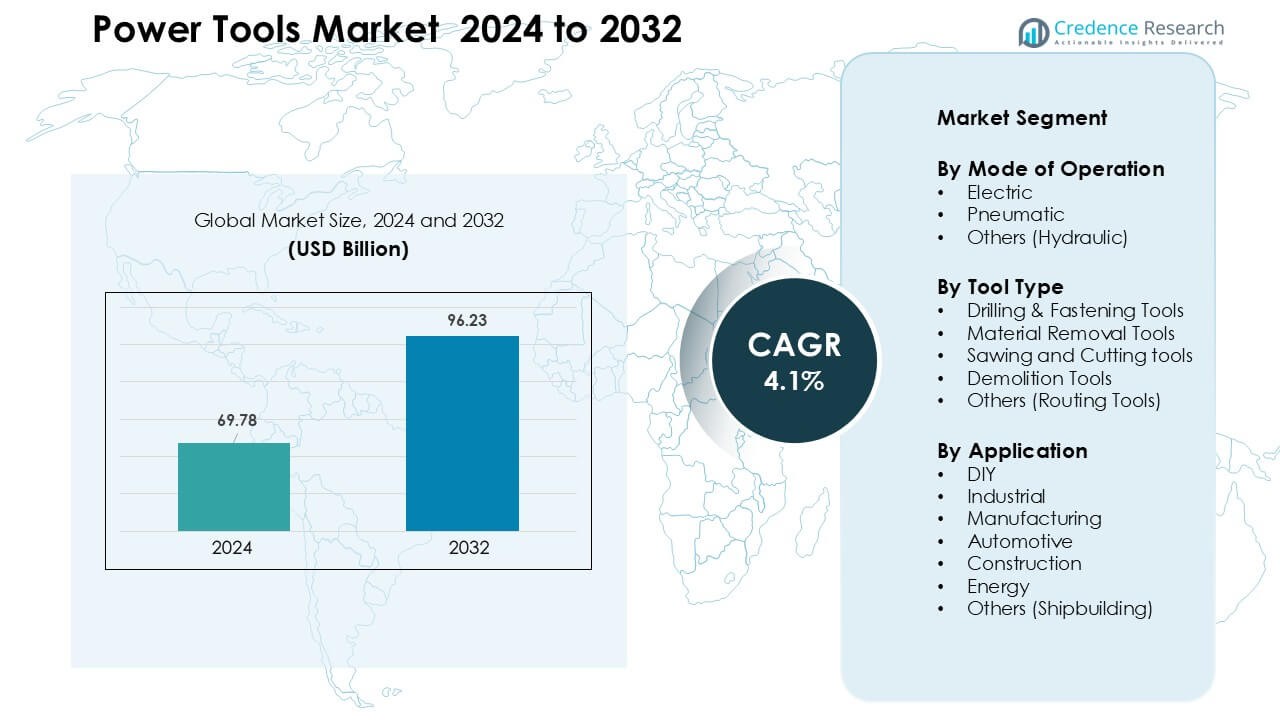
電動工具市場は2024年に697.8億米ドルと評価され、2032年までに962.3億米ドルに達すると予測されており、予測期間中に年平均成長率4.1%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の電動工具市場規模 | 697.8億米ドル |
| 電動工具市場、CAGR | 4.1 % |
| 2032年の電動工具市場規模 | 962.3億米ドル |
電動工具市場は、マキタ株式会社、テクトロニック・インダストリーズ株式会社、スタンレー・ブラック&デッカー株式会社、ヒルティ株式会社、エマーソン・エレクトリック株式会社、ロバート・ボッシュ株式会社、工機ホールディングス株式会社、インガソール・ランド、エナーパック・ツール・グループ、アトラス・コプコABなどの強力なグローバルプレイヤーによって形成されています。これらの企業は、幅広いコードレスポートフォリオ、高度なブラシレスモーターシステム、強力なアフターセールスネットワークを通じて競争しています。耐久性、安全性、人間工学に基づいたデザインに焦点を当てることで、建設、製造、自動車、DIYセグメントでの高い採用をサポートしています。2024年には、北米が34%のシェアを占める主要地域として浮上し、高い改装活動、広範なプロフェッショナルな採用、強力な小売流通によって牽引されています。
市場の洞察
- 電動工具市場は2024年に697.8億米ドルと評価され、2032年までに962.3億米ドルに達すると予測されており、年平均成長率4.1%で成長しています。
- 建設活動の増加とコードレスシステムの強い需要が、プロフェッショナルおよびDIYアプリケーションでの広範な採用を促進しています。
- スマートで接続されたツールとブラシレスモーター技術が主要なトレンドを形成しており、購入者はより高い効率、長いバッテリー寿命、安全な操作を好んでいます。
- 主要プレイヤーは高度なコードレスプラットフォーム、人間工学に基づいたデザイン、強力な流通ネットワークを通じて競争し、地域の小規模ブランドに対する圧力を増しています。
- 北米は34%のシェアで市場をリードし、電動工具は67%のシェアで操作モード別に支配しており、建設は36%のシェアでトップのアプリケーションセグメントとして地域および世界の成長を支えています。
市場セグメンテーション分析:
操作モード別
電動工具は2024年に約67%のシェアでリーディングポジションを占め、住宅プロジェクト、軽商業作業での強い使用、およびコード付きおよびコードレスシステムの好みの増加によって牽引されています。購入者は、空気圧または油圧バージョンと比較して、安定した電力供給、先進的なバッテリーによる長い稼働時間、低いメンテナンスを理由に電動工具を選択しました。空気圧工具は高トルクと連続運転を必要とする重工業の作業で重要な役割を果たし、油圧工具は要求の厳しい修理およびメンテナンス作業で使用される小さなニッチとして残っています。
- 例えば、ボッシュは4.0 Ah、5.5 Ah、8.0 Ah、15.0 Ahの容量を持つExpert 18Vバッテリーシリーズを発売し、EXBA18V-150(15.0 Ah)などのモデルが最大2,400 Wの一時的な最大電力を提供できるようにしました。
ツールタイプ別
2024年には、掘削および締結工具がツールタイプセグメントで約41%のシェアを占め、建設、改装、自動車修理、工場の組立ラインで広く使用されていることが支持されました。これらのツールは、作業のスピードを向上させ、精度を高め、DIYやプロのニーズに幅広く対応するため、注目を集めました。金属加工の増加に伴い、材料除去ツールが進化し、木工やインフラプロジェクトの安定した成長により、切断および切削ツールが拡大しました。解体ツールは構造修理作業で重要な役割を果たし、ルーティングツールは専門的な仕上げ作業に使用されました。
- 例えば、BoschのBosch GSB 450 Professional Impact Drillは、消費電力450 Wで、鋼に最大8 mmの穴を開けることができます。
用途別
建設用途は、急速な都市プロジェクト、コードレス機器の広範な採用、現場での作業効率を高めるツールの強い需要により、2024年に市場をリードし、約36%のシェアを占めました。産業および製造ユニットは、自動化を支援し、ダウンタイムを削減し、より厳しい生産サイクルに対応するために購入を増やしました。自動車修理工場は、エンジン修理および組立作業のために高トルクシステムに依存しました。家庭が小規模なメンテナンスや改善作業に投資するにつれて、DIYユーザーの関心が高まりました。エネルギーおよび造船セグメントは、修理、設置、および重材料作業のために安定した使用を続けました。
主要成長要因
建設およびインフラプロジェクトの急速な拡大
建設セクターは、道路、住宅、商業ビル、産業回廊への投資により、電動工具の強い需要を押し続けています。請負業者は、作業時間を短縮し、労働生産性を向上させる高性能コードレスドリル、解体ツール、および切断システムを好みます。都市のアップグレード、スマートシティプロジェクト、公共インフラ支出は、コンクリート切断、鉄鋼固定、仕上げ作業をサポートするツールの安定した需要を生み出します。住宅の改装の成長も、掘削、締結、材料成形に使用されるコンパクトな電動工具の販売を増加させます。規制機関がより高い安全性と品質基準を施行するにつれて、建設業者はより良い制御、トルク、およびバッテリー効率を備えた高度なツールを採用します。この新しい建設および改装活動の安定したパイプラインは、市場成長の主要なエンジンとして機能します。
- 例えば、Bosch GSB 120‑Li Cordless Kitは、12 Vシステムを提供し、混合住宅商業改装作業に必要な多用途性をサポートするために、石工、金属、木材への掘削を可能にします。
コードレスおよびバッテリー駆動ツールへの移行の増加
コードレスツールは、バッテリー寿命の延長、モーター効率の向上、ツールファミリー全体での互換性の向上により急速に成長しています。リチウムイオンおよびブラシレスモーター技術は、より高い稼働時間、より速い充電、より低いメンテナンスを提供し、コードレスツールを重作業および終日フィールド操作に適しています。プロフェッショナルは、電源コンセントやエアコンプレッサーへの依存を排除し、リモートまたは狭い作業現場での作業を可能にするこれらのシステムを好みます。ツールメーカーはコードレスエコシステムを拡大し続け、作業者がドリル、グラインダー、ソー、および締結ツールに1つのバッテリープラットフォームを使用できるようにしています。このシフトは生産性の向上をサポートし、総所有コストを削減し、産業、建設、およびDIYアプリケーション全体での需要を強化します。
- 例えば、INGCO 20 V ブラシレスコードレスインパクトドリル&レンチコンボキットは、20 V リチウムイオンバッテリープラットフォームを使用して、ドリルモードで最大66 Nm、レンチモードで400 Nm(ナットバスティングで最大550 Nm)を提供します。これにより、新しいコードレスシステムが従来のコード駆動のパフォーマンスに匹敵していることが強調されています。
産業オートメーションと製造活動の成長
自動車、電子機器、金属加工、機械生産などの産業は、より迅速な生産サイクルをサポートするために精密工具を採用しています。電動工具は、工場がダウンタイムを短縮し、組立を迅速化し、反復的な製造作業中に均一な品質を維持するのに役立ちます。自動化および半自動化ラインの増加により、締結工具、トルク制御システム、特殊な切削および研削装置の需要が高まっています。製造業者は、作業者の安全性と製品の一貫性を向上させるために、センサー統合、トルクフィードバック、振動低減を提供するツールに注目しています。世界的な生産が拡大し、工場がより効率的なワークフローを目指す中、先進的な電動工具は厳しい納期と品質基準を満たすために不可欠です。
主要なトレンドと機会
スマート、接続、センサー対応ツールの統合
スマート電動工具は、使用状況、バッテリーの健康状態、性能を追跡するBluetooth対応およびアプリ連携システムを導入する企業により注目を集めています。これらの接続ツールは、チームがツールの状態を監視し、予期しないダウンタイムを防ぎ、現場での資産管理を改善するのに役立ちます。デジタルトルク制御、ジオフェンシング、自動シャットダウンなどの機能は、安全性を向上させ、誤用を減少させます。フリートオペレーターにとって、スマートプラットフォームは、複数のプロジェクトにわたるツールの展開を最適化する分析を提供します。このデジタルシフトは、サブスクリプションベースのソフトウェア、クラウド診断、予知保全の新しい機会を開き、産業運営がIoT駆動のエコシステムに向かう中で、製造業者とエンドユーザーの両方に価値を創出します。
- 例えば、Milwaukee ONE-KEY™ プラットフォームは、120以上の接続されたスマートツールとデバイスをサポートし、Bluetoothタグ(信号範囲最大90+ m)を介したリモートツールロック、使用状況追跡、位置アラートなどの機能を提供します。
軽量、エルゴノミクス、低振動ツールの強力な採用
労働者の安全規則とエルゴノミクスの意識の高まりにより、軽量で低振動の電動工具への関心が高まっています。製造業者は、長時間のシフト中にオペレーターの疲労を軽減し、精度を向上させるコンパクトなドリル、グラインダー、インパクトドライバーを設計しています。アンチキックバックシステム、先進的なグリップ素材、騒音低減機能は、建設、造船、製造工場での安全な作業環境をサポートします。現場がより規制される中、高トルクとユーザーの快適さを両立させるツールの需要が高まっています。このトレンドは、改良されたデザイン、より良い重量配分、モジュラーアクセサリーを通じて、企業が安全性を損なうことなくユーザーの生産性を向上させる機会を創出します。
- 例えば、BoschのGEX 185-LIランダムオービットサンダーは、コンパクトなサイズ(18 Vバッテリーに対応)で、エルゴノミクスデザインにおいて振動放出値(ah)が2.2 m/s²です。
DIY文化の成長とEコマースの拡大
住宅所有者は、小さな修理、装飾のアップグレード、趣味に基づく作業のために、より多くの電動工具を購入しています。Eコマースのマーケットプレイスは、幅広い製品選択、透明な価格設定、新しいユーザー向けのツールキットへの簡単なアクセスを提供することで、この傾向を後押ししています。インフルエンサーによるチュートリアルやオンライン学習チャンネルは、以前はプロフェッショナルが必要だったプロジェクトに初心者が挑戦することを奨励しています。ブランドはデジタルプラットフォームを活用して、独占的なコードレスレンジを発売し、スターターキットをバンドルし、仮想デモを提供して未経験の購入者を引き付けています。この広範なDIYムーブメントは市場のリーチを拡大し、特にドリル、サンダー、コンパクトソー、多機能ツールの年間を通じた安定した売上を支えています。
主要な課題
安全リスクと職場規制の増加
電動工具は、キックバック、切り傷、騒音曝露、手腕振動などのリスクを伴い、安全コンプライアンスが大きな課題となっています。業界は、ツールの取り扱い、保護具、オペレーターのトレーニングに関する厳しい規則を遵守しなければならず、運用努力とコストが増加します。世界的な安全基準の頻繁な更新により、メーカーは強化された安全対策を備えた製品を再設計する必要があり、開発時間が延び、生産費用が増加します。多くの小規模な請負業者は、埋め込まれた安全機能を備えた高度なツールを採用するのに苦労しています。規制当局が建設および製造現場でより厳しい基準を施行する中、革新とコンプライアンスのバランスを取ることが常に課題となっています。
原材料価格の変動とサプライチェーンの混乱
電動工具の製造は、鋼、アルミニウム、銅、リチウムイオン電池、電子部品に依存しており、これらはすべて価格変動の影響を受けやすいです。半導体やバッテリー材料の世界的な不足は、生産スケジュールを混乱させ、工具メーカーのコストを上昇させます。貨物の遅延、貿易制限、地政学的緊張がサプライチェーンにさらなる負担をかけ、リードタイムが長くなり、製品の供給が制限されます。小規模ブランドは、大手多国籍企業と比較して安定した供給を確保するのが難しいです。これらの混乱は最終製品の価格を引き上げ、市場の拡大を遅らせ、企業に調達戦略の再設計、サプライヤーの多様化、地域製造能力の向上を強いることになります。
地域分析
北アメリカ
北アメリカは、強力な建設活動、高いDIY参加率、コードレスツールの迅速な採用により、2024年に約34%の最大シェアを占めました。米国は、頻繁な住宅改修プロジェクト、確立された産業施設、進行中のインフラアップグレードにより需要を牽引しました。請負業者は、労働時間を短縮し、精度を向上させる高度な電動およびバッテリー駆動のツールを好みました。カナダは、住宅修理作業と人間工学に基づいたツールへの関心の高まりを通じて安定した成長を遂げました。主要ブランドは小売浸透とサービスネットワークを拡大し、地域全体の長期的な市場安定性を強化しました。
ヨーロッパ
ヨーロッパは、製造業、自動車産業、建設業界での高度な電動工具の強力な使用と厳格な職場安全規則により、2024年に約27%のシェアを占めました。ドイツ、英国、フランスは、より迅速でクリーンな現場作業をサポートするコードレスシステムの高い採用率で主要市場として残りました。老朽化した住宅構造の改修活動は、電動ドリル、締結、切断ツールをさらに後押ししました。EU主導の持続可能性目標は、エネルギー効率の高いデザインと低排出の空気圧システムの需要を促進しました。人間工学に基づいた低振動ツールへの嗜好の高まりも、プロフェッショナルおよびDIYセグメントでの購買行動に影響を与えました。
アジア太平洋
アジア太平洋地域は、急速な都市化、大規模なインフラ開発、中国、インド、東南アジアでの製造拠点の拡大により、2024年に約29%のシェアで最も急成長しました。建設請負業者は、密集した作業現場での生産性向上のために、コードレスおよびブラシレスモーター工具を選ぶことが増えました。中産階級の所得の上昇は、DIYの採用とコンパクトで低コストのモデルの需要を押し上げました。電子機器、自動車、金属加工の産業成長は、さらに工具の消費を増加させました。オンラインチャネルを通じた強力な流通拡大とグローバルブランドの参入が、都市部および準都市部の地域全体での市場浸透を支援しました。
ラテンアメリカ
ラテンアメリカは、建設投資の回復と自動車修理や小規模製造の成長に支えられ、2024年に約6%のシェアを獲得しました。ブラジルとメキシコは、住宅および商業プロジェクトで使用される電動ドリル、研削、解体工具の採用が増加し、需要を牽引しました。経済の変動は大規模な資本プロジェクトを遅らせましたが、DIYの販売と改装活動は安定した工具需要を維持しました。地域の購入者は、長いバッテリー寿命と低メンテナンスが必要な手頃なコードレスシステムを好みました。小売チェーンとオンラインマーケットプレイスの拡大も、グローバルおよび地域ブランドへのアクセスを改善しました。
中東・アフリカ
中東・アフリカは、インフラ拡大の継続、産業の多様化努力、商業および住宅プロジェクトの安定した建設により、2024年に約4%のシェアを占めました。GCC諸国は大規模な開発プロジェクトのために高性能工具を採用し、アフリカ市場は小規模な建設と修理のためにコスト効率の良い電動および空気圧工具に依存しました。エネルギーセクターのメンテナンス活動は、重作業用の切断および締結工具の需要を支えました。輸入依存と価格感度は依然として主要な課題ですが、ディストリビューターやeコマースを通じた幅広い入手可能性が、新興都市や工業地帯での市場アクセスを改善しました。
市場セグメンテーション:
操作モード別
- 電動
- 空気圧
- その他(油圧)
工具タイプ別
- ドリル・締結工具
- 材料除去工具
- 切断工具
- 解体工具
- その他(ルーティング工具)
用途別
- DIY
- 産業用
- 製造業
- 自動車
- 建設
- エネルギー
- その他(造船)
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
電動工具市場の競争環境は、マキタ株式会社、テクトロニック・インダストリーズ株式会社、スタンレー・ブラック・アンド・デッカー株式会社、ヒルティ株式会社、エマーソン・エレクトリック株式会社、ロバート・ボッシュGmbH、工機ホールディングス株式会社、インガソール・ランド、エナパック・ツール・グループ、アトラス・コプコABなどの企業による強力なグローバル参加が特徴です。これらの企業は、幅広い製品ポートフォリオ、コードレスおよびブラシレスモーター技術の継続的な革新、主要地域における強力なサービスネットワークを通じて競争しています。ほとんどのプレーヤーは、複数のツールカテゴリをサポートするバッテリープラットフォームに多額の投資を行い、ユーザーの効率と長期的な価値を向上させています。メーカーはまた、安全基準を満たし、精度を向上させるために、人間工学に基づいたデザイン、振動制御、スマート接続機能に注力しています。ディストリビューターとのパートナーシップ、eコマースチャネルの拡大、プロフェッショナルおよびDIYユーザー向けのターゲットローンチは、ブランドの可視性を強化するのに役立ちます。耐久性がありエネルギー効率の高いツールの需要の高まりは、企業に素材の改良、モーターシステムの進化、製造能力の拡大を促し、急速に進化する市場での競争力を維持しています。
主要プレイヤー分析
- 株式会社マキタ (日本)
- テクトロニック・インダストリーズ (中国)
- スタンレー・ブラック・アンド・デッカー (米国)
- ヒルティ (リヒテンシュタイン)
- エマーソン・エレクトリック (米国)
- ロバート・ボッシュ (ドイツ)
- 工機ホールディングス (日本)
- インガソール・ランド (米国)
- エナーパック・ツール・グループ (米国)
- アトラス・コプコ (スウェーデン)
最近の展開
- 2025年2月、インガソール・ランド (米国) は G4911 IQV20™ 20V コードレスタイヤバッファー(世界初の20Vタイヤバッファーとして市場投入)を発表しました。製品ページ/発表(特徴、バッテリー稼働時間、リーミング/バッフィング用のデュアルスピード)。
- 2025年2月、インガソール・ランド (米国) の複数のツール(W7153 IQV20™ インパクトレンチや H3111 20V ヒートガンを含む)が、Popular Mechanicsの2025年ツールアワードで認識され、市場の視認性を高める可能性のあるポジティブな製品評価を受けました。
- 2024年9月、エナーパック・ツール・グループ (米国) は、鉄道、風力、インフラ、航空宇宙、原子力市場における重荷重技術(HLT)ポートフォリオと自動化/ソリューション能力を拡大するため、現場自動化水平移動製品の専門家であるDTAを買収しました。この買収は、エナーパックがより広範な自動化産業ツールソリューションを推進する一環です。
レポートのカバレッジ
この調査レポートは、運用モード、ツールタイプ、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- バッテリーの稼働時間が長くなり、充電が速くなるにつれて、コードレス電動工具の需要が増加します。
- センサーとアプリベースの制御の普及に伴い、スマートで接続されたツールが拡大します。
- 効率が高く、メンテナンスが少ないため、ブラシレスモーターが標準となります。
- 建設とインフラの成長が、世界中で強力なツール消費を促進し続けます。
- 消費者が家庭の改善や修理プロジェクトに投資するにつれて、DIYの採用が増加します。
- メーカーは、作業者の安全性と快適性を向上させるために、軽量で人間工学に基づいたデザインに注力します。
- 購入者がオンラインでの比較、バンドル、迅速な配送を好むため、Eコマースの売上が増加します。
- 産業自動化が、精密締結および材料除去ツールの需要を高めます。
- 持続可能性の目標が、ブランドにエネルギー効率の高いツールとリサイクル可能なバッテリーシステムの開発を促します。
- アジア太平洋とラテンアメリカの新興市場が、急速な都市化と製造拡大を通じて新たな成長機会を提供します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
パワーツール市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、パワーツール市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたパワーツール市場のセグメントはどれですか?
パワーツール市場の成長を促進している主な要因は何ですか?
パワーツール市場の主要企業はどこですか?
どの地域が電動工具市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 電動工具市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の電動工具市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 69.78 billion → 2032: USD 96.23 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 電動工具市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 電動工具市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における電動工具市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 電動工具市場市場の成長要因
- 3.3 電動工具市場市場の抑制要因および課題
- 3.4 電動工具市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 電動工具市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 電動工具市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、電動工具市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 電動工具市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 電動工具市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は電動工具市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 電動工具市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 電動工具市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 電動工具市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 電動工具市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新電動工具市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の電動工具市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の電動工具市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の電動工具市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の電動工具市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの電動工具市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の電動工具市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの電動工具市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 電動工具市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
