
パワーマネジメント集積回路 (PMIC) 市場概要:
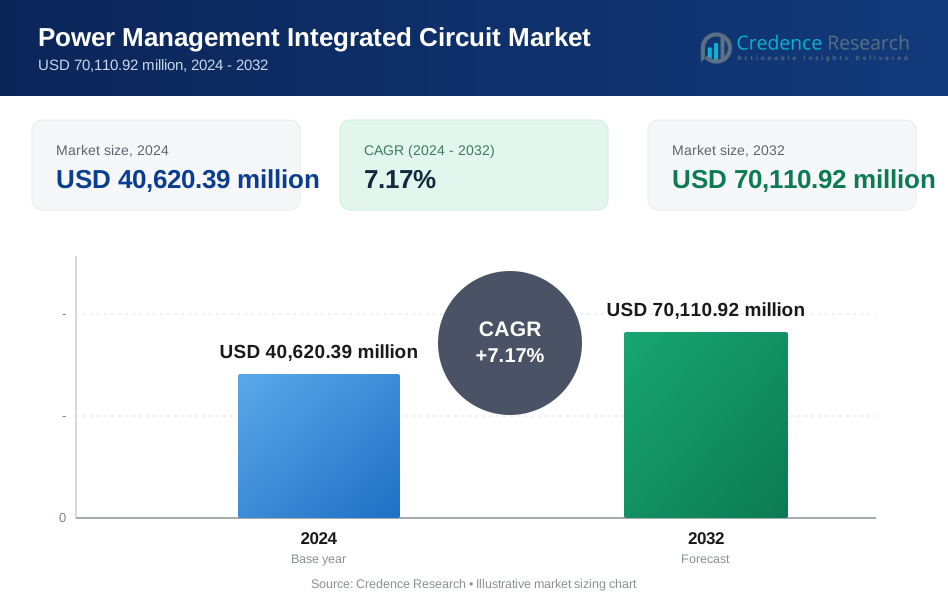
パワーマネジメント集積回路 (PMIC) 市場規模は、2018年に3,260億米ドルと評価され、2024年には4,062.039億米ドルに達し、2032年までに7,011.092億米ドルに達すると予測されており、予測期間中のCAGRは7.17%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| パワーマネジメント集積回路 (PMIC) 市場規模 2024 | 3,260億米ドル |
| パワーマネジメント集積回路 (PMIC) 市場、CAGR | 7.17% |
| パワーマネジメント集積回路 (PMIC) 市場規模 2032 | 7,011.092億米ドル |
パワーマネジメント集積回路 (PMIC) 市場は、テキサス・インスツルメンツ、アナログ・デバイセズ、STマイクロエレクトロニクス、オン・セミコンダクター、インフィニオン・テクノロジーズなどの主要企業によって主導されています。これらの企業は、幅広い製品ポートフォリオ、グローバルな製造拠点、そして自動車、産業、消費者向け電子機器分野における強力な顧客ネットワークを通じて市場を支配しています。テキサス・インスツルメンツは、スイッチングレギュレータとパワーマネジメントASICの革新によってリーダーシップを維持しています。アナログ・デバイセズとSTマイクロエレクトロニクスは、自動車および産業用途向けの精度と統合に注力しています。インフィニオンとオン・セミコンダクターは、電気自動車とエネルギー効率の高いシステムの成長を活用しています。地域的には、アジア太平洋地域が2024年に33.3%のシェアで市場をリードしており、中国、韓国、日本での高い電子機器製造が牽引しています。北米とヨーロッパは、EV、データセンター、自動化セクターからの強い需要に支えられて続いています。競争の焦点は、次世代電子機器に対応するための統合、効率、カスタムソリューションにあります。

パワーマネジメント集積回路 (PMIC) 市場の洞察
- パワーマネジメント集積回路市場は、2018年に3,260億米ドル、2024年に4,062.039億米ドルに達し、2032年までに7,011.092億米ドルに達すると予測されており、CAGRは7.17%です。
- スマートフォン、ウェアラブル、EVを含むバッテリー駆動デバイスの需要増加が市場拡大を続けています。
- 統合PMICと低消費電力エネルギーハーベスティングソリューションは、コンパクトな電子機器とIoTデバイスの増加に伴い注目を集めています。
- テキサス・インスツルメンツ、アナログ・デバイセズ、STマイクロエレクトロニクスなどの主要企業は、多様なポートフォリオと自動車、産業、消費者セグメントへの注力を通じて支配しています。
- アジア太平洋地域は2024年に33.3%の最大地域シェアを持ち、北米が22.3%、ヨーロッパが18.1%で続き、スイッチングレギュレータはコンパクトで電力に敏感なアプリケーションでの広範な使用により製品セグメントをリードしています。
電源管理集積回路 (PMIC) 市場のセグメンテーション分析:
製品別
スイッチングレギュレータは、電源管理集積回路 (PMIC) 市場で支配的であり、高いエネルギー効率とコンパクトな設計をサポートする能力により、最大のシェアを占めています。スマートフォン、タブレット、効率的な電力変換を必要とするバッテリー駆動デバイスでのアプリケーションが需要を牽引しています。電源管理ASIC/ASSPは、OEMが特定のシステムニーズに合わせたカスタム電源ソリューションを好むため、これに続きます。リニアレギュレータは、シンプルでコスト効果が高い一方で、ノイズに敏感なアナログシステムに好まれます。電圧リファレンスやその他の特殊なPMICは、医療機器や計測システムなどの精密アプリケーションでニッチな使用を維持しています。
- 例えば、テキサス・インスツルメンツは、95%以上の効率を達成し、5.5ボルトまでの入力電圧と3アンペアを超える出力電流をサポートするスマートフォン用スイッチングレギュレータPMICを供給しています。
用途別
消費者向け電子機器は、PMICの市場において最大の市場シェアを持つ主要なアプリケーションセグメントを表しています。スマートフォン、ノートパソコン、タブレットでの大量採用により成長が促進されており、複数の電源レールとバッテリー最適化が不可欠です。自動車は、電気自動車への移行と高度運転支援システムにより、堅牢で効率的な電源管理を必要とする急成長セグメントです。産業用および小売アプリケーションは、自動化のトレンドにより安定した成長を遂げています。ウェアラブル電子機器やビル制御システムは小さなシェアを占めますが、低電力スマートデバイスの統合が進むことで利益を得ています。
- 例えば、インフィニオン・テクノロジーズは、動作温度がマイナス40°Cから150°Cまで対応するAEC-Q100規格に適合した自動車用PMICを提供しています。
電源管理集積回路 (PMIC) 市場の主要成長要因
バッテリー駆動およびポータブルデバイスの需要増加
スマートフォン、タブレット、ノートパソコン、ウェアラブル、IoTデバイスの普及が進む中、電源管理集積回路の需要が引き続き増加しています。これらのデバイスは、バッテリー寿命を延ばし、安定したパフォーマンスを確保するために効率的な電力変換、配電、および調整を必要とします。PMICは、消費者向け電子機器において重要な小型化を可能にしながら、エネルギー消費を最適化するのに役立ちます。5G、AI対応の電話、エッジコンピューティングデバイスへのシフトは、電力要件を複雑化し、高度なPMICへの依存を高めています。さらに、ワイヤレスイヤホン、スマートウォッチ、フィットネストラッカーの増加は、多機能PMICの統合をさらに推進しています。バッテリー密度の増加と急速充電ソリューションの必要性は、スイッチングレギュレータと電源管理ASICの採用を強化し、このセグメントを一貫した収益源にしています。
- 例えば、クアルコムは、Snapdragonモバイルプラットフォームに高度なPMICを統合しており、単一のPMICがCPU、GPU、AI、モデムブロック用の10以上の独立した電源レールを管理しています。
電気自動車および自動車用電子機器の採用の加速
自動車の電動化は、PMIC市場の主要な触媒です。電気自動車(EV)は、推進システム、バッテリーマネジメントユニット、インフォテインメント、照明、先進運転支援システム(ADAS)に複数の電力ドメインを必要とします。PMICは、変動する条件下での安定した電圧調整、熱放散、故障保護を確保し、車両の信頼性を向上させます。EVの販売増加とクリーンな交通手段に対する規制の支援は、堅牢な自動車グレードのPMICの需要を加速させます。自動車メーカーは、48Vアーキテクチャとゾーンコントローラーをますます導入しており、電力の複雑さをさらに増しています。PMICは、ハイブリッドカーやプラグインハイブリッドにも重要で、低電圧と高電圧の両方の操作をサポートします。自動運転車やコネクテッドカーが進化するにつれ、PMICは電力を大量に消費するセンサーやプロセッサを効率的に管理する上で重要な役割を果たします。
- 例えば、NXPセミコンダクターズは、48ボルト入力をサポートし、プロセッサやセンサーのために0.8ボルトまで出力を調整するEVおよびADASプラットフォームで使用される自動車用PMICを供給しています。
産業オートメーションとスマートインフラの拡大
産業部門は急速にオートメーション、ロボティクス、制御システムを統合しており、信頼性の高い電力管理の強い需要を生み出しています。PMICは、スマートファクトリー全体でPLC、センサー、モータードライブ、人間機械インターフェースに組み込まれています。これらのアプリケーションは、リアルタイムの電力変換、保護、熱管理を必要とします。さらに、インダストリー4.0およびIIoT技術の利用拡大は、産業環境により多くの電力に敏感な電子機器を導入しています。同時に、スマートビルディングやスマートグリッドの開発は、HVACシステム、照明制御、アクセス管理、エネルギーメータリングにおけるPMICの展開を支援しています。ITとOTインフラの融合は、コンパクトで効率的、かつ頑丈なPMICを求めており、高信頼性の産業グレードソリューションに焦点を当てたイノベーションと新製品開発を推進しています。

電力管理集積回路(PMIC)市場の主要トレンドと機会
PMICのシステムオンチップ(SoC)設計への統合
市場を形作る重要なトレンドは、基板スペースを削減し、熱効率を向上させ、全体的なシステムの信頼性を向上させるために、電力管理機能をSoCに統合することです。半導体メーカーは、複数の電力レール、コンバータ、レギュレータを単一のチップに組み合わせた高度に統合されたPMICを設計しています。このアプローチは、スマートフォン、ウェアラブル、AR/VRヘッドセットなど、スペースと電力効率が重要なコンパクトな電子機器に適しています。統合されたPMICは、部品表(BoM)コストを削減し、システム設計を簡素化します。このトレンドは、特にレイテンシーとノイズ性能の低減が重要な消費者および自動車用電子機器で勢いを増しています。この統合は、ファブレスプレーヤーやカスタムPMICソリューションプロバイダーにとっての機会を開きます。
- 例えば、Appleは、AシリーズおよびMシリーズのSoCに電力管理を直接統合しており、単一の統合PMICがCPU、GPU、ニューラルエンジン、メモリブロックの15以上の内部電力ドメインを管理しています。
エネルギーハーベスティングと低電力PMICソリューションの需要増加
遠隔地やアクセスが難しい環境で動作するワイヤレスセンサーやIoTデバイスの増加に伴い、エネルギーハーベスティング対応のPMICへの関心が高まっています。これらのチップは、光、熱、振動、または無線周波数からエネルギーを変換して利用可能な電力にし、バッテリーレスまたは低メンテナンスの運用をサポートします。超低静止電流と低起動電圧に設計されたPMICは、環境モニタリング、スマート農業、ヘルスケアウェアラブルなどのアプリケーションで人気を集めています。バッテリー交換なしでの持続可能性と長い運用寿命へのトレンドは、専門のPMICベンダーにとって魅力的な機会を生み出しています。エネルギー収集技術の継続的な研究開発は、成長する低電力電子機器セグメントにおけるこれらのPMICの役割をさらに拡大するでしょう。
電源管理集積回路 (PMIC) 市場の主要課題
設計の複雑さとカスタマイズ要件
電子システムの複雑さの増加は、PMICメーカーにとって重大な課題です。現代のアプリケーションは、厳しいノイズ、熱、タイミング制約を持つカスタム電力プロファイルを必要とします。消費者、自動車、産業市場全体でこれらの多様なニーズを満たすPMICを設計するには、広範なカスタマイズが必要であり、これが開発時間とコストを増加させます。より多くの機能が小型デバイスに統合されるにつれて、エンジニアは電力効率、フォームファクタ、熱性能の間のトレードオフに対処しなければなりません。多様なチップセットやプラットフォームとの互換性の必要性は、PMIC設計をさらに複雑にします。小規模な企業はこのような技術的要求を満たすのに苦労することが多く、大手企業は設計ツール、シミュレーションプラットフォーム、熟練した研究開発人材に多額の投資をしなければなりません。
サプライチェーンの混乱と部品不足
世界的な半導体サプライチェーンは、地政学的緊張、物流のボトルネック、原材料の不足に対して脆弱な状態が続いています。PMICは幅広い製品において重要なコンポーネントであり、チップ不足の直接的な影響を受けます。特定のPMICバリアントのリードタイムは近年大幅に延びており、OEMはボードを再設計するか、代替サプライヤーを探すことを余儀なくされています。自動車および消費者電子機器セクターは、特にボリュームに敏感な生産サイクルのために影響を受けています。この供給の不確実性は、製品の発売スケジュール、収益予測、顧客満足度に影響を与えます。メーカーはリスクを軽減するために調達戦略を多様化し、地域に根ざしたファブに投資していますが、サプライチェーンの回復力を再構築することは依然として持続的な課題です。
電源管理集積回路 (PMIC) 市場の地域分析
北米
北米は、2018年に88億4,112万米ドル、2024年には108億3,728万米ドルと評価された電源管理集積回路市場で重要なシェアを占めました。2032年には186億7,066万米ドルに達すると予測されており、年平均成長率は7.2%です。2024年には世界市場の約22.3%を占めました。成長は、消費者電子機器、自動車の電動化、産業オートメーションからの強い需要によって推進されています。米国は、早期の技術採用と、複数のアプリケーションセクターにおける主要な半導体メーカーやOEMの強力な存在感により、地域の採用をリードしています。
ヨーロッパ
ヨーロッパは2018年に73億6,760万米ドルの市場価値を持ち、2024年には87億6,477万米ドルに成長し、2032年には141億4,506万米ドルに達する見込みです。2024年には世界市場シェアの約18.1%を占め、CAGRは6.3%で成長すると予測されています。需要は自動車セクター、特に電気自動車とADASシステムから生じています。ドイツ、フランス、イギリスが地域の成長を牽引しており、産業用IoT、再生可能エネルギーシステム、スマートホームアプリケーションへの多大な投資が行われており、すべてが高度な電力管理ソリューションを必要としています。
アジア太平洋
アジア太平洋は世界の電力管理IC市場をリードしており、2018年には125億1,840万米ドル、2024年には160億3,879万米ドルに達しました。この地域は2032年までに295億3,779万米ドルに成長すると予測され、最も速いCAGRである8.0%で拡大しています。2024年には世界市場シェアの約33.3%を占めました。この優位性は、中国、日本、韓国、台湾での高い電子機器生産によって支えられています。スマートフォン、ウェアラブル、EV、産業用電子機器の需要の高まりが地域の採用を促進しています。また、主要な半導体ファブとOEMクラスターがPMICの統合を促進しています。
ラテンアメリカ
ラテンアメリカの市場は2018年に23億1,460万米ドルで、2024年には28億5,927万米ドルに成長し、2032年には46億1,821万米ドルに達する見込みで、CAGRは6.3%です。2024年には世界シェアの約5.9%を占めました。ブラジルとメキシコは主要市場であり、消費者電子機器の組立と自動車製造によって支えられています。小売、産業、ヘルスケアセクター全体でデジタルトランスフォーメーションが加速する中、省電力コンポーネントの需要が高まっています。しかし、地方での採用の遅れやインフラのギャップが高度なPMIC技術の広範な普及を制限しています。
中東
中東の電力管理IC市場は2018年に10億4,646万米ドルで、2024年には12億616万米ドルに上昇し、2032年には18億3,729万米ドルに達する見込みです。この地域はCAGR5.5%を記録し、2024年には世界市場の2.5%を占めました。成長はUAEとサウジアラビアでのデジタルインフラプロジェクト、特にスマートシティの取り組みやデータセンターの拡張によって促進されています。電動モビリティと再生可能エネルギープロジェクトの台頭もPMIC需要に寄与しています。しかし、地域の輸入依存が地元のサプライチェーンの回復力に影響を与えています。
アフリカ
アフリカは2018年に5億1,182万米ドルの市場価値を記録し、2024年には9億1,412万米ドルに増加し、2032年には13億1,091万米ドルに達する見込みで、CAGRは4.1%で成長しています。アフリカは2024年に世界市場シェアの約1.9%を占めました。市場の成長は、通信インフラの拡大、太陽光を利用したマイクログリッド、およびモバイルデバイスの普及率の増加によって緩やかに進んでいます。南アフリカ、ケニア、ナイジェリアなどの国が主要な採用者です。しかし、国内の半導体製造の限界や大陸全体での電力インフラの不均一性がPMICの広範な展開に課題をもたらしています。

電力管理IC(PMIC)市場のセグメンテーション:
製品別
- スイッチングレギュレータ
- リニアレギュレータ
- 電圧リファレンス
- 電源管理ASIC / ASSP
- その他
用途別
- ウェアラブル電子機器
- コンシューマーエレクトロニクス
- ヘルスケア
- 自動車
- 産業および小売
- ビル管理
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
パワーマネジメントIC(PMIC)市場は、世界的な半導体大手と専門的なアナログICベンダーによって主導される競争環境を特徴としています。テキサス・インスツルメンツ、アナログ・デバイセズ、STマイクロエレクトロニクスは、自動車、産業、消費者分野における幅広いポートフォリオと深い設計専門知識により、強力な地位を占めています。オン・セミコンダクターとルネサスエレクトロニクスは、電気自動車や省エネルギーシステムをターゲットとした買収や新製品の投入を通じて市場シェアを積極的に拡大しています。NXPセミコンダクターズやインフィニオン・テクノロジーズのような企業は、自動車および組み込みアプリケーションでの強みを活かし、ADASやバッテリーマネジメントをサポートする先進的なPMICを提供しています。リッチテック・テクノロジーやダイアログ・セミコンダクターのような新興企業は、モバイルやIoTアプリケーション向けの電力効率と小型化に焦点を当てています。統合された高性能でコスト効果の高いPMICへの需要の高まりに伴い、競争の激化が進んでいます。戦略的な協力、ファブ投資、ポートフォリオの多様化が成長の核心となるレバーです。パッケージング、エネルギーハーベスティング、スマートパワーデリバリーの革新が、エンドユースセグメント全体での競争のペースをさらに定義しています。
主要プレイヤー分析
- テキサス・インスツルメンツ
- アナログ・デバイセズ
- オン・セミコンダクター
- ルネサス エレクトロニクス
- マイクロチップ
- Circuito Integrado S.A.
- ダイアログ・セミコンダクター
- STマイクロエレクトロニクス
- NXPセミコンダクターズ
- インフィニオン・テクノロジーズ
- リッチテック・テクノロジー
- クアルコム・テクノロジーズ
- メディアテック
- サムスン電子
- 富士通
- 東芝デバイス&ストレージ株式会社
- ローム・セミコンダクター
- ビシェイ・インターテクノロジー
- セムテック・コーポレーション
最近の展開
- 2025年2月、サムスン電子はS2MIW06ワイヤレス充電PMICを発売し、90%の効率で25Wの磁気整合を達成し、熱折り返しインテリジェンスを統合しました。
- 2024年7月、ルネサス エレクトロニクスはAMDと提携し、AMDのVersal AI Edge Adaptive SOC向けの宇宙対応電力管理ソリューションを発表しました。この設計は、電力管理性能を向上させるために重要な宇宙グレードのコンポーネントを統合しています。手頃な価格のAIエッジアプリケーション向けに設計されており、包括的な認定、PMBusインターフェース、テレメトリ読み出しを含み、衛星ペイロードシステムへのシームレスな統合を保証します。
- 2024年5月、ヤゲオ・コーポレーションは、uPIセミコンダクター社の株式を1億6235万米ドル(NT$53.1億)で取得する予定です。この買収は、ヤゲオのAIおよびHPCアプリケーション市場での地位を強化することを目的としています。取引が完了すると、ヤゲオはuPIの20.23%の株式を所有することになります。
- 2024年3月、インフィニックス・モバイルは初の電力管理チップ「チーターX1」を発表しました。このチップはインフィニックスNOTE 40シリーズのスマートフォンに使用され、All-Round FastCharge 2.0技術をサポートします。チーターX1は、8つの異なる充電シナリオに適応するための3つの強力なモジュールを統合し、高精度の電力監視やセキュリティ対策などの機能を含んでいます。
レポートのカバレッジ
この調査レポートは、製品、用途、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制の状況や技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 電気自動車と充電インフラの世界的な拡大に伴い、PMICの需要は着実に増加します。
- 統合PMICは、コンパクトなサイズ要件のため、スマートフォン、ウェアラブル、AR/VRデバイスでの採用が広がります。
- 産業オートメーションの成長により、効率的で頑丈な電力管理ソリューションの需要が高まります。
- エネルギーハーベスティングPMICは、ワイヤレスセンサーやバッテリーレスIoTアプリケーションで人気を集めます。
- 5Gと高性能コンピューティングへの移行により、PMICアーキテクチャの複雑さと先進性の必要性が増します。
- 自動車OEMは、ADAS、インフォテインメント、バッテリーマネジメントシステムをサポートするPMICを優先します。
- メーカーが特定のデバイスやプラットフォーム向けにカスタマイズされたソリューションを求めるため、カスタマイズされたPMICの需要が増加します。
- アジア太平洋地域は、大規模な電子機器および半導体製造によって市場をリードし続けます。
- 持続可能性と低消費電力設計が、産業および消費者向けアプリケーション全体の製品開発を形作ります。
- 戦略的な合併とファブ投資により、主要な半導体プレーヤー間の競争が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
パワーマネジメント集積回路市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、パワーマネジメント集積回路市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたパワーマネジメントIC市場のセグメントはどれですか?
パワーマネジメント集積回路市場の成長を促進している主な要因は何ですか?
パワーマネジメント集積回路市場の主要企業はどこですか?
2024年にパワーマネジメント統合回路市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 電源管理IC市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の電源管理IC市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 40,620.39 million → 2032: USD 70,110.92 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 電源管理IC市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 電源管理IC市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における電源管理IC市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 電源管理IC市場市場の成長要因
- 3.3 電源管理IC市場市場の抑制要因および課題
- 3.4 電源管理IC市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 電源管理IC市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 電源管理IC市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、電源管理IC市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 電源管理IC市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 電源管理IC市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は電源管理IC市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 電源管理IC市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 電源管理IC市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 電源管理IC市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 電源管理IC市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新電源管理IC市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の電源管理IC市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の電源管理IC市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の電源管理IC市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の電源管理IC市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの電源管理IC市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の電源管理IC市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの電源管理IC市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 電源管理IC市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
