
電力分配ユニット市場の概要:
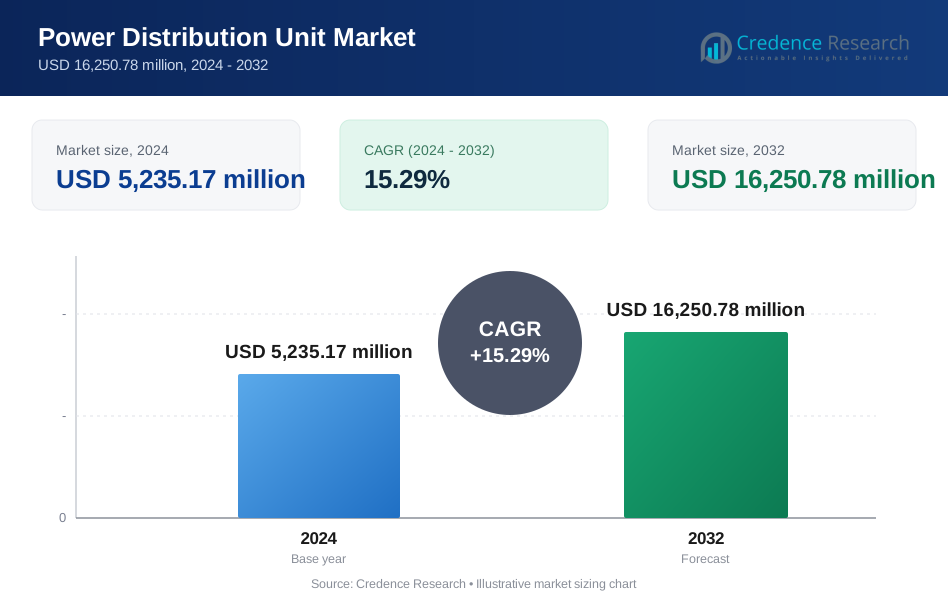
電力分配ユニット市場の規模は、2018年に32億米ドルから2024年に52.35億米ドルと評価され、2032年までに162.50億米ドルに達すると予測されており、予測期間中のCAGRは15.29%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 電力分配ユニット(PDU)市場規模 2024 | 52.35億米ドル |
| 電力分配ユニット(PDU)市場、CAGR | 15.29% |
| 電力分配ユニット(PDU)市場規模 2032 | 162.50億米ドル |
電力分配ユニット市場の主要プレーヤーには、イートン・コーポレーション、シュナイダーエレクトリック、ABB Ltd.、シーメンスAG、サーバーテクノロジー、ラリタン社、ヒューレット・パッカード・エンタープライズが含まれます。これらの企業は、先進的な製品ポートフォリオ、グローバルな流通、インテリジェントおよびスイッチドPDUの継続的な革新を通じてリードしています。ヴァーティブは、Geistブランドで高密度およびモジュラーインフラストラクチャの展開においても強い存在感を持っています。デルタエレクトロニクスとサイバーパワーシステムズは、コストに敏感な市場での拡大を続けています。北米は、広範なハイパースケールデータセンターの成長とインテリジェント電力システムの早期採用により、2024年に34.5%のシェアで世界市場をリードしています。アジア太平洋地域は、中国とインドでの急速なデジタル化とクラウドインフラの拡大により、これに続いています。

電力分配ユニット市場の洞察
- 電力分配ユニット市場は、2018年に32億米ドル、2024年に52.35億米ドルに達し、2032年までに162.50億米ドルに達すると予想されており、CAGRは15.29%です。
- データセンターインフラ、クラウドコンピューティング、エッジ展開の急速な成長が、企業およびハイパースケール環境全体でインテリジェントで高密度なPDUの強い需要を促進しています。
- 市場のトレンドは、リモートモニタリング、リアルタイム負荷追跡、DCIMプラットフォームとの統合を備えたネットワーク化およびスマートPDUを支持し、より良いエネルギー効率と稼働時間を実現しています。
- 競争環境には、イートン、シュナイダーエレクトリック、ABB、シーメンス、HPEなどのトッププレーヤーが含まれ、革新、戦略的買収、地域拡大に焦点を当てて地位を強化しています。
- 北米は2024年に34.5%のシェアで市場をリードしており、アジア太平洋地域がそれに続きます。スイッチドPDUセグメントはタイプ別で最大のシェアを持ち、三相PDUはその高い負荷処理能力によりフェーズ別で支配的です。
電力分配ユニット市場のセグメンテーション分析:
タイプ別
スイッチドPDUセグメントは、2024年に最大の市場シェアを持ち、タイプカテゴリーを支配しています。スイッチドPDUの需要は、リモート電力管理機能により、ダウンタイムを削減し、大規模データセンターでのエネルギー効率を向上させるために増加しています。企業は、アウトレットレベルでのリアルタイム制御と監視のためにこれらのユニットを好みます。モニタードおよびメータードセグメントも、正確な負荷追跡と使用の最適化の必要性により、強い採用を示しています。エッジコンピューティングとモジュラーデータセンターのセットアップの成長は、ホットスワップおよびデュアルサーキットユニットの需要をサポートしています。
- 例えば、シュナイダーエレクトリックは、1ユニットあたり最大48アウトレットにわたるアウトレットレベルのスイッチングと監視をサポートするAPCスイッチドラックPDUを提供しています。
フェーズ別
三相セグメントはフェーズ別で市場をリードし、収益シェアの大部分を占めています。これらのユニットは、より高い電力負荷をより効率的に処理できるため、ハイパースケールおよびコロケーションデータセンターで広く採用されています。三相PDUは、より良い負荷分散とスペースの最適化を可能にします。単相ユニットは、小規模なITセットアップや企業の支社オフィスには依然として関連性がありますが、成長は遅いです。高密度コンピュート環境の増加は、主要地域および産業分野全体で三相システムの需要を引き続き促進しています。
- 例えば、イートンは、AIおよびクラウドワークロードを備えた高密度コンピュート環境をサポートする、ラックあたり最大46キロワットの三相ラックPDUを供給しています。
エンドユーザー別
通信&ITは、大量のデータトラフィックとクラウドインフラのニーズにより、最大のエンドユーザーセグメントとして残っています。高いサーバー密度と仮想化が、ハイパースケールおよびエッジ展開におけるインテリジェントPDUの需要を押し上げています。BFSIおよびヘルスケアセグメントは、デジタルサービスへの依存度の高まりと厳しい稼働時間要件により、堅調な成長を示しています。政府&防衛は、国家データセンターとサイバーセキュリティインフラへの投資の増加により拡大しています。製造および自動車セクターは、工場の自動化と接続されたシステムのためにPDUを採用しており、産業のデジタルトランスフォーメーションを加速しています。
電源分配ユニット市場の主要成長要因
データセンターインフラの急速な拡大
グローバルなデータセンターの拡大は、電源分配ユニット市場を強く牽引しています。クラウドコンピューティングの成長は、施設全体でサーバー密度を増加させます。ハイパースケールおよびコロケーションオペレーターは、信頼性のある電力分配を必要としています。PDUは、安定した電力供給と負荷分散をサポートします。デジタルトランスフォーメーションは、産業全体でのデータ生成を加速させます。企業はワークロードをクラウドプラットフォームに移行しています。このシフトは、先進的な電力管理システムの需要を増加させます。高密度ラックは、効率のためにインテリジェントPDUを必要とします。エッジデータセンターも、設置の増加に寄与しています。通信事業者は、ネットワークのアップグレードのためにPDUを展開しています。電力の信頼性は、稼働時間の保証にとって重要です。エネルギー効率に関する規制の焦点は、PDUの採用をサポートしています。オペレーターは、監視可能なユニットに投資しています。これらの要因は、世界的な長期的な市場成長を支えています。
- 例えば、デジタルリアルティは、世界中で300以上のデータセンターを運営しており、多くの施設が30キロワット以上のラック密度をサポートしています。
エネルギー効率と電力監視への注目の高まり
エネルギー効率はデータセンター運営者にとって重要な優先事項です。電気料金は運営費用の大部分を占めています。インテリジェントPDUは電力の無駄を削減するのに役立ちます。計測および監視されたユニットは、リアルタイムの消費追跡を可能にします。運営者はデータインサイトを活用して負荷を最適化します。持続可能性の目標は効率的な電力システムの採用を促進します。政府はより厳しいエネルギー基準を施行しています。企業はグリーンビルディング規範の遵守を求めています。スマートPDUは炭素削減戦略をサポートします。自動アラートは過負荷や停電を防ぎます。これらの機能は運営リスクを低減します。改善された電力の可視性は交換需要を促進します。エネルギーに配慮したインフラ投資は市場の勢いを強化します。
- 例えば、Vertivはアウトレットレベルで±1パーセントの精度で電力使用量を測定できるインテリジェントラックPDUを供給しています。
業界全体でのミッションクリティカルアプリケーションの成長
業界は中断のないデジタル運営に依存しています。銀行、医療、政府は高いシステム可用性を必要としています。PDUはミッションクリティカルな電力分配のニーズをサポートします。ダウンタイムは財務的および運営上の損失を引き起こします。冗長およびデュアルサーキットPDUは回復力を向上させます。病院は医療システムのために安定した電力に依存しています。金融機関は安全で信頼性の高いIT環境を求めています。防衛アプリケーションは継続的なシステム準備を必要とします。製造業の自動化は電力感度を高めます。これらのセクターは堅牢なインフラに投資しています。PDUは信頼性戦略の重要な要素を形成します。デジタル依存が深まるにつれて需要が高まります。この要因は多様なエンドユーザー間での採用を支えます。
電力分配ユニット市場の主要なトレンドと機会
インテリジェントでネットワーク化されたPDUへのシフト
市場はインテリジェントPDUへの明確なシフトを示しています。ネットワーク化されたユニットはリモート監視と制御を可能にします。データセンター運営者は集中管理システムを好みます。スイッチ付きPDUは機器のリモート再起動を可能にします。これらの機能は手動介入を減らします。DCIMプラットフォームとの統合は可視性を改善します。AI駆動の分析は予測保守を強化します。エッジ施設はリモートアクセス機能から利益を得ます。ベンダーはソフトウェア統合PDUソリューションを開発しています。このトレンドはアップグレードの機会を生み出します。レガシーシステムは交換の圧力に直面しています。スマートインフラの採用は高級製品の需要を支えます。このシフトは供給者に長期的な収益機会を開きます。
- 例えば、Raritanはイーサネット接続を備えたインテリジェントラックPDUを提供しており、1ユニットあたり最大60アウトレットのスイッチングと監視をサポートしています。
エッジコンピューティングとモジュラーデータセンターの成長
エッジコンピューティングは電力インフラのニーズを再構築します。小規模施設はコンパクトでモジュラーなPDUを展開します。低遅延アプリケーションはエッジ拡張を促進します。通信事業者は分散データノードに投資しています。モジュラーデータセンターは柔軟な電力設計を必要とします。ホットスワップとコンパクトPDUが注目を集めています。迅速な展開ニーズは標準化されたユニットを好みます。これらのトレンドは対象市場を拡大します。新興経済はエッジ採用を強く示しています。ベンダーはスペース制約のある環境向けに製品を調整します。これによりカスタマイズされたソリューションの機会が生まれます。スマートシティの成長はこのトレンドをさらに支えます。
電力分配ユニット市場の主要な課題
高度なPDUの初期コストの高さ
高度なPDUは、より高い前払い投資を伴います。インテリジェントユニットは基本モデルよりも高価です。小規模企業は予算の制約に直面しています。コスト感度が新興市場での採用を制限します。設置と統合が費用を増加させます。ソフトウェア対応のPDUは熟練した設定が必要です。投資回収には時間がかかります。価格競争がベンダーの利益率に圧力をかけます。顧客はコストの懸念からアップグレードを遅らせます。この課題はプレミアム製品の浸透を遅らせます。ベンダーは機能と価格のバランスを取らなければなりません。コストは広範な採用の主要な障壁のままです。
統合と電力管理の複雑性
PDUの統合はレガシー環境で複雑になることがあります。古い施設は互換性のあるインフラが不足しています。複数の電力標準が設計の複雑さを増します。混合PDUタイプの管理は運用上の課題を引き起こします。熟練した人材の不足が展開の質に影響します。誤設定は電力の不均衡とダウンタイムのリスクを引き起こします。相互運用性の問題がシステム効率を制限します。データ過負荷が監視プロセスを複雑化します。小規模事業者は高度なツールに苦労します。トレーニング要件が運用コストを増加させます。簡素化されたソリューションはまだ限られています。この複雑さが市場の迅速な採用を抑制します。

電力分配ユニット市場の地域分析
北アメリカ
北アメリカは2018年に市場規模が12億2368万ドルで、2024年には19億7886万ドルに拡大しました。2032年までに61億3470万ドルに達すると予測され、CAGRは15.3%です。この地域は、ハイパースケールオペレーターと強力なITインフラによって主導される堅牢なデータセンター建設により、電力分配ユニット(PDU)市場で最大のシェアを占めています。米国はインテリジェント電力管理に対する企業の需要に支えられ、展開の大部分を占めています。高いクラウド採用率と再生可能エネルギーの統合が地域の優位性をさらに支えています。
アジア太平洋
アジア太平洋は2018年に市場規模が10億480万ドルで、2024年には17億62万ドルに増加し、2032年までに57億891万ドルに達すると予測されています。CAGRが16.4%と最も高く、中国、インド、東南アジア全体でのハイパースケールおよびエッジデータセンターへの投資の増加により急速な成長を示しています。政府支援のデジタル化プログラム、インターネット普及率の増加、拡大する通信インフラが、データ集約型環境での効率的でスケーラブルな電力ソリューションの需要を引き続き促進しています。
ヨーロッパ
ヨーロッパのPDU市場は2018年に6億1824万ドルと評価され、2024年には9億5789万ドルに達し、2032年までに27億4561万ドルに成長すると予測され、CAGRは14.2%です。この地域は、西ヨーロッパでのグリーンデータセンターの需要増加とスマートPDUの採用により、大きなシェアを持っています。ドイツ、英国、オランダなどの国々がエネルギーコンプライアンスと効率的な電力使用に焦点を当て、設置をリードしています。成長は企業のクラウドシフトと共同設置施設の増加によってさらに促進されています。
ラテンアメリカ
ラテンアメリカは2018年に市場価値が1億8880万米ドルで始まり、2024年には3億568万米ドルに上昇し、2032年までに8億7543万米ドルに達すると予測されており、年平均成長率(CAGR)は14.2%です。ブラジルとメキシコは、銀行、通信、医療分野でのデジタルトランスフォーメーションの進展により、地域市場をリードしています。地域の需要は、特に未開拓市場に参入するクラウドサービスプロバイダーの地元データセンターインフラへの投資によって支えられています。モジュール型の展開や自動化のニーズの増加からも機会が生まれています。
中東
中東のPDU市場は2018年に1億880万米ドルと評価され、2024年には1億6540万米ドルから2032年には4億5674万米ドルに成長すると予測されており、CAGRは13.6%です。市場シェアは、UAEとサウジアラビアでのスマートシティ開発とデジタル経済のイニシアチブの増加によって支えられています。主要な推進要因には、政府主導のハイパースケール施設への投資やAI、クラウド、IoTプラットフォームの拡大が含まれます。地域のオペレーターは、高い信頼性とエネルギー最適化の目標を達成するためにインテリジェントPDUに注力しています。
アフリカ
アフリカのPDU市場は2018年に5568万米ドルから2024年には1億2671万米ドルに成長し、2032年には3億2939万米ドルに達すると予測されており、CAGRは12.2%です。現在は最小の市場シェアを持っていますが、通信ネットワークの拡大と地元データセンターの開発により、アフリカは潜在力を示しています。南アフリカ、ナイジェリア、ケニアがエッジおよび地域ホスティング施設での活動をリードしています。成長は、モバイルブロードバンドの需要、フィンテックインフラ、クラウドサービスの参入によって促進され、基本およびスマートPDUシステムの採用を支えています。
電力分配ユニット市場のセグメンテーション:
タイプ別
- 基本
- メーター付き
- スイッチ付き
- 監視付き
- 自動転送スイッチ
- ホットスワップ
- デュアルサーキット
フェーズ別
- 単相
- 三相
エンドユーザー別
- 通信 & IT
- BFSI
- 医療
- 製造 & 加工産業
- 自動車
- 政府 & 防衛
- その他
電力定格別
- 120 Vまで
- 120–240 V
- 240–400 V
- 400 V以上
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ

電源分配ユニット市場の競争環境
電源分配ユニット(PDU)市場は、技術革新とインテリジェントな電力管理ソリューションの需要の高まりによって非常に競争が激化しています。イートン・コーポレーション、シュナイダーエレクトリック、ABB Ltd.、シーメンスAGなどの主要企業は、データセンターの近代化とエネルギー効率をサポートするために、スマートPDUのポートフォリオを拡大することに注力しています。サーバーテクノロジー、ラリタン社、ヒューレット・パッカード・エンタープライズなどの米国企業は、先進的なモニタリングとスイッチPDUで北米セグメントを支配しています。デルタ電子やサイバーパワーシステムズなどのアジア企業は、特にアジア太平洋地域で、コスト効率が高くスケーラブルなソリューションで地位を築いています。企業は、リモートモニタリング、リアルタイムアラート、モジュール設計機能を強化するために、合併、戦略的パートナーシップ、製品革新を通じて成長を追求しています。VertivのGeistの統合は、高性能セグメントでの提供をさらに強化しました。エッジコンピューティングとハイパースケール展開が増加する中、高密度アプリケーションとグローバルインフラニーズに合わせたインテリジェントでネットワーク化され、エネルギー効率の高いPDUをめぐる競争が激化しています。
主要プレイヤー分析
- イートンコーポレーション (アイルランド)
- シュナイダーエレクトリック (フランス)
- ABB Ltd. (スイス)
- シーメンスAG (ドイツ)
- サイバーパワーシステムズ (台湾)
- ラリタン社 (アメリカ)
- サーバーテクノロジー社 (アメリカ)
- ヒューレット・パッカード・エンタープライズ (HPE) (アメリカ)
- レビトン・マニュファクチャリング社 (アメリカ)
- パンドウィット社 (アメリカ)
- デルタ電子株式会社 (台湾)
- 三菱電機 (日本)
- エンロジックシステムズLLC (アメリカ)
- シスコシステムズ社 (アメリカ)
- ガイスト (アメリカ、ヴァーティヴの一部)
- APC社 (アメリカ)
- チャッツワースプロダクツ (CPI) (アメリカ)
最近の開発
- 2023年8月、シーメンスはSIRIUS 3UGSとして知られる新世代のライン監視リレーを発売しました。これらのリレーは、既存の技術と新機能を組み合わせ、グリッドの安定性と品質の監視を容易にし、システムの適切な運用を保証し、モーターやコンプレッサーなどの部品の寿命を延ばします。
- 2023年8月、パンドウィット社はCisco Nexus Dashboardと提携し、インテリジェントPDU (IPDU) を統合しました。この協力により、データセンターマネージャーはオンプレミスおよびマルチクラウド環境でのエネルギー使用量、炭素排出量、コストについての洞察を向上させました。
- 2023年6月、シーメンススマートインフラストラクチャは、高度にスケーラブルなSICAM 8電力自動化プラットフォームを導入しました。SICAM 8は、再生可能エネルギーの拡大を促進し、既存のグリッドへの統合を簡素化し、変電所の拡張を迅速化することで、世界的な気候目標を支援しました。
レポートのカバレッジ
この調査レポートは、タイプ、フェーズ、エンドユーザー、電力定格、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- インテリジェントで監視されたPDUは、ハイパースケールおよびコロケーション施設で強く採用されるでしょう。
- エッジデータセンターの拡張は、コンパクトでモジュール式のPDUの需要を促進します。
- データセンターインフラ管理ツールとの統合が標準となるでしょう。
- エネルギー効率が高く、設置面積が小さいPDUの需要がすべての地域で増加します。
- 高い電力密度の要件により、三相PDUが引き続き主流となります。
- 新興経済国ではデジタルインフラへの投資が増加し、PDUの販売が促進されるでしょう。
- エネルギー効率に関する政府の規制がスマートPDUの導入を加速させます。
- 製品の革新はAIベースの分析とリモート電力制御に焦点を当てるでしょう。
- 戦略的パートナーシップと買収が市場の競争動向を形成します。
- 通信およびITセクターは、世界的にPDUの最大のエンドユーザーであり続けるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
パワー・ディストリビューション・ユニット市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、パワー配電ユニット市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた電源分配ユニット市場セグメントはどれですか?
パワー配電ユニット市場の成長を促進している主な要因は何ですか?
パワー分配ユニット市場の主要企業はどこですか?
2024年に電力分配ユニット市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 電力分配ユニット市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の電力分配ユニット市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,235.17 million → 2032: USD 16,250.78 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 電力分配ユニット市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 電力分配ユニット市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における電力分配ユニット市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 電力分配ユニット市場市場の成長要因
- 3.3 電力分配ユニット市場市場の抑制要因および課題
- 3.4 電力分配ユニット市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 電力分配ユニット市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 電力分配ユニット市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、電力分配ユニット市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 電力分配ユニット市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 電力分配ユニット市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は電力分配ユニット市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 電力分配ユニット市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 電力分配ユニット市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 電力分配ユニット市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 電力分配ユニット市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新電力分配ユニット市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の電力分配ユニット市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の電力分配ユニット市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の電力分配ユニット市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の電力分配ユニット市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの電力分配ユニット市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の電力分配ユニット市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの電力分配ユニット市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 電力分配ユニット市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
