
市場概要
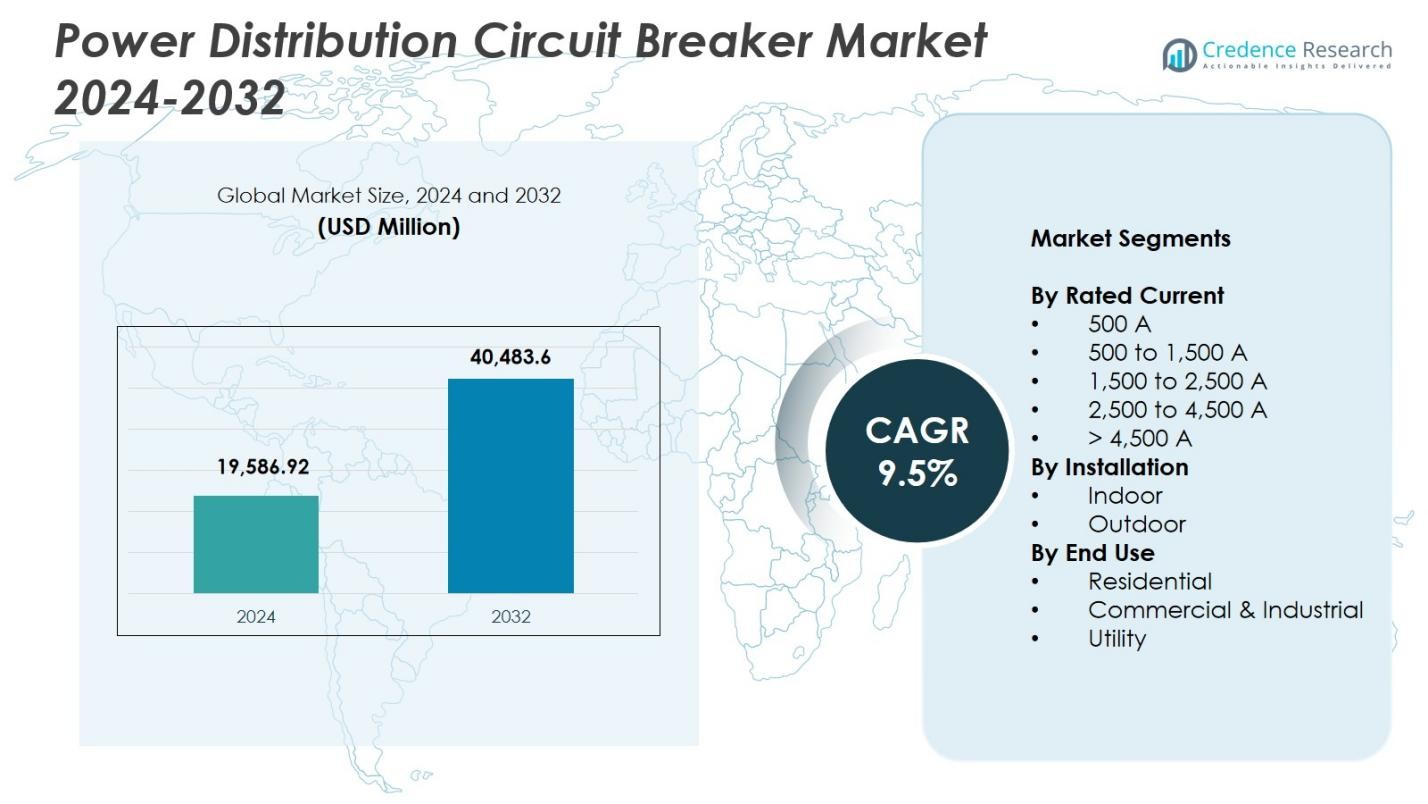
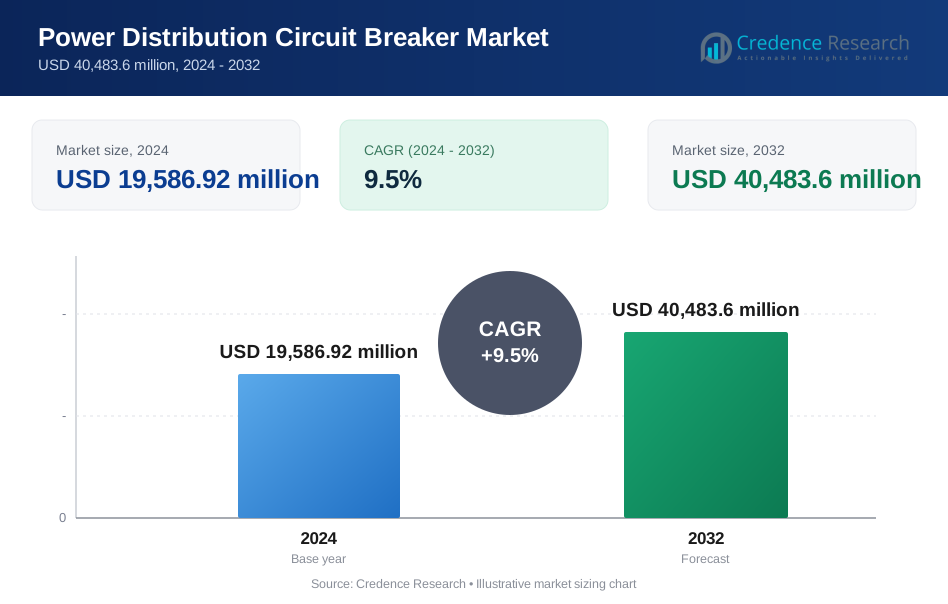
配電用遮断器市場の規模は2024年に195億8692万米ドルと評価され、予測期間中に年平均成長率9.5%で2032年には404億8360万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 配電用遮断器市場規模 2024 | 195億8692万米ドル |
| 配電用遮断器市場、CAGR | 9.5% |
| 配電用遮断器市場規模 2032 | 404億8360万米ドル |
配電用遮断器市場には、ABB、Eaton、General Electric、三菱電機株式会社、LS ELECTRIC Co., Ltd.、HD Hyundai Electric & Energy Systems、CG Power & Industrial Solutions Ltd.、Alfanar Group、Kirloskar Electric Company、Powell Industriesなどの主要プレーヤーが含まれており、先進的な保護技術とデジタル化されたスイッチギアソリューションに注力しています。アジア太平洋地域は、急速な工業化、大規模なグリッド拡張、再生可能エネルギー統合への強力な投資によって、世界市場を34.9%のシェアでリードしています。北米とヨーロッパは、配電ネットワークの広範な近代化と産業、商業、公益事業のアプリケーションにおけるスマート変電所の加速した採用によって続いています。
市場インサイト
- 配電用遮断器市場の規模は2024年に195億8692万米ドルで、2032年には404億8360万米ドルに達し、CAGRは9.5%を記録します。
- 市場の成長は、グリッド近代化プログラムの増加、産業拡大、信頼性の高い保護システムの需要増加によって推進されており、1,500から2,500 Aのセグメントは高負荷の商業および産業用途に適しているため32.6%のシェアを保持しています。
- 主要なトレンドには、スマートでIoT対応のブレーカーの採用拡大、デジタル監視の統合、SF₆フリーでエコ効率の高い技術への加速したシフトが含まれます。
- ABB、Eaton、General Electric、三菱電機、LS ELECTRIC、Powell Industriesなどの主要プレーヤーは、先進的なスイッチギアソリューション、R&D投資、製品革新に注力し、グローバルな存在感を強化し、進化する配電ニーズに対応しています。
- アジア太平洋地域は34.9%のシェアで市場をリードしており、北米は28.4%、ヨーロッパは25.7%で続いています。一方、ラテンアメリカと中東・アフリカは、グリッド拡張と再生可能エネルギーの展開を通じて新たな成長機会を共同で提供しています。
市場セグメンテーション分析:
定格電流別:
配電用遮断器市場では、1,500から2,500 Aのセグメントが32.6%のシェアで支配的であり、産業用配電ネットワーク、大規模な商業施設、ユーティリティグレードのスイッチギアシステムで広く使用されていることが要因です。高負荷密度に対応し、安定した故障遮断を確保し、グリッドの近代化イニシアチブを支援する能力が市場での地位を強化しています。スマート変電所、データセンター、重工業製造ユニットの導入が進む中、需要がさらに高まっています。一方、4,500 A以上の遮断器は大規模な送電インフラで注目されていますが、1,500–2,500 Aの範囲は信頼性、運用効率、および高度な保護技術との互換性のために依然として好まれています。
- 例えば、イートンのPower Defense成形ケース遮断器は、RGフレームシリーズで最大2,500 Aまでの主回路および分岐回路保護を提供します。配電システム向けに設計されており、重工業用途での信頼性の高い故障管理のために高度な保護技術と統合されています。
設置場所別:
屋内設置セグメントが57.4%のシェアで市場をリードしており、スペースの最適化、安全性、制御された動作条件が重要な住宅、商業、産業環境での採用が増加していることが支えています。屋内用遮断器は、データセンター、製造工場、高層ビル、都市配電ネットワークでの設置が増加しています。スマートビルディングや統合電気パネルへの投資の増加もセグメントの優位性を強化しています。屋外設置はユーティリティや再生可能エネルギーサイトで拡大を続けていますが、屋内システムはメンテナンスの必要性が低く、絶縁性能が向上し、密閉型スイッチギアアーキテクチャに適しているため、依然としてリーダーシップを維持しています。
- 例えば、シュナイダーエレクトリックのスマートパネルシステムは、データセンターでの監視とエネルギー効率を向上させ、コンパクトなレイアウトを確保するために広く展開されています。
エンドユース別:
商業および産業セグメントが48.9%のシェアを占め、製造業、物流拠点、処理プラント、高電力商業インフラの急速な拡大により支配的なエンドユースカテゴリとして浮上しています。産業が自動化、電化、エネルギー集約型機器を採用し、堅牢な故障保護と継続的な運用信頼性を必要とするため、需要が高まっています。ユーティリティはグリッド強化のために高度な遮断器をますます導入しており、住宅用途は都市の電化とスマートホーム統合に伴い成長しています。しかし、商業および産業ユーザーは、大規模な負荷センター、厳格な安全規制、電力品質向上システムへの加速した投資により、市場成長の主要な貢献者であり続けています。
主要な成長要因
電力網の近代化と信頼性の需要増加
老朽化した電力網の近代化への投資の増加が、先進的な配電用遮断器の強力な採用を促進しています。公益事業、産業、商業施設は、故障検出の強化、アークフラッシュの軽減、デジタル監視機能を提供する高性能の遮断器に、旧式の保護システムを置き換えることが増えています。急速な電化、分散型エネルギー資源の統合、電力負荷の急増は、システムの安定性を確保し、ダウンタイムを最小限に抑える遮断器を必要としています。世界中の政府は、強靭なインフラを優先し、変電所設備や配電ネットワークのアップグレードをさらに加速させています。これらの近代化の取り組みは、先進国および新興国の市場需要を大幅に強化しています。
- 例えば、シュナイダーエレクトリックのEasergy P3遮断器は、再生可能エネルギー源とのシームレスな統合をサポートし、故障診断とシステム制御を強化します。
産業および商業インフラの拡大
製造工場、物流拠点、データセンター、商業複合施設の建設の加速が、信頼性の高い電力保護装置の需要を押し上げています。遮断器は、大容量電気システムを保護し、継続的な運用をサポートし、厳しい安全規制を満たす上で重要な役割を果たします。自動化、EV充電ネットワーク、エネルギー集約型機械の増加は、中・高定格の遮断器の需要をさらに高めています。急速な工業化を進める新興経済国は、電力配電ネットワークを拡大し、グリーンフィールドおよびブラウンフィールドプロジェクトの両方で設置を増やしています。このインフラブームは、商業および産業セグメントを市場の主要な成長促進要因として位置づけています。
- 例えば、シュナイダーエレクトリックインフラストラクチャーリミテッド(SEIL)は、FY27までに年間5,000から45,000ユニットに遮断器の生産能力を増強するために、コルカタの新工場に90.60クロールルピーを投資し、国内外市場向けの新世代遮断器をターゲットにしています。
スマート保護とデジタル監視の統合
インテリジェント保護技術の広範な採用が市場の成長を促進し、産業界はリアルタイム監視、予測保守、自動故障対応を優先しています。センサー、通信モジュール、分析ソフトウェアを備えたスマート遮断器は、オペレーターに機器故障を防ぎ、負荷管理を最適化するための実用的な洞察を提供します。スマートグリッドやIoT対応のスイッチギアへの移行は、システムの可視性を向上させ、遠隔診断をサポートし、運用コストと計画外の停電を削減します。公益事業および産業インフラ全体でのデジタル化のトレンドは、遮断器の機能を従来の保護装置からインテリジェントなシステム管理コンポーネントへと変革し続けています。
主要なトレンドと機会
再生可能エネルギーと分散型エネルギーシステムの採用拡大
太陽光、風力、分散型エネルギー資源の展開の加速が、双方向の電力フローと変動する負荷を管理できる専門的な遮断器に対する強力な機会を生み出しています。マイクログリッドや屋上PVシステムが拡大するにつれて、保護要件がより複雑になり、迅速な応答時間、高い絶縁定格、デジタル調整機能を備えた遮断器の需要が高まっています。グリッドオペレーターは、再生可能エネルギーが豊富なネットワークを安定させるために先進的な保護アーキテクチャに投資し、メーカーは分散型発電インフラに合わせたコンパクトで環境耐性があり、高効率の遮断器設計を開発しています。
- 例えば、シーメンスは、風力発電所で一般的な双方向電流フローを処理するよう設計された3VA遮断器を導入し、リアルタイムのグリッド監視のための高度なデジタル通信機能を備えています。
エコ効率的で持続可能なスイッチギアへのシフト
環境の持続可能性に対する関心の高まりは、温室効果ガス排出を削減し、SF₆ベースの絶縁を排除するエコ効率的な遮断器の採用を促進しています。メーカーは、厳しくなる環境規制を満たす真空および空気絶縁型遮断器技術などの代替品を導入しています。企業はまた、リサイクル可能な材料、省エネルギー設計、低メンテナンス部品を探求し、ライフサイクルの持続可能性をサポートしています。この傾向は、特にユーティリティや商業施設がESGコンプライアンスと長期的な運用持続可能性を優先する中で、グリーンスイッチギアソリューションを提供するサプライヤーにとって大きな機会を生み出します。
- 例えば、ABBのフロジノーネサイトでは、ABB Ability Energy Managerを使用したプロセス最適化により、各遮断器のエネルギー効率を25%向上させ、2019年の基準に対して製品あたりのスコープ1および2のCO₂排出を33%削減しました。
主要な課題
高い設置およびアップグレードコスト
市場の潜在力が強いにもかかわらず、高額な初期設置および設備コストは、特に小規模産業や住宅インフラにとって大きな障壁となっています。現代の遮断器システムへのアップグレードには、スイッチギアのレイアウトの再設計、デジタルモジュールの統合、レガシー配線の交換が必要なことが多く、かなりの資本支出を伴います。開発途上地域のユーティリティは、予算が限られているため、近代化プロジェクトを遅らせる可能性があり、採用率が低下します。これらの財政的制約は、統合された通信および監視技術を備えた高度なスマートブレーカーの大規模な展開を妨げる可能性があります。
新興グリッドアーキテクチャとの統合の複雑さ
再生可能エネルギーの統合、分散型エネルギー資源、動的負荷センターによって推進される電力ネットワークの複雑化は、調整と保護をより困難にしています。遮断器は、多様なグリッド条件下で確実に動作し、保護リレー、センサー、デジタル制御システムとの正確な同期が求められます。マルチベンダーコンポーネント間の相互運用性の不十分さは、保護の遅延や調整の失敗を引き起こす可能性があります。グリッドが分散化され、デジタル化されたモデルに進化する中で、システムの互換性をシームレスに確保し、相互接続されたインフラ全体での信頼性を維持することは、オペレーターやメーカーにとって重要な技術的課題となっています。
地域分析
北米
北米は、グリッドの近代化、再生可能エネルギーの統合、老朽化した電気インフラの交換への強力な投資によって、配電用遮断器市場の28.4%のシェアを占めています。米国は、送配電ネットワークの広範なアップグレード、スマート変電所の展開の増加、データセンターの急速な拡大により、地域需要を牽引しています。産業オートメーションと電化の取り組みは、中・高定格遮断器の採用をさらに増加させています。カナダもまた、クリーンエネルギー移行プログラムや大規模なユーティリティスケールの近代化プロジェクトを通じて大きく貢献しており、商業およびユーティリティ部門全体での安定した需要を強化しています。
ヨーロッパ
ヨーロッパは市場の25.7%のシェアを占めており、厳格な規制フレームワーク、加速された脱炭素化イニシアチブ、再生可能エネルギーシステムの広範な展開によって支えられています。ドイツ、フランス、イギリスなどの国々は、安全性、効率性、持続可能性の基準の進化に対応するためにスイッチギアインフラのアップグレードに注力しています。ユーティリティがエコ効率的でSF₆フリーのブレーカ技術に移行する中で需要が強化されています。地域のEV充電ネットワークの拡大、スマートグリッドの拡張、産業の電化が中電圧および配電レベルのシステム全体の設置を強化しています。東ヨーロッパも、政府が電力部門の回復力と近代化を優先する中で、グリッドインフラへの投資が増加しています。
アジア太平洋
アジア太平洋は、急速な工業化、都市インフラの拡大、大規模な電力配電プロジェクトへの大規模な投資によって、世界市場で34.9%のシェアを占めています。中国とインドは、送電ネットワークの強化、製造拠点の拡大、再生可能エネルギーの加速的な統合を進める中で需要を牽引しています。東南アジア諸国は、電化プログラムと商業インフラの開発を通じて勢いを増しています。地域の人口増加とエネルギー消費の増加は、信頼性の高い大容量のサーキットブレーカの必要性をさらに強調しています。好意的な政府政策、ユーティリティのアップグレード、デジタルグリッドのイニシアチブが、アジア太平洋を最も急成長している地域市場に位置付けています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、チリにおけるユーティリティの近代化プログラム、再生可能エネルギーの設置、産業の拡大による安定した成長に支えられ、5.6%のシェアを占めています。特に都市および産業クラスターにおける送電および配電ネットワークのアップグレードが、先進的なサーキットブレーカシステムの需要を刺激しています。地域はまた、鉱業、石油・ガス、製造業への投資の増加から利益を得ており、これらは強力な電力保護装置を必要としています。予算の制約がスマートブレーカの広範な採用を制限しているものの、段階的なインフラ開発とエネルギー部門の改革が市場機会を引き続き推進しています。
中東・アフリカ
中東・アフリカ地域は、湾岸協力会議およびアフリカ諸国全体でのユーティリティネットワークの開発、大規模商業プロジェクト、電力システムの強化によって、5.4%のシェアを占めています。中東では、メガプロジェクト、産業ゾーン、太陽光発電所などの再生可能イニシアチブからの強い需要があります。アフリカでは、電化プログラムと送電アップグレードへの投資により、徐々に成長しています。石油・ガスインフラの拡大もブレーカの展開に寄与しています。スマート技術の採用はまだ始まったばかりですが、地域の長期的なインフラパイプラインが安定した市場拡大を支えています。
市場セグメンテーション:
定格電流別
- 500 A
- 500から1,500 A
- 1,500から2,500 A
- 2,500から4,500 A
- > 4,500 A
設置場所別
- 屋内
- 屋外
最終用途別
- 住宅用
- 商業・産業用
- ユーティリティ
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
電力配分用遮断器市場の競争環境には、ABB、Alfanar Group、CG Power & Industrial Solutions Ltd.、Eaton、General Electric、HD Hyundai Electric & Energy Systems、Kirloskar Electric Company、LS ELECTRIC Co., Ltd.、三菱電機株式会社、Powell Industriesなどの主要企業が含まれます。これらの企業は、製品ポートフォリオの拡充、デジタル保護機能の強化、エコ効率の高い遮断器技術の開発に注力し、進化するグリッドおよび産業の要求に応えています。戦略的な取り組みには、スマートスイッチギアの統合、リモートモニタリングソリューション、高容量の故障遮断システムの開発が含まれ、現代の電力ネットワークに適合しています。メーカーは信頼性の向上、メンテナンスサイクルの短縮、持続可能性規制への適合のためにR&Dへの投資を増やしています。ユーティリティおよび産業オペレーターとのパートナーシップは、インテリジェントな配電システムの展開をサポートし、地理的な拡大は市場のリーチを強化します。中電圧および配電レベルの遮断器における継続的な革新は、電化の進展、再生可能エネルギーの統合、インフラの近代化に伴うグローバル市場でのリーダー企業の優位性を高めます。
主要プレイヤー分析
- キルロスカール・エレクトリック・カンパニー
- パウエル・インダストリーズ
- LS ELECTRIC Co., Ltd.
- HD HYUNDAI ELECTRIC & ENERGY SYSTEM CO., LTD.
- ゼネラル・エレクトリック
- ABB
- 三菱電機株式会社
- CG Power & Industrial Solutions Ltd.
- イートン
- アルファナール・グループ
最近の展開
- 2025年7月、ABBはデータセンターや高需要施設向けに設計された新しいSACE Emax 3空気遮断器を発表しました。
- 2025年、イートンはElecrama 2025で新しいスマート電力管理および配電製品を発表し、データセンター、再生可能エネルギーサイト、産業用配電設定の信頼性と効率を向上させることを目指しました。
- 2024年8月、三菱電機株式会社は、シーメンスエナジーと共同でDCスイッチングステーションとDC遮断器の要件仕様を共同開発する契約を締結し、マルチターミナルHVDCシステムと大規模な再生可能エネルギー統合を目指しました。
レポートのカバレッジ
この調査レポートは、定格電流、設置、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- ユーティリティが配電ネットワークの近代化を加速し、老朽化した保護インフラを置き換えるにつれて、市場は着実に拡大します。
- スマートグリッドと自動化された変電所の導入が進むにつれて、スマートでデジタル対応の遮断器の採用が増加します。
- 特に製造、物流、データセンターにおける産業成長が、高容量配電遮断器の需要を引き続き押し上げます。
- 再生可能エネルギーの統合が、双方向電力フローと変動する負荷条件を管理できる遮断器の開発を促進します。
- 持続可能性規制が世界的に厳しくなるにつれて、エコ効率的でSF₆フリーの遮断器技術が注目を集めます。
- 都市化と商業建設が、屋内配電遮断器システムの広範な設置を支えます。
- IoTと予測メンテナンスの進歩が、遮断器の性能を向上させ、運用停止時間を短縮します。
- 新興経済国は、グリッド拡張、電化プログラム、産業投資の増加により、採用が加速します。
- 柔軟でスペース制約のある設置をサポートするために、モジュラーでコンパクトな遮断器の設計が人気を集めます。
- メーカーとユーティリティ間の戦略的コラボレーションが、革新を強化し、次世代の配電保護ソリューションの展開を可能にします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の電力配分用遮断器市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、パワー配電ブレーカー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた電力配分遮断器市場のセグメントはどれですか?
電力配分用遮断器市場の成長を促進している主な要因は何ですか?
電力配分用遮断器市場の主要企業はどこですか?
2024年において、どの地域が電力配分用遮断器市場の最大のシェアを占めましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 配電用遮断器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の配電用遮断器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 19,586.92 million → 2032: USD 40,483.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 配電用遮断器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 配電用遮断器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における配電用遮断器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 配電用遮断器市場市場の成長要因
- 3.3 配電用遮断器市場市場の抑制要因および課題
- 3.4 配電用遮断器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 配電用遮断器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 配電用遮断器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、配電用遮断器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 配電用遮断器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 配電用遮断器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は配電用遮断器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 配電用遮断器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 配電用遮断器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 配電用遮断器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 配電用遮断器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新配電用遮断器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の配電用遮断器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の配電用遮断器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の配電用遮断器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の配電用遮断器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの配電用遮断器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の配電用遮断器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの配電用遮断器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 配電用遮断器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
