
市場概要
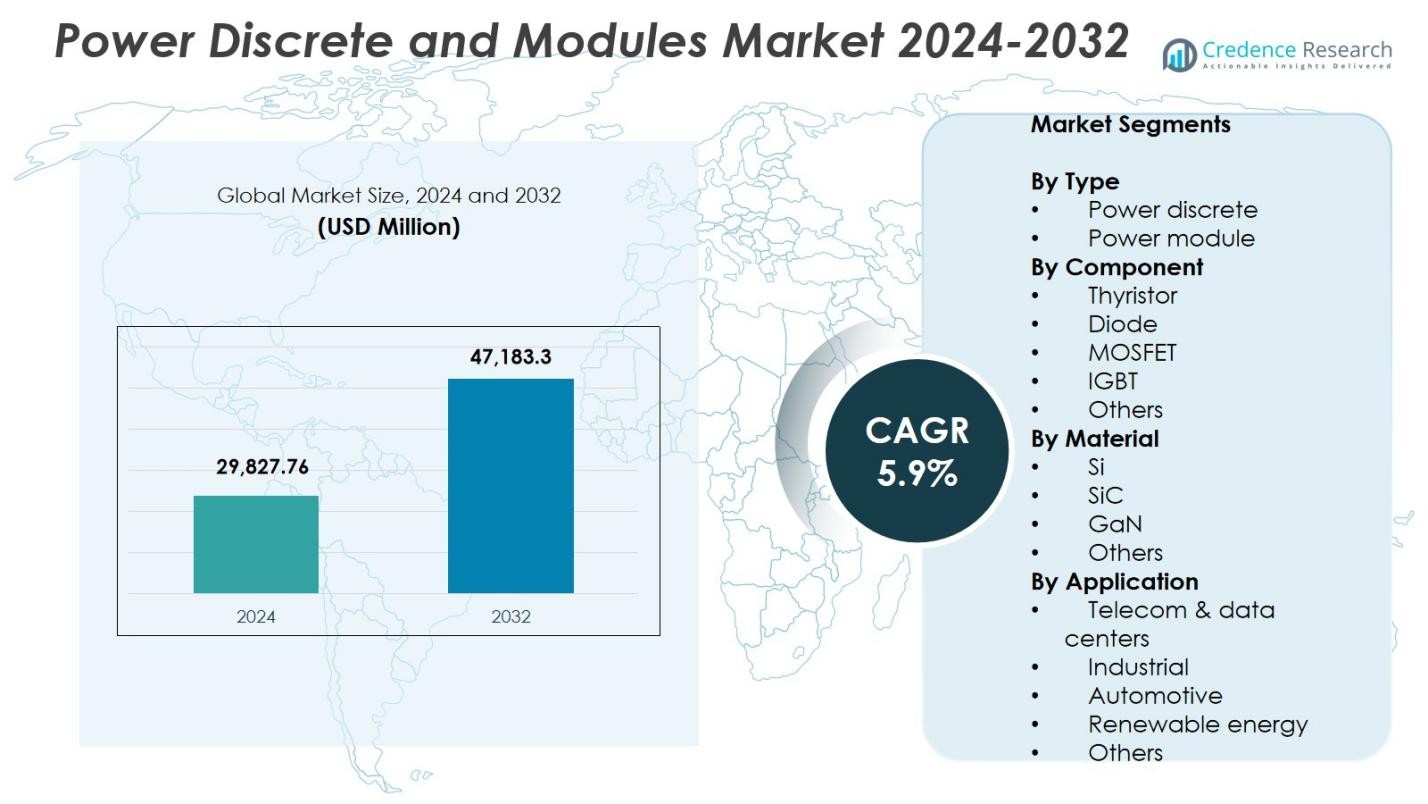
パワーディスクリートおよびモジュール市場の規模は2024年に298億2776万米ドルと評価され、2032年までに471億8330万米ドルに達すると予測されており、予測期間中のCAGRは5.9%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| パワーディスクリートおよびモジュール市場規模 2024 | 298億2776万米ドル |
| パワーディスクリートおよびモジュール市場、CAGR | 5.9% |
| パワーディスクリートおよびモジュール市場規模 2032 | 471億8330万米ドル |
パワーディスクリートおよびモジュール市場は、Infineon Technologies、三菱電機、ROHM Semiconductor、ON Semiconductor、ルネサスエレクトロニクス、Microchip Technology、Powerex、Danfoss、富士電機、Littelfuseなどの主要企業が強力に参加しており、それぞれが高効率パワーデバイスと広帯域ギャップ技術の革新を進めています。これらのプレイヤーは、自動車、産業、再生可能エネルギーアプリケーション全体で製品開発、能力拡張、戦略的パートナーシップを通じて地位を強化しています。地域的には、アジア太平洋がパワーディスクリートおよびモジュール市場をリードしており、大規模な電子機器製造、強力なEV採用、中国、日本、韓国における強力な半導体生産エコシステムによって38.9%のシェアを占めています。
市場インサイト
- パワーディスクリートおよびモジュール市場は2024年に298億2776万米ドルと評価され、2032年までに471億8330万米ドルに達し、予測期間中にCAGR 5.9%を記録します。
- 市場は、EV、産業オートメーション、再生可能エネルギーシステム全体で高効率パワーエレクトロニクスの需要が加速するにつれて成長し、MOSFETおよびIGBTの採用を強化しています。
- 主要なトレンドには、SiCおよびGaNデバイスの急速な浸透とスマートパワーモジュールの統合があり、パワーディスクリートセグメントが58.3%のシェアを持ち、MOSFETが42.6%のシェアでリードしています。
- Infineon Technologies、三菱電機、ROHM Semiconductor、ON Semiconductor、ルネサスエレクトロニクスなどの主要プレイヤーは、高材料コストや熱管理の課題といった制約にもかかわらず、能力を拡大し、先進的な広帯域ギャップソリューションを開発しています。
- アジア太平洋が38.9%のシェアで支配し、北米が28.4%、ヨーロッパが24.7%と続き、強力なEV採用、電子機器製造、再生可能エネルギーの拡大に支えられています。
市場セグメンテーション分析:
タイプ別:
パワーディスクリートおよびモジュール市場は、パワーディスクリートとパワーモジュールにセグメント化されており、2024年にはパワーディスクリートセグメントが市場シェアの58.3%を占め、支配的なカテゴリとなっています。そのリーダーシップは、コンパクトなデザイン、高速スイッチング、高効率が重要な消費者電子機器、自動車システム、産業用電源での広範な採用によって推進されています。メーカーがコスト効果の高い電力管理ソリューションを優先する中、ディスクリートMOSFETおよびダイオードの需要は引き続き成長しています。さらに、EV、再生可能エネルギーシステム、データセンターパワーアーキテクチャへの投資の増加がパワーディスクリートの強力な成長軌道を強化しています。
- 例えば、インフィニオンのOptiMOS™パワーMOSFETは、EV電源において超低スイッチング損失を実現し、業界最高のフィギュア・オブ・メリットを通じて高い電力密度を可能にし、Q-DPAKのようなトップサイド冷却パッケージをサポートすることで熱信頼性を提供します。
コンポーネント別:
サイリスタ、ダイオード、MOSFET、IGBT、その他の中で、MOSFETセグメントは2024年に42.6%の最大のシェアを占め、低から中電圧アプリケーションでの高いスイッチング速度とエネルギー効率を必要とする分野での支配的な役割を反映しています。MOSFETは、自動車用電子機器、バッテリー駆動デバイス、再生可能エネルギーインバーターにおける強い需要から利益を得ており、効率向上がシステムレベルのエネルギー消費を直接削減します。その優れた熱性能、コンパクトなフットプリント、次世代SiCおよびGaN技術との互換性は、採用をさらに促進します。ロボット工学、自動化、携帯機器の業界拡大は、MOSFET市場のリーダーシップをさらに支えます。
- 例えば、インフィニオンのOptiMOS™ 7 40V MOSFETは、自動車の12Vおよび48Vシステム、電動パワーステアリング、ブレーキシステム、バッテリーマネジメントを対象としており、高い電力密度と低オン抵抗を提供してエネルギー損失を最小限に抑えます。
材料別:
材料のセグメンテーションでは、Si、SiC、GaN、その他の中で、シリコン(Si)セグメントが2024年に67.4%の市場シェアを占め、成熟したサプライチェーン、コスト効率、消費者電子機器、産業用ドライブ、自動車部品での広範な使用によって牽引されています。シリコンは確立された製造プロセスと広範なデバイス互換性のため、大量生産のための好ましい材料であり続けます。しかし、SiCとGaNは、EVパワートレインや高周波電源などの急成長するアプリケーションでの支持を得続けています。シリコン技術の安定性、信頼性、手頃な価格が、世界のパワー半導体市場でのリーダーシップを維持しています。
主要な成長要因
高効率パワーエレクトロニクスの需要増加
パワーディスクリートおよびモジュール市場は、業界がエネルギー損失を削減し、システム全体の性能を向上させるために高効率の電力変換を優先する中で、強い成長を遂げています。EVの急速な拡大、産業自動化、再生可能エネルギーインフラの拡大が、先進的なMOSFET、IGBT、SiC/GaNデバイスの需要を高め続けています。メーカーは厳しい世界的な効率規制を満たすために、エネルギー効率の高い電力アーキテクチャへの投資を増やしています。このシフトは、自動車のオンボードチャージャー、ソーラーインバーター、産業および商業用途の電源におけるディスクリートおよびモジュール型電力コンポーネントの採用を加速させています。
- 例えば、STMicroelectronicsは、650Vまたは1200Vの定格と最大75Aの電流を持つACEPACK IGBTモジュールを提供しており、導通損失とスイッチング損失のバランスを取りながら、3kWから30kWの産業用モータードライブや太陽光インバーターをサポートしています。
電気自動車と充電インフラの加速
電気自動車(EV)の普及は、トラクションインバーター、オンボードチャージャー、バッテリーマネジメントシステム、DC急速充電ステーションで使用されるパワーディスクリートおよびモジュールの需要を大幅に促進します。高電圧IGBTとSiC MOSFETは、車両の航続距離を向上させ、充電時間を短縮し、熱性能を強化するために不可欠です。世界中の政府は、インセンティブや排出規制を通じてEVの拡大を支援し、高出力半導体技術のための強力なエコシステムを構築しています。自動車メーカーやティア1サプライヤーは、性能期待を満たすために高度なパワーモジュールにますます依存しており、モビリティアプリケーション全体で持続的な市場成長を強化しています。
- 例えば、SiC MOSFETはシリコンデバイスに比べて優れた熱伝導性と高温耐性を提供し、コンパクトなオンボードチャージャーやDC-DCコンバーターを可能にします。900V/100Aの定格で動作し、冷却の必要性を減らし、高周波動作をサポートして車両効率を向上させます。
再生可能エネルギーと産業オートメーションの拡大
太陽光、風力、スマートグリッドシステムへの投資の増加は、高いスイッチング周波数と過酷な動作環境に対応できる効率的な電力変換デバイスの需要を促進します。パワーモジュールとディスクリートは、インバーターシステム、エネルギー貯蔵コンバーター、グリッド安定化ユニットの中心であり、実質的な採用を推進します。ロボット工学、工場オートメーション、プロセス制御の並行成長は、信頼性の高い高出力コンポーネントの需要をさらに高めます。生産性目標、脱炭素化イニシアチブ、インダストリー4.0の採用は、産業が高度な半導体ベースの電力管理技術にアップグレードする際に市場の勢いを強化します。
主要なトレンドと機会
広帯域ギャップ材料への急速な移行
市場を再形成する主要なトレンドは、SiCおよびGaNパワーデバイスへの加速したシフトであり、これらは優れたスイッチング効率、高い熱伝導性、コンパクトなシステム設計を提供します。これらの材料は、EV、再生可能エネルギーインバーター、航空宇宙用電力システム、高密度データセンター用電源において重要な性能向上をもたらします。メーカーは、SiCベースのパワーモジュールやGaNベースの高速スイッチングディスクリートの開発において強力な商業的機会を見出しています。生産が拡大し、コストが低下するにつれて、広帯域ギャップの採用は高出力および消費者レベルのアプリケーション全体で拡大し、新たな成長の道を開きます。
- 例えば、ON Semiconductorは、175°Cを超える温度で信頼性を持って動作するSiC MOSFETを導入しており、航空宇宙および産業用電力電子機器に最適です。
スマートパワーモジュールと統合ソリューションの成長
産業がデジタル化され、インテリジェントな電力システムに移行する中で、パワーモジュールにセンシング、保護、制御機能を統合することは、上昇する機会を表しています。スマートパワーモジュールは、リアルタイムの監視、故障診断、熱管理を可能にし、システムの信頼性を向上させ、ダウンタイムを削減します。その採用は、EVトラクションシステム、HVAC機器、産業用ドライブ、モーター制御アプリケーションで急速に拡大しています。組み込みインテリジェンス、IoT接続、コンパクトなパッケージ設計の進歩は、エンドユーザーにとっての価値提案を強化し、市場の差別化とプレミアム製品提供のための強力な可能性を生み出します。
- 例えば、インフィニオン・テクノロジーズのEASY™パワーモジュールは、EVアプリケーションにおける効率と診断機能を向上させる高度なセンシングと制御機能を統合しています。
主要な課題
広帯域ギャップ材料の高コストと供給の制限
強力な性能上の利点があるにもかかわらず、SiCおよびGaNデバイスは、高い生産コスト、限られたウェハーの供給、複雑な製造プロセスに関連する課題に直面しています。これらの障害は、特に消費者向け電子機器や低電力アプリケーションのようなコストに敏感な市場での広範な採用を制限しています。サプライチェーンの制約と専門的な製造設備への依存は、価格圧力をさらに強めます。自動車や再生可能エネルギー分野での需要が急増する中、材料不足と長いリードタイムはスケーラビリティにリスクをもたらします。これらの問題に対処するには、製造能力とプロセス革新への大規模な投資が必要です。
高電力における熱管理と信頼性の制約
高電力および高周波環境で使用されるパワーディスクリートとモジュールは、熱放散、長期的な信頼性、性能劣化に関連する重大な課題に直面しています。EVインバーター、産業用ドライブ、グリッドコンバーターなどのアプリケーションは、効率を維持しデバイスの故障を防ぐために、堅牢な熱ソリューションを必要とします。不十分な冷却システム、パッケージングの制限、熱サイクル下での材料疲労は、運用停止のリスクを高めます。メーカーは、過酷な条件下での一貫した性能を保証するために、先進的なパッケージング、冷却技術、および信頼性試験フレームワークを革新しなければなりません。
地域分析
北米
北米は2024年に28.4%の市場シェアを保持しており、電気自動車、産業オートメーション、航空宇宙、再生可能エネルギーシステムにおける先進的なパワーエレクトロニクスの強力な採用によって推進されています。米国は、EV充電ネットワーク、データセンター、分散型エネルギー資源の急速な拡大により、地域需要を牽引しており、高性能MOSFET、IGBT、およびパワーモジュールを必要としています。自動車OEMや半導体メーカーによる投資の増加は、技術革新とサプライチェーンの回復力を支えています。エネルギー効率と炭素削減を促進する好意的な規制枠組みは、広帯域ギャップ材料の統合をさらに加速し、北米のグローバル市場における地位を強化しています。
ヨーロッパ
ヨーロッパは2024年に24.7%の市場シェアを占め、強力なEV普及、厳しい排出規制、大規模な再生可能エネルギーの展開によって推進されています。ドイツ、フランス、北欧諸国は、EVインバーターやグリッドインフラ向けのSiCベースのパワーモジュールの採用を推進しています。Industry 4.0の下での産業オートメーションの取り組みは、ロボット工学、ドライブ、工場設備における高効率パワーディスクリートの追加需要を促進しています。地域の持続可能性、電化輸送、エネルギー転換への焦点は、長期的な成長の見通しを強化しています。共同研究開発プログラムと半導体製造の拡大は、次世代パワーエレクトロニクスにおけるヨーロッパの技術的リーダーシップを引き続き強化しています。
アジア太平洋
アジア太平洋は、2024年に38.9%の市場シェアを占め、大規模な電子機器製造、急速な工業化、強力なEVおよび再生可能エネルギー投資によって支えられています。中国、日本、韓国は世界の半導体生産の中心であり、パワーディスクリートおよびモジュール技術の強力なエコシステムを形成しています。この地域の自動車セクターの拡大と太陽光およびエネルギー貯蔵プロジェクトの大幅な成長により、高効率IGBT、MOSFET、およびパワーモジュールの需要が増加しています。国内半導体能力に対する政府のインセンティブと広帯域技術の採用の増加が、APAC全体の市場拡大をさらに加速させています。
ラテンアメリカ
ラテンアメリカは、2024年に4.6%の市場シェアを獲得し、ブラジル、メキシコ、チリなどの国々での再生可能エネルギー設備の採用の増加、産業オートメーションのアップグレード、およびEVインフラの拡大によって推進されています。電力ディスクリートおよびモジュールの需要は、ユーティリティがグリッドシステムを近代化し、産業オペレーターがエネルギー効率の高いドライブおよびコンバータを統合するにつれて増加しています。太陽光および風力エネルギープロジェクトは引き続き注目を集めており、SiおよびSiCデバイスの浸透をサポートしています。市場の成熟度はまだ発展途上にありますが、外国投資の増加と支援的なクリーンエネルギー政策が、電力半導体サプライヤーにとって地域の機会を強化しています。
中東・アフリカ
中東・アフリカ地域は、2024年に3.4%の市場シェアを保持し、太陽光発電プロジェクトの拡大、インフラの近代化、および産業の多様化イニシアチブによって支えられています。湾岸諸国は、大規模な太陽光発電所とスマートグリッドプログラムを展開しており、先進的なインバータおよびパワーモジュール技術を必要としています。鉱業、石油・ガス、ユーティリティにおける産業オートメーションは、高信頼性のパワーディスクリートの需要を増加させています。新興のEV採用と政府主導のクリーンエネルギーへの取り組みが、半導体消費を徐々に押し上げています。他の地域と比較して成長はまだ初期段階ですが、進行中のデジタル化と再生可能エネルギー投資が、MEAのパワーエレクトロニクスの長期的な機会を強化しています。
市場セグメンテーション:
タイプ別
- パワーディスクリート
- パワーモジュール
コンポーネント別
- サイリスタ
- ダイオード
- MOSFET
- IGBT
- その他
材料別
- Si
- SiC
- GaN
- その他
用途別
- 通信 & データセンター
- 産業
- 自動車
- 再生可能エネルギー
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
パワーディスクリートおよびモジュール市場の競争環境は、Infineon Technologies、三菱電機、ROHM Semiconductor、ON Semiconductor、Renesas Electronics、Microchip Technology、Powerex、Danfoss、富士電機、Littelfuseといった主要企業によって形成されており、それぞれが強力なイノベーションとグローバル市場の拡大に貢献しています。競争は、企業がSiCおよびGaN技術の進化、熱性能の向上、EV、再生可能エネルギーシステム、産業オートメーション向けのコンパクトで高効率なモジュールの開発に注力する中で激化しています。戦略的イニシアチブには、容量拡大、垂直統合、自動車OEMや電力システムメーカーとの長期供給契約を確保するためのパートナーシップが含まれます。主要企業は、広帯域ギャップデバイスの信頼性、パッケージング効率、製造規模を向上させるためにR&Dに多額の投資を行い、電圧クラスやアプリケーションセグメントにわたる差別化された製品ポートフォリオを実現しています。競争環境は、次世代パワーエレクトロニクスにおけるグローバルリーダーシップを強化する合併、長期ウェハー供給契約、技術協力によって進化し続けています。
主要プレイヤー分析
- ROHM Semiconductor
- 三菱電機
- Microchip Technology
- Powerex
- Littelfuse
- Infineon Technologies
- Renesas Electronics
- Danfoss
- 富士電機
- ON Semiconductor
最近の動向
- 2025年11月、Infineon TechnologiesとROHM Semiconductorは、EV充電、再生可能エネルギーシステム、AIデータセンター向けのエネルギー効率の高いソリューションを可能にするSiCベースのパワーモジュールの協力を拡大しました。
- 2025年9月、三菱電機は新しいコンパクトDIPIPMパワーモジュール(モデルPSS30SF1F6およびPSS50SF1F6)を発売し、9月22日からサンプル出荷を開始しました。これは、空調やその他の機器のコンパクトなインバータ基板に最適です。
- 2025年3月、三菱電機は産業および再生可能エネルギーの電力システム向けに設計された新しい1.2 kV LV100型IGBTモジュールのサンプル出荷を開始し、インバータの効率と信頼性を向上させました。
レポートのカバレッジ
この調査報告書は、タイプ、コンポーネント、材料、用途、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。報告書は、業界を形成する市場ダイナミクス、規制状況、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- EVの採用が加速し、トラクションインバータや急速充電システムに高度なパワーモジュールが必要となるため、市場は強い成長を遂げるでしょう。
- SiCやGaNのような広帯域ギャップ材料は、自動車、再生可能エネルギー、データセンターの用途で急速に浸透するでしょう。
- メーカーは生産能力を拡大し、供給不足を減らし、世界の半導体の回復力を向上させるでしょう。
- 統合されたセンシング、診断、制御機能を持つスマートパワーモジュールは、産業および自動車システムで標準となるでしょう。
- 再生可能エネルギーの拡大は、太陽光インバータやエネルギー貯蔵コンバータで使用される高効率パワーディスクリートの需要を増加させるでしょう。
- 産業オートメーションとロボットの採用は、高信頼性のIGBTとMOSFETの持続的な需要を促進するでしょう。
- パッケージングの革新は、熱性能を向上させ、セクター全体での高い電力密度要件をサポートするでしょう。
- EV以外の輸送手段の電化、鉄道や海洋システムを含む、新たな収益機会を創出するでしょう。
- デジタル電力管理とIoT対応のモニタリングは、インテリジェントな電力システムへのシフトを強化するでしょう。
- OEM、半導体企業、材料供給者間の戦略的パートナーシップは、技術の進歩と商業化を加速させるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
パワーディスクリートおよびモジュール市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、パワー・ディスクリートおよびモジュール市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたパワーディスクリートおよびモジュール市場のセグメントはどれですか?
パワーディスクリートおよびモジュール市場の成長を促進している主な要因は何ですか?
パワーディスクリートおよびモジュール市場の主要企業はどこですか?
2024年にパワーディスクリートおよびモジュール市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 パワーディスクリートおよびモジュール市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のパワーディスクリートおよびモジュール市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 29,827.76 million → 2032: USD 47,183.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 パワーディスクリートおよびモジュール市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. パワーディスクリートおよびモジュール市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるパワーディスクリートおよびモジュール市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 パワーディスクリートおよびモジュール市場市場の成長要因
- 3.3 パワーディスクリートおよびモジュール市場市場の抑制要因および課題
- 3.4 パワーディスクリートおよびモジュール市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 パワーディスクリートおよびモジュール市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 パワーディスクリートおよびモジュール市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、パワーディスクリートおよびモジュール市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 パワーディスクリートおよびモジュール市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. パワーディスクリートおよびモジュール市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はパワーディスクリートおよびモジュール市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 パワーディスクリートおよびモジュール市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 パワーディスクリートおよびモジュール市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 パワーディスクリートおよびモジュール市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 パワーディスクリートおよびモジュール市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新パワーディスクリートおよびモジュール市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のパワーディスクリートおよびモジュール市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のパワーディスクリートおよびモジュール市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のパワーディスクリートおよびモジュール市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のパワーディスクリートおよびモジュール市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのパワーディスクリートおよびモジュール市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のパワーディスクリートおよびモジュール市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのパワーディスクリートおよびモジュール市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. パワーディスクリートおよびモジュール市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
