
市場概要:
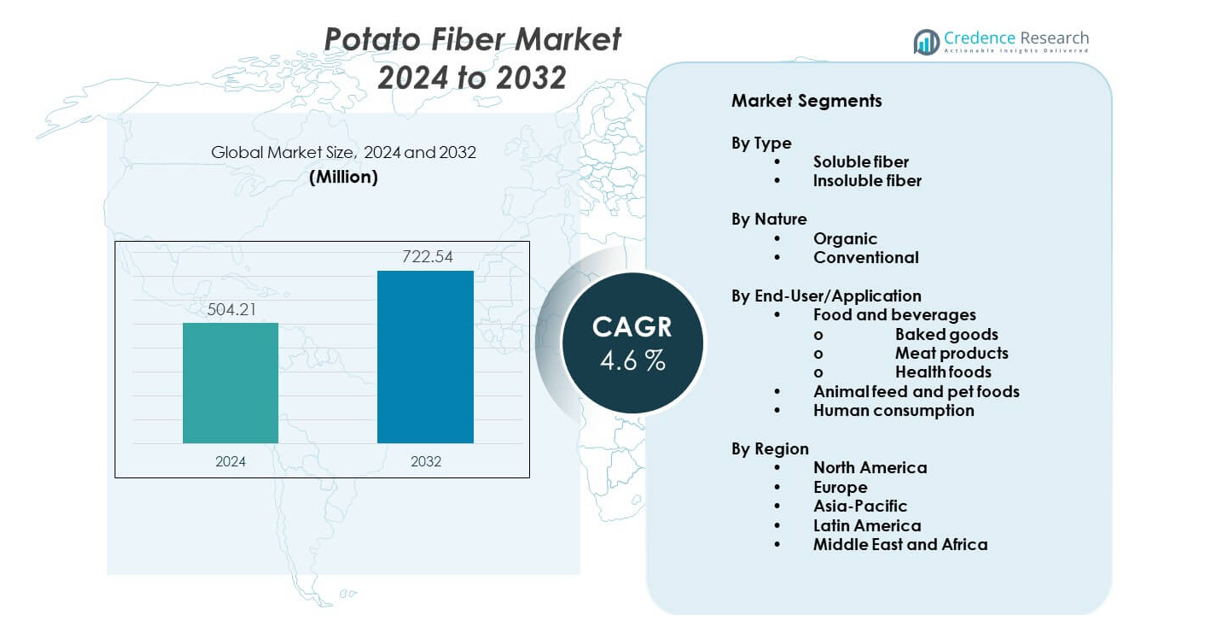
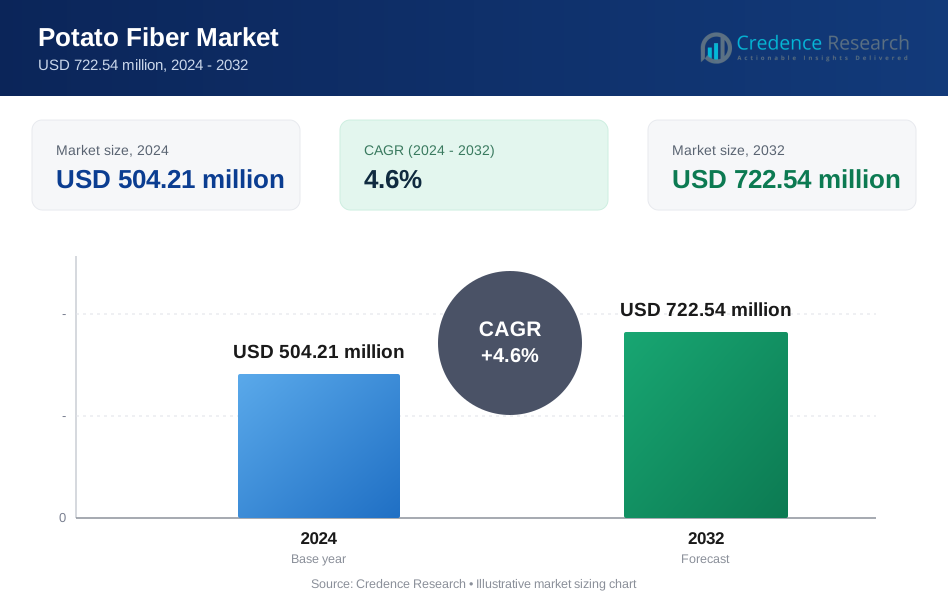
ポテトファイバー市場は、2024年の5億421万米ドルから2032年には推定7億2254万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)4.6%で成長すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のポテトファイバー市場規模 | 5億421万米ドル |
| ポテトファイバー市場、CAGR | 4.6% |
| 2032年のポテトファイバー市場規模 | 7億2254万米ドル |
高繊維および天然成分の需要の高まりが市場成長を促進しています。消費者は消化健康効果のあるクリーンラベル食品を好みます。ポテトファイバーは腸の健康と満腹感をサポートします。食品加工業者はその中立的な味と強力な水結合能力を評価しています。この成分は焼き菓子や肉代替品の食感を改善します。植物ベースの食事の成長がより広範な使用をサポートしています。メーカーはアレルゲンフリーの繊維源も求めています。ポテトファイバーはグルテンフリーおよびビーガンの要件を満たしています。副産物の利用によるコスト効率が食品用途全体での採用をさらにサポートしています。
ヨーロッパは強力なポテト加工産業とクリーンラベルの採用により市場をリードしています。ドイツ、フランス、オランダなどの国々は安定した需要を示しています。北アメリカは機能性食品や肉代替品の使用が増加して続きます。アメリカ合衆国は繊維強化製品の革新を推進しています。アジア太平洋地域は健康意識の高まりと食品加工の拡大により新興地域です。中国とインドは食物繊維成分への関心が高まっています。ラテンアメリカと中東は徐々に採用が進む発展途上市場です。
市場の洞察:
- ポテトファイバー市場は2024年に5億421万米ドルに達し、2032年には7億2254万米ドルに達すると予測されており、予測期間中にCAGR 4.6%で拡大しています。
- ヨーロッパは強力なポテト加工とクリーンラベルの採用により約38%のシェアでリードし、続いて北アメリカが機能性食品により27%、アジア太平洋が食品製造の成長に支えられ23%を占めています。
- アジア太平洋は23%のシェアで最も成長が速い地域であり、加工食品需要の増加、ポテト加工能力の拡大、食物繊維意識の高まりによって推進されています。
- エンドユーザー別では、食品および飲料が約62%のシェアを占め、焼き菓子、肉製品、健康食品が食感と繊維強化のニーズにより主導しています。
- タイプ別では、不溶性繊維がかさ増しと消化の利点により約58%のシェアを持ち、可溶性繊維は水分保持用途により約42%を占めています。
市場の推進要因:
クリーンラベルおよび天然食品成分の需要増加
ポテトファイバーマーケットは、世界中の食品カテゴリーでのクリーンラベル食品の需要増加から恩恵を受けています。消費者は日常の製品において、シンプルな成分リストと天然の原料を好みます。食品ブランドは合成添加物やフィラーを除去するためにレシピを再構成しています。ポテトファイバーは、パッケージ食品における明確なラベル表示と自然な位置付けをサポートします。製造業者はその植物由来で認識しやすい起源を重視しています。この成分はビーガンおよびアレルギー対応の製品ラインに適しています。小売業者は消費者の信頼を築くために透明性を促進しています。この変化は、長期的なファイバー需要の安定をサポートします。
- 例えば、Avebeはそのポテトファイバー成分が90%以上の食物繊維含有量を持ち、E番号なしの製剤をサポートし、食品ブランドがクリーンラベル基準を満たすのを助けると報告しています。
加工食品および機能性食品でのファイバー使用の増加
ポテトファイバーマーケットは、加工食品全体でのファイバー強化の増加から支持を得ています。食品製造業者は栄養プロファイルと健康訴求を向上させるためにファイバーを追加します。ポテトファイバーは味を変えずに食感を向上させます。この成分はベーカリー、スナック、レディミールに適しています。肉代替品は構造と噛み応えを向上させるために使用します。機能性食品は消化器系の健康をターゲットにしています。製造業者は多用途のファイバー源を好みます。これらの用途は食品アプリケーション全体での採用を強化します。
- 例えば、Emsland GroupはそのEmfibre®ポテトファイバーが600%以上の水結合能力を示し、焼き菓子や加工食品での製品の食感を維持しながらファイバー強化を可能にすると述べています。
食品加工におけるコスト効率と副産物利用
ポテトファイバーマーケットは、副産物利用に関連するコスト効率から恩恵を受けています。ポテトファイバーは加工のサイドストリームから生まれます。このアプローチは全体的な食品廃棄物量を削減します。生産者は運営全体で原材料の利用を改善します。低い生産コストは競争力のある価格設定をサポートします。持続可能性の目標が調達の決定に影響を与えます。食品加工業者は循環型生産モデルを好みます。効率目標は継続的なファイバー採用をサポートします。
グルテンフリーおよび植物ベースの食事トレンドとの互換性
ポテトファイバーマーケットは、世界中の食事の好みの変化に対応しています。グルテンフリー製品の需要は引き続き増加しています。ポテトファイバーはそのような製剤での安全な使用を提供します。植物ベースの食事は代替バインダーの需要を増加させています。製造業者は動物由来の成分を置き換えます。ファイバーはビーガン食品での水分保持をサポートします。製品開発者は製剤の柔軟性を重視します。食事のトレンドは安定した市場需要を維持します。
市場のトレンド:
食品の食感向上アプリケーションにおける革新
ポテトファイバーマーケットは、食感向上の革新に強い焦点を当てています。製造業者は食感と構造を改善するためにファイバーを使用します。ベーカリー製品は湿気安定性の利点を得ます。スナック製造業者は一貫性と棚品質を向上させます。肉代替品は堅さのためにファイバーに依存しています。食品ラボは新しい製剤ブレンドをテストします。食感の最適化はプレミアムな位置付けをサポートします。革新は競争戦略を形成します。
- 例えば、Roquetteは、ジャガイモ由来のテクスチャーファイバーが肉類代替品のゲル強度を向上させ、調理損失を減少させることを確認しており、内部試験では水分保持の改善が20%を超えることが示されています。
ペットフードおよび飼料用途への拡大
ジャガイモファイバーマーケットは人間の食品用途を超えて拡大しています。ペットフードブランドは消化器の健康ソリューションを求めています。ジャガイモファイバーはペットの腸の健康をサポートします。飼料生産者は機能性ファイバーの利点を探求しています。この成分は自然なペット栄養のトレンドに適合しています。メーカーは穏やかなファイバー源を重視します。ペットの飼い主はクリーンな処方を好みます。この拡大は需要の多様化をもたらします。
- 例えば、J. Rettenmaier & Söhne GmbHは、VITACEL®ジャガイモファイバーグレードがペットフードにおける便の質をサポートし、高い不溶性ファイバー含有量と10 ml/gを超える膨潤能力を提供することを強調しています。
持続可能な原料調達戦略の成長
ジャガイモファイバーマーケットは、持続可能性に焦点を当てた調達トレンドを反映しています。食品ブランドは低廃棄物の原料オプションを優先します。ジャガイモファイバーは循環型経済の目標をサポートします。持続可能性監査がサプライヤー選定を導きます。環境報告が材料選択に影響を与えます。ブランドは責任ある調達の主張を強調します。消費者はエコフレンドリーなメッセージに反応します。持続可能性は重要なトレンドであり続けます。
ファイバー加工と品質管理の進展
ジャガイモファイバーマーケットは加工技術のアップグレードから利益を得ています。生産者はファイバーの純度と一貫性を向上させています。安定した品質が大規模な食品生産をサポートします。高度な乾燥方法が性能を向上させます。標準化されたグレードが処方作業を簡素化します。食品安全の遵守が重要性を増しています。生産者は最新の設備に投資しています。加工の進展が信頼性を強化します。
市場の課題分析:
原材料供給と品質の変動性
ジャガイモファイバーマーケットは原材料の変動性からの課題に直面しています。ジャガイモの収穫品質は季節によって変わります。気象条件がファイバーの収量に影響を与えます。加工の一貫性を維持することが難しくなります。生産者はサプライチェーンの不確実性を管理します。品質の変動が食品の処方に影響を与えます。メーカーは安定した仕様を期待します。供給の管理は依然として困難です。
代替食物繊維源からの競争
ジャガイモファイバーマーケットは複数のファイバー代替品と競争しています。柑橘類やオートファイバーが強い地位を占めています。イヌリンやエンドウ豆ファイバーが人気を集めています。バイヤーはコストと性能を比較します。切り替えの障壁は低いままです。サプライヤーは機能的な利点を証明しなければなりません。差別化が重要になります。競争が急速な浸透を遅らせます。
市場の機会:
新興加工食品市場からの需要の増加
ジャガイモファイバーマーケットは新興経済において機会を見出しています。都市化が包装食品の消費を増加させます。地元ブランドは手頃なファイバーオプションを求めています。ジャガイモ加工能力は拡大を続けています。食品安全基準が原料の品質を向上させます。メーカーは地域調達を探求しています。消費者の間で食事の意識が高まっています。新興市場が成長をサポートします。
ニュートラシューティカルとウェルネスフードにおける製品開発
ポテトファイバーマーケットは、ウェルネスに焦点を当てた製品から可能性を得ています。ニュートラシューティカルブランドは消化健康の利点をターゲットにしています。ポテトファイバーは満腹感と腸の主張をサポートします。粉末形式はサプリメントの使用に適しています。クリーンラベルのポジショニングは健康志向の買い手を引き付けます。メーカーはファイバー強化ブレンドを開発します。ウェルネス小売チャネルは世界的に拡大しています。このセグメントは長期的な機会を提供します。
市場セグメンテーション分析:
タイプ別
ポテトファイバーマーケットは、水溶性と不溶性ファイバータイプの明確な差別化を示しています。水溶性ファイバーは、加工食品の水分保持と食感の改善をサポートします。食品メーカーはベーカリーや即食製品にこのタイプを好みます。不溶性ファイバーはかさ増し特性と消化サポートを提供します。このタイプは健康志向の処方とファイバー強化食品に適しています。生産者は機能的ニーズに基づいてファイバータイプを選択します。製品のパフォーマンスがセグメントの需要を促進します。両タイプは広範な食品用途をサポートします。
- 例えば、Lyckeby Starch ABは、その不溶性ポテトファイバーグレードが高い吸水性と安定した粒子構造を提供し、ファイバー強化食品における消化機能をサポートすると報告しています。
性質別
ポテトファイバーマーケットには、有機および従来のバリエーションがあります。有機ポテトファイバーはクリーンラベルとプレミアム食品ブランドを引き付けます。認証された調達は自然およびウェルネス製品のポジショニングをサポートします。従来のポテトファイバーはコスト効率のために広く採用されています。大規模な食品加工業者は安定した供給と価格設定を好みます。このセグメントは大量市場の食品生産をサポートします。価格感度が買い手の選択に影響します。性質に基づくセグメンテーションが調達戦略を形作ります。
- 例えば、Agranaは、その従来のポテトファイバー生産が統合されたでんぷん加工を活用し、産業規模で一貫した品質の出力を可能にしながら食品グレードの認証遵守を維持していると述べています。
エンドユーザー/用途別
ポテトファイバーマーケットは多様なエンドユース産業にサービスを提供しています。食品と飲料が全体的な消費を支配しています。焼き菓子は水分管理と保存安定性のためにポテトファイバーを使用します。肉製品は食感と結合サポートのためにファイバーに依存しています。健康食品は消化の利点のためにファイバーを適用します。動物飼料とペットフードは腸の健康サポートのために採用しています。人間の消費は機能性食品形式を通じて強いままです。エンドユーザーの多様性が安定した市場需要を支えています。
セグメンテーション:
タイプ別
- 水溶性ファイバー
- 不溶性ファイバー
性質別
- 有機
- 従来
エンドユーザー/用途別
- 食品と飲料
- 焼き菓子
- 肉製品
- 健康食品
- 動物飼料とペットフード
- 人間の消費
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
ヨーロッパ
ヨーロッパはポテトファイバーマーケットの最大シェアを持ち、世界需要の約38%を占めています。強力なポテト加工能力が安定した原材料供給を支えています。クリーンラベル食品の採用は西ヨーロッパ全体で高いままです。食品メーカーはポテトファイバーをベーカリーや肉の代替品に統合しています。持続可能性の政策が副産物の利用を促進しています。ドイツ、フランス、オランダが地域消費をリードしています。確立された食品規制が一貫した品質基準をサポートしています。
北アメリカ
北アメリカはポテトファイバーマーケットの約27%を占めています。この地域は機能性食品や繊維強化食品の高い需要から恩恵を受けています。消費者は消化健康製品に強い関心を示しています。食品加工業者はポテトファイバーをスナックや植物ベースの食品に使用しています。アメリカ合衆国は製品革新により地域採用をリードしています。カナダはクリーンラベルトレンドを通じて成長をサポートしています。強力な小売流通が市場の存在感を維持しています。
アジア太平洋およびその他の地域
アジア太平洋はポテトファイバーマーケットの約23%を占め、最も速い成長ペースを示しています。加工食品の消費増加が需要拡大を支えています。中国とインドは食品製造の規模を通じて成長を牽引しています。健康意識が食物繊維の採用を改善しています。ラテンアメリカとLAMEAは合わせて約12%のシェアを持っています。これらの地域は包装食品の徐々な採用を示しています。ポテト加工能力の拡大が将来の成長を支えています。
主要プレイヤー分析:
- エムスランドグループ
- アベベ
- レッテンマイヤー&ゾーネ GmbH (JRS)
- リッケビー スターチ AB
- ロケット フレール S.A.
- アグラナ
- BI ニュートラシューティカルズ
- イングレディオン ドイツ GmbH
- KMC
- サナセル
競争分析:
ポテトファイバーマーケットは、グローバルおよび地域プレイヤーの混在により中程度の競争を示しています。主要企業は製品の一貫性、供給の信頼性、機能的パフォーマンスに焦点を当てています。企業は安定したファイバー品質を確保するために加工効率に投資しています。食品および非食品用途におけるポートフォリオの多様化が収益の安定性をサポートしています。食品メーカーとの戦略的パートナーシップが市場のリーチを強化しています。プレイヤーはバイヤーの期待に応えるためにクリーンラベルの位置付けを強調しています。革新はテクスチャーパフォーマンスと水分管理に集中しています。競争優位性は調達力と長期的な顧客契約に依存しています。
最近の展開:
- 2025年7月、Royal AvebeはTNOおよびワーゲニンゲン大学&リサーチと提携し、ジャガイモデンプンを主要成分とする革新的な3D食品印刷技術を開発しました。この戦略的な協力は、食品生産における循環型経済アプリケーションのための生分解性代替品として機能する再生可能なジャガイモベースの印刷フィラメントの開発を目指しています。このパートナーシップは、TNOが高い生産速度を達成しつつスケーラビリティを維持できるプロトタイプ3Dプリンターを開発することで、先進的な3D印刷技術を通じた植物ベースの肉代替品の開発における重要なマイルストーンを表しています。
- 2025年6月、AGRANAとのパートナーシップの一環として、Ingredion Germany GmbHはAGRANA Stärke GmbHとの計画された合弁事業に対する規制承認を取得しました。この合弁事業を通じて、INGREDION Germany GmbHはS.C. AGFD Țăndărei s.r.l.の株式49%を取得し、両社は共同で3500万ユーロを投資してルーマニアでのデンプン生産能力を拡大します。この戦略的拡大は、ヨーロッパ、アフリカ、中東でのテクスチャーソリューションの需要増加に対応し、輸入依存を減らし、サプライチェーンの持続可能性を向上させることを目的としています。
- 2025年6月、AGRANAとINGREDION Germany GmbHは、2024年9月に初めて発表された計画された合弁事業に対する規制承認を取得しました。この合弁事業契約は、両社がルーマニアのȚăndăreiでのデンプン生産拡大に共同で3500万ユーロ(約4000万米ドル)を投資することを約束しています。工場拡張の建設は2025年6月に開始され、完了までの予定期間は2.5年であり、建設開始と同時に合弁事業を支援する製品の生産を即座に開始します。
- 2025年5月、KMC ambaは英国を拠点とするDaymer Ingredients Limitedと新たな流通パートナーシップを締結し、英国の食品製造セクター内でのクリーンラベルおよび特殊デンプン製品の供給を増やすことを目指しています。この契約の下で、Daymerは初めにKMCのネイティブジャガイモデンプンの流通に焦点を当て、特定の産業用食品アプリケーションに合わせた修正および機能性デンプンを含む提供を拡大する計画です。この協力は、伝統的な動物由来の成分に代わる植物ベースおよびアレルゲンフリーの代替品を求める製造業者を支援すると期待されています。
レポートのカバレッジ:
この調査レポートは、タイプ別、性質別、エンドユーザー/アプリケーションセグメント別に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の見通し:
- クリーンラベル成分の需要が市場の安定した拡大を支えるでしょう。
- 食品メーカーは再配合製品での繊維使用を増やすでしょう。
- 植物ベースの食品の成長が適用範囲を強化します。
- 加工の改善が繊維の一貫性を向上させます。
- 持続可能性の目標が副産物ベースの成分を支持します。
- ペットフードの採用が非人間用途を拡大します。
- 新興市場が消費レベルの上昇を示すでしょう。
- 製品の革新が食感の性能に焦点を当てます。
- サプライチェーンのパートナーシップが重要性を増します。
- 規制の整合性がより広範な受け入れを支援します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のポテトファイバーマーケットの市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2025年から2032年の間に、ポテトファイバーマーケットはどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたジャガイモファイバー市場のセグメントはどれですか?
ポテトファイバーマーケットの成長を促進している主な要因は何ですか?
ポテトファイバーマーケットの主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポテトファイバーマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポテトファイバーマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 504.21 million → 2032: USD 722.54 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポテトファイバーマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポテトファイバーマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポテトファイバーマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポテトファイバーマーケット市場の成長要因
- 3.3 ポテトファイバーマーケット市場の抑制要因および課題
- 3.4 ポテトファイバーマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポテトファイバーマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポテトファイバーマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポテトファイバーマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポテトファイバーマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポテトファイバーマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポテトファイバーマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポテトファイバーマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポテトファイバーマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポテトファイバーマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポテトファイバーマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポテトファイバーマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポテトファイバーマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポテトファイバーマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポテトファイバーマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポテトファイバーマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポテトファイバーマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポテトファイバーマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポテトファイバーマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポテトファイバーマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
