
市場概要:
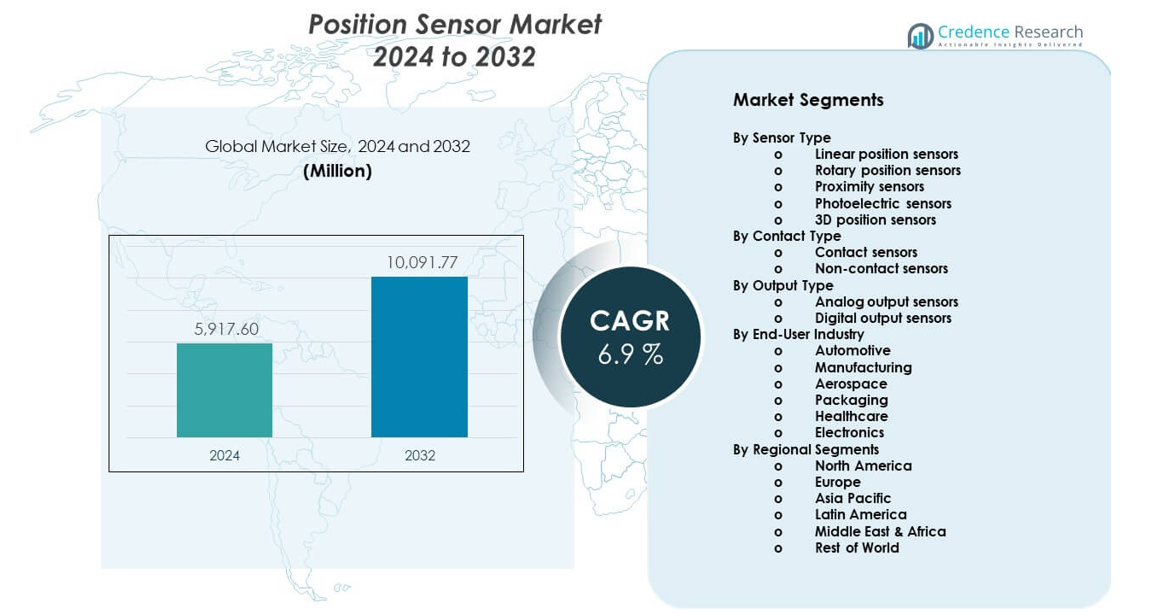
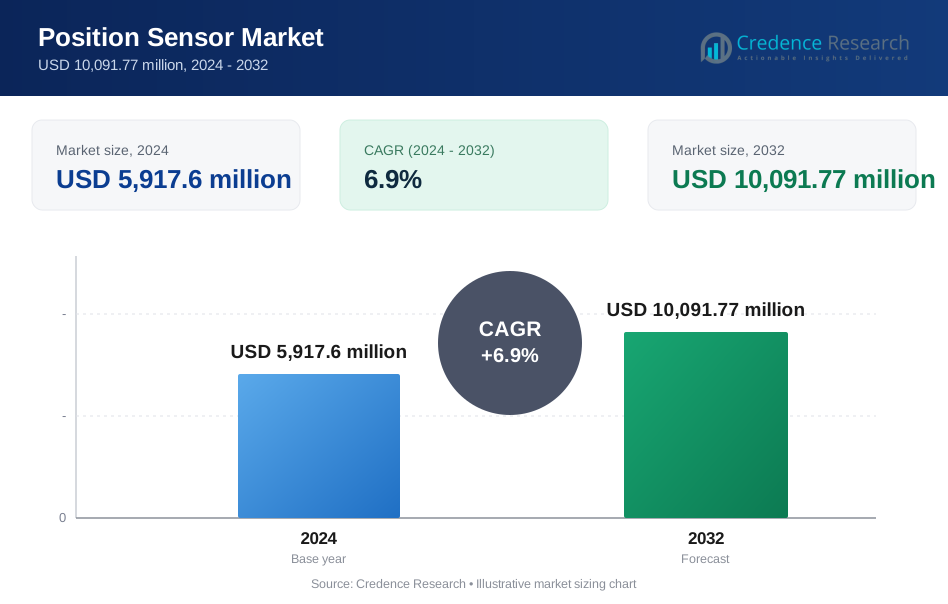
位置センサー市場は、2024年の59億1,760万米ドルから2032年には推定100億9,177万米ドルに成長すると予測されています。この市場は、2024年から2032年にかけて年平均成長率6.9%を記録すると期待されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の位置センサー市場規模 | 59億1,760万米ドル |
| 位置センサー市場、CAGR | 6.9% |
| 2032年の位置センサー市場規模 | 100億9,177万米ドル |
市場の成長は、製造業およびプロセス産業における自動化の進展によって促進されています。位置センサーは、ロボット、CNC機械、および組立システムでの正確な制御をサポートします。電気自動車、運転支援システム、およびパワートレイン最適化のニーズにより、自動車の需要が増加しています。消費者向け電子機器は、タッチ、動き、および方向機能のためにコンパクトなセンサーに依存しています。産業機器のアップグレードも交換需要を高めています。センサーの小型化の進展は、精度と耐久性を向上させます。デジタル制御システムとの統合は、リアルタイムの監視をサポートします。これらの要因が相まって、エンドユースセクター全体での強力な採用を支えています。
アジア太平洋地域は、中国、日本、韓国の大規模な製造拠点により、位置センサー市場をリードしています。強力な電子機器生産と工場の自動化が地域の優位性を支えています。ヨーロッパは、自動車の革新とドイツとフランスでのインダストリー4.0の採用によって続いています。北米は航空宇宙、ロボット工学、先進的な製造業からの安定した成長を示しています。東南アジアとインドの新興市場は、産業投資とインフラ開発により拡大しています。現地生産の成長は、機械や車両へのセンサー統合を増加させています。
市場の洞察:
- 市場は2024年に59億1,760万米ドルに達し、2032年には100億9,177万米ドルに達すると予測されており、自動化と電子機器の需要により9%のCAGRで成長しています。
- アジア太平洋(40%)、ヨーロッパ(28%)、北米(22%)が、強力な製造拠点、自動車生産、先進的な自動化の採用によりリードしています。
- アジア太平洋はまた、工場の拡張、電子機器の生産、EV生産の増加に支えられ、最も成長が速い地域であり、40%のシェアを保持しています。
- エンドユーザー産業別では、自動車が約34%を占め、製造業が約27%を占めており、車両システムと産業自動化におけるセンサーの使用が多いことを反映しています。
- センサータイプ別では、近接センサーと回転センサーが合わせて約45%を占め、非接触検出とモーター制御アプリケーションの需要によって駆動されています。
市場の推進要因:
産業オートメーションと精密制御の要求の高まり
メーカーは出力品質と一貫性を向上させるために高度なオートメーションを採用しています。位置センサーは自動化システムでの正確な動きの追跡を可能にします。ロボットやCNC機械は信頼性のある位置フィードバックに依存しています。位置センサー市場は、産業全体での工場のデジタル化の拡大から恩恵を受けています。センサーは正確な位置合わせ、速度制御、故障の削減をサポートします。スマートファクトリーは過酷な条件下での安定したセンサー性能を必要とします。自動車、金属、電子機器の生産ラインからの需要が増加しています。この推進要因は、長期的な産業センサーの採用を強化します。
- 例えば、FANUCは、いくつかの産業用ロボットモデルで±0.02 mmのロボット再現性を報告しており、これは閉ループ制御のための高精度位置センサーに依存しています。
自動車電子機器と車両電動化の需要拡大
自動車システムは安全性と性能制御のためにセンサーに依存しています。電気自動車は正確なモーターとバッテリーの位置フィードバックを必要とします。高度運転支援システムは正確なセンサー入力に依存しています。位置センサーはステアリング、ブレーキ、トランスミッション制御をサポートします。車両プラットフォームは毎年より多くの電子制御ユニットを採用しています。OEMは信頼性とコンパクトなセンサーデザインに焦点を当てています。排出規制は効率的なパワートレイン制御を促進します。自動車の需要はコア成長ドライバーとして残ります。
- 例えば、インフィニオンのTLE5012B磁気位置センサーは160°Cまでの接合温度で動作し、15ビットの角度分解能をサポートし、電動パワーステアリングの要件を満たしています。
消費者向け電子機器とスマートデバイス生産の成長
スマートフォンやウェアラブルは動きや方向検出のためにセンサーを使用します。コンパクトなデザインのトレンドがセンサー統合のニーズを高めています。消費者デバイスは高速応答と低電力消費を必要とします。位置センサーはタッチインターフェースとカメラの安定化を可能にします。高い生産量が安定した需要の成長をサポートします。デバイスメーカーは耐久性がありコスト効果の高いコンポーネントを好みます。短い製品サイクルがセンサーの繰り返し交換需要をサポートします。この推進要因は量に基づく市場拡大をサポートします。
産業安全および設備監視システムでの使用の増加
安全システムは機械制御のための正確な位置フィードバックに依存しています。センサーは過負荷や安全でない動きを防ぐのに役立ちます。産業機器のアップグレードが現代のセンシングソリューションの需要を高めています。予知保全は正確な動きのデータに依存しています。センサーは早期故障検出を通じてダウンタイムを削減します。規制の安全基準がセンサーの採用を促進します。オペレーターは連続運転下での信頼性のある性能を重視します。安全重視のアプリケーションが一貫した需要の成長を支えます。
市場のトレンド:
非接触および非機械的センサー技術へのシフト
メーカーは長寿命のために非接触センシングを好みます。磁気および光学センサーは摩耗の問題を減らします。これらのデザインは高速かつ過酷な環境をサポートします。ユーザーは延長サイクルでの安定した出力を好みます。コンパクトな形状がシステム統合を改善します。このトレンドは産業用途全体での信頼性を向上させます。メンテナンスの削減が総所有コストを下げます。自動化および輸送システム全体での採用が増加しています。
- 例えば、ams-OSRAMのAS5600磁気位置センサーは、接触なしで動作する12ビットの解像度を提供し、機械的劣化なしで360°以上の回転を可能にします。
デジタル制御およびIoTプラットフォームとの統合の増加
センサーはデジタルコントローラーや監視ソフトウェアと接続します。データ駆動型システムはリアルタイムの位置フィードバックを必要とします。統合はリモート診断とシステム最適化をサポートします。位置データは分析および制御ダッシュボードに供給されます。スマート工場はシームレスな通信プロトコルを重視します。エッジコンピューティングは応答時間と精度を向上させます。このトレンドはよりスマートな機器制御をサポートします。デジタル統合はセンサーシステム設計を再構築します。
- 例えば、SiemensのSIMATICオートメーションシステムは、PROFINETを介して1 ms未満のサイクルタイムで位置センサーを統合し、リアルタイムの動作同期を可能にします。
小型化と高精度センサー設計の焦点
エンドユーザーはより小型で高解像度のセンサーを好みます。スペースの制約がコンパクトな部品開発を促進します。精度は動作制御とシステム効率を向上させます。先進材料は安定した測定性能をサポートします。メーカーは洗練されたキャリブレーション方法に投資します。小型センサーは医療および消費者向けデバイスに適しています。このトレンドは応用範囲を拡大します。高精度は主要な購入要因となります。
カスタマイズとアプリケーション特化型センサーソリューションの成長
顧客は特定の機器ニーズに合わせたセンサーを要求します。カスタム設計は適合性と性能信頼性を向上させます。サプライヤーは柔軟な出力とハウジングオプションを提供します。業界特有の要件が製品開発を形作ります。OEMパートナーシップは共同開発されたセンサープラットフォームをサポートします。カスタマイズは長期的な顧客維持を改善します。このトレンドは標準製品からの焦点をシフトします。付加価値ソリューションが重要性を増します。
市場課題の分析:
高コスト圧力とエンドユーザー間の価格感受性
購入者は大量展開でのコスト管理を要求します。価格競争はサプライヤーの利益率に影響を与えます。低コストの代替品が市場圧力を生み出します。顧客は性能と価格を密接に比較します。製造コスト管理はサプライヤーにとって重要です。部品調達が最終的なセンサー価格に影響します。プレミアム製品のポジショニングに挑戦します。コスト感受性は主要な市場制約として残ります。
技術的複雑さと性能信頼性の期待
複雑なアプリケーションは正確なキャリブレーションと安定性を必要とします。性能の失敗はシステムのダウンタイムを引き起こします。過酷な環境がセンサーの耐久性を試します。温度と振動が測定精度に影響を与えます。設計エラーは保証とサポートコストを増加させます。熟練した統合専門知識がしばしば必要です。小規模ユーザーは採用障壁に直面します。信頼性の要求が開発の課題を引き上げます。
市場機会:
スマート製造と産業デジタル化プロジェクトの拡大
産業のデジタル化は高度なセンサーの需要を生み出します。スマートプラントは継続的な位置監視を必要とします。オートメーションのアップグレードが新しい設置機会を開きます。位置センサーマーケットのサプライヤーはシステムのレトロフィットから利益を得ます。デジタルツインは正確な動作データに依存します。政府はスマート工場への投資を支援します。このトレンドは長期的な需要の可視性を生み出します。産業のアップグレードは安定した機会の成長を提供します。
新興経済国での採用の増加と新しいアプリケーション
新興市場は製造業とインフラに投資しています。現地のオートメーション採用がセンサーの使用を増加させています。医療機器と再生可能エネルギーシステムが需要を追加しています。ロボティクス教育と研究が使用を拡大しています。地域の生産拠点は信頼性の高いセンシングソリューションを必要としています。サプライヤーは現地のパートナーシップと流通を拡大しています。新しいアプリケーションが収益源を多様化しています。新興地域は将来の市場拡大を支援しています。
市場セグメンテーション分析:
センサータイプ別
リニアポジションセンサーは、産業機械やオートメーションシステムにおける正確な変位測定をサポートします。ロータリーポジションセンサーは、モーター制御、ステアリングシステム、ロボティクスにおいて重要な役割を果たします。近接センサーは物理的接触なしで信頼性のある物体検出を可能にし、安全性とオートメーションのニーズをサポートします。光電センサーは、包装や材料取り扱いにおける高速検出タスクに役立ちます。3Dポジションセンサーは、深度と空間精度を必要とする先進的なロボティクスやビジョンベースのシステムで注目を集めています。
- 例えば、SICKのW4光電センサーは最大1,200 Hzのスイッチング周波数を達成し、高速コンベヤーや包装ラインをサポートします。
接触タイプ別
接触センサーは、シンプルで安定した測定を必要とするコスト重視のアプリケーションで依然として重要です。これらのセンサーは、摩耗リスクが限られた制御環境に適しています。非接触センサーは、より高い耐久性とメンテナンスの削減のため、より強く採用されています。産業界は、過酷または高速な動作条件に対してこれらのソリューションを好みます。非接触設計は、長いサービス寿命と一貫した出力をサポートします。
- 例えば、Honeywellの非接触ホール効果ポジションセンサーは、機械式ポテンショメータの寿命をはるかに超える1,000万回以上の動作サイクルに対応しています。
出力タイプ別
アナログ出力センサーは、連続的な信号フィードバックを提供し、微細な動作制御とキャリブレーションタスクをサポートします。これらのセンサーは、産業オートメーションとテスト環境に役立ちます。デジタル出力センサーは、明確な信号処理と簡単なシステム統合を提供します。現代の制御システムは、精度とノイズ耐性のためにデジタルフォーマットを好みます。
エンドユーザー産業別
自動車の需要は、車両制御、安全性、電化システムに集中しています。製造業は、オートメーション、ロボティクス、品質管理のためにセンサーに依存しています。航空宇宙は、ナビゲーションと制御システムのために高精度のセンシングを使用しています。包装アプリケーションは、速度、整列、検出精度に焦点を当てています。医療は、医療機器と診断にセンサーを採用しています。電子機器製造は、コンパクトで精密駆動のアプリケーションにおけるボリューム需要をサポートしています。
セグメンテーション:
センサータイプ別
- リニアポジションセンサー
- ロータリーポジションセンサー
- 近接センサー
- 光電センサー
- 3Dポジションセンサー
接触タイプ別
- 接触センサー
- 非接触センサー
出力タイプ別
- アナログ出力センサー
- デジタル出力センサー
エンドユーザー産業別
- 自動車
- 製造業
- 航空宇宙
- 包装
- 医療
- 電子機器
地域別セグメント
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
アジア太平洋
アジア太平洋は世界市場の最大のシェアを持ち、総需要の約40%を占めています。中国は大規模な製造業、電子機器の生産、工場の自動化投資によりリードしています。日本と韓国は自動車電子機器とロボットの採用を通じて強い需要を支えています。インドは産業拡大とインフラプロジェクトによって上昇傾向を示しています。地域のOEMの存在が地元調達とコスト効率をサポートしています。高い生産量が産業全体でのセンサー統合を安定的に維持しています。
ヨーロッパ
ヨーロッパは世界市場シェアのほぼ28%を占めています。ドイツは先進的な自動車工学とインダストリー4.0の展開を通じてリードしています。フランスとイギリスは航空宇宙、防衛、産業自動化を通じて需要を支えています。ヨーロッパのメーカーは精度、安全性、コンプライアンス基準を重視しています。電気自動車の採用が駆動系と制御システムでのセンサー使用を強化しています。強力なR&Dの焦点が地域全体での技術アップグレードをサポートしています。
北アメリカおよびその他の地域
北アメリカは世界シェアの約22%を占めており、アメリカによって牽引されています。需要は航空宇宙、ロボット、医療機器、先進的な製造から来ています。自動化のアップグレードが安定した交換需要をサポートしています。ラテンアメリカはブラジルとメキシコでの自動車および包装アプリケーションにより約6%を占めています。中東およびアフリカは産業およびインフラプロジェクトによってほぼ4%を占めています。これらの地域は自動化の採用が改善されるにつれて長期的な拡大の機会を提供します。
主要プレイヤー分析:
- Honeywell International Inc.
- TE Connectivity
- SICK AG
- STMicroelectronics
- Infineon Technologies AG
- ams-OSRAM AG
競争分析:
位置センサー市場は、グローバルな電子機器およびセンシング技術プロバイダー間で強力な競争を特徴としています。主要企業は市場での存在感を強化するために製品の精度、耐久性、システムの互換性に焦点を当てています。企業は自動車、産業自動化、電子機器、航空宇宙アプリケーションに対応する幅広いポートフォリオを通じて競争しています。戦略的な焦点はコンパクトなデザイン、非接触センシング、デジタル出力の統合に集中しています。多くのプレイヤーは過酷な条件下での精度と信頼性を向上させるためにR&Dに投資しています。グローバルな供給ネットワークとOEMパートナーシップが規模の利点をサポートしています。イノベーションとアプリケーションの幅が競争ポジショニングを形成する中、適度に統合されています。
最近の展開:
- 2025年7月、STMicroelectronicsはNXP SemiconductorsのMEMS(微小電気機械システム)センサー事業の買収計画を発表しました。買収価格は最大9億5000万ドルで、9億ドルが前払い、5000万ドルが技術的マイルストーンの達成に基づくものです。この買収は、自動車の安全製品や産業用センサーをSTのポートフォリオに加えることで、位置センサー市場に直接対応します。STとNXPのMEMS事業は、技術と製品ポートフォリオの面で強く補完し合い、自動車、産業、消費者の各エンド市場においてバランスの取れた提供を実現します。NXPのMEMSセンサー事業は2024年に約3億ドルの収益を上げており、エアバッグのような受動的用途や車両動力学制御のような能動的用途の自動車安全センサー、タイヤ圧、エンジン管理、利便性機能、セキュリティ用途のモニタリングセンサーを含みます。この取引は2026年上半期に完了する予定で、STの先進的なMEMSセンサー技術と製品ポートフォリオを補完し拡大し、これらの重要な市場セグメントでの開発の新たな機会を切り開きます。
- Marvell Automotive Ethernet AcquisitionInfineonは2025年4月7日、Marvell Technologyの自動車用イーサネット事業を25億ドルで買収すると発表しました。この取引は必要なすべての規制承認を受け、2025年8月14日に成功裏に完了しました。この買収は、Infineonのソフトウェア定義車両のシステム能力を強化し、自動車用マイクロコントローラの市場リーダーシップを拡大するための戦略的なものでした。買収された事業は、Marvellの2026会計年度(2025年2月に開始)に2億2500万ドルから2億5000万ドルの収益を生み出すと予測されており、粗利益率は約60%です。
- Teradyneとのパートナーシップ2025年1月31日、InfineonとTeradyneは電力半導体試験の進展を目指した戦略的パートナーシップを発表しました。この協力の一環として、TeradyneはドイツのレーゲンスブルクにあるInfineonの自動試験装置チームの一部を買収し、シリコンカーバイドや窒化ガリウム試験のような技術革新を加速させることを目的としています。
レポートのカバレッジ:
この調査レポートは、センサータイプ、接触タイプ、出力タイプ、エンドユーザー産業に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 自動化の採用が長期的なセンサー需要を維持する
- 電気自動車が精密なセンシングのニーズを高める
- 非接触センサーがより広い産業での好みを得る
- 小型化がコンパクトデバイスの統合をサポートする
- デジタル出力フォーマットがより高いシステム採用を見込む
- スマートファクトリーがリアルタイムセンシングの使用を拡大する
- 医療機器が精密な動きのセンシングを採用する
- 新興市場が製造主導の需要を高める
- カスタムセンサーソリューションがOEMの関心を得る
- 信頼性とライフサイクル性能が選択を促進する
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポジションセンサー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
ポジションセンサー市場は2025年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持った位置センサー市場のセグメントはどれですか?
ポジションセンサー市場の成長を促進している主な要因は何ですか?
位置センサー市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 位置センサー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の位置センサー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,917.6 million → 2032: USD 10,091.77 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 位置センサー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 位置センサー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における位置センサー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 位置センサー市場市場の成長要因
- 3.3 位置センサー市場市場の抑制要因および課題
- 3.4 位置センサー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 位置センサー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 位置センサー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、位置センサー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 位置センサー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 位置センサー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は位置センサー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 位置センサー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 位置センサー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 位置センサー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 位置センサー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新位置センサー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の位置センサー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の位置センサー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の位置センサー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の位置センサー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの位置センサー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の位置センサー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの位置センサー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 位置センサー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
