
市場概要:
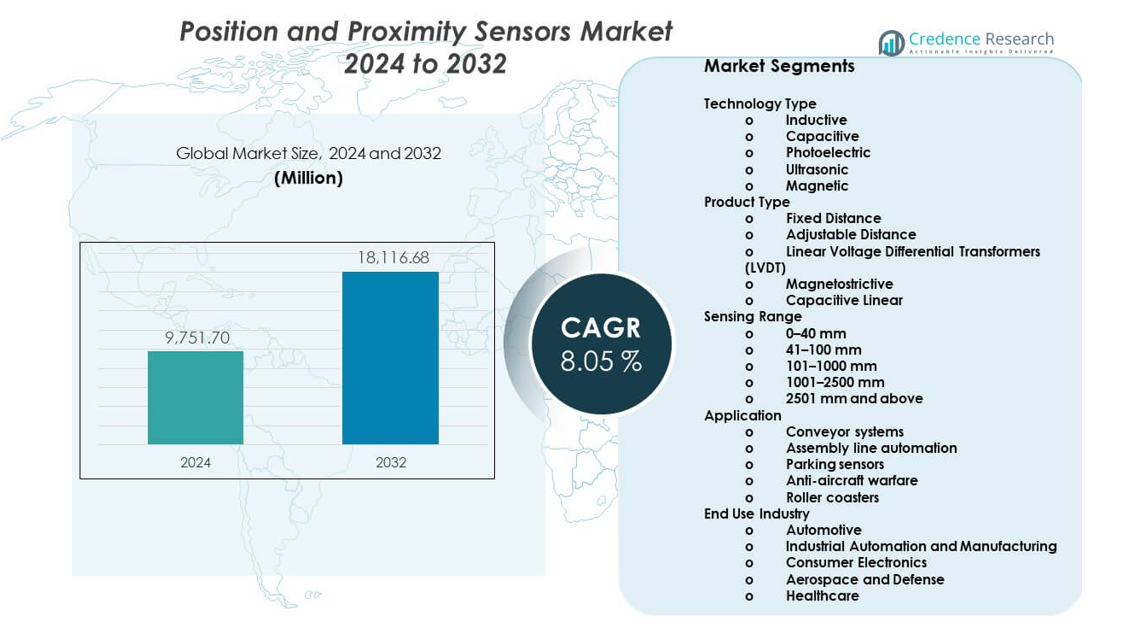
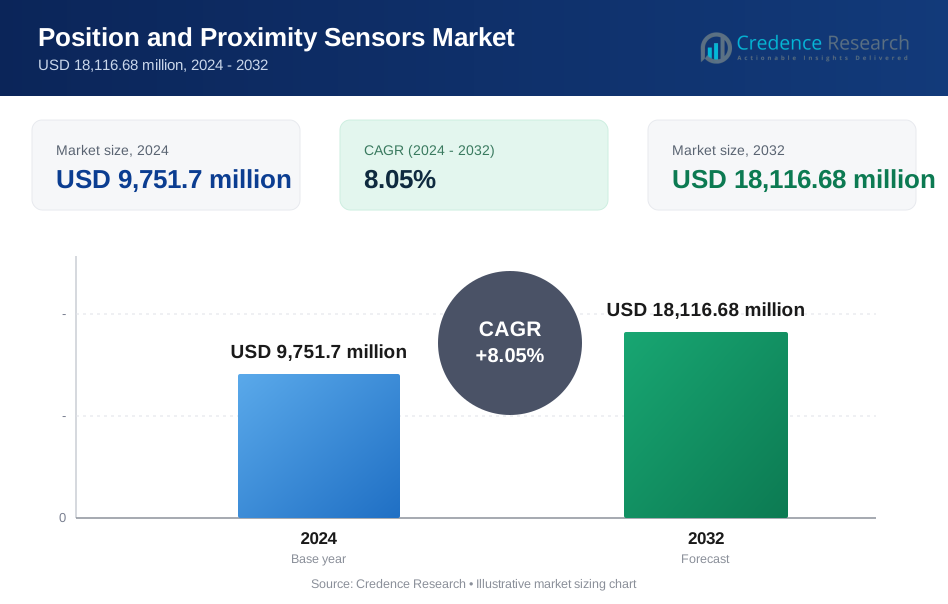
位置および近接センサー市場は、2024年の97億5,170万米ドルから2032年には推定181億1,668万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)8.05%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の位置および近接センサー市場規模 | 97億5,170万米ドル |
| 位置および近接センサー市場、CAGR | 8.05% |
| 2032年の位置および近接センサー市場規模 | 181億1,668万米ドル |
位置および近接センサー市場の成長は、製造業およびプロセス産業における自動化によって推進されています。ロボット工学や工場制御システムは、効率と安全性のために正確な位置フィードバックに依存しています。自動車の需要は、先進運転支援システムや電気自動車プラットフォームによって増加しています。消費者向け電子機器は、非接触制御やデバイスの整列のためにコンパクトなセンサーを採用しています。医療機器もまた、監視や安全機能のために近接センサーを使用しています。センサーの小型化、精度、耐久性の進展が続くことで、多様な用途での採用率がさらに向上しています。
アジア太平洋地域は、強力な電子機器生産と産業自動化により、位置および近接センサー市場をリードしています。中国、日本、韓国は、自動車および半導体製造を通じて需要を牽引しています。北米は、産業用ロボット工学や先進的な自動車システムでの高い採用率で続いています。ヨーロッパは、スマートファクトリーのアップグレードや安全規制により依然として強力です。東南アジアやラテンアメリカの新興市場は、自動化投資の増加に伴い成長を示しています。これらの地域は、製造基盤の拡大とスマート産業機器の使用増加から利益を得ています。
市場インサイト:
- 市場は2024年に97億5,170万米ドルに達し、2032年には181億1,668万米ドルに達する見込みであり、自動化と電子機器の需要に支えられた8.05%のCAGRによって推進されています。
- アジア太平洋地域が42%のシェアでリードし、北米が27%、ヨーロッパが22%で続いており、強力な製造基盤、自動車生産、先進的な自動化の採用によるものです。
- アジア太平洋地域は、電子機器の生産拡大、スマートファクトリープログラム、コスト効率の高い生産エコシステムに支えられ、最も成長が速い地域でもあります。
- 技術タイプ別では、誘導センサーが約38%のシェアを占め、光電センサーが約24%を占めており、耐久性のニーズと高速検出の需要を反映しています。
- 最終用途別では、産業自動化と製造が約41%のシェアを占め、自動車が約29%を占めており、ロボットの導入と車両電子機器の成長によって推進されています。
市場の推進要因:
製造施設における産業オートメーションの採用拡大
産業オートメーションは工場全体で信頼性の高いセンシング技術の需要を増加させます。メーカーは機械の精度と運用管理を向上させるためにセンサーを導入します。位置および近接センサー市場は、個別産業におけるオートメーション支出の増加から恩恵を受けます。ロボットシステムは、繰り返し可能な動作を保証するために正確な位置フィードバックに依存しています。近接センサーは、機器の損傷やダウンタイムを減少させます。安全システムは、物体や作業者の正確な検出に依存しています。デジタル製造プラットフォームは、継続的なセンサーデータを必要とします。オートメーション戦略は、自動車、電子機器、重機部門に拡大しています。
- 例えば、KEYENCEはその誘導型近接センサーが±0.01 mmの再現性と1 ms未満の応答時間を達成し、自動化された組立ラインでの高速ロボット位置決めを可能にしていると報告しています。
自動車および電気自動車プラットフォームへのセンサー統合の拡大
自動車メーカーは、先進的な車両機能をサポートするためにセンサーを採用しています。電気自動車は、モーターやバッテリーシステムのために正確な位置検出を必要とします。位置および近接センサー市場は、車両の電化トレンドから勢いを得ています。運転支援機能は、正確な物体および距離検出に依存しています。センサーは、ステアリング、ブレーキ、トランスミッション制御を改善します。車両プラットフォームは、より多くの電子制御ユニットを統合しています。自動車メーカーは、システムの信頼性と迅速な応答に焦点を当てています。車両あたりのセンサーコンテンツの増加は、安定した需要の成長をサポートします。
- 例えば、Infineon Technologiesは、そのXENSIV磁気位置センサーが0.5°より優れた角度精度を達成し、電動パワーステアリングやトラクションインバーターのモーター位置制御をサポートしていると述べています。
スマートコンシューマーエレクトロニクスおよび接続デバイスの使用拡大
コンシューマーエレクトロニクスは、ユーザーのインタラクションと安全性を向上させるためにセンサーを統合しています。スマートフォンは、ディスプレイと電力使用を管理するために近接センサーを使用します。位置および近接センサー市場は、デバイス出荷の増加から恩恵を受けます。ウェアラブルは、追跡機能のために動きと位置検出に依存しています。スマートホーム製品は、非接触操作のためにセンサーを使用します。メーカーは、コンパクトなサイズと低電力使用を優先します。設計チームは、小型フォームファクターでの高精度を要求します。製品のリフレッシュサイクルは、長期的なセンサー採用を維持します。
医療およびヘルスケア機器メーカーからの需要増加
ヘルスケアデバイスは、安全で制御された操作のために正確な検出を必要とします。位置フィードバックは、画像診断機器の性能をサポートします。位置および近接センサー市場は、ヘルスケアの近代化からの支援を得ています。病院は、先進的な手術および監視システムを採用しています。センサーは、ロボット手術ツールの動きを制御します。近接検出は、患者およびオペレーターの安全性を向上させます。デバイスメーカーは、信頼性とコンプライアンス基準に焦点を当てています。ヘルスケアへの投資は、精密センサーの安定した需要を促進します。
市場のトレンド:
小型化および高精度センサーアーキテクチャへのシフト
センサーメーカーは、スペースが限られたアプリケーション向けに小型設計に焦点を当てています。コンパクトなセンサーは、現代の電子機器や機械への統合を可能にします。位置および近接センサー市場は、高精度へのトレンドに従います。改善された精度は、先進的なオートメーションタスクをサポートします。小型化は、システムの重量とエネルギー使用を削減するのに役立ちます。エンジニアは、安定した出力と低ノイズのセンサーを好みます。パッケージングの革新は、過酷な動作条件をサポートします。精度に焦点を当てた開発が、製品のロードマップを定義します。
- 例えば、STMicroelectronicsは、MEMSベースの位置センサーが100 µg/√Hz以下のノイズ密度で動作し、コンパクトな産業用および消費者向けデバイスでの正確な動作検出を可能にしていると報告しています。
非接触および非機械的検知技術の採用の増加
産業界は摩耗とメンテナンスを減らすために非接触センサーを好みます。光学センサーや磁気センサーが機械的スイッチに取って代わっています。位置および近接センサー市場はこの技術の変化を反映しています。非接触設計は耐久性と寿命を向上させます。過酷な環境では密閉されたセンサー構造が有益です。メーカーは振動やほこりの中での一貫した性能を求めています。非接触検知はシステムの信頼性を向上させます。この傾向は産業界での広範な受け入れを支えています。
- 例えば、Honeywellは、磁気近接センサーが機械的摩耗なしで1億回以上の動作サイクルを超え、重工業機器での長寿命をサポートしていると述べています。
エネルギー効率と低消費電力センサーソリューションへの注目の高まり
エネルギー効率は電子機器と自動化の分野で優先事項となっています。低消費電力センサーはデバイスのバッテリー寿命を延ばします。位置および近接センサー市場は電力最適化のニーズに合致しています。携帯デバイスは効率的な検知コンポーネントに依存しています。産業システムは最適化されたセンサーを通じてエネルギー使用を削減します。設計者は最小限の電力消費のコンポーネントを選択します。効率基準が製品選択に影響を与えます。電力を意識した設計が将来のセンサー開発を形作ります。
センサーとデジタル制御およびデータシステムの統合
センサーはますますデジタル制御プラットフォームと接続されています。データ統合は予測保全戦略をサポートします。位置および近接センサー市場はスマートシステムの採用に合致しています。工場は性能分析のためにセンサーデータを使用します。車両はデジタルフィードバックループに依存しています。接続性はシステムの診断と制御を改善します。ソフトウェア駆動のプラットフォームは信頼性のある入力信号を必要とします。センサーのデジタル化はインテリジェントな運用をサポートします。
市場の課題分析:
過酷で変動する動作条件下での性能信頼性
センサーは極端な温度や振動の課題に直面します。産業現場はデバイスをほこりや湿気にさらします。位置および近接センサー市場は信頼性の懸念に対処しなければなりません。過酷な条件下では信号の正確性が低下する可能性があります。機器の故障はメンテナンスコストを増加させます。メーカーは堅牢なハウジング設計に投資しています。テスト基準が開発の複雑さを高めます。信頼性の要求が製品の認定サイクルに影響を与えます。
アプリケーション全体でのコスト圧力と複雑な統合要件
価格に敏感な業界ではセンサーの採用に影響を与えます。システム統合には技術的専門知識とキャリブレーションが必要です。位置および近接センサー市場はマージン圧力に直面しています。制御プラットフォーム全体で互換性の問題が発生します。カスタマイズは開発時間を増加させます。購入者は低コストで高性能を求めています。サプライチェーンの変動がコンポーネントの価格に影響を与えます。これらの要因が市場の一貫した拡大を妨げます。
市場の機会:
新興製造経済における自動化投資の拡大
新興経済国は自動化生産への投資を増加させています。新しい工場は最新の検知技術を採用しています。位置および近接センサー市場はこれらの地域で成長の機会を見出しています。メーカーはレガシー機器をスマートセンサーでアップグレードしています。労働コストの圧力が自動化の採用を加速させます。政府は産業の近代化プログラムを支援しています。現地生産能力が需要を拡大します。新興市場は長期的なボリュームの可能性を提供します。
スマートインフラストラクチャーと物流におけるセンサーの導入の増加
スマートインフラストラクチャープロジェクトには、正確なセンサーシステムが必要です。倉庫では自動化されたハンドリング機器にセンサーを使用しています。位置および近接センサー市場は、物流の近代化から利益を得ています。センサーは在庫追跡と安全性を向上させます。港湾や交通ハブは自動化ソリューションを採用しています。リアルタイム検出は運用効率をサポートします。インフラのデジタル化は新しいユースケースを生み出します。これらのプロジェクトは新たな収益機会を開きます。
市場セグメンテーション分析:
技術タイプ
誘導センサーは、過酷な環境での耐久性と安定した性能により、工業用途で支配的です。容量センサーは非金属材料や液体の検出をサポートします。光電センサーは、自動化システムにおける高速および長距離検出のニーズに対応します。超音波センサーは、埃っぽく湿度の高い条件で優れた性能を発揮します。磁気センサーは、高い信頼性で非接触位置測定を可能にします。位置および近接センサー市場は、これらの技術全体での広範な採用を反映しています。各タイプは特定の精度と環境要件をサポートします。技術の選択は、アプリケーション条件と材料特性に依存します。
- 例えば、SICK AGは、その光電センサーが10 mを超える距離で物体を検出し、高速コンベヤーシステム用に1 kHz以上のスイッチング周波数を持つことを指定しています。
製品タイプ
固定距離センサーは、標準化された反復的な工業操作に適しています。調整可能な距離センサーは、さまざまな機械レイアウトに柔軟性を提供します。リニアボルテージディファレンシャルトランスフォーマーは、高精度のリニア測定をサポートします。磁歪センサーは、ヘビーデューティーおよび長ストロークのアプリケーションに対応します。容量性リニアセンサーは、コンパクトでスペース制約のある設計に適合します。製品の選択は、精度、範囲、および安定性のニーズに依存します。工業ユーザーは、一貫した出力と低ドリフトを好みます。多様な製品提供は、広範なシステム統合をサポートします。
- 例えば、TE Connectivityは、そのLVDT位置センサーがフルスケールの±0.25%より優れた直線性を達成し、工業用アクチュエーターおよび航空宇宙システムでの精密制御をサポートしていると述べています。
検知範囲
最大40 mmの短距離センサーは、コンパクトな機器や電子機器をサポートします。41から100 mmの中距離オプションは、ロボティクスや組立システムに適しています。101から1000 mmの範囲は、材料ハンドリングや自動化ラインに対応します。拡張範囲は、インフラ、輸送、防衛用途をサポートします。非常に長距離のセンサーは、特殊な工業ニーズに対応します。すべての距離において精度が重要です。システムレイアウトは範囲の需要に影響を与えます。メーカーは幅広い範囲のポートフォリオを維持しています。
アプリケーション
コンベヤーシステムは、流れの監視と制御のためにセンサーに依存しています。組立ラインの自動化は、正確な位置決めとシーケンシングのためにセンサーを使用します。駐車センサーは、物体検出と安全機能をサポートします。防衛システムは、高い信頼性と正確な検知を必要とします。ジェットコースターは、動作制御と乗客の安全のためにセンサーに依存しています。各アプリケーションは、特定の応答時間と耐久性レベルを要求します。環境への露出は大きく異なります。アプリケーションのニーズがセンサーの選択を導きます。
エンドユース産業
自動車の需要は、安全および制御システムを通じて増加しています。工業用オートメーションと製造は、効率と品質管理のためにセンサーに依存しています。消費者向け電子機器は、コンパクトで非接触の機能のためにセンサーを採用しています。航空宇宙および防衛は、頑丈で正確な検知ソリューションを必要とします。ヘルスケアは、正確な動作および近接制御に依存しています。各産業は信頼性とコンプライアンスを重視しています。運用基準が製品の選択に影響を与えます。エンドユースの多様性は、安定した需要の成長をサポートします。
セグメンテーション:
技術タイプ別
- 誘導型
- 容量型
- 光電型
- 超音波型
- 磁気型
製品タイプ別
- 固定距離
- 調整可能距離
- 線形可変差動変圧器 (LVDT)
- 磁歪型
- 容量型線形
検知範囲別
- 0–40 mm
- 41–100 mm
- 101–1000 mm
- 1001–2500 mm
- 2501 mm以上
用途別
- コンベアシステム
- 組立ラインの自動化
- 駐車センサー
- 対空戦
- ジェットコースター
最終用途産業別
- 自動車
- 産業オートメーションと製造
- コンシューマーエレクトロニクス
- 航空宇宙と防衛
- ヘルスケア
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
アジア太平洋
アジア太平洋は世界市場の約42%を占めています。中国、日本、韓国、インドが大規模な製造活動を通じて需要を牽引しています。エレクトロニクス生産と自動車組立がセンサー消費を支えています。工場や物流拠点で産業オートメーションプログラムが拡大しています。位置および近接センサー市場は強力な地域サプライヤーエコシステムから利益を得ています。スマート製造に対する政府の支援が採用率を向上させています。コスト効率の良い生産も地域の競争力を強化しています。
北アメリカ
北アメリカは市場シェアの約27%を占めています。アメリカは先進的な産業オートメーションと自動車技術の使用によりリードしています。ロボティクス、航空宇宙、防衛セクターは正確なセンサーシステムに依存しています。電気自動車の開発がより高いセンサー統合をサポートしています。強力な研究開発能力から利益を得ています。製造は品質、安全性、信頼性の基準に焦点を当てています。カナダとメキシコは自動車および産業サプライチェーンを通じて需要を追加しています。
ヨーロッパ、中東・アフリカ、ラテンアメリカ
ヨーロッパは市場の約22%を占めており、ドイツ、イギリス、フランス、イタリアが主導しています。スマートファクトリーのアップグレードと厳格な安全基準がセンサー需要を支えています。自動車工学と産業機械が主要な推進力として残っています。中東・アフリカは徐々に進む産業の近代化を通じて約5%のシェアを貢献しています。ラテンアメリカはブラジルとメキシコでの製造成長により、ほぼ4%のシェアを保持しています。インフラプロジェクトがセンサー採用をサポートしています。これらの地域はアジア太平洋に比べて安定したが緩やかな成長を示しています。
主要プレイヤー分析:
- STMicroelectronics
- TE Connectivity
- Vishay Intertechnology
- Infineon Technologies
- パナソニック株式会社
- オムロン株式会社
- キーエンス株式会社
- SICK AG
- ハネウェル・インターナショナル
- アレグロ・マイクロシステムズ
競争分析:
位置および近接センサー市場は、グローバルな電子機器および自動化サプライヤー間で強い競争を示しています。主要プレイヤーは製品の信頼性、精度、ポートフォリオの深さに注力しています。企業は産業ニーズに応えるためにセンサーの小型化と堅牢な設計に投資しています。自動車および工場の自動化は主要な収益源であり続けています。戦略的パートナーシップはOEM顧客へのアクセスを強化します。強力な流通ネットワークと技術サポートから利益を得ています。製品の差別化は、検出精度と応答速度に依存しています。ブランドの評判は長期契約に影響を与えます。競争圧力は継続的な製品のアップグレードとコスト最適化を促進します。
最近の開発:
- 2025年12月、キーエンス株式会社は、拡張された検出範囲と耐久性のある設計を備え、360°の状態インジケーターで視認性を向上させた新しい誘導型近接センサーであるERシリーズを発売しました。以前、2024年7月には、ターゲットの停止を必要とせずに複雑な部品の高精度なプロファイル測定と検査が可能な自動3DレーザーショットセンサーであるLJ-Sシリーズを発売しました。
- 2025年10月、インフィニオン・テクノロジーズは、IoTデバイスにおける超低消費電力の存在検出用に設計された次世代の高度に統合された60 GHz CMOSレーダーセンサーであるXENSIV™ BGT60CUTR13AIPを発売しました。以前、2025年7月には、インフィニオンは自動車および産業制御アプリケーション向けに高精度な位置決めソリューションを提供するために、磁気技術の豊富な経験を活用した新しいXENSIV™磁気3D位置センサーを導入しました。
- 2025年7月、STMicroelectronicsは、約9億5000万ドルでNXPセミコンダクターズのMEMSセンサー事業を買収するための最終合意に達しました。この戦略的買収は、NXPの自動車安全および産業用センサーポートフォリオを統合することにより、センサー市場でのSTのリーダーシップを強化することを目的としています。さらに、2024年7月には、過酷な環境での産業用近接検出と存在検出のために特別に設計された新しい高精度のToFセンサーであるVL53L4EDを発売しました。このセンサーは、-40°Cから105°Cの拡張動作温度範囲を特徴としています。
レポートのカバレッジ:
この調査レポートは、技術タイプ、製品タイプ、検出範囲、アプリケーション、エンドユース産業、地域的範囲に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩についても探求しています。外部要因や世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供しています。
将来の展望:
- 製造業と物流における自動化の採用が続く
- 自動車の電動化がセンサー統合を増加させる
- 小型化されたセンサーがコンパクトデバイスで好まれる
- 非接触センサーが機械部品を置き換える
- スマート工場はリアルタイムのセンサーのフィードバックに依存する
- 医療機器が精密なモーションコントロールを採用する
- 防衛システムは頑丈で信頼性の高いセンサーを要求する
- 省エネルギーセンサーの設計が注目を集める
- 新興市場が産業用センサーの需要を拡大する
- 製品の革新が主要な成長戦略であり続ける
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
位置および近接センサー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、ポジションおよびプロキシミティセンサー市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた位置および近接センサー市場のセグメントはどれですか?
位置および近接センサー市場の成長を促進している主な要因は何ですか?
位置および近接センサー市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 位置および近接センサー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の位置および近接センサー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 9,751.7 million → 2032: USD 18,116.68 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 位置および近接センサー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 位置および近接センサー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における位置および近接センサー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 位置および近接センサー市場市場の成長要因
- 3.3 位置および近接センサー市場市場の抑制要因および課題
- 3.4 位置および近接センサー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 位置および近接センサー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 位置および近接センサー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、位置および近接センサー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 位置および近接センサー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 位置および近接センサー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は位置および近接センサー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 位置および近接センサー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 位置および近接センサー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 位置および近接センサー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 位置および近接センサー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新位置および近接センサー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の位置および近接センサー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の位置および近接センサー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の位置および近接センサー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の位置および近接センサー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの位置および近接センサー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の位置および近接センサー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの位置および近接センサー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 位置および近接センサー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
