
市場概要:
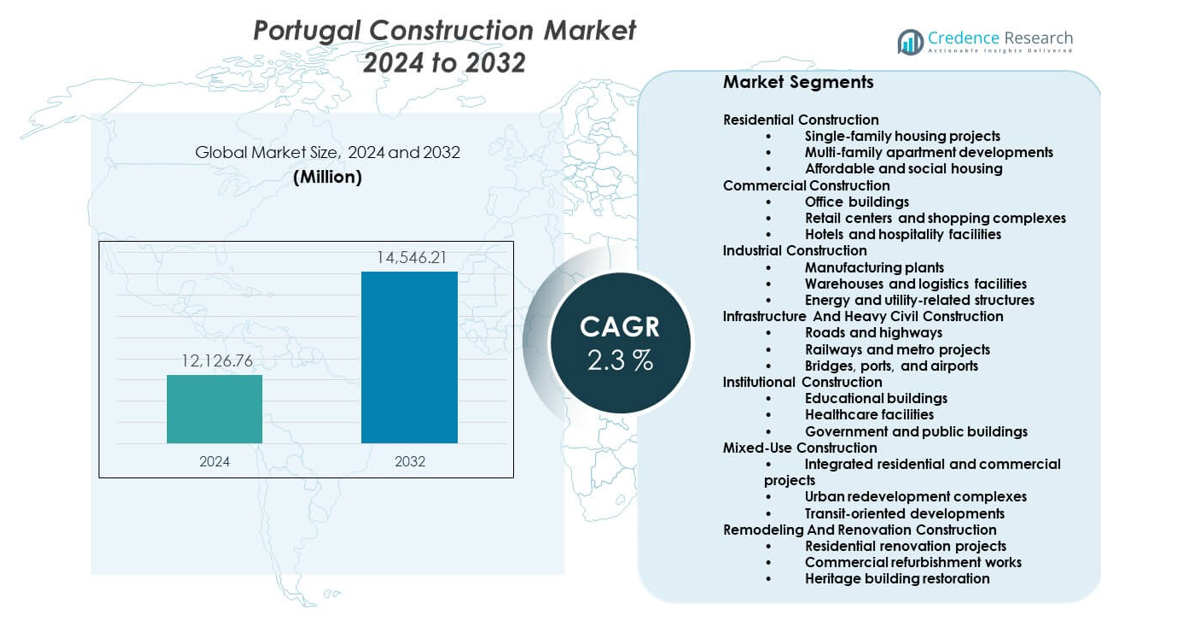
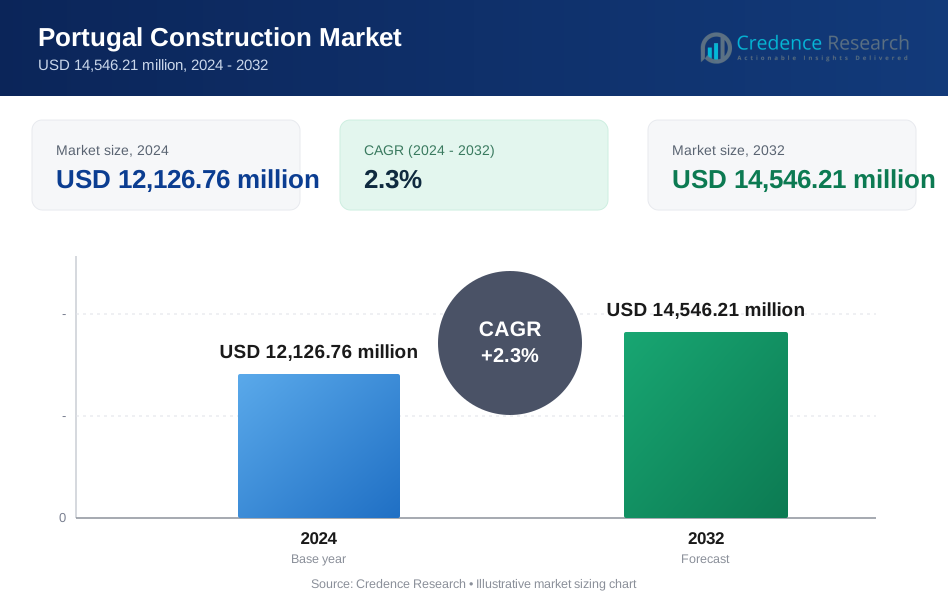
ポルトガルの建設市場は、2024年の121億2676万米ドルから2032年には145億4621万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)2.3%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年ポルトガル建設市場規模 | 121億2676万米ドル |
| ポルトガル建設市場、CAGR | 2.3% |
| 2032年ポルトガル建設市場規模 | 145億4621万米ドル |
市場の推進要因には、住宅需要、インフラのアップグレード、持続可能性目標が含まれます。都市人口の増加は新しい住宅開発を支えています。政府のプログラムはエネルギー効率の高い建物と耐震改修を奨励しています。インフラプロジェクトは、物流を改善するために道路、鉄道、港に焦点を当てています。観光の回復はホテル、リゾート、公共施設を支えています。外国投資は商業および物流建設を支援しています。デジタルツールはプロジェクト計画とコスト管理を改善します。熟練労働者の不足は生産性の向上に焦点を当てています。これらの要因は、セグメント全体で安定した建設活動を支えています。
地域の活動は主要な経済拠点に集中しています。リスボンは都市再開発と住宅需要によりリードしています。ポルトは商業成長と交通のアップグレードで続きます。沿岸地域は観光主導の建設から恩恵を受けています。アルガルヴェはホスピタリティと住宅プロジェクトの安定した需要を示しています。内陸地域はインフラ主導の成長を伴う新興市場として残っています。国境を越えた貿易はスペイン近くの物流資産を支えています。地域の資金プログラムは開発のギャップを埋めるのに役立ちます。これらのパターンはポルトガル全体の建設需要を形作っています。
市場の洞察:
- ポルトガルの建設市場は2024年に121億2676万米ドルで、2032年には145億4621万米ドルに達し、安定した公共および民間投資に支えられて2.3%のCAGRを記録します。
- リスボン都市圏は、密集した都市需要により38%のシェアでリードし、次いでノルテが産業および物流の成長から27%、セントロがインフラおよび制度プロジェクトから20%を占めています。
- アルガルヴェは観光主導のホスピタリティプロジェクトと沿岸住宅開発により15%のシェアで最も成長が速い地域です。
- インフラおよび重土木建設は、道路、鉄道、港湾、長期的な公共資金パイプラインにより約34%のシェアを占めています。
- 住宅建設は、都市住宅需要、改修活動、手頃な価格の住宅プログラムに支えられて、ほぼ28%のシェアを占めています。
市場の推進要因:
持続的な公共インフラ投資と都市再開発の焦点
政府の投資は全国の交通、公共施設、公共施設を支援します。都市再生プログラムは老朽化した地区や市の中心部を対象としています。これらのプロジェクトは移動性とサービスアクセスを改善します。公共住宅のアップグレードは社会インフラを強化します。市の支出は安定した契約者の需要を保証します。政策の安定性は長期的な計画の信頼を支えます。ポルトガルの建設市場は予測可能なインフラパイプラインから利益を得ます。それは土木工事と建物のバランスの取れた成長を支えます。
- 例えば、ポルトガルのインフラストラクチャは、100 km以上をカバーする北線鉄道回廊の近代化を完了し、信号システムとトラックシステムのアップグレードにより線路の容量を増やし、移動時間を短縮しました。
都市化と人口動態の変化による住宅需要
都市人口の増加は住宅需要を増加させます。手頃な価格の住宅プログラムは大規模な住宅プロジェクトを支援します。古い建物のストックにより改装活動が増加します。エネルギーのアップグレードは安全性と効率を向上させます。開発者は複合用途の住宅形式に焦点を当てています。住宅ローンのアクセスは購入者の信頼を支えます。人口の集中は都市建設のボリュームを維持します。それは一貫した住宅プロジェクトの流れを維持します。
- 例えば、カサイスグループは、2021年から2024年の間にリスボンとポルトで1,200以上の住宅ユニットを提供し、クラスAエネルギー基準で認定された高効率の建物を含んでいます。
観光回復が商業およびホスピタリティ建設活動を支援
観光の成長はホテル、リゾート、レジャー資産を支援します。ホスピタリティオペレーターは容量のアップグレードに投資します。複合用途のプロジェクトは小売とレジャーのニーズを満たします。沿岸地域は強力な民間投資を引き付けます。観光地近くの公共施設が拡大します。季節需要が段階的なプロジェクトの提供を形作ります。ポルトガルの建設市場は観光に関連した需要から利益を得ます。それは長期的な商業開発を支えます。
環境政策とエネルギー効率のコンプライアンス要件
グリーンビルディングルールが建設基準を形成します。エネルギーの義務が改修活動を支援します。公共のインセンティブが低炭素材料を奨励します。開発者は持続可能な設計の実践を採用します。再生可能システムが新しいプロジェクトに統合されます。コンプライアンスは資産の耐久性と価値を向上させます。環境目標がプロジェクトの承認に影響を与えます。それはコンプライアンスのある建設ソリューションの需要を強化します。
市場のトレンド:
モジュラー建設とプレハブ建築システムの利用拡大
建設者はタイムラインを短縮するためにモジュラー方式を採用します。プレハブ化は現場の品質管理を改善します。労働力不足がオフサイト生産を支援します。コストの確実性が予算計画を改善します。住宅プロジェクトはモジュラー形式をより速く採用します。ホスピタリティ資産は迅速な設置を好みます。ポルトガルの建設市場は安定したモジュラーの採用を示しています。それは密集した都市部での効率を改善します。
建設計画とプロジェクト管理のデジタル化
建設企業はデジタル設計ツールを採用します。BIMは利害関係者間の調整を改善します。コスト追跡システムが財務管理を支援します。デジタルスケジューリングが遅延リスクを減少させます。データの使用がリソース配分を改善します。クラウドツールが小規模企業の間で採用されています。ポルトガルの建設市場はデジタル成熟度を向上させています。それは透明なプロジェクトの実行を支えます。
- 例えば、Mota-Engilは主要なインフラプロジェクトにおいてBIMレベル2のワークフローを適用し、プロジェクトごとに15以上の分野を調整し、完全に統合されたデジタルモデルを通じて手戻りを削減しています。
コンパクトな複合用途都市開発の好み
開発者は統合された住宅および商業資産を好みます。土地の不足が垂直建設形式を促進します。歩行可能なデザインは都市計画の目標に一致します。小売は住宅やオフィスと統合されます。交通アクセスがサイト選定を導きます。コンパクトなレイアウトは土地の効率を向上させます。ポルトガルの建設市場は都市生活スタイルの変化を反映しています。高密度開発を支援します。
改修および適応再利用プロジェクトへの注目の高まり
都市では新築よりも改修の需要が高まっています。歴史的資産には構造的なアップグレードが必要です。エネルギー改修が承認の優先事項となっています。適応再利用は商業再開発を支援します。規制は保存主導のプロジェクトを支持します。都市の特性がデザインの範囲を形作ります。ポルトガルの建設市場は更新需要に適応しています。遺産と近代化のニーズをバランスさせます。
市場の課題分析:
熟練労働者の不足と労働力の制約
熟練労働者の供給は地域全体で限られています。高齢化する労働力が現場の生産性に影響を与えます。訓練のギャップが建築の質に影響を与えます。労働コストは着実に上昇しています。小規模な請負業者は採用の圧力に直面しています。プロジェクトのスケジュールは労働力のリスクに直面しています。ポルトガルの建設市場は能力の制約を経験しています。下請けモデルへの依存が増加しています。
材料費の変動性と複雑な規制プロセス
建設材料の価格は頻繁に変動します。サプライチェーンの混乱が調達リスクを高めます。許可の承認がプロジェクトの開始を遅らせます。地方の規制は自治体ごとに異なります。コンプライアンスが行政の負担を増やします。資金調達の遅れが民間開発に影響を与えます。ポルトガルの建設市場は実行の不確実性に直面しています。より強力なコストとリスク管理が求められます。
市場の機会:
グリーン改修とエネルギーアップグレード建設プロジェクトの拡大
建物の所有者はエネルギー効率の向上を求めています。改修の需要は住宅資産全体で増加しています。公共のインセンティブがアップグレードプログラムを支援します。請負業者は繰り返しのプロジェクト機会を得ます。エネルギーコンプライアンスが資産の競争力を向上させます。技術が改修の実行品質を向上させます。ポルトガルの建設市場は持続可能性への注目から利益を得ています。長期的な改修の成長を支援します。
インフラの近代化と地域開発のイニシアチブ
交通のアップグレードが新たな建設需要を生み出します。港湾と物流プロジェクトが貿易の成長を支援します。内陸地域がインフラ主導の開発を獲得します。公共資金が地域の接続性を向上させます。請負業者は都市中心部を超えて拡大します。地域経済が民間プロジェクトを引き付けます。ポルトガルの建設市場は地域の深みを増しています。全国的な建設活動のバランスを支援します。
市場セグメンテーション分析:
住宅建設
住宅建設は一戸建て住宅、多世帯アパート、手頃な価格の住宅プロジェクトをカバーしています。都市の需要が主要都市でのアパート開発を支えています。社会住宅プログラムが公共および民間の参加を維持しています。改修とエネルギーアップグレードが住宅の質を向上させます。このセグメントは所得層全体で安定した需要を示しています。
- 例えば、Teixeira Duarte Engenhariaは、リスボン都市圏で様々な建設およびリハビリテーションプロジェクトを完了しています。観光用アパートメントのための1,654 m²のCorte Realビルのリハビリテーションや、リスボン河岸の重要なインフラ強化工事などです。同社は、持続可能なソリューションと建設におけるエネルギー効率に関する研究開発イニシアチブに積極的に参加し、ポルトガルのエネルギー規制や業界のベストプラクティスに合わせています。
商業建設
商業建設には、オフィス、商業センター、ホスピタリティ資産が含まれます。オフィスプロジェクトは柔軟でエネルギー効率の高いスペースに焦点を当てています。小売開発は複合用途形式に合わせています。ホテルやリゾートは観光需要から利益を得ています。このセグメントは安定した民間投資を支えています。
- 例えば、SotécnicaやLongo Planoのようなビジネスユニットを含むVINCI Energiesのポルトガルにおけるローカルネットワークは、ファロ空港での暖房および空調システムからの水の回収を清掃作業で再利用するなど、高効率ソリューションをプロジェクトに適用し、水資源の抽出を削減しています。より広範なVINCI Constructionグループは、ホテル複合施設や都市開発を含む世界中の様々な大規模建築プロジェクトに関与しており、常に高いエネルギー効率と持続可能性を目指しています。
産業建設
産業建設は、製造工場、物流倉庫、ユーティリティ構造を提供します。物流の成長は倉庫の拡張を支えます。産業のアップグレードは自動化と効率を向上させます。エネルギー関連施設は国内供給ニーズをサポートします。このセグメントは貿易と輸出と密接にリンクしています。
インフラストラクチャーおよび重土木建設
インフラストラクチャーは道路、鉄道、橋梁、港湾、空港をカバーします。公共資金は交通の近代化を支援します。鉄道および地下鉄プロジェクトは都市の移動性を向上させます。港湾のアップグレードは貿易の流れをサポートします。このセグメントは長期的なプロジェクトの可視性を提供します。
公共建設
公共プロジェクトには、学校、病院、公共建物が含まれます。政府の支出は医療および教育資産をサポートします。現代的なデザインは安全性と収容能力を向上させます。このセグメントは安定した公共セクターの需要を確保します。
複合用途建設
複合用途プロジェクトは住宅、オフィス、小売を統合します。都市再開発はコンパクトなデザインを好みます。交通指向のプロジェクトは土地利用を改善します。このセグメントは都市計画の目標に一致しています。
リモデリングおよび改装建設
改装には住宅のアップグレード、商業の改装、遺産の修復が含まれます。老朽化した建物は改修需要を促進します。保存規則は慎重な修復をサポートします。このセグメントは都市部でより速く成長しています。
専門および環境建設
専門作業は構造修理、MEPシステム、フィットアウトをカバーします。環境建設には水処理、廃棄物施設、再生可能エネルギーのサポートが含まれます。持続可能性の目標はこのセグメントをサポートします。ポルトガルの建設市場は多様なセグメント需要を通じて回復力を得ています。
セグメンテーション:
住宅建設
- 一戸建て住宅プロジェクト
- 集合住宅開発
- 手頃な価格の住宅および社会住宅
商業建設
- オフィスビル
- 商業センターおよびショッピングコンプレックス
- ホテルおよびホスピタリティ施設
産業建設
- 製造工場
- 倉庫および物流施設
- エネルギーおよび公共施設関連の構造物
インフラおよび重土木建設
- 道路および高速道路
- 鉄道および地下鉄プロジェクト
- 橋、港、空港
公共施設建設
- 教育施設
- 医療施設
- 政府および公共建築物
複合用途建設
- 住宅と商業の統合プロジェクト
- 都市再開発複合施設
- 交通指向型開発
リモデリングおよび改装建設
- 住宅改装プロジェクト
- 商業改修工事
- 歴史的建築物の修復
専門建設
- 構造修理サービス
- 機械および電気工事
- フィットアウトおよび仕上げサービス
環境建設
- 水処理施設
- 廃棄物管理インフラ
- 再生可能エネルギー支援構造物
地域分析:
リスボン都市圏
リスボン都市圏はポルトガル建設市場の最大のシェアを持ち、総活動の約38%を占めています。強い住宅需要が住宅および複合用途プロジェクトを支えています。オフィス開発はビジネスサービスと外国投資から恩恵を受けています。交通のアップグレードは都市の移動性と物流アクセスを改善します。公共建築物と社会インフラは安定した資金を受けています。観光はホテルと改装プロジェクトを支えています。経済の集中により、主要な建設拠点としての地位を維持しています。
ノルテ(北)地域
ノルテ地域は市場シェアの約27%を占めています。ポルトは商業、住宅、インフラ開発を推進しています。産業建設は製造業および輸出指向の活動を支えています。物流施設は港や高速道路の近くで拡大しています。都市再生プロジェクトは古い地区を改善します。公共交通機関と道路プロジェクトは地域の接続性を強化します。公共および民間セグメント全体でバランスの取れた成長を示しています。
セントロおよびアルガルヴェ地域
セントロ地域は建設活動の約20%を占めています。インフラプロジェクトと公共施設の建物が地域開発を支えています。産業団地と物流資産は徐々に投資を受けています。アルガルヴェは観光主導の建設により約15%の市場シェアを持っています。ホスピタリティ、レジャー、住宅プロジェクトが地元の需要を支配しています。公共インフラのアップグレードは季節的な人口増加をサポートします。ポルトガル建設市場内での地域特有の建設パターンを反映しています。
主要プレイヤー分析:
- Mota-Engil
- Teixeira Duarte
- Martifer
- Casaisグループ
- Zagope
- Vinci
- Ferrovial
- Sacyr
- ACCIONA
競争分析:
ポルトガルの建設市場は、国内外の請負業者間で強い競争が特徴です。主要なプレイヤーは、多様なプロジェクトポートフォリオ、技術的専門知識、長期的な公共契約を通じて競争しています。大手企業はインフラ、エネルギー、輸送プロジェクトに注力し、中規模企業は住宅および商業建設での地位を強化しています。戦略的パートナーシップは、企業が複雑なプロジェクトとリスクの露出を管理するのに役立ちます。コスト管理、実行速度、規制遵守は依然として重要な差別化要因です。デジタルツールは計画の正確性と透明性をサポートします。適度な統合が見られ、大規模および公共部門の作業で確立されたプレイヤーが優位性を持っています。
最近の展開:
- 2025年12月、Grupo CasaisはスペインのTerratestの生産ユニットを買収すると発表しました。この画期的な取引は、イベリア半島全体でのグループの能力を強化します。買収には、工業団地、先進的な機械、2つの工場、そしてマドリード、カルタヘナ、セビリアに集中する300人の高度な技術を持つチームが含まれています。この戦略的な動きは、専門建設と地盤工学におけるCasaisの能力を強化し、TerratestをCasaisの既存の子会社Ancorporと統合してイベリア地盤工学ハブを設立する計画です。この取引は、セビリア工場の近代化と先進的なSAPシステムやデジタルツールを使用した設備のアップグレードにおける重要な投資計画を伴い、Casaisの専門化と国際化の戦略を示しています。2025年3月には、Grupo CasaisとNahaz Investment GroupのパートナーシップであるCasais Entirezが、Casaisの60年にわたる持続可能な建設の専門知識をサウジアラビア市場に持ち込む戦略的な協力関係として紹介されました。この合弁事業は、最先端の建築技術をサウジアラビアに導入し、同国のビジョン2030の目標を支援することを目的としています。
- 2025年8月、Visabeira Indústriaは、I'Mグループ(CarlosとJorge Martins兄弟が所有)およびMota-Engilと共に87.4%の資本を保有するMartiferの未保有株式に対する強制公開買付を発表しました。この買収提案は、制御条件を定義した以前の株主協定に基づき、1株あたり€2.057で開始されました。この提案は、3社間の三者協定に基づき、元の株主協定の条件を修正した結果です。Martiferは2024年を€2,300万の純利益で締めくくり、2023年の€1,970万と比較して16.8%の増加を示し、2009年以来の最高の結果を記録しました。同社の強力な業績は、2023年12月に署名された主要契約によって支えられ、ポルトガル政府との€3億の6つの海洋哨戒艦の建造契約や、日本の船主Ryobi Holdingsとの豪華クルーズ船建造のための€1億300万の契約を含んでいます。
- 2025年7月、LusoLavという名のコンソーシアムが、ポルト-リスボン高速鉄道プロジェクトの第1フェーズのコンセッション契約を正式に受注しました。コンソーシアムは、Avan Norte – Gestão da Ferrovia de Alta Velocidadeという特定の会社を設立し、2025年7月29日にInfraestruturas de Portugalと30年間のコンセッション契約を締結しました。
レポートのカバレッジ:
この調査レポートは、住宅建設、商業建設、産業建設、インフラストラクチャーおよび重土木建設、公共建設、複合用途建設、リモデリングおよび改装建設、専門建設、環境建設に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- インフラの近代化は引き続き成長の重要な柱となるでしょう。
- 都市部での住宅需要は安定して推移するでしょう。
- 都市では新築よりもリノベーションプロジェクトが増加するでしょう。
- 持続可能性の規則が材料とデザインの選択に影響を与えるでしょう。
- デジタルツールがプロジェクトの効率と管理を向上させるでしょう。
- 複合用途開発がより広く受け入れられるようになるでしょう。
- 観光の回復がホスピタリティ建設を支えるでしょう。
- 地域開発が主要都市圏を超えて拡大するでしょう。
- 熟練労働者の不足が生産性向上に焦点を当てる要因となるでしょう。
- 官民協力が長期的な安定を支えるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポルトガルの建設市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にポルトガルの建設市場は、どのくらいの年平均成長率で成長すると予測されていますか?
2024年にポルトガルの建設市場のどのセグメントが最も大きなシェアを持っていましたか?
ポルトガルの建設市場の成長を促進している主な要因は何ですか?
ポルトガルの建設市場における主要な企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポルトガル建設市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポルトガル建設市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 12,126.76 million → 2032: USD 14,546.21 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポルトガル建設市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポルトガル建設市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポルトガル建設市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポルトガル建設市場市場の成長要因
- 3.3 ポルトガル建設市場市場の抑制要因および課題
- 3.4 ポルトガル建設市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポルトガル建設市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポルトガル建設市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポルトガル建設市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポルトガル建設市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポルトガル建設市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポルトガル建設市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポルトガル建設市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポルトガル建設市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポルトガル建設市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポルトガル建設市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポルトガル建設市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポルトガル建設市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポルトガル建設市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポルトガル建設市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポルトガル建設市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポルトガル建設市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポルトガル建設市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポルトガル建設市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポルトガル建設市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
