
市場概要
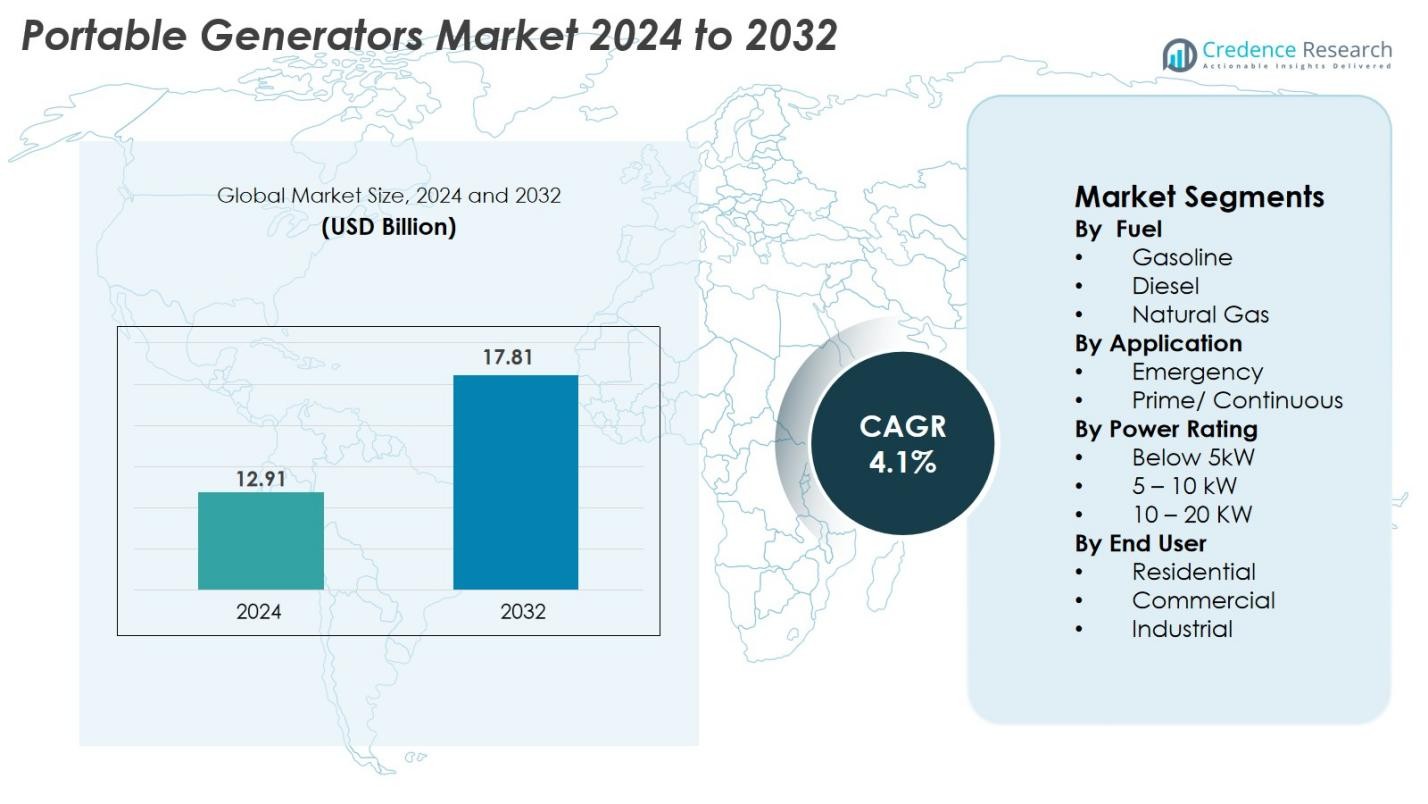
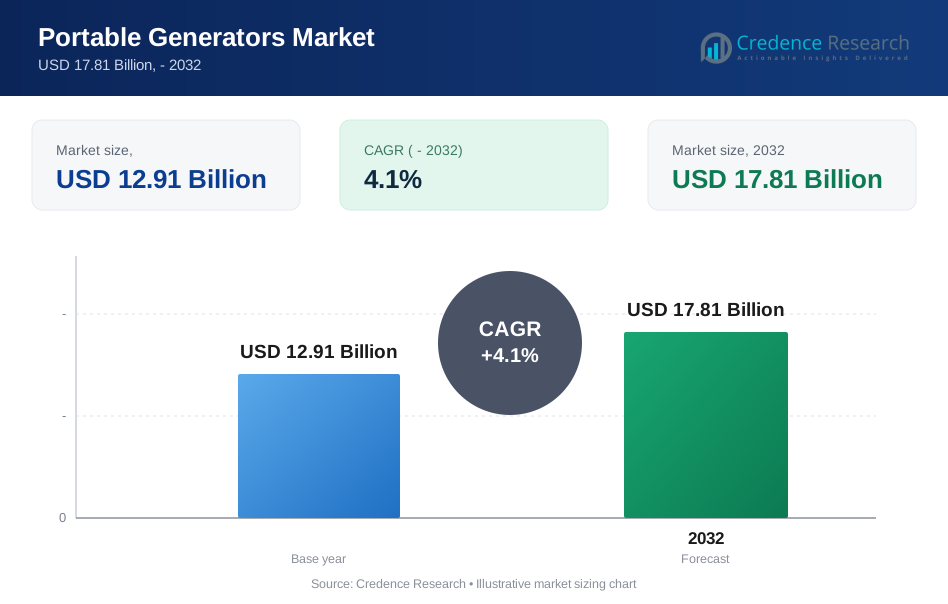
ポータブル発電機市場の規模は2024年に1,291億米ドルと評価され、2032年までに1,781億米ドルに達すると予測されており、予測期間中のCAGRは4.1%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポータブル発電機市場規模 2024 | 1,291億米ドル |
| ポータブル発電機市場, CAGR | 4.1% |
| ポータブル発電機市場規模 2032 | 1,781億米ドル |
ポータブル発電機市場は、ホンダ、ジェネラック、ヤマハ、カミンズ、キャタピラー、コーラー、ブリッグス&ストラットン、チャンピオンパワーエクイップメント、アトラスコプコ、ワッカーノイソンなどの主要メーカーによる強力な参加によって牽引されています。これらの企業は、住宅、商業、および産業用途にわたる多様な製品ポートフォリオを提供しています。これらの企業は、インバータ技術の進歩、燃料効率、騒音低減、デジタルモニタリング機能を通じて競争しています。地域的には、アジア太平洋地域が38.2%のシェアで世界市場をリードしており、急速な建設成長、頻繁な停電、産業活動の拡大によって支えられています。北米は34.6%で続き、高い住宅採用率と緊急バックアップ電力の強い需要によって牽引されています。ヨーロッパは厳しい規制と商業およびイベント用途での使用の増加により、27.4%の堅実なシェアを維持しています。
市場の洞察
- ポータブル発電機市場は2024年に1,291億米ドルと評価され、2032年までに1,781億米ドルに達すると予測されており、予測期間中のCAGRは4.1%です。
- 市場の成長は、停電の増加、建設活動の拡大、不安定な電力インフラを持つ地域での緊急バックアップソリューションの住宅需要の増加によって牽引されています。
- 主要なトレンドには、インバータ発電機、低排出モデル、スマートモニタリング機能の採用、燃料効率が高く静かなポータブル電力システムへのシフトが含まれます。
- ホンダ、ジェネラック、ヤマハ、カミンズ、キャタピラー、コーラーなどの主要プレーヤーが製品革新、騒音低減、流通ネットワークの拡大に注力し、市場プレゼンスを強化する中で競争が激化しています。
- 地域的には、アジア太平洋地域が38.2%のシェアでリードし、北米が34.6%、ヨーロッパが27.4%で続いています。一方、5kW未満のセグメントは、住宅および軽商業用途での強い使用により、52.4%のシェアで支配しています。
市場セグメンテーション分析
燃料別
ガソリンは2024年にポータブル発電機市場で46.3%のシェアを占め、広範な入手可能性、低い初期コスト、住宅および軽商業用途への適合性によって牽引されています。このセグメントは、簡単な燃料補給、コンパクトなデザイン、アウトドア活動や家庭用バックアップニーズへの強い採用から恩恵を受けています。ディーゼル発電機は、重作業用途での高い燃料効率と耐久性により顕著な存在感を持ち、天然ガスユニットは、ガスインフラの拡大と持続可能なバックアップ電力ソリューションへの嗜好の高まりによって支えられた、クリーンで低排出の代替品への消費者のシフトに伴い、着実に成長しています。
- 例えば、Honda EU2200i ガソリンポータブル発電機は、連続出力1,800ワット(15A)を提供し、最大出力は2,200ワットです。燃料タンクの容量は約3.6リットル(0.95米ガロン)です。発電機の稼働時間は、エコスロットルシステムを利用して、4分の1の負荷(約450ワット)で動作する場合、単一タンクで最大8.1時間です。定格負荷の1,800ワットでの稼働時間は約3.2時間です。
用途別
2024年には、緊急セグメントが市場を58.7%のシェアでリードしました。これは、グリッドの不安定性の増加、極端な気象イベントの頻度の上昇、および停電時のバックアップ電力に対する住宅需要の増加によって支えられています。このセグメントは、迅速な展開能力、携帯性、およびさまざまな燃料オプションとの互換性から利益を得ています。プライム/連続用途は、建設、オフグリッド操作、信頼性の高い電力を必要とする遠隔産業活動によって安定したペースで成長しています。開発途上国での商業拡大の増加は、計画的および計画外の電力供給シナリオでの採用を引き続き強化しています。
- 例えば、CumminsのC150D6緊急発電機は、150 kWの定格出力を提供し、10秒以内に重要な負荷を復旧する自動転送機能を備えており、グリッド障害時に必要な信頼性を示しています。
電力定格別
5 kW未満の発電機は、2024年に52.4%の最大シェアを占め、強力な家庭採用、軽量設計、および手頃な価格によって推進されています。この範囲は、家庭用電化製品、小型工具、キャンプ、短期間の停電時の緊急バックアップに好まれています。5〜10 kWカテゴリは、小規模ビジネス、作業現場、およびより高性能を必要とする中負荷の住宅用途での使用が拡大するにつれて着実に成長しています。10〜20 kWの範囲のユニットは、より強力な出力、長い稼働時間、および重負荷電力要件との互換性のために、商業施設、農場、および産業現場での支持を得ています。
主要な成長要因
グリッドの不安定性の中でのバックアップ電力への依存度の増加
極端な気象イベント、グリッド障害、および電力需要の増加によって引き起こされる停電の頻度の増加は、ポータブル発電機市場を大きく推進し続けています。家庭や小規模ビジネスは、計画外の停電時に中断のない運用を確保するために、ポータブルユニットにますます依存しています。都市化とインフラの負担は、特に信頼性の低いグリッドを持つ地域で、信頼性の高いバックアップ電力の必要性をさらに強化しています。ポータブル発電機は、固定システムに対する柔軟で迅速な展開の代替手段を提供し、緊急時に理想的です。さらに、アジア太平洋、アフリカ、および北米の一部の停電が多発する地域では、消費者が費用対効果の高い電力継続ソリューションを求めるため、採用が加速しています。この変化は、リモートワークの増加、デジタルデバイスへの依存、および災害準備意識の高まりによって強化されています。これらの要因が相まって、コンパクトで燃費の良い発電機の長期的な需要を強化しています。
- 例えば、キャタピラーのRP7500Eポータブル発電機は、420 ccのOHVエンジンで7,500ワットの運転出力を提供し、半負荷で最大11時間の運転が可能で、停電時に小規模事業者や家庭用ユーザーに信頼性のあるバックアップ電力を提供します。
建設および産業活動の拡大
建設、鉱業、石油・ガス、インフラ開発プロジェクトの急速な拡大は、工具、照明、一時的なサイト運営をサポートできるポータブル発電機の強い需要を促進しています。建設請負業者は、その移動性、簡単な設置、オフグリッドや遠隔地での適合性から、ポータブルユニットをますます好むようになっています。新興経済国での産業成長は、特に安定したグリッド電力へのアクセスが限られている地域での機器需要を加速させます。ポータブルディーゼルおよびガソリン発電機は、小型機械、溶接ユニット、緊急サイト運営において重要な役割を果たします。レンタル機器業界の成長も採用を後押しし、フリートオーナーは短期プロジェクトの要件を満たすために発電機の在庫を拡大しています。さらに、インフラの近代化プログラム、スマートシティの取り組み、交通施設への公共投資の増加は、商業および産業セグメント全体でポータブル電力システムの一貫した需要を生み出します。
- 例えば、アトラスコプコのQAS 60ポータブル発電機は、48 kWのプライムパワーを提供し、頑丈なスキッドベースと重荷重オルタネーターを備え、過酷な建設および鉱業サイトでの信頼性のある運転を可能にします。
住宅およびレクリエーション用途での採用の増加
ライフスタイルの変化、住宅改善への支出の増加、緊急時の備えに対する意識の高まりにより、住宅でのポータブル発電機の採用が大幅に増加しています。消費者は、停電時に必需品の電化製品、HVACシステム、医療機器をサポートするために、コンパクトで低騒音の発電機にますます投資しています。キャンプ、RV旅行、屋外イベント、モバイルビジネスなどのレクリエーション活動は、軽量インバータ発電機の需要をさらに強化しています。この傾向は特に、快適さ、安全性、途切れない生活を優先する米国、カナダ、ヨーロッパ、日本で顕著です。メーカーは、進化するユーザーの好みに応えるために、燃費の良い低排出モデル、高度なインバータ、リモートモニタリング、並列機能を備えた製品を発売しています。DIYツールや家庭用ワークショップの人気の高まりも、住宅およびレジャー環境でのポータブル電力ソリューションの持続的な需要に寄与しています。
主要なトレンドと機会
環境に優しい低排出発電機へのシフト
市場を再形成する主要なトレンドは、よりクリーンで環境に配慮したポータブル発電機への関心の高まりです。EPA、CARB、ヨーロッパの機関などの規制機関は、厳しい排出基準を実施しており、メーカーは低排出エンジン、高度な燃焼システム、ハイブリッド技術で革新を進めています。消費者は、従来のガソリンユニットに代わる静かで燃費の良い低炭素の選択肢を求めています。このシフトは、天然ガス、デュアルフューエル、インバータベース、ハイブリッド電力システムに強い機会を開きます。バッテリー貯蔵の進歩も、低負荷時の静音運転のために発電機システムとポータブル電源ステーションの統合を促進します。持続可能性を重視した製品ラインは、グリーンビルディングやエネルギー効率の規制に準拠を求める住宅所有者、商業ユーザー、政府機関を惹きつけます。環境意識が世界的に高まる中、市場は次世代の低排出ポータブル発電機への移行を加速しています。
· 例えば、ホンダのEU3200iインバーター発電機は、EPAおよびCARB基準を満たすほど低い排出量で動作し、エコに配慮した用途をサポートするために、1/4負荷で54 dBAから定格負荷で58 dBAの範囲の騒音レベルを生成します。
技術的なアップグレードとスマート接続機能
急速な技術革新は、ポータブル発電機市場において大きな機会を提供します。メーカーは、ユーザーの利便性と性能を向上させるために、デジタルモニタリング、リモート診断、自動チョークシステム、スマートスロットリング技術をますます取り入れています。IoT対応のポータブル発電機は、モバイルアプリを介してリモートスタート、燃料追跡、性能分析、予測保守を可能にします。並列接続可能なインバーター発電機は、燃料効率を損なうことなく、2つの小型ユニットを組み合わせてより高い出力を得ることができるため、注目を集めています。騒音低減メカニズム、改良されたマフラー、コンパクトなエンジン設計は、家庭やレクリエーションでの使用における製品の魅力をさらに高めます。これらの進歩により、ポータブル発電機はよりスマートで適応性が高く、ユーザーフレンドリーな電力ソリューションとして位置づけられ、効率性、安全性、現代的な機能に対する消費者の期待に応えます。
· 例えば、GeneracのGP3500Ioは、統合されたスタート/ラン/ストップ制御のためのPowerDial™技術を備え、モバイルデバイスを充電するためのUSBポートを持っていますが、Mobile Link™アプリを通じたBluetooth接続はサポートしていません。
主要な課題
排出量と騒音に関する厳しい環境規制
ポータブル発電機業界にとって最も差し迫った課題の一つは、主要市場における排出量と騒音規制の厳格化です。環境機関は、粒子状物質、NOx、CO、および炭化水素の排出量に制限を課し、エンジンの再設計、クリーンな燃料システム、および高度な後処理技術を要求します。規制要件を満たすことは、製造コストを増加させ、製品開発のタイムラインを延ばします。住宅街、建設現場、レクリエーションエリアでの騒音制限は、展開をさらに制限し、メーカーに高度な音響工学への投資を強いることになります。より古いまたは低価格のモデルは、より厳しい規則が施行されるにつれて市場適格性を失うリスクがあります。特に小規模なメーカーは、製造コストの増加と認証のハードルに直面し、世界市場での競争力を脅かすコンプライアンス負担に直面しています。
変動する燃料価格と上昇する運用コスト
揮発性の高いガソリンとディーゼルの価格は、特に価格に敏感なユーザーにとって、ポータブル発電機の採用に大きな課題をもたらします。地政学的緊張、供給制約、世界の石油市場の動向により燃料コストが変動するため、ポータブル発電機の運用費用は予測不可能になります。高い燃料コストは、特に輸入石油製品に依存する地域での頻繁な使用を抑制します。さらに、ディーゼルエンジンは定期的なサービス、オイル交換、メンテナンスチェックを必要とし、商業および産業ユーザーにとって所有コストを増加させます。これらの経済的圧力は、一部の消費者をバッテリー駆動のポータブルステーションやハイブリッドシステムなどの代替オプションを探るように促します。運用コストが上昇するにつれて、従来の燃料ベースの発電機の市場成長の可能性はますます制約を受けています。
地域分析
北アメリカ
北アメリカは2024年にポータブル発電機市場で34.6%のシェアを占め、頻繁な天候関連の停電、老朽化した電力網インフラ、高い家庭用バックアップソリューションの採用により支えられました。米国は、住宅ユーザーからの強い需要、レクリエーション用途、信頼性のある一時的な電力を必要とする建設現場により、この地域をリードしています。インバータ発電機の人気の高まり、緊急事態準備の支出、低排出ユニットに対する支援的な規制基準が市場成長をさらに促進しています。さらに、アウトドア活動の増加、レンタル機器フリートの拡大、小規模ビジネスのためのポータブル電力への依存度の増加が地域需要を強化し続けています。
ヨーロッパ
ヨーロッパは2024年に市場の27.4%を占め、建設、イベント管理、緊急対応作業中のポータブル電力需要の増加に支えられました。ドイツ、英国、フランス、イタリアなどの国々は、強い産業活動と厳しい電力網安定性要件により大きく貢献しています。低排出発電機とEU環境規制の遵守に重点を置くことで、天然ガスおよびインバータベースのユニットの採用が加速しています。アウトドアレクリエーション、モバイルビジネス、リモートサイト作業の成長が市場拡大をさらに刺激しています。リモートエリアの電化の進展やデータセンターおよび中小企業向けのバックアップソリューションの採用も、ヨーロッパの安定した市場パフォーマンスに貢献しています。
アジア太平洋
アジア太平洋は2024年に世界最大のシェア38.2%を占め、急速な都市化、インフラ開発、建設、小規模産業、住宅ユーザー全体でのポータブル電力への高い依存により支えられました。中国、インド、日本、インドネシアなどの国々は頻繁な電力網の不安定性を経験し、手頃な価格のガソリンおよびディーゼルポータブル発電機の強い需要を生み出しています。農村電化プロジェクト、アウトドア商業活動、小規模ワークショップでの採用の増加が市場をさらに拡大しています。製造業と建設セクターの成長、中小企業向けバックアップシステムへの投資の増加により、アジア太平洋は予測期間中に最も急成長する地域として位置付けられています。
ラテンアメリカ
ラテンアメリカは2024年にポータブル発電機市場の6.1%を占め、ブラジル、メキシコ、チリ、コロンビア全体での建設活動の増加、リモート産業作業、頻繁な停電に支えられました。住宅および小規模商業セクターの経済拡大とインフラ開発の増加が、コンパクトおよび中型ポータブル発電機の需要を促進しています。この地域では、農業、鉱業、石油・ガス作業での採用が増加しており、一時的なオフグリッド電力が不可欠です。価格感度は依然として高いものの、コスト効率の高いガソリンユニットの入手可能性の増加とレンタル機器フリートの拡大が市場の安定した成長に寄与しています。
中東・アフリカ(MEA)
MEAは2024年に市場の3.7%を占め、信頼性のあるオフグリッド電力を必要とする建設、鉱業、石油・ガス、リモートサイト作業からの高い需要に支えられました。UAE、サウジアラビア、南アフリカ、ナイジェリアは、インフラの拡大と頻繁な電力供給のギャップにより主要市場を形成しています。ポータブルディーゼル発電機は過酷な気候での耐久性から広く好まれていますが、軽量ガソリンユニットは住宅および小規模ビジネスユーザーの間で人気を集めています。観光、アウトドアイベント、商業拡大の成長も市場浸透を支えています。エネルギー多様化および電化プロジェクトへの投資の増加により、将来の採用が強化されると期待されています。
市場セグメンテーション
燃料別
- ガソリン
- ディーゼル
- 天然ガス
用途別
- 緊急
- プライム/連続
出力定格別
- 5kW未満
- 5 – 10 kW
- 10 – 20 KW
エンドユーザー別
- 住宅用
- 商業用
- 産業用
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
ポータブル発電機市場の競争環境は、多様な燃料タイプ、出力定格、技術駆動型モデルを提供する世界的および地域的なメーカーの強力な参加によって特徴付けられています。ホンダ、ジェネラック、ヤマハ、カミンズ、キャタピラー、コーラー、ブリッグス&ストラットン、アトラスコプコ、シーメンス、チャンピオンパワーエクイップメント、ハネウェルインターナショナル、デュロマックス、ロンシン、インメソル、ヒモインサ、ワッカーノイソン、パルサープロダクツ、ウェンジェネレーターなどの主要企業は、製品革新、燃料効率の向上、インバーターを基にした低排出ユニットの拡大を通じて積極的に競争しています。多くのプレーヤーは、ディーラーネットワークの強化、ノイズリダクション技術の進化、デジタルモニタリング機能の向上に注力して消費者の魅力を高めています。戦略的パートナーシップ、能力拡大、レンタルフリートの統合も、住宅、建設、産業部門での需要の増加に伴い競争を形成しています。さらに、メーカーは、グローバルな規制基準と変化する顧客の好みに応えるために、軽量、ハイブリッド、クリーン燃料ソリューションへの投資をますます増やしています。
主要プレイヤー分析
- Kohler (米国)
- Atlas Copco (スウェーデン)
- Duromax (カリフォルニア)
- Rato Europe (イタリア)
- Honeywell International Inc. (米国)
- Loncin (中国)
- Briggs and Stratton (米国)
- Inmesol (スペイン)
- Siemens (ドイツ)
- Champion Power Equipment (米国)
最近の動向
- 2025年8月、2G Energy Inc.はCK Powerとの戦略的パートナーシップを発表し、北米で新しいデマンドレスポンス発電機ラインのマーケティング、販売、サービスを行うことになりました。
- 2025年6月、Cummins Inc.は最大1 MWの電力を生産できる新しい17リットルエンジンプラットフォーム発電機セットの発売を発表しました。
- 2025年5月、日立エナジーはStena Line、PowerCell Group、Linde Gas、ゴーテボリ港と協力して、スウェーデンの停泊地で「HyFlex」水素駆動ポータブル発電機の実証に成功しました。
レポートのカバレッジ
この調査レポートは、タイプ、用途、電力定格、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。市場のダイナミクス、規制の状況、技術の進歩が業界を形成している様子を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 非常用バックアップ電源への依存度が高まるにつれて、ポータブル発電機の需要は着実に増加します。
- ユーザーが効率性と低騒音を重視するため、インバーターおよびハイブリッド発電機の採用が加速します。
- 天然ガスやデュアルフューエルユニットなどのクリーンな燃料タイプが市場での浸透を強化します。
- スマート接続機能が中高級モデルで標準化される傾向が強まります。
- 建設およびインフラの拡大が商業および産業需要を引き続き支えます。
- 住宅の改善支出と備えの意識が高まることで、住宅用途が増加します。
- メーカーは進化する環境規制に対応するため、低排出エンジンにより注力します。
- レンタル機器会社は短期およびプロジェクトベースのニーズに応えるため、発電機のフリートを拡大します。
- 製品の革新は、コンパクトなデザイン、改善された携帯性、長時間の稼働時間に焦点を当てます。
- アウトドアレクリエーション、モバイルビジネス、リモート活動の成長が新たな用途の機会を開きます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポータブル発電機市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2025年から2032年の間に、ポータブル発電機市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポータブル発電機市場のセグメントはどれですか?
ポータブル発電機市場の成長を促進している主な要因は何ですか?
ポータブル発電機市場の主要企業はどこですか?
2024年にポータブル発電機市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポータブル発電機市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポータブル発電機市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 12.91 Billion → 2032: USD 17.81 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポータブル発電機市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポータブル発電機市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポータブル発電機市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポータブル発電機市場市場の成長要因
- 3.3 ポータブル発電機市場市場の抑制要因および課題
- 3.4 ポータブル発電機市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポータブル発電機市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポータブル発電機市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポータブル発電機市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポータブル発電機市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポータブル発電機市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポータブル発電機市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポータブル発電機市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポータブル発電機市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポータブル発電機市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポータブル発電機市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポータブル発電機市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポータブル発電機市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポータブル発電機市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポータブル発電機市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポータブル発電機市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポータブル発電機市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポータブル発電機市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポータブル発電機市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポータブル発電機市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
