
市場概要:
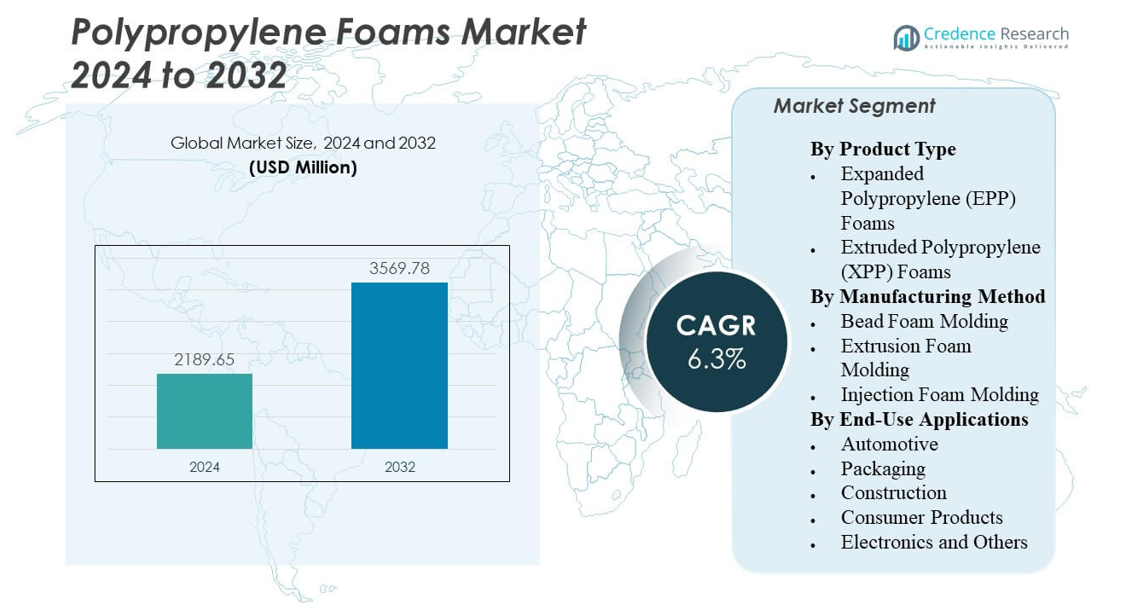
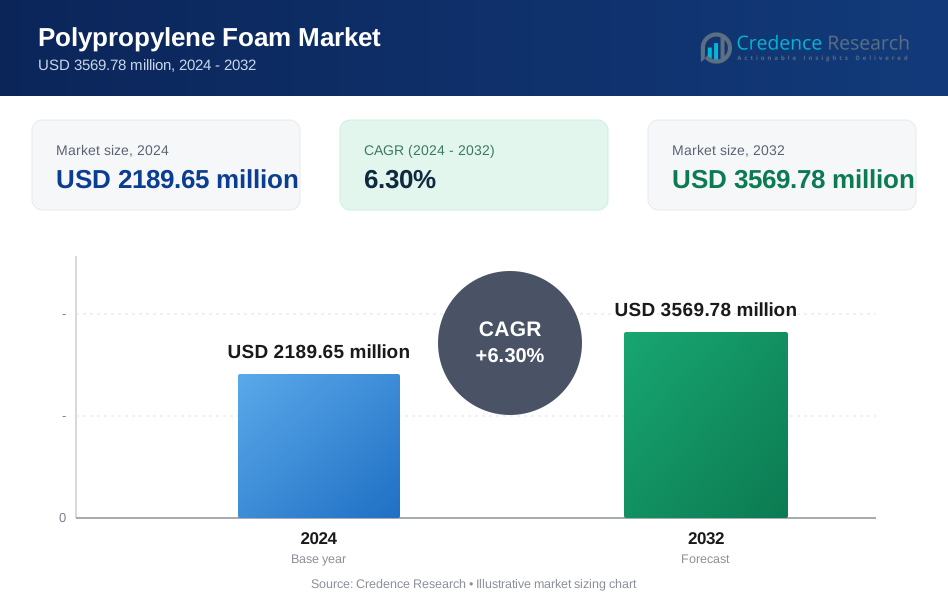
ポリプロピレンフォーム市場は、2024年の21億8965万米ドルから2032年には推定35億6978万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)6.3%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリプロピレンフォーム市場規模 2024 | 21億8965万米ドル |
| ポリプロピレンフォーム市場、CAGR | 6.3% |
| ポリプロピレンフォーム市場規模 2032 | 35億6978万米ドル |
自動車生産の増加と建設投資が、構造および断熱部品におけるポリプロピレンフォームの使用を促進しています。自動車メーカーは軽量構造のためにこの材料を好み、排出量の削減とエネルギー効率の向上を助けています。包装業界は衝撃抵抗、コスト効率、リサイクル可能性のために採用しています。このフォームの強力な化学的および熱的安定性は、電子機器や消費財での応用をサポートします。フォーム成形技術の継続的な研究開発により、密度制御と耐久性が向上しています。従来のプラスチックに代わり続け、産業用途での性能と持続可能性の期待に応えています。
アジア太平洋地域は、中国、日本、インドでの強力な製造業により世界的な需要を牽引しています。豊富な原材料、低生産コスト、拡大する自動車および包装業界から恩恵を受けています。北米とヨーロッパは、確立された断熱材および車両セクターによって支えられた安定した消費を示しています。ラテンアメリカは、工業化とインフラプロジェクトの増加により、有望な地域として浮上しています。中東およびアフリカは、物流と建設ネットワークの拡大に伴い、徐々に成長しています。世界の生産者は、地域の需要の増加に応えるために、現地生産施設への投資を続けています。
市場の洞察:
- ポリプロピレンフォーム市場は、2024年の21億8965万米ドルから2032年には推定35億6978万米ドルに成長し、CAGRは6.3%を反映しています。
- 自動車、包装、建設における軽量でリサイクル可能な材料の採用の増加が市場拡大を促進しています。
- 高い原材料コストの変動と限られたリサイクルインフラが、生産者の一貫した収益性を制約しています。
- アジア太平洋地域は、大規模な自動車生産と拡大する包装ネットワークに支えられ、世界的な需要を牽引しています。
- ヨーロッパと北米は、強力な持続可能性の義務により安定した成長を維持し、ラテンアメリカと中東は工業化と都市開発を通じて新たな可能性を示しています。
市場の推進要因
産業全体での軽量でエネルギー効率の高い材料の需要増加
ポリプロピレンフォーム市場は、軽量でエネルギー効率の高い材料の需要増加により着実に成長しています。自動車メーカーは燃料効率を向上させ、排出目標を達成するために、より重いプラスチックをPPフォームに置き換えています。建物の断熱をサポートし、エネルギー使用を削減するのに役立ちます。包装企業はその耐久性とリサイクル性のためにこのフォームを好みます。建設プロジェクトは、騒音および熱の断熱特性から利益を得ます。医療業界も無菌包装ソリューションのためにPPフォームを採用しています。環境意識の高まりが、持続可能なポリマーへの材料シフトを促進しています。メーカーは、性能と循環経済の目標をバランスさせるためにフォームの使用を拡大しています。
- 例えば、エクソンモービルケミカルは、190°Cで20から80センチニュートンのメルトテンション値を持つ特許取得済みの高メルト強度ポリプロピレン配合を開発しました。これらの材料はフォームの剛性と耐熱性を向上させ、高度な押出およびシートフォーム用途に適しています。
自動車内装および構造用途での使用拡大
自動車内装は、その耐衝撃性と低密度のためにますますポリプロピレンフォームに依存しています。安全性を損なうことなく車両の重量を削減するのに役立ちます。自動車メーカーはダッシュボード、ドアパネル、シート部品にそれを適用しています。騒音振動の低減特性は、乗客の快適さとキャビンの音響を向上させます。電気自動車の成長は、断熱と軽量設計のためにフォームの需要を押し上げています。OEMは持続可能性目標を達成するためにリサイクル可能なフォームを採用しています。成形プロセスとの互換性が生産効率を確保します。その幅広い適応性が、世界中のモビリティソリューションにおける長期的な採用を強化します。
消費財および保護包装用途での人気上昇
包装セクターは、そのクッション性と軽量特性のためにポリプロピレンフォームの需要を牽引しています。Eコマースの拡大が、PPフォームを使用した保護包装の革新を推進しています。消費者向け電子機器や家電製品は、強力な衝撃吸収と清潔な外観から利益を得ています。この材料の柔軟性は、特定の製品に合わせた形状を作るのに役立ちます。リサイクル性は、循環型包装のための規制サポートの増加と一致しています。ブランドオーナーが安全性を維持しながらカーボンフットプリントを削減することを可能にします。食品包装もその耐湿性のために注目を集めています。温度にわたる安定した性能が、敏感な製品物流での採用をサポートします。
- 例えば、JSPコーポレーションは、電子機器や家電製品の保護包装に世界的に使用されている発泡ポリプロピレン(EPP)フォーム材料を製造しています。これらのフォームは、強力なクッション性、衝撃吸収性、およびリサイクル性の利点を提供します。同社は、安全性と持続可能性の要件を満たすために、包装および自動車セクター全体で耐久性のあるEPPソリューションを市場に提供しています。
政府の支援規制と業界の持続可能性イニシアチブ
リサイクル可能な材料を促進する政府の政策が、ポリプロピレンフォームソリューションへの信頼を高めています。拡張生産者責任フレームワークへのコンプライアンスをサポートします。軽量材料に関する規制が、輸送および建設におけるフォームの使用を奨励しています。企業はPPフォーム廃棄物を回収するためのクローズドループリサイクルプロセスを開発しています。持続可能性認証が市場の評判と購入者の信頼を高めます。バイオベースのPPフォームバリアントへの投資がイノベーションパイプラインを強化します。コンバーターとリサイクラーの間のパートナーシップが資源効率を向上させます。グリーン材料に対する公共の意識が、環境に優しいフォームへのシフトを増幅します。
市場動向
フォーム加工技術の進歩が製品性能を向上
ポリプロピレンフォーム市場では、製造技術の急速な革新が見られます。連続押出成形やビーズ発泡システムが製品の均一性と密度管理を向上させます。プロセスの最適化により、圧縮性や耐熱性に優れたフォームが可能になります。自動化により、大量生産における一貫したバッチ品質が保証されます。マイクロセルラーフォームは、優れた断熱性と衝撃吸収性のために需要が高まっています。これは、電子機器や自動車用途に合わせた製品のカスタマイズをサポートします。メーカーは、運用時の排出量を削減するためにエネルギー効率の良いプロセスを採用しています。これらの革新は、材料性能と信頼性の新しい基準を設定します。
- 例えば、BASFのNeopolen® P 9255拡張ポリプロピレン(EPP)フォームは、通常60から90 kg/m³の成形密度を持ち、優れたエネルギー吸収と良好な断熱特性を提供します。その軽量で耐衝撃性のある性質は、自動車や保護包装用途に適しています。
バイオベースおよびリサイクルポリプロピレンフォームの出現
持続可能性は、再生可能な原料から得られるバイオベースのポリプロピレンフォームの革新を促進します。生産者は強度と耐久性を損なうことなくリサイクルポリマーを統合します。これにより、業界は環境目標を達成し、プラスチック廃棄物を削減するのに役立ちます。材料エンジニアは、フォームの一貫性を向上させるためにリサイクル材の純度を改善します。このトレンドは、低炭素製品を好む消費者の嗜好に一致しています。新しい認証プログラムは、商業供給チェーンにおける環境に優しい材料を検証します。企業は、再生可能入力の割合を追跡するためにマスバランスソリューションを導入しています。循環デザインの実践は、フォーム製造における重要な競争差別化要因となります。
電気自動車およびバッテリーシステムへのポリプロピレンフォームの統合
電気自動車プラットフォームは、断熱および軽量構造サポートのためにPPフォームを採用しています。これは、バッテリーシステムおよび安全エンクロージャーの熱管理を支援します。自動車メーカーは、パワートレイン条件を処理するために高耐熱性のバリエーションを探求しています。フォームの化学薬品や衝撃への耐性は、ストレス下での耐久性を保証します。エンジニアは、車両内部のモジュラーデザインの柔軟性のためにこれを好みます。音響減衰特性は、EVのキャビンの静けさを向上させます。世界的なEV生産能力の拡大は、フォームの需要を増加させます。持続可能なモビリティ目標は、次世代車両への長期的な統合をさらに強化します。
建設および産業用断熱プロジェクトにおける応用の拡大
建設の成長は、断熱および防音のためのPPフォームの需要を加速させます。建設業者は、その安定性、低い吸水性、および設置の容易さを好みます。これは、現代の熱コードを満たすエネルギー効率の高い建物をサポートします。フォームは、HVACダクト、屋根、下敷きシステムに使用されます。また、リサイクル性の利点から、いくつかの断熱製品でポリスチレンを置き換えます。アジアおよび中東でのインフラの近代化は、市場の露出を広げます。エコ認証材料の需要は、製品の受容を強化します。継続的な研究開発は、極端な気象条件に適したフォームグレードを拡大します。
- 例えば、ポリプロピレンフォームは、体積で5%未満の吸水率と約0.26 W/m·Kの熱伝導率を示します。これらの熱抵抗は70°Fで最大3.8 Rに達することができ、HVACダクト、屋根、断熱用途に効果的です。
市場の課題分析
原材料価格の変動とサプライチェーンの混乱
ポリプロピレンフォーム市場は、原材料価格の不安定性に直面しています。世界的なポリプロピレン樹脂のコストは、原油市場の変動により変動します。生産者は地政学的な混乱時に不均一なポリマー供給に苦労しています。それは生産スケジュールと最終製品の価格に影響を与えます。物流の問題と貿易制限が調達コストを増加させます。小規模なコンバーターは収益性を維持するのに苦労しています。不均一な樹脂の品質がフォーム処理の効率に影響を与えます。企業は運用の継続性を維持するためにサプライヤーネットワークを強化する必要があります。
リサイクルインフラの制限とバイオベースフォームの性能障壁
持続可能性の目標にもかかわらず、PPフォームのリサイクルインフラは多くの地域で不十分です。それは廃棄物の収集と再処理の効率を複雑にします。バイオベースフォームは高ストレスの産業用途で性能の限界に直面しています。製造業者はコスト、耐久性、環境利益のバランスを取る必要があります。それは重工業や建設用途での採用を遅らせます。限られた公共の認識も消費後の回収率に影響を与えます。フォームの分離における技術的な課題が循環性を妨げます。業界の協力がリサイクルと材料革新の努力を拡大するために必要です。
市場の機会
先進的な包装とコールドチェーン物流での採用の増加
ポリプロピレンフォーム市場は、先進的な物流システムから新たな展望を得ています。Eコマースとコールドチェーン業界は軽量で温度耐性のある包装を求めています。PPフォームは、傷みやすい品物や敏感な商品を安全に輸送することを可能にします。その湿気制御と断熱性は、製薬および食品セクターをサポートします。再利用可能な包装の需要の増加は、フォーム製造業者にさらなる利益をもたらします。それは剛性と柔軟性を組み合わせた多層設計の開発を促進します。成形における技術的なアップグレードは、カスタム包装の精度を向上させます。アジア太平洋およびヨーロッパ全体での配送ネットワークの拡大が持続可能な成長経路を作り出します。
再生可能エネルギーと産業機器断熱の新たな用途
再生可能エネルギーシステムは、タービンハウジングやバッテリーエンクロージャーにPPフォームを使用します。それは風力および太陽光ユニットでの振動減衰と耐候性を提供します。産業施設は、機器の音障壁や断熱材としてそれを適用します。化学曝露下でのフォームの耐久性が、精製所やクリーンルームでの使用を拡大します。それは長期的な資産保護のための低メンテナンスソリューションをサポートします。製造業者は、より高い温度耐性を持つ架橋PPフォームのバリアントを探求しています。これらの特徴は、将来の産業デザインでの採用を強化します。再生可能エネルギーおよびインフラ投資の拡大が、世界的に強力な機会パイプラインをサポートします。
市場セグメンテーション分析:
製品タイプ別
ポリプロピレンフォーム市場には、主に2つのタイプがあります:発泡ポリプロピレン(EPP)と押出ポリプロピレン(XPP)フォームです。EPPフォームは、強力なエネルギー吸収、断熱性、リサイクル可能性により、自動車や保護包装の用途をサポートするため、優勢です。衝撃に強い部品や軽量構造に対する高い需要から恩恵を受けています。XPPフォームは、食品包装や建設用断熱材に使用される均一な密度と滑らかな表面仕上げを通じて、より速い成長を遂げています。押出プロセスの継続的な革新により、製品の一貫性と耐久性が向上しています。両セグメントは、リサイクル可能な材料を促進する持続可能性のトレンドから利益を得ています。製品性能の多様性が産業セクター全体での採用を強化しています。
- 例えば、BASFのNeopolen® P 9235+発泡ポリプロピレン(EPP)グレードは、CIE 1931カラーシステム評価を通じて確認された、優れた表面品質と改善された色の深みを提供します。その耐久性と視覚的魅力により、自動車のトランクライナー、バンパーコア、内部コンポーネントに適しています。
製造方法別
ビーズフォーム成形は、複雑な形状を低材料廃棄で効率的に生産するため、リードしています。自動車や保護包装の大量生産をサポートします。押出フォーム成形は、断熱シートやプロファイルの安定した出力を提供します。射出フォーム成形は、設計の柔軟性により、電子機器や家電部品で成長しています。軽量部品に優れた寸法安定性を提供します。プロセス自動化の進展により、歩留まりと製品精度が向上します。エネルギー効率の高い成形システムは、製造業者が運用コストを削減するのに役立ちます。各方法は、フォーム製造におけるカスタマイズと構造革新に貢献しています。
エンドユース用途別
自動車用途は、軽量化の目標と断熱のニーズにより、最大のシェアを占めています。包装は、壊れやすい商品をクッションするための高い使用と再利用可能な物流で続きます。建設用途は、音と熱の断熱材の需要を通じて拡大しています。消費者製品には、柔らかく耐久性のあるフォームを使用した家具、玩具、家電の内部が含まれます。電子機器は、デバイスの安全のための帯電防止、衝撃に強い材料から利益を得ています。また、医療および産業機器での小規模な需要も見られます。エンドユースの多様性が、安定した長期消費を確保しています。製造能力の拡大が、主要地域全体での市場アクセスを維持しています。
- 例えば、韓華グループの発泡ポリプロピレン(EPP)フォームは、強い衝撃抵抗と浮力を提供し、自動車用バッテリートレイや保護用ダンネージに理想的です。これらのフォームは、複数回の衝撃後も形状と強度を維持し、厳しい輸送および組立条件での耐久性を確保します。
セグメンテーション:
製品タイプ別
- 発泡ポリプロピレン(EPP)フォーム
- 押出ポリプロピレン(XPP)フォーム
製造方法別
- ビーズフォーム成形
- 押出フォーム成形
- 射出フォーム成形
エンドユース用途別
- 自動車
- 包装
- 建設
- 消費者製品
- 電子機器およびその他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
アジア太平洋が強力なシェアで市場をリード
2024年において、アジア太平洋はポリプロピレンフォーム市場の約46%を占めています。中国、インド、日本、韓国における自動車生産、電子機器製造、建設の急速な拡大がこの地域でのフォーム需要を促進しています。軽量車両の内装や保護包装での消費が高いです。東南アジアでの都市化とインフラ投資の増加が断熱材と包装の使用をさらに後押ししています。メーカーは低い生産コストと地域の原材料供給から利益を得ています。安定した経済成長が長期的な需要の安定性を支えています。この地域の優位性は、広範な最終用途の採用と高い製造能力に由来します。
北アメリカとヨーロッパは成熟した需要で安定したシェアを保持
北アメリカとヨーロッパは、世界の需要の重要な部分を共同で占めています。これらの地域は、自動車の軽量化と持続可能な包装のためにポリプロピレンフォームに依存しています。エネルギー効率と車両排出に関する厳しい規制が、断熱材や自動車内装でのフォーム使用を促進しています。消費財、電子機器、建設からの需要が市場の安定性に寄与しています。確立されたサプライチェーンと先進的な製造インフラが一貫した生産を支えています。交換需要とアフターマーケット用途の成長が市場価値を維持しています。地域の購入者はリサイクル可能性と性能の信頼性を重視しています。
ラテンアメリカ、中東・アフリカ、その他の地域での成長の兆し
ラテンアメリカと中東・アフリカは、ポリプロピレンフォームの用途に対する関心が高まっています。これらの地域でのインフラ開発と建設活動の増加が断熱材と建築材料の需要を支えています。包装セクターは、電子商取引と物流の採用が増加することで拡大しています。自動車や消費財の需要は、製造と消費の増加に伴いゆっくりと上昇しています。国内生産が限られているため、輸入が増加し、供給者にとっての機会が生まれています。フォームメーカーは、コスト効果の高い製品でこれらの地域をターゲットにする可能性があります。地域の経済発展と都市化が潜在的な採用を支えています。
主要プレイヤー分析:
競争分析:
ポリプロピレンフォーム市場には、製品品質、地理的展開、用途に焦点を当てて競争する複数の確立されたプレイヤーが存在します。一部の生産者は自動車のバンパーや保護包装用の高密度EPPフォームに特化しており、他の生産者は建設断熱材や包装用途向けのXPPバリアントを提供しています。アジア太平洋地域の地域メーカーは、低い生産コストと原材料源への近接性を活用しています。北米およびヨーロッパの生産者は、規制および消費者の好みに合わせて持続可能性とリサイクル可能なフォームソリューションを重視しています。競争は製造効率、材料革新、サプライチェーンの信頼性で激化しています。安定した樹脂品質と柔軟な生産プロセスを維持する企業が優位に立ちます。市場のリーダーは、地域の流通ネットワークを拡大し、エンドユースセグメントを多様化して回復力を向上させることに焦点を当てています。
最近の動向:
- 2025年10月、ライオンデルバセルインダストリーズは、性能要求の高まりに対応する高性能射出成形製品用に設計された新しいポリプロピレンインパクトコポリマー、Pro-Fax EP648Rを発売しました。
- 2025年3月、ライオンデルバセルは、流動性が高く、結晶化が速く、世界的に食品接触適合性を持つ硬質包装用に最適化されたポリプロピレングレード、Pro-Fax EP649Uを導入しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、製造方法、エンドユースアプリケーションに基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と確立された企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 軽量材料の需要は、モビリティ、包装、建設用途全体で増加します。
- 持続可能性の目標が、リサイクル可能およびバイオベースのポリプロピレンフォームの採用を促進します。
- 電気自動車の生産が、インテリアや熱管理システムでのフォーム使用を拡大します。
- 建設断熱材の需要は、世界中の厳しいエネルギー効率規制により増加します。
- フォーム成形の技術進歩が製品の精度を向上させ、廃棄物を削減します。
- 樹脂供給業者とコンバーター間のパートナーシップが、クローズドループリサイクル能力を強化します。
- 市場プレイヤーは、収益を向上させるために自動化とデジタル品質監視に投資します。
- アジア太平洋地域がリーダーシップを維持し、ラテンアメリカと中東が勢いを増します。
- フォーム生産者は、コールドチェーンや医療包装などの専門分野に多様化します。
- 世界的な競争は、持続可能な材料と高いカスタマイズ柔軟性を提供する企業を有利にします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリプロピレンフォーム市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にポリプロピレンフォーム市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリプロピレンフォーム市場のセグメントはどれですか?
ポリプロピレンフォーム市場の成長を促進している主な要因は何ですか?
ポリプロピレンフォーム市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリプロピレンフォーム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリプロピレンフォーム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2189.65 million → 2032: USD 3569.78 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリプロピレンフォーム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリプロピレンフォーム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリプロピレンフォーム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリプロピレンフォーム市場市場の成長要因
- 3.3 ポリプロピレンフォーム市場市場の抑制要因および課題
- 3.4 ポリプロピレンフォーム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリプロピレンフォーム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリプロピレンフォーム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリプロピレンフォーム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリプロピレンフォーム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリプロピレンフォーム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリプロピレンフォーム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリプロピレンフォーム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリプロピレンフォーム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリプロピレンフォーム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリプロピレンフォーム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリプロピレンフォーム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリプロピレンフォーム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリプロピレンフォーム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリプロピレンフォーム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリプロピレンフォーム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリプロピレンフォーム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリプロピレンフォーム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリプロピレンフォーム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリプロピレンフォーム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
