
市場概要:
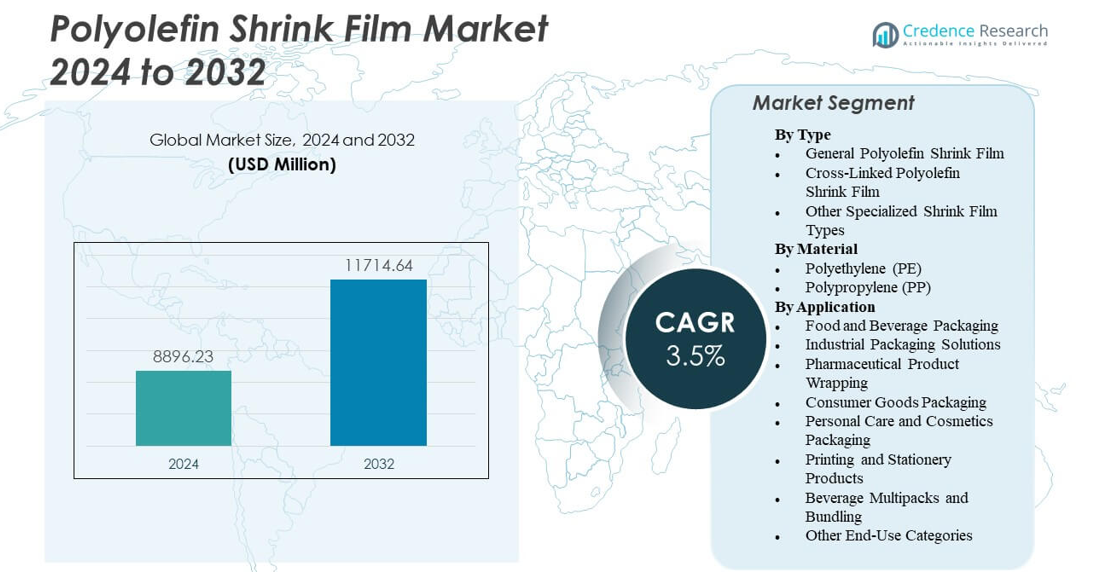
ポリオレフィン収縮フィルム市場は、2024年の88億9623万米ドルから2032年には推定117億1464万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)3.5%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリオレフィン収縮フィルム市場規模 2024 | 88億9623万米ドル |
| ポリオレフィン収縮フィルム市場、CAGR | 3.5% |
| ポリオレフィン収縮フィルム市場規模 2032 | 117億1464万米ドル |
市場の推進要因は、包装効率の向上、視覚的に魅力的な商品に対する強い消費者の好み、リサイクル可能な材料への移行に焦点を当てています。多くのメーカーは、強度を維持しながら薄いゲージを実現するために押出システムをアップグレードしています。フィルムの柔軟性は、ブランドが多様な製品の形状やサイズに対応するのを助けます。電子商取引の安定した成長は、流通ネットワーク全体での安全な包装の必要性を高めています。企業は、損傷を減らし、安全性を向上させ、ブランディングをサポートするために収縮フィルムを使用しています。包装食品の需要が世界市場で高まるにつれて採用が拡大しています。これらの要因は、長期的な市場拡大を強化します。
北米は成熟した包装インフラと強力なFMCG生産によりリードしています。ヨーロッパは、標準化された包装品質と持続可能性に基づく材料革新に重点を置いて続きます。アジア太平洋地域は、製造拠点の拡大と包装食品消費の増加により、最も急成長している地域として浮上しています。中国とインドは、大規模な小売ネットワークと自動化の増加により強い成長を示しています。ラテンアメリカは、企業が包装業務をアップグレードする中で適度な拡大を示しています。中東およびアフリカは、消費財需要の増加と小売流通の拡大を通じて勢いを増しています。
市場の洞察:
- ポリオレフィン収縮フィルム市場は、食品、小売、消費財セクターでの強力な使用に支えられ、2024年の88億9623万米ドルから2032年には117億1464万米ドルに上昇し、3.5%のCAGRを記録します。
- 市場の推進要因は、ブランド化、自動化効率、材料負荷の削減をサポートする透明で耐久性があり軽量な包装の需要を強調しています。
- 市場の制約には、持続可能性への圧力、原材料の変動性、生産の安定性を脅かすリサイクル可能な構造への期待の高まりが含まれます。
- 地域分析では、北米が先進的な包装システムによりリードし、ヨーロッパが強力な規制の影響で続き、アジア太平洋地域が製造の拡大と包装食品需要の増加を通じて急速に浮上しています。
- 長期的な勢いは、技術のアップグレード、薄いゲージの開発、電子商取引、FMCG、産業セクター全体での採用の拡大を通じて強化されます。
市場の推進要因
消費者および産業部門における柔軟で軽量な包装ソリューションへの移行の増加
ポリオレフィン収縮フィルム市場は、小売および産業のサプライチェーン全体で柔軟な包装の需要が高まることで強化されています。ブランドオーナーは、製品の視認性と棚での魅力を向上させるために収縮フィルムを選びます。包装チームは、材料の重量を減らし、輸送効率を向上させるためにこれらのフィルムを採用しています。多くのプロセッサーは、高い透明度の出力をサポートするアップグレードされた押出システムに投資しています。食品および飲料メーカーは、敏感な商品を保護するために安全なシーリング機能に依存しています。Eコマース業者は、輸送中の損傷を減らすために収縮フォーマットを使用しています。持続可能性の目標が、企業をリサイクル可能なポリオレフィン構造に向かわせています。多くの要因が市場の継続的な受け入れを支えています。
- 例えば、ダウは2024年6月にRKWグループと協力し、収縮フィルム用途向けに最大100%のポストコンシューマーリサイクルコンテンツを含むREVOLOOP™リサイクルプラスチック樹脂グレードを発売しました。
生産拠点全体での高速包装ラインの効率とコスト最適化への強調の増加
高速包装ラインは、自動化システムとの強い互換性により広く使用されています。ポリオレフィン収縮フィルム市場は、迅速なサイクルレートでのクリーンなシーリングに対する需要の高まりから利益を得ています。機械オペレーターは、包装ユニットでの破損を減らすフィルムを好みます。これにより、包装工場はピーク負荷時に予測可能なスループットを維持できます。コスト圧力は、耐久性を失うことなく薄いゲージを採用するようメーカーを促しています。フィルムコンバーターは、耐穿刺性を向上させる新しいブレンドを開発しています。小売業者は、店舗全体でのブランドイメージを維持するために一貫した包装に依存しています。効率重視の購買が長期的な採用を支えています。
食品、飲料、FMCGブランドがより安全で魅力的なパックフォーマットを求める中での採用の増加
食品およびFMCGブランドは、衛生を維持し、改ざん防止包装をサポートするために収縮フィルムを使用しています。ポリオレフィン収縮フィルム市場は、加工食品の消費増加を通じて勢いを増しています。生産者は、保管および輸送中の温度変動に対応できる材料を必要としています。これにより、小売チェーン全体での湿気やほこりに対する安定した保護がサポートされます。クリアなフィルム構造は、ブランドがラベルやグラフィックをより強いインパクトで表示するのを助けます。忙しいライフスタイルは、消費者を清潔なプレゼンテーションのパッケージ商品に向かわせます。包装の専門家は、棚での存在感を延ばすために収縮フィルムを採用しています。大規模なブランドポートフォリオ全体で需要が引き続き増加しています。
- 例えば、Innovia Filmsは、リサイクルに優しい材料を使用して光に敏感な商品向けに特化した次世代の浮遊可能なポリオレフィン収縮フィルムを2025年2月に発表しました。
拡大した流通ネットワーク全体での損傷率の削減と製品取り扱いの改善への強い推進
流通ネットワークは、長距離ルート全体で混載商品を保護するために収縮フィルムを使用しています。ポリオレフィン収縮フィルム市場は、強力な物流の近代化を通じて成長しています。包装商品は、さまざまな気候を横断し、包装フィルムからの安定した性能を必要とします。これにより、積み重ねやパレット移動中の破損が減少します。多くの企業は、プロモーション計画を改善するためにマルチパックフォーマットを採用しています。収縮フィルムは、壊れやすい商品の安全な取り扱いをサポートします。小売業者は、クリアな外装ラップで在庫をより良く管理できます。輸送が多いセクターは継続的な採用を推進しています。
市場動向
包装ライン全体での強度、透明性、性能をサポートする多層フィルム構造の拡大
多層構造は、強度の向上と優れたシール応答性により広く使用されています。ポリオレフィン収縮フィルム市場では、エンジニアードブレンドへの関心が高まっています。フィルム製造業者は、ブランドオーナーからの厳しい透明性基準を満たすために樹脂の組み合わせをアップグレードしています。これにより、高速ユニット全体で効率的な包装がサポートされます。新しい構造は、不規則なアイテムに対してより強力な収縮力を提供するのに役立ちます。企業は廃棄物を減らすバランスの取れたフィルム特性を追求しています。包装チームは単層フォーマットから多層グレードに移行しています。革新が次世代フィルムの設計を導きます。
- 例えば、ExxonMobilのExceed S 9243MLパフォーマンスポリエチレンは、吹き込みフィルムラインでの高いダートドロップ耐衝撃性と剛性を提供し、HDPEブレンドの必要性を減らしながら機能層での強度を維持します。
強力な持続可能性へのコミットメントにより推進されるリサイクル可能でエコ重視のフィルムグレードの使用増加
持続可能性のルールは、複数の地域でリサイクル可能なポリオレフィンオプションの需要を形成しています。ポリオレフィン収縮フィルム市場は、より環境に優しい材料開発を通じて価値を高めています。多くの製造業者が循環経済の目標を達成するために低影響の添加剤をテストしています。これにより、フィルムの強度に影響を与えずに環境負荷が軽減されます。包装購入者は、企業の責任計画に沿ったソリューションを選択します。リサイクル対応フィルムは消費財全体で注目を集めています。ブランドは新しい発売で環境パフォーマンスの向上を強調しています。環境重視の革新は拡大し続けています。
大量生産工場全体での高度な押出および自動化技術の統合拡大
製造業者は、一貫性を向上させ、ダウンタイムを削減するために高度な押出システムに投資しています。ポリオレフィン収縮フィルム市場は、より良いプロセス制御から利益を得ています。自動化ツールは、安定した厚さと性能を維持するのに役立ちます。これにより、グローバルサプライチェーンにサービスを提供するコンバーターの信頼性が向上します。工場は、出力を向上させるために改良された冷却および流れ管理ツールを使用しています。データ駆動の監視が大規模バッチ全体の品質を強化します。より速いロール交換が運用速度を向上させます。技術のアップグレードが長期的な生産計画を形作ります。
マルチパック、プロモーションバンドル、Eコマース包装フォーマットでの収縮フィルムの使用拡大
マルチパックフォーマットは、小売プロモーションの増加と大量購入パターンにより成長しています。ポリオレフィン収縮フィルム市場は、バンドルニーズでの使用拡大を通じて成長しています。Eコマースの販売者は、空間を減らすコンパクトな包装のために収縮フィルムを好みます。これにより、混合商品に対する配送の安全性が向上します。多くのブランドがディスプレイ対応包装を簡素化するために収縮フォーマットを採用しています。マルチパックは季節キャンペーンに柔軟性を提供します。小売チームは、迅速な棚出しのためにクリーンなラップに依存しています。需要は大量カテゴリ全体で増加しています。
- 例えば、ExxonMobilのExceed XP 7021MLは、1ミルのフィルムで、2.5:1のブローアップ比を持つブローンフィルムラインで、66 Nの突刺力と5.1 Jの突刺エネルギーを示します。
市場課題分析
持続可能性規則からの圧力の増加と代替包装形式へのシフト
ポリオレフィン収縮フィルム市場は、プラスチック削減目標に関連する厳しい規則に直面しています。政府は企業に廃棄物収集とリサイクルの準備を改善するよう促しています。これにより、生産者はコンプライアンス要件を満たす構造を再設計することを余儀なくされます。一部の購入者は、収縮フィルムと競合する紙や堆肥化可能な形式を模索しています。使い捨てプラスチックに対する公衆の懸念が購入決定に影響を与えます。フィルムコンバーターは、透明性と強度の目標を達成しながらコンプライアンスを維持するために樹脂をアップグレードする必要があります。ブランドは顧客の信頼を支えるために、より明確な持続可能性の主張が必要です。規制の圧力が長期的な採用を形作ります。
原材料の変動性と技術アップグレードのための高い投資ニーズに関連する運用制約
生産者は、大規模な運営全体の計画に影響を与える樹脂価格の変動に直面しています。ポリオレフィン収縮フィルム市場は、慎重な調達を通じてコストの変動を管理します。高品質のポリオレフィングレードへの安定したアクセスが必要です。工場は、新しい押出機と自動化ツールのために大規模な資本を必要とします。小規模なコンバーターは、大手プレーヤーの品質に匹敵するのに苦労しています。機械のダウンタイムは、小売およびFMCGクライアントへの供給の信頼性に影響を与えます。原料供給の変動性がさらなるストレスを加えます。コスト管理は繰り返しの課題です。
市場機会
リサイクル対応フィルム構造と現代の包装チェーン全体での高性能グレードの拡大
ポリオレフィン収縮フィルム市場は、次世代のリサイクル可能な構造を通じて新たな機会を得ています。ブランドは、グローバル市場全体で企業の持続可能性プログラムをサポートする材料を求めています。これにより、コンバーターは添加物を減らしたフィルムを設計することができます。高性能ブレンドは、先進的なシーリングと改善された透明性のための余地を開きます。FMCGグループは、強度を維持する薄いゲージを模索しています。リサイクル対応のソリューションは、規制された地域での受け入れを強化します。クリーンな配合の革新が価値を拡大します。主要な生産者の間で関心が高まり続けています。
世界中のEコマース、小売マルチパック、自動倉庫システムでの需要の増加
Eコマースの拡大は、コンパクトで保護的な包装に強力な機会を生み出します。ポリオレフィン収縮フィルム市場は、多くのカテゴリーでの出荷頻度の増加から利益を得ています。これにより、ブランドは長い輸送サイクル中に商品を確保することができます。自動倉庫は、ロボットやコンベアユニットでスムーズに動作するラップ形式を必要とします。マルチパック包装は、大型店舗での小売プロモーションをサポートします。新製品の発売が消費財全体での採用を強化します。新興経済国は、包装製品の生産量の増加により急速に成長しています。多くのセクターが幅広い新しい機会を推進しています。
市場セグメンテーション分析:
タイプ別
一般的なポリオレフィン収縮フィルムは、その透明性とバランスの取れた収縮性能により、大量包装での使用が強く支持されています。ポリオレフィン収縮フィルム市場は、食品、小売、消費財での安定した需要から利益を得ています。自動化されたラインでの効率的なシーリングをサポートし、輸送中の信頼性のある保護を提供します。クロスリンクされたグレードは、より高い強度と突刺抵抗を必要とする製品に対して注目を集めています。これらのフィルムは、マルチパックや重いアイテムの包装で優れた性能を発揮します。特殊な収縮フィルムは、ラベルの視認性やカスタム収縮比に関連するニッチなニーズに対応します。各タイプは、サプライチェーン全体で異なる性能目標をサポートします。
- 例えば、DowのAFFINITY™ PL 1888Gポリオレフィンプラストマーは、シュリンクフィルム用に機械方向で600%、横方向で570%の引張伸びを達成しています。
材料別
ポリエチレングレードは、その柔軟性、耐久性、そして世界中の包装工場での幅広い機械適合性によりリードしています。ポリオレフィンシュリンクフィルム市場では、強化された強度と安定した収縮応答によりPEの人気が高まっています。食品および工業用包装での採用が強く維持されています。ポリプロピレンフィルムは、より優れた剛性と透明度を提供し、高可視性の小売商品に適しています。PPは、より鮮明な印刷プレゼンテーションとディスプレイ包装での低ヘイズをサポートします。多くのコンバーターが高級消費者製品にPPを使用しています。材料の選択は、必要な強度、透明度、および印刷性能に依存します。
- 例えば、JiutengのJT01フィルムは、30ミクロンで機械方向に138%、横方向に135%の伸びを示します。
用途別
食品および飲料包装は、厳しい衛生要件と小売チャネル全体での高い回転率のため、主要な需要を持っています。ポリオレフィンシュリンクフィルム市場は、耐久性が重要な工業用包装ソリューションでの使用の増加を通じて拡大しています。工具、ハードウェア、機械部品の包装をサポートします。医薬品は、改ざん防止保護のためにシュリンクフィルムを採用しています。消費財は、ディスプレイの魅力と棚の安定性を向上させるためにシュリンクフォーマットを使用します。パーソナルケアおよび化粧品ブランドは、プレミアムなプレゼンテーションのためにクリアラップに依存しています。印刷および文房具は、ほこりや取り扱いによる損傷からの保護の恩恵を受けます。飲料のマルチパックは、長距離輸送の安定性のためにシュリンクバンドルに依存しています。他のエンドユースカテゴリーは、安全性、可視性、および簡単な取り扱いのためにシュリンクフィルムを採用しています。
セグメンテーション:
タイプ別
- 一般的なポリオレフィンシュリンクフィルム
- クロスリンクポリオレフィンシュリンクフィルム
- その他の特殊シュリンクフィルムタイプ
材料別
- ポリエチレン(PE)
- ポリプロピレン(PP)
用途別
- 食品および飲料包装
- 工業用包装ソリューション
- 医薬品製品包装
- 消費財包装
- パーソナルケアおよび化粧品包装
- 印刷および文房具製品
- 飲料のマルチパックおよびバンドル
- その他のエンドユースカテゴリー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは、強い包装食品の需要と流通ネットワーク全体での高い自動化によって、ポリオレフィンシュリンクフィルム市場の約34%を占めるリーディングシェアを持っています。この地域は、安定した供給をサポートする高度な押出能力の恩恵を受けています。電子商取引と小売マルチパックからの安定した成長を見込んでいます。FMCGブランド全体での透明性と耐久性を必要とする広範な受け入れを維持しています。強力な品質規則が生産者に材料構造のアップグレードを促します。市場のプレーヤーは、持続可能性目標の上昇に対応するために能力を強化しています。
ヨーロッパは28%のシェアを持ち、厳しい包装基準と強力なFMCG生産力によって支えられています。この地域のポリオレフィン収縮フィルム市場は、リサイクル可能な構造に対する高い関心から利益を得ています。食品、化粧品、特殊消費財全体で注目を集めています。西ヨーロッパは密集した小売ネットワークにより需要を牽引しています。東ヨーロッパは、自動包装ラインへの投資の増加を通じてしっかりとした採用を示しています。持続可能性のルールがコンバーター全体での素材革新を形作っています。
アジア太平洋地域は約30%のシェアを持ち、製造出力の増加と強力な輸出活動により最も急成長している地域です。中国、インド、東南アジアでの包装食品消費の拡大を通じて勢いを増しています。産業製品全体での大量包装ニーズをサポートしています。地元の生産者は、世界的な品質基準を満たすために先進的な機械に投資しています。多くのブランドがコスト優位性を得るために生産をアジア太平洋地域に移しています。強力な人口増加が長期的な拡大を支えています。
主要プレイヤー分析:
- Amcor Plc
- Berry Global Inc.
- Sealed Air Corporation
- Intertape Polymer Group Inc. (IPG, Exlfilm)
- Sigma Plastics Group
- Syfan
- Clysar
- Coveris Holdings SA
競争分析:
ポリオレフィン収縮フィルム市場は、素材革新、ゲージ削減プログラム、持続可能性への取り組みによって駆動される強力な競争を特徴としています。世界の生産者は、自動化ライン全体での透明性と強度を向上させる多層構造に投資しています。これにより、企業は押出能力を拡大し、地域の流通を強化することが奨励されています。主要企業は、樹脂の最適化、リサイクル可能な素材の開発、不規則な商品に対する収縮性能の向上を通じて競争しています。中規模のコンバーターは、契約包装、短期間生産、プレミアムセグメント向けのニッチブレンドに焦点を当てています。FMCG、食品、物流企業とのパートナーシップは、サプライヤーがフィルムの特徴をブランドのニーズに合わせるのを助けます。主要な用途全体での価格感度により競争圧力は高いままです。市場プレーヤーは、技術のアップグレードを追求して、グローバルサプライチェーン全体での強力なポジショニングを確保しています。
最近の動向:
- 2025年11月、Amcor plcは、北米施設における印刷、ラミネーション、および変換能力の大規模な拡張を発表しました。これは、2026年の前半まで続く投資で、タンパク質包装の需要増加をサポートします。
- 2025年4月、Amcor PlcはBerry Global Inc.との統合を完了し、先進的な材料科学とイノベーション能力を通じて、消費者および医療包装ソリューションの世界的リーダーとしての地位を強化しました。
- 2024年10月、Innovia Filmsは、材料効率を向上させるために45 µmグレードを導入し、輪郭ボトルに特化した高収縮バリアントを追加することで、浮遊可能なポリオレフィン収縮範囲を拡大しました。
レポートのカバレッジ:
この調査レポートは、タイプ、材料、用途に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、および主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- ポリオレフィン収縮フィルム市場は、食品、小売、消費財における幅広い使用を通じて強化されます。
- ブランドが視覚的魅力を高める高透明フィルムを採用することで需要が増加します。
- 薄ゲージ構造によって、性能を損なうことなく材料負荷を低減することで成長が促進されます。
- 主要地域での持続可能性規則の高まりにより、リサイクル可能なブレンドの採用が増加します。
- 自動包装ラインは、高速で安定したシールを維持するフィルムへの関心を高めます。
- Eコマースの拡大は、保護的で軽量な包装形式の一貫した受け入れをサポートします。
- 産業部門は、重荷重用途向けに設計された強化収縮フィルムを好みます。
- 多層押出技術への投資は、耐久性と収縮の一貫性を向上させます。
- 新興地域は、包装製品の消費増加により生産を拡大します。
- 樹脂供給業者とコンバーターの間のパートナーシップは、次世代の収縮フィルムのイノベーションを形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリオレフィンシュリンクフィルム市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にポリオレフィンシュリンクフィルム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリオレフィン収縮フィルム市場のセグメントはどれですか?
ポリオレフィンシュリンクフィルム市場の成長を促進している主な要因は何ですか?
ポリオレフィンシュリンクフィルム市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリオレフィン収縮フィルム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリオレフィン収縮フィルム市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 8,896.23 million → 2032: USD 11,714.64 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリオレフィン収縮フィルム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリオレフィン収縮フィルム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリオレフィン収縮フィルム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリオレフィン収縮フィルム市場市場の成長要因
- 3.3 ポリオレフィン収縮フィルム市場市場の抑制要因および課題
- 3.4 ポリオレフィン収縮フィルム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリオレフィン収縮フィルム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリオレフィン収縮フィルム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリオレフィン収縮フィルム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリオレフィン収縮フィルム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリオレフィン収縮フィルム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリオレフィン収縮フィルム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリオレフィン収縮フィルム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリオレフィン収縮フィルム市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリオレフィン収縮フィルム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリオレフィン収縮フィルム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリオレフィン収縮フィルム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリオレフィン収縮フィルム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリオレフィン収縮フィルム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリオレフィン収縮フィルム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリオレフィン収縮フィルム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリオレフィン収縮フィルム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリオレフィン収縮フィルム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリオレフィン収縮フィルム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリオレフィン収縮フィルム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
