
市場概要:
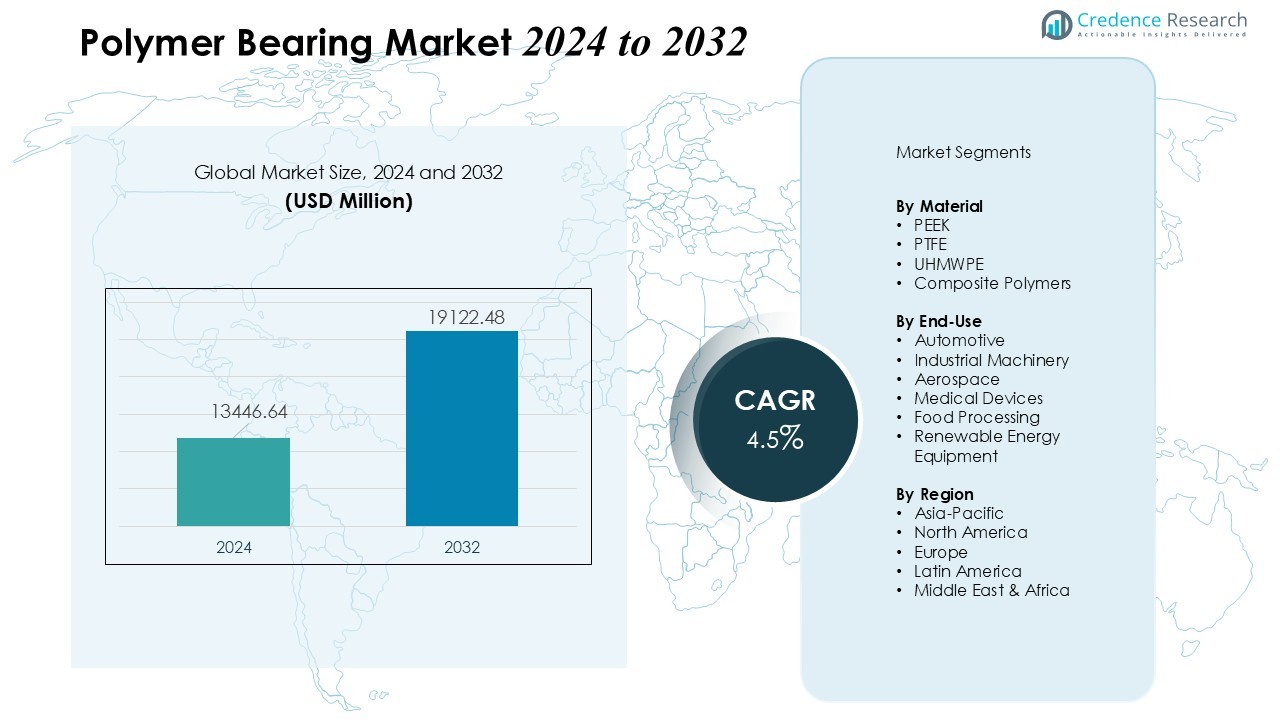
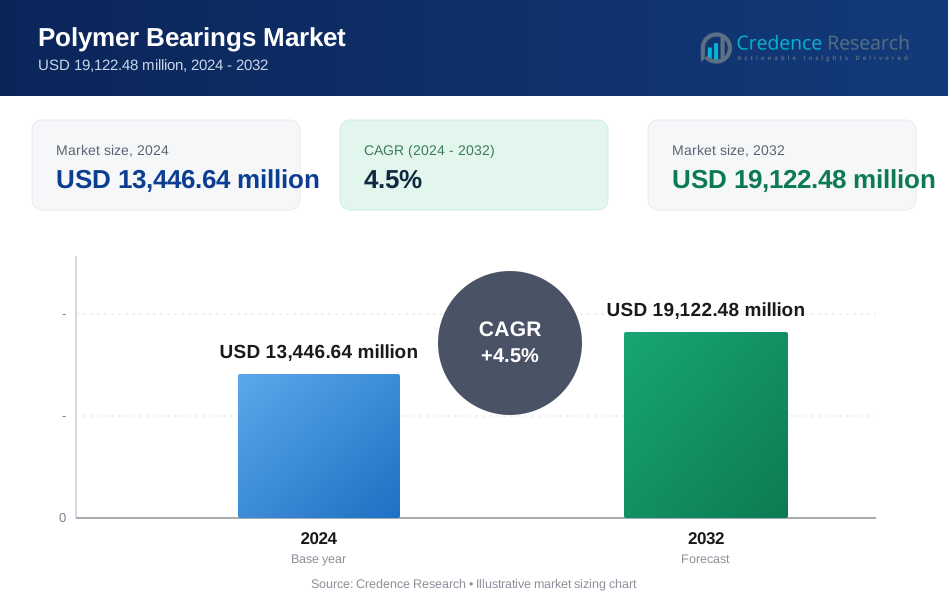
ポリマーベアリング市場の規模は2024年に13446.64百万米ドルと評価され、2032年までに19122.48百万米ドルに達すると予測されており、予測期間(2024-2032年)中のCAGRは4.5%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリマーベアリング市場規模 2024 | USD 13446.64 百万 |
| ポリマーベアリング市場、CAGR | 4.5% |
| ポリマーベアリング市場規模 2032 | USD 19122.48 百万 |
主要な推進要因には、自動車、産業機械、医療機器、食品加工分野からの強い需要が含まれます。業界は、低摩擦、耐薬品性、自己潤滑性のためにポリマーベアリングを好みます。省エネ機械とメンテナンスフリーのコンポーネントへの推進がその浸透をさらにサポートします。自動化の拡大、電気自動車の普及、設備の近代化の増加も適用範囲を広げています。PEEK、PTFE、UHMWPEなどの高性能プラスチックにおける技術進歩からも恩恵を受け続けています。
地域的には、アジア太平洋地域がポリマーベアリング市場の重要なシェアを占めており、強力な工業生産、自動車製造の成長、機械への投資の増加によって推進されています。北米とヨーロッパは、高度な工学基準とポリマーコンポーネントの早期採用により強い需要を維持しています。ラテンアメリカと中東の新興市場は、製造基盤の拡大とインフラ開発により存在感を高めています。継続的な材料革新と戦略的な業界コラボレーションに支えられて、世界の状況は競争力を維持しています。
市場インサイト:
- ポリマーベアリング市場は2024年に13446.64百万米ドルと評価され、2032年までに19122.48百万米ドルに達すると予想され、CAGRは4.5%で成長しています。
- 低摩擦、耐薬品性、自己潤滑性のため、自動車、産業機械、医療機器、食品加工分野からの強い需要が市場成長を促進しています。
- 省エネ機械、メンテナンスフリーのコンポーネント、自動化の拡大、電気自動車の普及が市場の適用範囲をさらに広げています。
- アジア太平洋地域は、工業生産、自動車製造、機械投資により42%の市場シェアを占め、北米とヨーロッパは強い需要を維持し、ラテンアメリカと中東は成長の可能性を示しています。
- PEEK、PTFE、UHMWPEなどの高性能ポリマーにおける技術進歩は、航空宇宙、再生可能エネルギー、医療機器を含む多様な産業用途をサポートし、運用効率と信頼性を向上させています。
 市場の推進要因:
自動車および産業用途における軽量で耐久性のあるコンポーネントの需要の増加
ポリマーベアリング市場は、自動車や産業機械における軽量で耐久性のある部品の需要増加から恩恵を受けています。メーカーは全体の機器重量を減らしながら性能を向上させることに注力しており、ポリマーベアリングは従来の金属ベアリングよりも好まれる選択肢となっています。高い強度対重量比、耐腐食性、長い使用寿命を提供し、運用効率を向上させます。電気自動車への移行は、低摩擦でエネルギー効率の高い部品の必要性から採用をさらに促進します。自動化に投資する産業も、連続運転下での信頼性からポリマーベアリングを好みます。
- 例えば、IGUSは産業自動化セットアップで1,000万サイクル以上潤滑なしで動作するイグリッドポリマーベアリングを開発しました。
メンテナンスフリーおよび自己潤滑ソリューションへの移行
産業界は運用停止時間とメンテナンスコストを削減するために、メンテナンスフリーの部品をますます求めています。ポリマーベアリングは自己潤滑特性を提供し、外部潤滑の必要性を排除し、摩耗を最小限に抑えます。化学薬品への曝露、高湿度、極端な温度を含む過酷な環境で一貫した性能を確保します。困難な条件下での性能は、機器の寿命を延ばし、交換頻度を減少させます。運用効率への注目の高まりが、従来のベアリングをポリマー代替品に置き換える動きを促進しています。
- 例えば、RBCベアリングのファイバーグライドライナーは、自己潤滑ベアリングで機械の寿命を延ばし、統合された固体潤滑剤を通じて産業用途でのメンテナンスフリーの運転を提供します。
新興経済圏における機械および設備製造の拡大
ポリマーベアリング市場は、新興地域での機械および設備製造の拡大により成長を遂げています。アジア太平洋やラテンアメリカの国々は産業インフラに多額の投資を行い、高性能部品の需要を押し上げています。これは、メーカーに自動車、建設、加工産業での増加する現地生産要求を満たす機会を提供します。産業化と機械化の進展により、新しい機械セットアップでのポリマーベアリングの持続的な需要が生まれます。新興経済圏はまた、外国投資を引き付け、高度な部品統合を支援します。
高性能ポリマー材料における技術革新
ポリマー材料の継続的な革新が市場の成長を支えています。PEEK、PTFE、UHMWPEなどの新しいポリマーは、荷重耐性、耐化学性、熱安定性を向上させます。これにより、メーカーは高ストレスおよび高速アプリケーションに適したベアリングを製造することが可能になります。材料科学の進歩は、医療機器、航空宇宙、再生可能エネルギー機器を含む応用分野を拡大します。これは、従来の材料に対する性能向上を提供しつつ、コスト効率を維持することで採用を促進します。
市場動向:
電気自動車および再生可能エネルギー分野におけるポリマーベアリングの採用拡大
ポリマーベアリング市場は、電気自動車(EV)や再生可能エネルギー機器への採用が強いトレンドを示しています。メーカーは、EVにおいて低摩擦、軽量特性、耐摩耗性を持つポリマーベアリングを好み、これによりエネルギー効率が向上し、バッテリー寿命が延びます。風力タービン、太陽光追尾システム、その他の再生可能エネルギー機械においても、変動する負荷や過酷な環境下での耐久性が重要であるため、使用が増えています。自動車およびエネルギー分野は、メンテナンス要件を削減し、運用の信頼性を向上させるコンポーネントを優先しています。これらの用途におけるPEEKやPTFEなどの高性能ポリマーの需要は増加し続けています。このトレンドは、メーカーが特定の分野の要件を満たすカスタマイズされたソリューションを開発することを促しています。持続可能な技術へのシフトは、ポリマーを基にしたコンポーネントの統合をさらに支援しています。
- 例えば、SKFのエネルギー効率の高い深溝玉軸受は、ポリマーケージを使用することで、16,000 r/minまでの速度で標準ベアリングに比べて30%以上の電力損失を削減します。
産業用途における先進材料とカスタマイズの統合
産業用途では、カスタマイズされた先進的なポリマーベアリングソリューションへのトレンドが見られます。極端な温度、化学物質への曝露、重負荷に耐える高性能ポリマーを取り入れています。航空宇宙、食品加工、医療機器などの産業は、特定の運用条件に合わせたベアリングをますます必要としています。複合材料や強化ポリマーの使用により、強度、耐久性、信頼性が向上します。メーカーはまた、自動化機械やロボットのベアリング性能を最適化するために精密工学に投資しています。シミュレーションおよびテスト技術の採用は、許容性と性能が向上したポリマーベアリングの開発を支援します。このトレンドは、材料革新と用途特化型ソリューションを通じて市場の継続的な成長を位置づけています。
- 例えば、GGBベアリングテクノロジーのHI-EX金属ポリマー複合ベアリングは、鋼鉄生産において250°Cまでの化学耐性を持ち、最大静的負荷容量140 MPaを達成します(150 MPaは一般的な用途特化型の推定値ですが、公式の最大静的評価は140 MPaです)。
市場課題の分析:
特定の用途における高い材料コストと限定された耐荷重能力
ポリマーベアリング市場は、先進的なポリマー材料の高コストにより課題に直面しています。PEEKやUHMWPEなどのポリマーは優れた性能を提供しますが、原材料と加工に多大な投資が必要です。これは、従来の金属ベアリングが経済的に妥当なコストセンシティブなセクターでの採用を制限する可能性があります。特定の高負荷または高速用途では、一部のポリマーの強度が比較的低いため、依然として金属の代替品が求められます。メーカーは、競争力を維持するために性能の利点とコスト効率のバランスを取る必要があります。特殊な製造設備の必要性が生産費用をさらに増加させます。この課題は、予算が厳しい業界での広範な採用を遅らせます。
極端な環境条件下での性能制限
ポリマーベアリングは、極端な温度、重い荷重、または長期間の化学物質への曝露下で性能の限界に直面することがあります。設計仕様を超える条件下では変形や劣化が生じ、運用の信頼性に影響を与える可能性があります。航空宇宙、鉱業、重機などの産業では、金属ベアリングをポリマー代替品に置き換える前に慎重な評価が必要です。正確な設計と材料選択の必要性が生産プロセスに複雑さを加えます。エンドユーザーの間でこれらの性能制約に対する認識が限られていると、早期の故障を引き起こす可能性があります。メーカーは、厳しい運用要求を満たす高性能ポリマーを開発するために研究に投資しています。これらの環境的および機械的な課題を克服するためには、継続的な材料革新が重要です。
市場機会:
電気自動車および再生可能エネルギー機器への応用の拡大
ポリマーベアリング市場は、電気自動車(EV)および再生可能エネルギー機器分野で大きな機会を提供します。メーカーは、低摩擦、軽量特性、メンテナンスフリーの操作性のために、EVにポリマーベアリングを採用することが増えています。これにより、バッテリー寿命が延び、エネルギー効率が向上し、持続可能な輸送ソリューションの業界要求を満たします。再生可能エネルギー分野では、ポリマーベアリングが風力タービン、ソラートラッカー、水力発電システムをサポートし、変動する荷重や過酷な環境条件下での耐久性を提供します。グリーンエネルギーインフラへの世界的な投資の増加が市場の潜在力をさらに推進します。輸送および産業機械の電化の傾向の高まりが、ポリマーベアリングの統合の道を広げています。
産業用途向けの技術革新とカスタマイズ
産業用途は、高度な材料開発とカスタマイズされたソリューションを通じて機会を提供します。航空宇宙、医療機器、食品加工機器の特定の運用要件を満たすために、PEEK、PTFE、UHMWPEなどの高性能ポリマーを活用します。メーカーは、極端な温度、化学曝露、高速操作に耐えるようにベアリングを設計できます。自動化機械やロボットとの統合がさらなる成長の見込みを開きます。シミュレーション、精密工学、複合材料の採用がベアリングの性能と信頼性を向上させます。ポリマー技術の継続的な革新が、市場を世界中の新興産業用途を捉える位置にします。
市場セグメンテーション分析:
材料別
ポリマーベアリング市場には、PEEK、PTFE、UHMWPE、複合材料などの高性能ポリマーが含まれます。PEEKベアリングは、優れた機械的強度、化学耐性、高温耐性によりリードしています。PTFEベアリングは、低摩擦と優れた耐摩耗性を必要とする用途で好まれます。UHMWPEベアリングは、重い荷重や研磨条件下で効果的に機能します。複合ポリマーベアリングは、特殊な産業機械や医療機器でのカスタマイズされたソリューションとして採用が進んでいます。材料の選択は耐久性、運用効率、メンテナンスの必要性に影響を与え、セクター全体での市場需要を促進します。
- 例えば、Spark Fittingsの高性能PTFEベアリングは、従来の材料よりも5〜10倍低い摩擦係数を提供し、最小限の摩耗で高速操作をサポートします。
エンドユース別
市場は、自動車、産業機械、航空宇宙、医療機器、食品加工、再生可能エネルギー機器を対象としています。自動車用途は、車両における軽量でエネルギー効率の高いコンポーネントや電動モビリティソリューションの需要により支配的です。産業機械および航空宇宙セクターは、信頼性を高め、メンテナンスを削減し、耐用年数を延ばすためにポリマーベアリングを採用しています。医療および食品加工産業は、耐腐食性と衛生基準への適合性からポリマーベアリングを好みます。風力タービンやソーラートラッカーを含む再生可能エネルギー機器は、変動する負荷や過酷な環境条件下での耐久性のためにポリマーベアリングをますます利用しています。これは、産業全体で多様な運用および環境要件を満たすポリマーベアリングの多様性を示しています。
- 例えば、RWenergyソーラートラッカーのigus iglideベアリングは、汚れや鋭利なエッジに効果的に耐えます。–40°Fから+266°Fの温度範囲で性能を維持します。
セグメンテーション:
材料別
- PEEK
- PTFE
- UHMWPE
- 複合ポリマー
エンドユース別
- 自動車
- 産業機械
- 航空宇宙
- 医療機器
- 食品加工
- 再生可能エネルギー機器
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
産業成長と自動車の拡大によるアジア太平洋での強力な市場プレゼンス
アジア太平洋は、世界のポリマーベアリング市場の42%を占めており、産業および自動車セクター全体での強力な採用を反映しています。急速な工業化、増加する自動車製造、機械生産の拡大が需要を促進しています。インフラ、エネルギー、製造セクターへの高い投資から恩恵を受けており、耐久性がありメンテナンスが少ないベアリングソリューションが求められています。中国、日本、インドなどの国々は、その産業基盤と自動化への注力の増加により、ポリマーベアリングの消費をリードしています。電気自動車および再生可能エネルギー機器の需要の増加が成長をさらに支えています。この地域は、コスト効率の高い生産と市場アクセスを求める世界の製造業者を引き続き引き付けています。
高度なエンジニアリングと技術革新による北アメリカでの安定した成長
北アメリカは、世界のポリマーベアリング市場の28%を占めており、航空宇宙、自動車、医療機器での高い採用により推進されています。技術の進歩と高性能ポリマーコンポーネントを必要とする厳格なエンジニアリング基準により、強い需要があります。アメリカとカナダの製造業者は、ベアリング材料、耐久性、運用効率を向上させるための研究開発に投資しています。エネルギー効率の高い機械および自動化ソリューションの需要が成長を促進しています。性能と安全性を強調する規制基準が機会を拡大します。北アメリカは、革新と材料開発の競争力のある拠点であり続けています。
ヨーロッパおよびその他の地域市場における新たな機会
ヨーロッパは、産業の近代化、再生可能エネルギープロジェクト、自動車の革新により、世界のポリマーベアリング市場に18%を貢献しています。機械、ロボット工学、輸送部門での高度な応用をサポートしています。メーカーは、高性能ポリマーを活用して、運用要件と持続可能性の目標を満たしています。ラテンアメリカや中東を含む他の地域は市場の12%を占め、インフラ開発と産業拡大により新たな可能性を示しています。これにより、グローバルサプライヤーが新市場に高品質なポリマーベアリングを導入する機会が提供されます。これらの地域での投資の増加と技術の採用は、市場を安定した長期成長に向けて位置づけています。
主要プレイヤー分析:
- BNL Ltd.
- Boston Gear LLC
- Dotmar Engineering Plastic Products
- Igus Inc.
- カシマベアリング株式会社
- SKFグループ
- サンゴバンS.A.
- オイレス工業株式会社
- NTN株式会社
- GGBベアリングテクノロジー
- KMSベアリング株式会社
- ウォーキシャベアリング
競争分析:
ポリマーベアリング市場は、革新、製品品質、戦略的パートナーシップに焦点を当てた多数のグローバルおよび地域プレイヤーによる非常に競争の激しい環境を示しています。SKFグループ、Igus Inc.、サンゴバンS.A.、カシマベアリング株式会社などの主要企業は、高性能ポリマーソリューションの継続的な研究開発を通じて強力な市場地位を維持しています。確立されたメーカーとコスト効果の高い代替品を提供する新興地域プレイヤーとの競争に直面しています。企業は製品ポートフォリオの拡大、材料性能の向上、新しい地理的市場への参入を強調し、存在感を高めています。戦略的な協力、合併、買収は成長と技術の進展をサポートします。自動車、航空宇宙、再生可能エネルギー分野を含む特定の産業用途向けのカスタマイズに焦点を当てることで、競争上の差別化を促進します。ポリマー材料とベアリング設計の継続的な革新により、企業は進化する顧客要件を満たし、市場での持続可能な優位性を維持することができます。
最近の展開:
- 2023年10月、Boston Gearは第2世代SS700シリーズステンレススチールウォームギアスピードリデューサーを発売しました。
- 2025年2月、Igus Inc.は、ドライブ技術の生産能力を拡大し、南ドイツの顧客への納期を短縮するために、ケーブルアセンブリとハーネスの専門家であるelko Verbindungstechnik GmbHを買収しました。
レポートのカバレッジ:
この調査レポートは、材料、最終用途、地域に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な応用についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、業界を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因とイタリアの経済変化が市場成長に与える影響を評価します。最後に、新規参入者と確立された企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- ポリマーベアリング市場は、自動車、航空宇宙、産業機械セクターでの採用が増加するにつれて拡大し続けます。
- 軽量で耐腐食性があり、メンテナンスが少ないコンポーネントの需要が世界的な市場成長を促進します。
- 電気自動車や再生可能エネルギー機器は、ポリマーベアリングの応用における主要な成長セグメントとして浮上します。
- PEEK、PTFE、UHMWPEのような高性能ポリマーの技術革新が、ベアリングの耐久性と運用効率を向上させます。
- メーカーは、医療機器、ロボット工学、食品加工などの産業の特定の要件を満たすためにカスタマイズに注力します。
- オートメーションとインダストリー4.0の採用が、機械やロボット工学における精密設計されたポリマーベアリングの需要を押し上げます。
- 新興経済国は、産業の拡大、インフラの開発、機械化の増加により新たな機会を提供します。
- 企業は、過酷な環境条件に対応する革新的なポリマーベアリングソリューションを導入するために、研究開発への投資を増やします。
- 戦略的パートナーシップ、合併、コラボレーションが市場の存在感を強化し、新しい地域市場への参入を支援します。
- 持続可能性の取り組みとエネルギー効率の目標が、産業界に伝統的な金属ベアリングを環境に優しいポリマー代替品に置き換えることを促します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリマーベアリング市場の現在の市場規模はどのくらいで、2032年までの予測価値はどのくらいですか?
ポリマーベアリング市場の予測期間中の期待される成長率はどのくらいですか?
どの産業がポリマーベアリングの需要を牽引していますか?
ポリマーベアリング市場で最も大きなシェアを持つ地域はどこですか?
ポリマーベアリング市場で活動している主要な企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリマーベアリング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリマーベアリング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 13,446.64 million → 2032: USD 19,122.48 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリマーベアリング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリマーベアリング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリマーベアリング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリマーベアリング市場市場の成長要因
- 3.3 ポリマーベアリング市場市場の抑制要因および課題
- 3.4 ポリマーベアリング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリマーベアリング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリマーベアリング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリマーベアリング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリマーベアリング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリマーベアリング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリマーベアリング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリマーベアリング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリマーベアリング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリマーベアリング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリマーベアリング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリマーベアリング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリマーベアリング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリマーベアリング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリマーベアリング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリマーベアリング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリマーベアリング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリマーベアリング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリマーベアリング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリマーベアリング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
