
市場概要
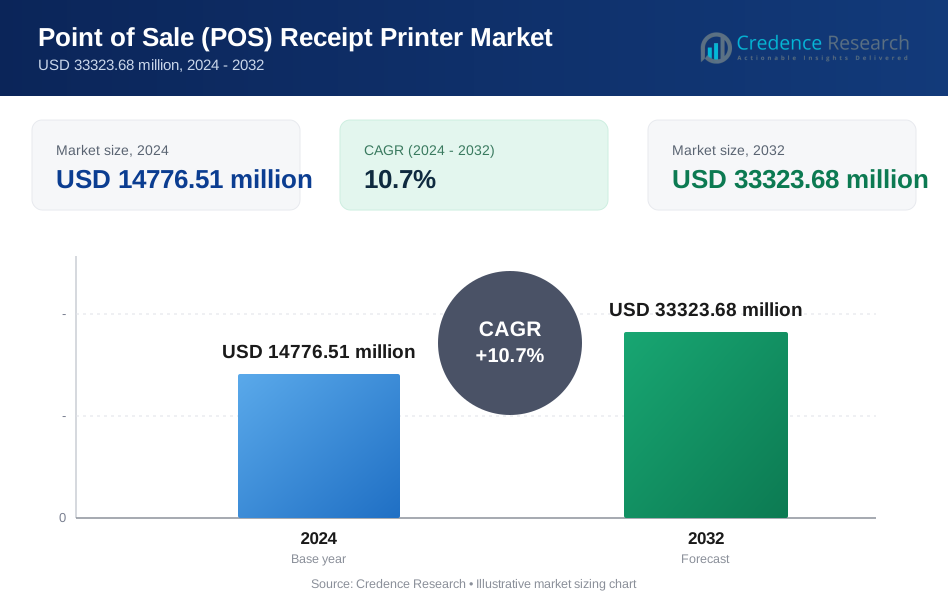
POS(販売時点管理)ソフトウェア市場の規模は2024年に14776.51百万米ドルと評価され、2032年までに33323.68百万米ドルに達すると予想されており、予測期間中のCAGRは10.7%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| POSソフトウェア市場規模 2024 | USD 14776.51 Million |
| POSソフトウェア市場、CAGR | 10.7% |
| POSソフトウェア市場規模 2032 | USD 33323.68 Million |
POS(販売時点管理)ソフトウェア市場は、NCR Corporation、Panasonic Corporation、Square, Inc.、VeriFone Systems, Inc.、NEC Corporation、Diebold Nixdorf、Ingenico Group、Samsung Electronic Co. Ltd、PAX Technology、Epicor Software Corporationを含む主要プレーヤーによって牽引されています。これらのベンダーは、クラウドプラットフォーム、モバイルPOSツール、より迅速で統合された小売およびホスピタリティワークフローをサポートする安全な支払い技術を通じてその範囲を拡大しています。2024年には、北米が約38%のシェアで市場をリードし、強力なデジタル決済の採用と迅速なシステムアップグレードに支えられました。アジア太平洋地域は、急成長する小売活動とクラウドPOSの浸透の増加により、約29%のシェアで続きました。
市場洞察
- POS(販売時点管理)ソフトウェア市場は2024年に14776.51百万米ドルに達し、2032年までに33323.68百万米ドルに達すると予測されており、CAGRは10.7%です。
- デジタル決済とクラウドベースのPOSプラットフォームの需要の高まりが市場拡大を促進し、大企業の約61%のシェアを持つ強力な採用に支えられています。
- モバイルPOSシステムは、サービス速度を向上させ、非接触型取引をサポートするため、引き続き注目を集めており、柔軟な支払い環境への明確なトレンドを反映しています。
- 競争活動は依然として活発であり、ベンダーはAI機能、より深い分析、統合された支払いソリューションを導入して市場での地位を強化していますが、サイバーセキュリティの脅威や統合の複雑さに関連する懸念があります。
- 2024年には北米が約38%のシェアで市場をリードし、続いてアジア太平洋地域が約29%のシェアを持ち、モバイルPOSが約54%のシェアでアプリケーションセグメントを支配しました。
市場セグメンテーション分析:
組織規模別
2024年には、大企業がPOS(販売時点管理)ソフトウェア市場の約61%の支配的なシェアを持っていました。大企業は、高い取引負荷、マルチストアネットワーク、統合された在庫システムを管理するために高度なPOSプラットフォームを採用しました。小売業者やレストランがレガシーシステムをアップグレードして請求の正確性と顧客フローを改善するにつれて需要が高まりました。オムニチャネルエンゲージメントとデータ駆動型の洞察に強く焦点を当て、大手プレーヤーはスケーラブルなPOSスイートに投資しました。中小企業は、クラウドベースのツールがより手頃で展開しやすくなったため、成長を続けました。
- 例えば、Walmart Inc.は、19か国にわたる10,750以上の店舗で毎週約2億7,000万人の顧客と会員にサービスを提供していると報告しています。
導入モード別
2024年にはクラウド展開がこのセグメントをリードし、販売時点管理(POS)ソフトウェア市場の約67%を占めました。小売業者やホスピタリティ企業は、リモートアクセス、低い初期費用、自動更新を得るためにクラウドシステムに移行しました。クラウドモデルはリアルタイムの売上追跡とマルチデバイス同期をサポートし、運用速度を向上させました。eコマースとモバイル決済の急速な拡大により、柔軟なクラウドプラットフォームへの依存が増加しました。オンプレミスソリューションは、セットアップコストが高くスケーラビリティが限られているため、より小さいシェアを持っていましたが、厳格なデータ管理が必要な企業には依然として有用でした。
- 例えば、Lightspeed Commerceは、2025年3月31日時点で、クラウドベースのプラットフォームが100カ国以上の約144,000の顧客拠点にサービスを提供していることを明らかにし、クラウドPOSが多くの小売業者やホスピタリティオペレーターにとって主要な展開モデルとなっていることを強調しました。
用途別
2024年には、モバイルPOSが販売時点管理(POS)ソフトウェア市場の約54%を占め、このセグメントを支配しました。企業がハンドヘルドデバイスを使用して待ち時間を短縮し、店内のどこでもチェックアウトをサポートするため、採用が進みました。レストラン、クイックサービスチェーン、小売店は、スタッフの移動性を向上させ、顧客に迅速に対応するためにモバイルシステムを好みました。非接触決済とデジタルウォレットの強力な成長が、モバイルPOSの広範な普及を助けました。固定式POSシステムは依然として高ボリュームのカウンターを処理する上で重要な役割を果たしましたが、モビリティと柔軟性がハンドヘルドソリューションへのより強い需要を促しました。
主要な成長ドライバー
デジタル決済の需要増加
デジタル決済は小売業とホスピタリティ業界全体で拡大し、企業に最新のPOSソフトウェアを採用させました。商人は、取引を迅速化するために、非接触カード、QR決済、モバイルウォレットをサポートするシステムを好みました。オンラインからオフラインへの商取引の成長も、物理的およびデジタルチャネルを結びつける統合請求ツールを必要としました。迅速かつ安全な支払いを求める消費者の強い嗜好が、企業に古いプラットフォームのアップグレードを促しました。このシフトは、リアルタイム処理を備えたスケーラブルなPOSソリューションの安定した需要を生み出しました。
- 例えば、2024年にはApple Payが世界中で推定7億4400万人のユーザーを持ち、大規模なウォレットの普及が商人にトークン化および非接触デジタル決済を安全に受け入れるPOSソフトウェアを導入させていることを示しています。
オムニチャネル小売の拡大
小売業者は、店舗、ウェブサイト、モバイルアプリを結びつけるオムニチャネルモデルを採用し、統合されたPOSソフトウェアの必要性を増大させました。企業は、統一された在庫、共通の顧客データ、チャネル全体での一貫した価格設定を望んでいました。分析、ロイヤルティ機能、中央ダッシュボードを備えたPOSプラットフォームがスムーズな運用をサポートしました。この拡大は、企業がクリック&コレクトやリアルタイムの在庫可視性などの柔軟なサービスを提供するのを助けました。小売業界の競争の激化が、ブランドに高度なPOS機能を使用して顧客エンゲージメントを強化させました。
- 例えば、ターゲットは、仕分けセンターのネットワーク(当初9か所、2023年半ばまでに10か所に増加)が2023年に約5000万パッケージを処理することを期待しており、2022年に処理された量のほぼ2倍になります。
クラウドベースのPOSシステムの採用拡大
クラウド導入は、企業が初期投資を抑え、簡単な更新とリモートアクセスを求める中で成長しました。クラウドPOSはシームレスなスケーラビリティを提供し、企業が大規模なインフラコストをかけずに拠点を拡大することを可能にしました。リアルタイムのデータアクセスにより、マネージャーはどのデバイスからでも売上、スタッフの活動、在庫を追跡できました。このモデルは、定期的なパッチと自動バックアップを通じてセキュリティも向上させました。これらの機能により、クラウドシステムは機敏性を求める中小企業や大企業にとって魅力的なものとなりました。
主要なトレンドと機会
モバイルPOSソリューションの利用増加
小売業者やレストランが行列を減らし、サービスフローを改善するためにハンドヘルドシステムを好む中、モバイルPOSは注目を集めました。コンパクトなデバイスにより、スタッフは移動中に支払いを処理でき、より迅速なチェックアウトポイントを作り出しました。非接触型の方法の成長は、スーパーマーケット、カフェ、屋外イベントでの利用を促進しました。モバイルPOSはまた、ロイヤルティアプリやデジタルレシートとの統合をサポートしました。この変化は、軽量で柔軟なプラットフォームを提供するベンダーにとって大きな機会を生み出しました。
- 例えば、Toastは2023年12月31日時点で約106,000のレストラン拠点にレストラン向けクラウドPOSプラットフォームを展開しており、前年から34%の増加を示し、フードサービス環境でのモバイルおよびタブレットベースのチェックアウトの急速な普及を反映しています。
AIと分析の統合
企業は、顧客行動や購買トレンドに関する深い洞察を得るためにAI駆動のPOSツールを採用しました。これらの分析は、小売業者が価格設定を改善し、オファーをパーソナライズし、在庫レベルを最適化するのに役立ちました。予測機能は需要予測を改善し、廃棄を削減しました。AI対応の不正検出は、取引のセキュリティを強化し、監視能力を向上させました。インテリジェントなダッシュボードと自動化を提供するベンダーは、よりスマートな意思決定ツールを求める企業にとって強力な市場機会を見出しました。
- 例えば、スターバックスは2025年第1四半期に米国で3,460万人の90日間アクティブなスターバックスリワード会員を報告し、同社に非常に大きな取引データセットを提供し、POSおよびモバイルエコシステム内でAI駆動のパーソナライズとオファー分析を行っています。
セルフチェックアウトと自動化の成長
セルフチェックアウトシステムはスーパーマーケットや大規模小売チェーンで拡大し、自動請求と商品認識をサポートするPOSソフトウェアの需要を高めました。自動化は労働圧力を軽減し、ピーク時の顧客スループットを改善しました。小売業者は、必要なときだけスタッフが支援するハイブリッドモデルも採用しました。このトレンドは、タッチレスおよび迅速なスキャンソリューションを専門とするソフトウェアプロバイダーに新たな機会を開きました。ロイヤルティプログラムやモバイルアプリとの統合は、この自動化へのシフトを強化しました。
主要な課題
サイバーセキュリティリスクの増加
POSシステムは、支払い詐欺、データ漏洩、マルウェア攻撃の脅威に直面しました。小売業者は顧客の機密情報を扱うため、強力な暗号化と継続的な監視が必要でした。小規模企業は、限られた予算のために高度なセキュリティを維持するのに苦労しました。進化するデータ保護規則への準拠は、運用上の圧力を加えました。ベンダーは、脅威検出を強化し、クラウド環境を安全に保つ必要がありました。
高い統合とメンテナンスの複雑さ
多くの企業は、POSソフトウェアをレガシーツール、在庫プラットフォーム、eコマースシステムと統合するのが難しいと感じました。複雑な導入はセットアップ時間を増やし、熟練したサポートチームを必要としました。定期的な更新、ハードウェアの互換性、データの同期がメンテナンスの負担を増やしました。中小企業は、独自のワークフローに合わせてシステムをカスタマイズする際に高いコストに直面することが多かったです。これらの問題は導入を遅らせ、新しいプラットフォームへの切り替えに慎重にならざるを得ませんでした。
地域分析
北アメリカ
北アメリカは2024年におけるPOSソフトウェア市場の最大シェアを約38%占めました。小売チェーン、レストラン、ホスピタリティ事業者がクラウドPOSプラットフォームにアップグレードしたことが強い採用を促しました。アメリカとカナダの企業は、デジタル決済、モバイルPOS、オムニチャネルツールを活用して、増加する取引量を管理しました。分析と自動化への高い投資が、プラットフォームの広範なアップグレードを支えました。主要なPOSベンダーの存在と強力な技術インフラが、地域のリードを維持するのに役立ちました。非接触決済と迅速なチェックアウトシステムへの継続的な焦点が、市場の大幅な拡大を促進し続けました。
ヨーロッパ
ヨーロッパは2024年におけるPOSソフトウェア市場の約27%を占め、強力なデジタル決済浸透と小売および食品サービス全体の急速な近代化に支えられました。ドイツ、イギリス、フランスなどの国々は、店内効率と顧客エンゲージメントを向上させるためにモバイルPOSシステムを採用しました。セルフチェックアウト端末とクラウド展開の成長が地域の地位を強化しました。安全な取引に関する規制の焦点が、企業に古いシステムのアップグレードを促しました。拡大するeコマースも、小売業者がPOSを統合在庫および顧客データプラットフォームと統合して、スムーズなクロスチャネル運営をサポートするよう促しました。
アジア太平洋
アジア太平洋は2024年におけるPOSソフトウェア市場の約29%を占め、中国、インド、日本、東南アジア全体でのデジタル決済の急速な拡大と強力な小売成長により推進されました。中小企業は、請求精度と在庫管理を向上させるためにクラウドPOSの採用を加速しました。モバイルPOSは、交通量の多い小売環境やクイックサービスレストランでの人気を集めました。キャッシュレスエコシステムへの政府の支援が、プラットフォームの迅速なアップグレードを促しました。eコマースの浸透が進むことで、オンラインとオフラインチャネルを接続する統合POSシステムの強い需要が生まれ、地域の長期的な成長見通しを強化しました。
ラテンアメリカ
ラテンアメリカは2024年におけるPOSソフトウェア市場の約4%のシェアを保持しました。ブラジル、メキシコ、アルゼンチンの小売業者は、初期費用を削減し、運用の柔軟性を向上させるためにクラウドベースのPOSプラットフォームを採用しました。デジタル決済の受け入れが増加したため、小規模店舗やクイックサービスの店舗でのモバイルPOSの使用が増加しました。経済の回復とフィンテック活動の成長が、現代的なPOSソリューションの広範な採用を支えました。インフラとコストに関連する課題にもかかわらず、企業が迅速なチェックアウト、より良い在庫管理、安全な支払い処理を求める中で、需要は着実に増加しました。
中東およびアフリカ
中東およびアフリカは2024年におけるPOSソフトウェア市場の約2%を占めました。成長は、湾岸地域でのデジタル決済システムの採用の増加と、UAE、サウジアラビア、南アフリカなどの国々での小売投資の拡大から生じました。企業は、サービス速度を向上させ、運用の複雑さを軽減するためにクラウドおよびモバイルPOSツールを導入しました。ホスピタリティおよび観光セクターは、ゲストの取引を合理化するために高度なプラットフォームを採用しました。市場浸透は低いままでしたが、スマートフォンの使用増加とフィンテックの拡大が、新興市場全体での現代的なPOSソフトウェアの徐々な採用を支えました。
市場セグメンテーション:
組織規模別
- 大企業
- 中小企業 (SME)
導入モード別
- クラウド
- オンプレミス
用途別
- 固定POS
- モバイルPOS
エンドユーザー別
- レストラン
- ホスピタリティ
- ヘルスケア
- 小売
- 倉庫
- エンターテインメント
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
POSソフトウェア市場の競争環境は、NCRコーポレーション、パナソニック株式会社、Square, Inc.、VeriFone Systems, Inc.、NECコーポレーション、Diebold Nixdorf、Ingenico Group、Samsung Electronic Co. Ltd、PAX Technology、Epicor Software Corporationといった主要プレイヤーによって形成されています。ベンダーは、シームレスな小売およびホスピタリティ業務をサポートするために、スケーラブルなクラウドプラットフォーム、モバイルPOSソリューション、および高度な統合ツールの提供に注力しています。企業は、デジタル決済需要の高まりに応えるために、分析、支払いの安全性、マルチチャネルの互換性を強化しました。製品のアップグレードは、より迅速な取引処理、柔軟な展開、そしてより強力なデータ駆動の洞察に焦点を当てています。企業がグローバルなリーチを拡大し、支払いプロバイダーとのパートナーシップを強化し、業界特化のソフトウェアモジュールを開発する中で、競争は激化しました。AI対応機能、非接触決済サポート、自動化にわたる継続的な革新により、主要ベンダーは新たな機会を捉え、進化する顧客の期待に応えています。
主要プレイヤー分析
- NCRコーポレーション
- パナソニック株式会社
- Square, Inc.
- VeriFoneシステムズ株式会社
- NEC株式会社
- Diebold Nixdorf
- Ingenicoグループ
- サムスン電子株式会社
- PAXテクノロジー
- エピコールソフトウェアコーポレーション
最近の展開
- 2025年に、Diebold NixdorfはLOC Softwareとセルフチェックアウトのために提携しました。LOCのThriVersA POSは、Diebold Nixdorfのキオスクとセルフチェックアウトシステムでネイティブに動作します。
- 2025年に、IngenicoはAXIUM CX9000オールインワンAndroid POSを発売しました。このシステムは、チェックアウト、統合支払い、在庫管理を単一のソフトウェア駆動端末で組み合わせています。
- 2024年に、パナソニックコネクト北米はMURTECでStingray JS9900キオスクとJS988 POS端末を発表しました。
レポートのカバレッジ
この調査レポートは、組織の規模、展開モード、アプリケーション、エンドユーザー、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した要因についても議論しています。レポートは、市場の動向、規制の状況、技術の進歩が業界に与える影響を評価し、外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、より迅速な展開を可能にするクラウドベースのPOSプラットフォームにさらにシフトします。
- 小売業者やレストランがより柔軟なサービスを求める中、モバイルPOSの採用が増加します。
- AI駆動の分析が、価格設定、在庫、顧客行動の意思決定を強化します。
- オムニチャネルシステムとの統合が、スムーズなクロスプラットフォーム操作に不可欠になります。
- 非接触型およびデジタルウォレット支払いが、POSソフトウェアのアップグレードを促進し続けます。
- 自動化とセルフチェックアウトソリューションが、スーパーマーケットや大規模小売フォーマットに拡大します。
- 企業がより強力なデータ保護を求める中、サイバーセキュリティ機能が進化します。
- POSシステムは、ロイヤルティ、CRM、マーケティングツールとより深く統合されます。
- 中小企業は、手頃なサブスクリプションベースのモデルにより、POSプラットフォームをより早く採用します。
- 主要ベンダーが小規模なソフトウェアイノベーターを買収する中、業界の統合が進みます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のPOS(ポイントオブセール)ソフトウェア市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年にかけて、POS(販売時点管理)ソフトウェア市場はどの年間複利成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポイントオブセール(POS)ソフトウェア市場のセグメントはどれですか?
ポイントオブセール(POS)ソフトウェア市場の成長を促進している主な要因は何ですか?
ポイントオブセール(POS)ソフトウェア市場の主要な企業はどこですか?
2024年にポイントオブセール(POS)ソフトウェア市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 POSレシートプリンター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のPOSレシートプリンター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 14776.51 million → 2032: USD 33323.68 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 POSレシートプリンター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. POSレシートプリンター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるPOSレシートプリンター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 POSレシートプリンター市場市場の成長要因
- 3.3 POSレシートプリンター市場市場の抑制要因および課題
- 3.4 POSレシートプリンター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 POSレシートプリンター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 POSレシートプリンター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、POSレシートプリンター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 POSレシートプリンター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. POSレシートプリンター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はPOSレシートプリンター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 POSレシートプリンター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 POSレシートプリンター市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 POSレシートプリンター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 POSレシートプリンター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新POSレシートプリンター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のPOSレシートプリンター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のPOSレシートプリンター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のPOSレシートプリンター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のPOSレシートプリンター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのPOSレシートプリンター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のPOSレシートプリンター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのPOSレシートプリンター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. POSレシートプリンター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
