
市場概要
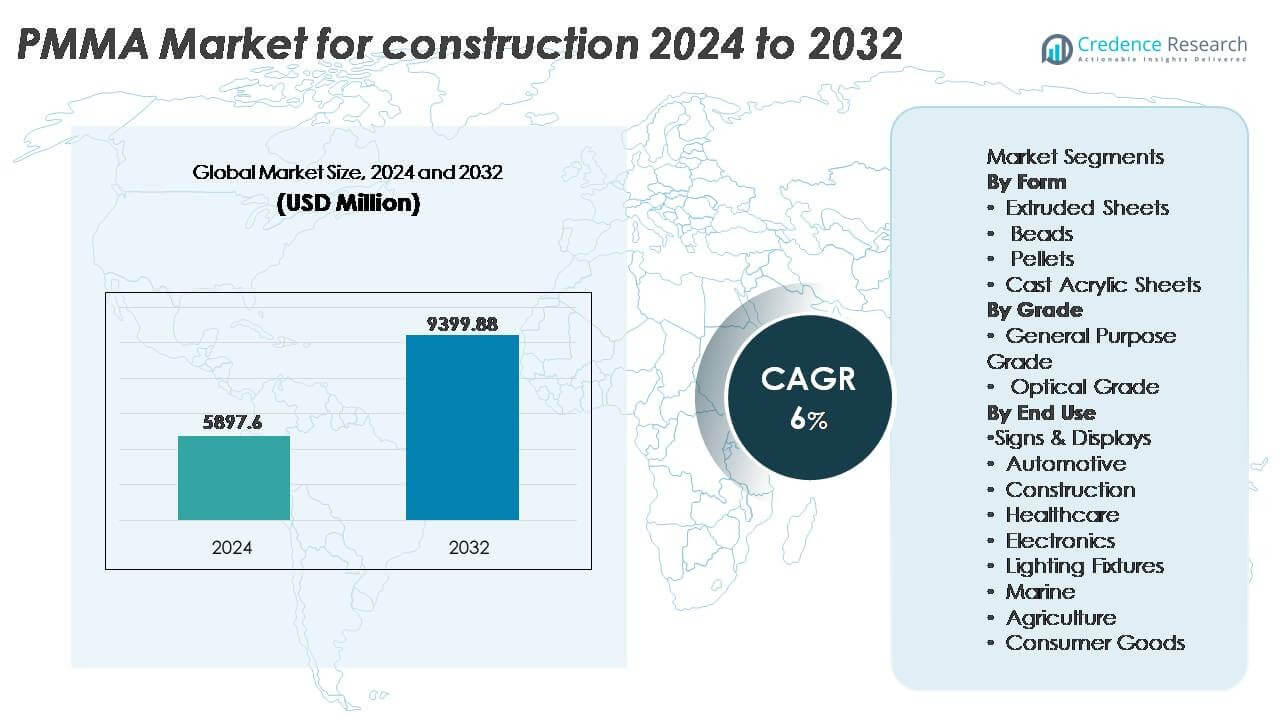
建設用途向けのPMMA(ポリメチルメタクリレート)市場は、2024年に59億8,760万米ドルと評価され、2032年までに93億9,988万米ドルに達すると予測されており、予測期間中の年間平均成長率(CAGR)は6%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 建設市場向けPMMA市場規模 2024 | 59億8,760万米ドル |
| 建設市場向けPMMA市場、CAGR | 6% |
| 建設市場向けPMMA市場規模 2032 | 93億9,988万米ドル |
建設向けPMMA市場は、Röhm GmbH、CHIMEI、三菱ケミカルグループ、LG Chem、旭化成株式会社、SK Geo Centric Co. Ltd.、Trinseo、LOTTE Chemical Corporation、SABIC、Dymatic Chemicals, Inc.などの主要な化学および材料メーカーによって形成されています。これらの企業は、光学グレードの透明性、軽量のガラスソリューション、および持続可能性を重視したリサイクルまたはバイオベースのPMMA製品の革新を通じて競争しています。アジア太平洋地域は、大規模な商業建設、産業能力、急速な都市化により、世界市場を38%の市場シェアでリードしています。北米とヨーロッパは、インフラのアップグレードとエネルギー効率の高い建築用ガラスおよび看板ソリューションに対する需要を加速する厳しいグリーンビルディング基準によって支えられています。
市場の洞察
- 建設用PMMA市場は2024年に59億8,760万米ドルと評価され、2032年までに93億9,988万米ドルに達すると予想されており、予測期間中に6%のCAGRを記録しています。
- 軽量でエネルギー効率の高いガラス材料の需要の高まりにより、商業および住宅建築におけるファサード、天窓、看板、屋根設置においてガラスの代替としてPMMAの採用が進んでいます。
- 主要な市場動向には、モジュラー建設、LED照明ディフューザー、リテール看板のアップグレードにおけるPMMAの使用の増加が含まれ、リサイクルおよびUV耐性のある製剤の革新によって支えられています。
- 市場は中程度に集中しており、主要なプレーヤーは持続可能性戦略、容量拡張、特殊グレードに焦点を当て、ポリカーボネートなどの競争力のあるエンジニアードプラスチックに対するポートフォリオの差別化を強化しています。
- アジア太平洋地域が38%の市場シェアでリードし、北米が28%、ヨーロッパが26%に続いています。押出シートは、インフラ開発におけるファサードや建築用ガラスにおける用途のため、PMMAの主要な形態セグメントとして残っています。
市場セグメンテーション分析:
形態別
押出シートは、優れた耐衝撃性、デザインの柔軟性、大面積の建築インストールに適しているため、建設用PMMA市場における主要な形態ベースのサブセグメントを表しており、最大の市場シェアを占めています。天窓、ファサード、透明な屋根、騒音低減の高速道路バリアでの広範な使用が広範な採用を支えています。キャストアクリルシートは、プレミアムグレードの建築用ガラスで強力なサブセグメントとして続き、ペレットとビーズは主に衛生設備や装飾要素を含む成形用途の原料として使用されます。カスタマイズされた色、UV耐性、軽量特性が商業建築プロジェクトでの押出シートの使用を引き続き促進しています。
- 例えば、RöhmのPLEXIGLAS® Soundstopパネルは、高速道路バリアで使用され、最大33 dBの騒音低減指数(DLR)を達成するように設計されています(厚さと試験基準に依存)。
グレード別
一般用途グレードのPMMAは、コスト効果と非重要な建築部品(パーティションパネル、アクリル家具要素、インテリアデコレーション設置など)での多用途な性能により、建設セクターで支配的なシェアを持っています。光学グレードのPMMAは、より小さなシェアを持ちながらも、優れた光透過率と透明性を必要とする特殊な用途(高透明度の音響バリア、プレミアムガラス、現代の採光システムなど)で重要性を増しています。視覚的に魅力的な構造への建築的な嗜好の増加と、ガラスに代わる材料の需要が、一般用途グレードのPMMAの成長を主流の建設ワークフローでさらに支えています。
- 例えば、三菱ケミカルグループの光学グレードPMMAは約92%の光透過率を示し、採光パネルや照明を重視した建築用ガラスに適しています。
最終用途別
看板やディスプレイは、商業インフラの拡大、小売ブランドの改装、UV安定性と耐候性を備えた広告構造物の需要の増加により、PMMA建設市場で最大のシェアを占める主要な最終用途サブセグメントです。建設用途は、ファサード、天窓、キャノピーにおける従来のガラスのPMMAへの置き換えの増加により、これに続きます。照明器具も、現代の照明デザインがPMMAディフューザーをますます取り入れるにつれて勢いを増しています。一方、自動車、海洋、電子機器、ヘルスケア、農業、消費財の各セグメントは、特殊な建設統合コンポーネントや環境において、耐久性と成形性のためにPMMAを利用しています。
主要な成長要因
軽量でエネルギー効率の高いガラス代替品としてのPMMAの採用拡大
現代の建築デザインへの好みの拡大と厳しいエネルギー効率目標が、建設におけるPMMAの採用を強く加速させています。従来のガラスと比較して、PMMAは重量がほぼ半分で、耐衝撃性が高く、優れた断熱性を提供し、建物への設置が容易で構造負荷を軽減します。その優れたUV安定性と光学的透明性は、天窓、ファサード、キャノピー、温室において、過剰な熱移動なしに高い採光をサポートする長期的なソリューションを提供します。さらに、形状、着色、表面仕上げの柔軟性は、商業および住宅インフラの進化する美的要求に合致しています。持続可能性目標と先進建設材料の台頭の組み合わせにより、PMMAは特に耐久性と安全性が重要な性能基準である高トラフィックの都市開発において、従来のガラスの好ましい代替品として位置付けられています。
· 例えば、Röhm GmbHのPLEXIGLAS® Optical Gradeは、光透過率92%まで達し、UV耐性技術により380ナノメートル未満の波長でUV透過率を1%未満に制限し、屋外で30年以上の耐用年数を提供します。
スマート建設、モジュラーインフラ、プレハブ建築システムの拡大
モジュラー建設、プレハブ構造、スマートビルディングエコシステムの成長は、軽量で事前設計された適応可能な材料を求めるメーカーにより、PMMAの消費を増加させています。PMMAシート、パネル、成形部品は、モジュラーファサード、壁の仕切り、音響バリアに効率的に統合され、迅速な組み立てとカスタマイズを可能にします。CNC加工、3D製作、先進的なポリマー加工との互換性により、プロジェクトのタイムラインを短縮し、廃棄物を削減する精密ベースの建設ワークフローをサポートします。インフラ内のスマート照明、埋め込みセンサー、デジタルサイネージの統合も、光学特性、電気絶縁、センサー駆動インターフェースのハウジングにおける透明性を考慮して、PMMAの必要性を高めています。都市の密集化の増加とオフサイト建設製作の需要は、未来志向の建築モデルをサポートする設置準備が整った材料としてのPMMAの関連性を強化しています。
- 例えば、TrinseoのALTUGLAS™ PMMAグレードは、0.1 mm未満のCNC加工公差をサポートし、ファサードや看板構造のための精密フィットのモジュールコンポーネントを可能にします。
商業ブランディング、小売インフラ、装飾的建築ソリューションの成長
看板、ディスプレイシステム、美的建築におけるPMMAの多様性は、小売スペース、交通ターミナル、ホスピタリティユニット、公共向け商業施設の世界的な拡大を支える重要な材料としての地位を確立しています。その色の鮮やかさを保ち、風化に耐え、均一に照明を拡散する能力が、バックライト付き看板、モールディレクトリ、ブランディングインスタレーション、照明ファサードでの採用を促進しています。体験型商業デザインと企業アイデンティティ表現の影響力の高まりが、カスタマイズ可能なポリマー系建築機能の需要を増加させています。PMMAの滑らかな仕上げと成形の柔軟性により、デザイナーはデジタルファーストの小売競争から物理的なスペースを差別化するユニークで視覚的に没入感のある環境を作り出すことができます。この推進力は、政府の再開発イニシアチブによる商業改装、インフラのアップグレード、都市美化プログラムへの投資の増加によって強化されています。
主要なトレンドと機会
持続可能な建設のためのバイオベースおよびリサイクル可能なPMMAの開発
循環経済を推進する材料科学の進歩は、建設部門にサービスを提供するPMMAメーカーにとって大きな機会を生み出します。バイオベースのPMMA配合とクローズドループリサイクル技術の出現は、炭素フットプリントとプラスチック廃棄物の削減を目指す世界的な指令と一致しています。建設開発者は、低VOC、リサイクル可能、環境に配慮した材料をグリーン認証の遵守のためにますます求めています。PMMAを化学的にモノマー状態にリサイクルする能力は、建築用ガラス、看板、インテリア装飾用途における持続可能なライフサイクル管理の道を開きます。持続可能性を重視した調達フレームワークとESG報告義務は、特に大規模な商業および公共インフラにおいて、エコフレンドリーなPMMAバリアントの機会をさらに拡大します。
- 「例えば、RöhmのPLEXIGLAS® proTerra成形化合物は、認証されたリサイクル原料またはマスバランスされた持続可能な原材料を使用し、建設部品における製品の炭素フットプリントの削減を文書化し、測定可能な持続可能性パフォーマンスを実現します」。
先進的な照明デザインとスマート照明インフラへのPMMAの統合
建物における照明デザインの進化は、LEDディフューザー、装飾用照明器具、建築用ライトパネルの光学グレード材料としてのPMMAの機会を生み出します。スマート照明システムとエネルギー最適化された照明への移行は、光を均一に拡散し、明るさを向上させ、グレアを最小限に抑えるPMMAの採用をサポートします。都市景観照明、テーマベースのホスピタリティデザイン、アンビエントインテリアインスタレーションは、機能的および美的パフォーマンスのためにPMMAを取り入れています。ファサード照明、キャビネット下照明、屋外パスウェイ照明への投資の増加は、PMMA駆動の製品革新の豊かなパイプラインを提供します。デザイナーが建物の自動化と統合された動的な照明レイアウトを追求する中で、PMMAベースのコンポーネントは次世代の視覚建築のコア材料として役立ちます。
- 例えば、SABICのLEXAN™ Light Diffusionポートフォリオは、光透過率が85%を超え、ヘイズ値が90%を超えるテスト済みの光拡散を示し、建築照明モジュールにおいてホットスポットの可視性を低減しながら均一なLED出力を可能にします。
主要な課題
原材料価格の変動とサプライチェーンの混乱
PMMAの生産は石油化学派生物に大きく依存しており、原油価格の変動や世界的な化学品調達の混乱に対してサプライチェーンが脆弱です。原料の供給状況の変化、製油所の停止、貿易関税、地政学的な不確実性が、製造業者や建設調達チームにコスト圧力を増加させます。さらに、輸送のボトルネック、リードタイムの延長、特殊化学中間体の不足が、厳しいタイムラインを持つ大規模建築プロジェクトの計画に課題をもたらします。これらの要因は、価格の安定性、供給者の予測可能性、および予算配分に影響を与え、ガラス、ポリカーボネート、新興のバイオコンポジットなどの代替材料に対するPMMAの市場競争力に課題をもたらします。
代替エンジニアリングプラスチックからの競争圧力の増加
PMMAは多くの強みを持つ一方で、要求の厳しい建設環境においてより高い耐衝撃性と耐熱性を提供するポリカーボネートや高度なポリマーコンポジットからの競争が増しています。火災安全規制の遵守、構造的ストレス、極端な温度への曝露を伴う用途では、代替材料が優れた規制性能やコストメリットを示すことがあります。多層ポリマーフィルム、ハイブリッドファサードソリューション、強化コンポジットの継続的な進歩は、特定の建築役割におけるPMMAの優位性にさらなる挑戦をもたらします。材料革新が加速する中で、PMMAメーカーは市場の関連性を維持するために、製剤性能の向上、耐火性の改善、差別化されたソリューションの開発が求められています。
地域分析
北米
北米は建設用PMMA市場で約28%の市場シェアを持ち、重要なインフラ改修、商業看板のアップグレード、エネルギー効率の高い建築材料の採用によって支えられています。米国は商業不動産の成長、空港の近代化、LEDベースの看板設置によって地域需要を牽引しています。グリーンビルディング基準への強い遵守と、軽量グレージング代替品への加速したシフトがPMMAの利用をさらに強化しています。高度な製造能力とデザイン志向の都市開発戦略の存在が、北米をファサード、スカイライト、ブランド建設機能におけるPMMAの一貫した消費者として位置づけ続けています。
ヨーロッパ
ヨーロッパは約26%の市場シェアを占めており、厳しい持続可能性規制、拡大するモジュラーハウジング建設、日光最適化ファサードへの投資の増加によって牽引されています。ドイツ、フランス、英国が消費をリードし、エネルギー効率の義務とファサードの防音壁や騒音減衰材料への強い関心によって支えられています。PMMAの採用は、老朽化した都市インフラや商業センターの改修プロジェクトによって強化されています。小売およびホスピタリティデザインのアップグレードの成長が、美的に洗練されたPMMAベースの建築要素の需要をさらに促進しています。地域の循環型建設材料への推進は、リサイクルおよび低排出PMMA製剤への関心を加速させる可能性があります。
アジア太平洋
アジア太平洋は、急速な都市化、商業インフラの拡張、政府主導のスマートシティプログラムによって主に推進され、PMMA市場で38%の市場シェアを占めています。中国、インド、東南アジア諸国は、看板、透明な屋根、鉄道駅のアップグレード、モールインフラにおいて大規模なPMMA需要を生み出しています。この地域のコスト効率の良い製造エコシステム、原材料へのアクセス、高ボリュームの建設出力がPMMAの採用を促進しています。視覚的に魅力的な構造や小売環境に対する中産階級の消費者の期待の高まりが、市場拡大をさらに刺激しています。アジア太平洋は、インフラの資本化と産業規模の能力追加によって推進され、最も急速に成長している地域です。
ラテンアメリカ
ラテンアメリカは約5%の市場シェアを持ち、商業建設の拡大、観光セクターへの投資、アクリルベースの建築装飾の採用の増加によって成長しています。メキシコとブラジルが地域の需要を牽引しており、都市の小売フォーマットや交通ターミナルが現代的な看板や半透明の屋根システムを統合しています。しかし、市場の発展は経済サイクルや建設資金の変動に敏感です。グローバルな小売チェーンの増加とモールの改装が、PMMAシートや成形部品の増分機会を提供しています。都市インフラの段階的な近代化と公共スペースにおける照明プロジェクトが、選択された都市クラスターでの需要を引き続き支えています。
中東・アフリカ
中東・アフリカ地域は約3%の市場シェアを占めており、湾岸地域での高級商業およびホスピタリティプロジェクトによって推進されています。PMMAの統合は、建築用ガラス、照明看板、豪華なインテリア、観光主導の経済における大規模なファサードインストールで見られます。UAE、カタール、サウジアラビアなどの国々です。厳しい気候条件が、UV安定性と耐候性のあるPMMA構造の需要を強化しています。アフリカでは、採用は初期段階ですが、主要経済における都市再開発イニシアチブを通じて増加しています。限られた製造インフラと輸入への依存が価格と供給に影響を与え、この地域を専門的でありながら機会主導の市場にしています。
市場セグメンテーション:
形状別
- 押出シート
- ビーズ
- ペレット
- キャストアクリルシート
グレード別
- 一般用途グレード
- 光学グレード
最終用途別
- 看板・ディスプレイ
- 自動車
- 建設
- ヘルスケア
- 電子機器
- 照明器具
- 海洋
- 農業
- 消費財
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
建設用PMMA市場の競争環境は、多国籍の化学メーカー、地域のアクリルシート生産者、および下流の加工と付加価値のある建築部品に焦点を当てた垂直統合サプライヤーの存在によって特徴付けられています。主要企業は、製品の品質、優れた光学特性、UV耐性、カスタマイズされた厚さのフォーマット、および持続可能性の要件に沿ったリサイクルPMMA配合を通じて競争しています。R&D、化学リサイクル技術、およびバイオベースのポリマー開発への戦略的投資が、環境に適合した材料への移行が進む建設業界において競争差別化を形成しています。建設会社、サインシステムインテグレーター、ガラスおよび照明製品の製造業者とのパートナーシップは、市場浸透をサポートしています。さらに、モジュラービルディング、商業インフラストラクチャ、およびファサードエンジニアリングセグメントからの需要に対応するため、アジア太平洋およびヨーロッパで生産能力を拡大しています。合併、買収、および材料革新は中心的な戦略であり、軽量で耐久性があり、デザインに柔軟なPMMAソリューションの需要が増加する中で、企業がアプリケーションポートフォリオを拡大し、価格競争力を維持することを可能にしています。
主要プレーヤー分析
- Röhm GmbH
- SABIC
- CHIMEI
- LOTTE Chemical Corporation
- 三菱ケミカルグループ
- SK Geo Centric Co. Ltd.
- Trinseo
- 旭化成株式会社
- LG Chem
- Dymatic Chemicals, Inc.
最近の動向
- 2025年2月、三菱のリサイクルイニシアチブとして、同社は使用済みアクリル樹脂をMMAモノマーに戻すためにマイクロ波を使用する化学リサイクル技術に取り組んでおり、PMMA材料の循環再利用を可能にしています。
- 2024年10月15日、Röhmはヨーロッパ、北アメリカ、アジアでの容量拡大を発表し、建設、照明、看板市場の主要材料としてPLEXIGLAS®成形化合物(proTerraバイオフットプリント削減バリアントを含む)を強調し、グローバル成長戦略をさらに再確認しました。
- 2024年2月、Röhmはドイツのヴォルムスに新しい生産ラインとカラーPMMAコンパウンド施設を委託し、PLEXIGLAS®ブランドの下でPMMA成形化合物の生産能力を拡大しました。
レポートのカバレッジ
この調査レポートは、形状、グレード、最終用途、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- PMMAは、その軽量構造と安全性の向上により、建築用ガラスにおいて従来のガラスに取って代わるようになります。
- UV耐性および衝撃修正されたPMMAグレードの採用は、屋外のファサード、キャノピー、商業看板に拡大します。
- 持続可能性規制が建設材料の調達に影響を与えるため、バイオベースおよびリサイクルPMMAが注目を集めます。
- 材料供給者とファサードエンジニアリング会社との技術協力が、カスタマイズされたPMMAソリューションを加速させます。
- モジュラーおよびプレハブ建設プロジェクトが、プレカットPMMAパネルおよび成形部品の需要を促進します。
- スマートビルディングアプリケーションが、照明ディフューザーや埋め込み型デジタルディスプレイにおけるPMMAの使用を強化します。
- 小売の近代化とブランディングのアップグレードの成長が、看板やビジュアルディスプレイシステムにおけるPMMAの消費を促進します。
- 化学リサイクルインフラが、大規模建設企業全体での循環PMMAの使用をサポートします。
- 観光主導のインフラプロジェクトに影響を受けた市場でPMMAの需要が増加します。
- 新興経済が、新しい建設主導のPMMA消費に大きく貢献します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
建設用PMMA市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、建設用PMMA市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に建設セグメントで最も大きなシェアを持っていたPMMA市場はどれですか?
建設用PMMA市場の成長を促進している主な要因は何ですか?
建設用PMMA市場の主要企業はどこですか?
2024年の建設用PMMA市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 建設市場向けPMMA市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の建設市場向けPMMA市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,897.6 million → 2032: USD 9,399.88 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 建設市場向けPMMA市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 建設市場向けPMMA市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における建設市場向けPMMA市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 建設市場向けPMMA市場市場の成長要因
- 3.3 建設市場向けPMMA市場市場の抑制要因および課題
- 3.4 建設市場向けPMMA市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 建設市場向けPMMA市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 建設市場向けPMMA市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、建設市場向けPMMA市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 建設市場向けPMMA市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 建設市場向けPMMA市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は建設市場向けPMMA市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 建設市場向けPMMA市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 建設市場向けPMMA市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 建設市場向けPMMA市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 建設市場向けPMMA市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新建設市場向けPMMA市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の建設市場向けPMMA市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の建設市場向けPMMA市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の建設市場向けPMMA市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の建設市場向けPMMA市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの建設市場向けPMMA市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の建設市場向けPMMA市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの建設市場向けPMMA市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 建設市場向けPMMA市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
