
市場概要
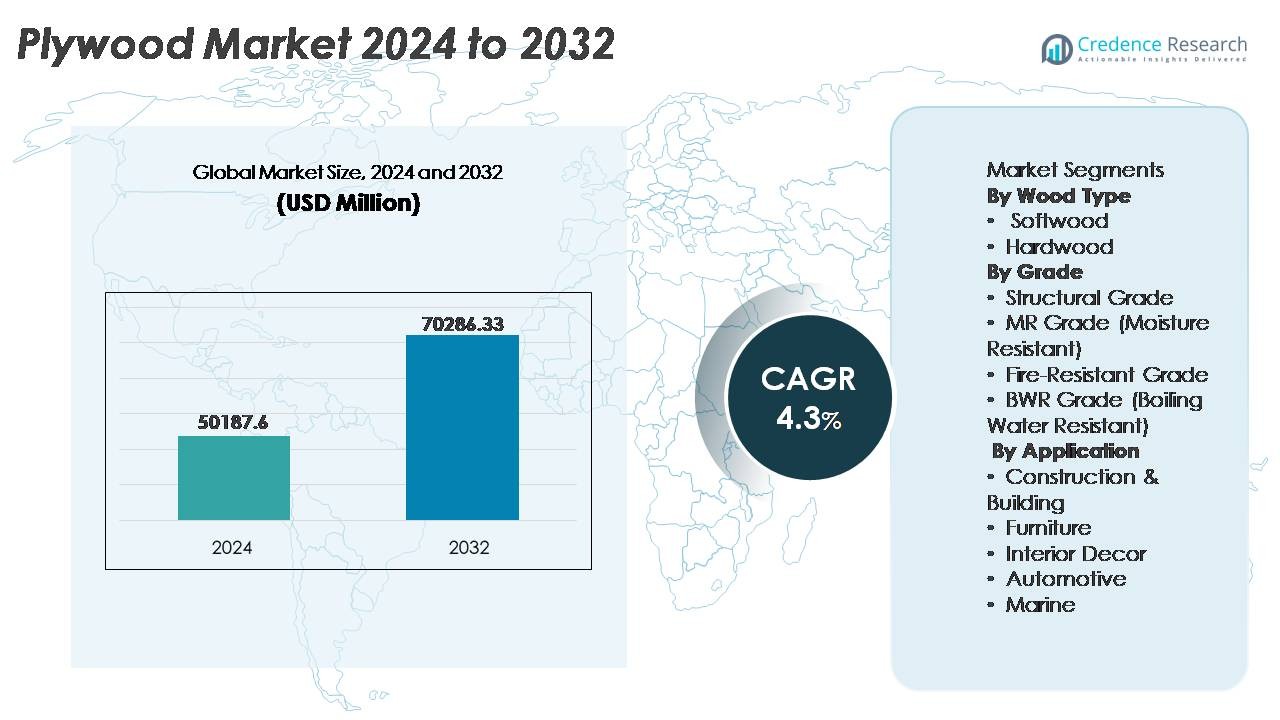
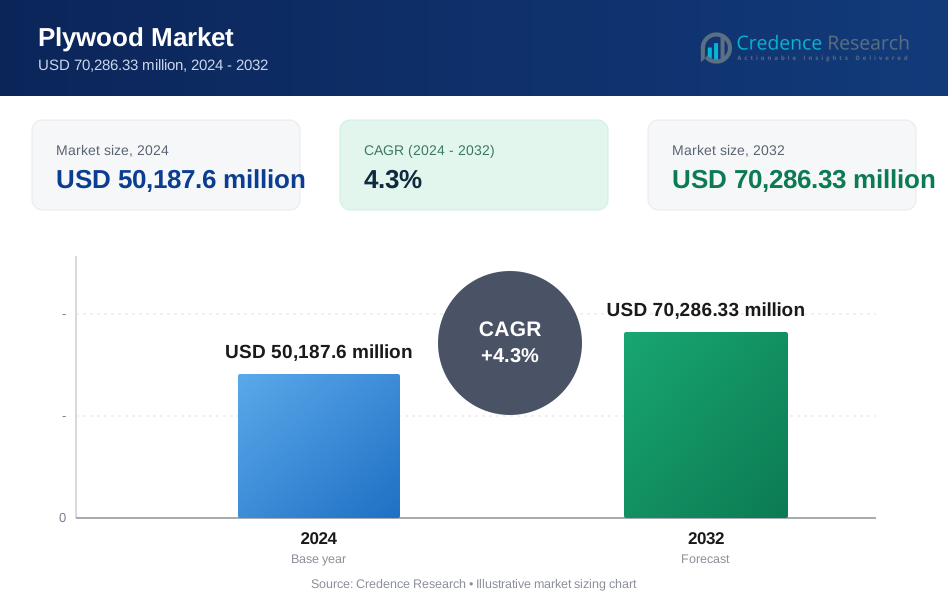
世界の合板市場は2024年に501億8,760万米ドルと評価され、2032年までに702億8,633万米ドルに達すると予測されており、予測期間中の年平均成長率(CAGR)は4.3%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の合板市場規模 | 501億8,760万米ドル |
| 合板市場、CAGR | 4.3% |
| 2032年の合板市場規模 | 702億8,633万米ドル |
世界の合板市場には、Columbia Forest Products、Martco LLC (RoyOMartin)、West Fraser Timber Co. Ltd.、Georgia-Pacific LLC、Louisiana-Pacific Corporation (LP)、PotlatchDeltic Corporation、Roseburg Forest Products、Boise Cascade Company、Weyerhaeuser Company、UFP Industries, Inc.などの主要企業が含まれます。これらの企業は、統合された林業運営、能力拡張、エンジニアードおよび特殊合板の進歩を通じて競争しています。アジア太平洋地域は、大規模な建設や家具製造によって市場をリードしており、50%以上のシェアを占めています。続いて、北米は住宅、商業、モジュラー建築用途におけるプレミアム認証合板や持続可能な木材製品の需要により、約18-20%を占めています。
市場の洞察
- 世界の合板市場は2024年に501億8,760万米ドルと評価され、2032年までに702億8,633万米ドルに達すると予測されており、予測期間中に年平均成長率4.3%で成長しています。
- 需要は建設活動の増加、モジュラーファニチャー生産の拡大、特にキッチン、オフィス、高湿度環境に適したBWR合板が最大のグレードシェアを持つため、エンジニアードおよび耐水性グレードの採用の増加によって駆動されています。
- 市場のトレンドには、認証済みの持続可能な木材製品へのシフト、自動切断用の軽量キャリブレーションシート、商業用不動産や公共インフラ開発向けの耐火合板が含まれます。
- 競争活動は、能力のアップグレード、森林資源の統合、製品の差別化に集中しており、主要企業は特殊合板のバリエーション、環境に優しい接着システム、輸出志向の流通ネットワークを通じてポートフォリオを強化しています。
- アジア太平洋地域は世界シェアの50%以上を占め、次いで北米が18-20%を占めており、プレミアムデコール需要によって支えられています。一方、家具用途セグメントはデザインの柔軟性とライフサイクルの利点から主要な消費者として残っています。
市場セグメンテーション分析:
木材の種類別
ハードウッド合板は市場で支配的なシェアを持ち、その優れた強度、耐久性、プレミアム家具や建築木工品に理想的な美しい木目模様により、世界消費の大部分を占めています。オーク、バーチ、チーク、メープルなどのハードウッドバリエーションは、優れたネジ保持能力と衝撃耐性を提供し、構造的なインテリアや高交通量の住宅および商業施設に好まれています。ソフトウッド合板はコスト効率が高く、主に一時的な構造物やユーティリティ用途に対応していますが、ハードウッドはインテリア改装トレンドの上昇と長寿命でプレミアムグレードの木製表面の需要によってリーダーシップを維持しています。
- 例えば、Columbia Forest ProductsのPureBond®ハードウッド合板は、導入以来1億枚以上のパネルを生産しており、大豆ベースの接着剤から派生したホルムアルデヒドフリー樹脂技術を使用して製造されており、ハードウッド用途全体での耐久性パフォーマンスと環境に安全な接着革新を示しています。
グレード別
BWR(沸騰水耐性)グレードは、キッチン、半屋外木構造、高湿度環境に適した耐水性の接着に支えられ、合板セグメントでかなりの市場シェアを持っています。BWR合板は変動する湿度と温度に耐え、製品寿命を延ばし、修理頻度を減少させ、住宅および商業建築業者に強く訴求します。構造用グレード合板は荷重支持用途に不可欠であり、MRグレードは屋内の低湿度使用に採用され続けています。耐火合板は公共インフラやホスピタリティでの採用が増加していますが、BWRグレードはその広範でコスト効果の高い機能的多様性により優位性を維持しています。
- たとえば、ジョージア・パシフィックのDryGuard®強化サブフロアパネルは、高度な耐湿性を備えて設計されており、建設中のエッジ膨張をカバーする200日間の「ノーサンド」保証が付いています。一方、LP® FlameBlock®パネルは、ULリストのアセンブリのコンポーネントとしてASTM E119要件を満たし、集合住宅や商業プロジェクトで使用される特定の壁および床システムで1時間の耐火性能を提供します。
用途別
建設および建築は、屋根、サブフロア、壁、型枠、およびモジュラー建設部品に広く依存しているため、合板使用の最大のシェアを占める主要な用途セグメントです。このセグメントは、新興市場での不動産開発の拡大、都市住宅、およびインフラのアップグレードから恩恵を受けています。家具製造は、軽量のエンジニアードパネルやモジュラーで組み立て準備が整った製品の需要により、急成長しているユースケースです。インテリア装飾の用途は、カスタマイズの傾向が高まる中で注目を集めており、自動車や海洋部門は軽量のフレーミングや耐湿性のあるボディワークのために特殊な合板を採用していますが、建設はその構造需要の圧倒的な量によりリーダーシップを維持しています。
主要な成長ドライバー
住宅および商業建設の拡大
合板市場の成長は、住宅および商業インフラの世界的な拡大に大きく関連しています。都市化は、アパート、小売ユニット、教育施設、医療機関を含む新しい建設活動を促進します。サブフロア、屋根、壁の補強、装飾用途における合板の多用途性は、現代の建築システムにおけるその関連性を強化します。軽量のエンジニアード材料の好みは、モジュラー建設やプレハブ構造における合板の採用をサポートします。増加する改装およびリモデリング支出は、インテリアパネル、キャビネット、床の交換のための合板使用をさらに促進します。さらに、発展途上国での政府の支援政策、住宅補助金、インフラの活性化イニシアチブが需要を増大させ、建設の拡大を基本的な成長の触媒としています。
- たとえば、ルイジアナ・パシフィック・コーポレーションは、メイン州ホールトンのラインをアップグレードしてLP® SmartSide®サイディングとトリムを製造し、年間約2億2000万平方フィートのエンジニアードサイディングパネルを生産できるようにしました。
エンジニアードおよび付加価値木材製品の採用の増加
ラミネート、フィルムフェース、キャリブレート、耐火合板を含むエンジニアード木材製品の需要は、メーカーが耐久性、耐湿性、耐火性能、仕上げの互換性を向上させるにつれて増加しています。ホスピタリティ、小売、オフィス、住宅開発などの業界は、ライフサイクルのメンテナンスを削減するために付加価値のある合板に移行しています。精密にキャリブレートされたシートはCNC加工と標準化されたモジュラーアセンブリを可能にし、大量生産された家具やインテリアソリューションの設計精度を向上させます。さらに、強化された接着剤や表面コーティングの統合により、持続可能で高級な装飾用途をサポートする合板バリエーションが生まれます。エンドユーザーが製品の寿命の延長と設計の柔軟性を優先するにつれて、エンジニアード合板は市場の進展の重要な推進力として浮上しています。
· たとえば、グリーンパネル・インダストリーズは、現在年間891,000立方メートルのMDF容量を持つMDFおよび合板施設を運営しており、耐湿性および高密度ボードを含むさまざまな製品を提供しています。
家具とインテリア装飾製造の成長
現代の生活水準の向上とライフスタイルのアップグレード消費は、家具と装飾製造における合板の需要を加速させています。モジュラーキッチン、ウォークインワードローブ、オフィスワークステーション、多機能リビングスペースへの移行は、機械加工性、均一な厚さ、ラミネートやベニヤとの互換性のために合板のニーズを促進します。Eコマース主導の組み立て式家具は、合板ベースの製品の大量生産と世界的な流通を増加させます。自然の質感や木の美学を強調するインテリアテーマは、高級グレードの合板の消費をさらに強化します。不動産の売上高、短期賃貸物件、スマートホーム家具の強い影響は成長を支え、家具セクターを長期的な合板需要のエンジンとして位置づけます。
主要なトレンドと機会
エコフレンドリーで認証された木製品へのシフト
持続可能性は、消費者、開発者、政府が責任を持って調達され、低排出接着剤で生産された製品を好むため、調達の選択に影響を与えます。認証の採用の増加(FSCやPEFCなど)は、環境に準拠した合板の市場信頼性を高めます。メーカーは、低VOC樹脂、再生木材含有量、代替繊維で革新を進めています。グリーンインフラストラクチャーの取り組み、持続可能な建築基準、炭素フットプリント開示ポリシーは、認証された合板を促進します。このトレンドは、透明なサプライチェーン、生物由来の化学物質の使用、再利用可能な包装の最適化、厳しい環境規制を施行する地域での輸出浸透の機会を開きます。エコフレンドリーな合板は、ニッチから主流に移行し、生産のダイナミクスを再構築します。
- 例えば、Weyerhaeuserは、持続可能な森林管理イニシアチブ®認証の下で、アメリカとカナダで1200万エーカー以上の森林を管理しており、追跡可能で責任を持って収穫された木材の投入を保証しています。
高価値産業用途向け特殊合板の成長
耐火性、衝撃強度、防水性、化学的安定性のために設計された特殊合板のバリエーションは、海事、自動車車体製造、冷蔵、コンテナ床市場での機会を生み出します。メトロ鉄道、交通ターミナル、公共施設のインフラプロジェクトは、安全性と性能基準に適合する高規格の合板を必要とします。沿岸地域や産業回廊での湿気安定材料の必要性の高まりは、BWR、海洋グレード、ラミネート合板への投資を促進します。カスタマイズ、シート公差、デジタルカットの互換性、特殊表面処理を提供するメーカーは、先行者利益を得ます。合板の進化は、商品から性能工学材料へと進化し、世界的に高い利益率の収益セグメントを開きます。
- 例えば、Viance, LLCは、独自のD-Blaze®耐火化学薬品で処理された耐火合板パネルを製造するために独立した施設にライセンスを供与しています。これらはASTM E84(FR-S評価のあるクラスA/クラス1)に準拠した性能基準を達成し、耐火性のASTM E119試験プロトコルを満たすアセンブリで使用されています。
主要な課題
原材料の入手可能性と価格の変動
木材の供給の変動と丸太の価格上昇は、合板メーカーにとって持続的な課題をもたらします。森林伐採の制御、輸出制限、森林の劣化が供給を制限し、特に輸入された広葉樹に依存する国々では顕著です。輸送コスト、労働力不足、樹脂価格のインフレが製造費用をさらに押し上げます。小規模および中規模の生産者は、認証されたプランテーションを調達する統合プレーヤーと競争するのに苦労しています。季節的な木材収穫サイクルから在庫管理のリスクが生じます。安定した原材料のパイプラインと持続可能な林業の解決策がないと、セクターは利益率の圧迫、生産の遅延、限られた能力拡張に直面し、合板製品の長期的なコスト競争力に影響を与えます。
代替材料からの競争
中密度繊維板(MDF)、高密度繊維板(HDF)、PVCフォームボード、アルミニウム複合パネル、プラスチックラミネートなどのエンジニアード代替品は、特にキャビネット製作、内部仕切り、装飾パネルにおいて合板の消費に挑戦しています。これらの代替品は、低コスト、塗装用の滑らかな仕上げ、シロアリや反りの問題に対する耐性などの利点を提供します。価格に敏感な市場では、代替品が従来の合板の需要を妨げます。ポリマー複合材やハイブリッドボードの進歩がこの競争を激化させます。メーカーは耐久性、持続可能性、ライフサイクル価値、高度なエンジニアリングを通じて差別化し、急成長する代替材料に対抗して市場の関連性を維持しなければなりません。
地域分析
アジア太平洋
アジア太平洋地域は、急速な都市インフラ拡大、人口増加、中国、インド、インドネシア、ベトナムでの大規模な住宅建設により、世界の合板市場で50%以上の市場シェアを占めています。この地域は豊富な原材料の入手可能性、コスト効率の高い労働力、国内消費と輸出出荷の両方をサポートする強力な製造クラスターの恩恵を受けています。可処分所得の増加、生活空間の近代化、モジュラーファニチャーの成長、商業用不動産投資の増加が合板の需要をさらに高めています。手頃な価格の住宅や公共インフラを促進する政府の取り組みがボリューム消費を増幅し、アジア太平洋を合板産業の主要な成長エンジンとして位置づけています。
北アメリカ
北アメリカは、住宅リノベーション、集合住宅の再活性化、木材ベースのモジュラー建設の拡大からの安定した需要に支えられ、約18-20%の市場シェアを持っています。この地域の家具とインテリア装飾産業は、特に米国でのハードウッド合板の強力なユーザーです。グリーン認証および低排出のエンジニアード合板の成長が、環境コンプライアンス基準を遵守する住宅建設業者の間での採用を加速させています。住宅ローンの利用可能性の改善とプレミアムキッチンおよびキャビネットソリューションへの投資の増加も合板の使用を促進しています。MDFや複合ボードからの競争にもかかわらず、北アメリカはプレミアム建築、商業、および高級木材インテリア用途を通じて一貫した需要を維持しています。
ヨーロッパ
ヨーロッパは合板市場の約15%を占めており、需要はドイツ、イギリス、フランス、ポーランドに集中しています。この地域は厳格な持続可能性基準を重視しており、責任を持って管理された森林から調達された認証済み合板の採用を推進しています。リフォーム、エコ意識のあるインテリア、エネルギー効率の高い建設の成長が、住宅および商業セグメント内での合板消費を促進しています。ヨーロッパの家具製造は主要なエンドユーザーであり、特にスカンジナビアと東ヨーロッパでは、エンジニアード木材製品が生産をリードしています。経済の変動が建設サイクルに中程度の影響を与える一方で、ヨーロッパの品質、耐火性能、低炭素材料への焦点は、特殊および構造カテゴリーにおける安定した合板需要を確保しています。
ラテンアメリカ
ラテンアメリカは約8%の市場シェアを占めており、ブラジルとチリが広範な森林資源と確立された合板製造拠点により生産と輸出をリードしています。都市化、商業インフラ、観光施設、低コスト住宅プログラムに関連する建設の拡大が合板消費に寄与しています。この地域は、キッチン、キャビネット、沿岸環境での工業用途向けにエンジニアードおよび耐湿性合板への関心が高まっています。しかし、経済の不安定さと通貨の変動が輸入の手頃さとサプライチェーンへの投資に影響を与えています。それにもかかわらず、森林の持続可能性プログラムと輸出重視の製造が、世界の合板産業における地域の長期的な地位を強化しています。
中東・アフリカ
中東・アフリカは市場シェアの約6-7%を占めており、商業用不動産開発、ホスピタリティの拡大、UAE、サウジアラビア、南アフリカでの近代的な住宅プロジェクトによって推進されています。この地域は国内の木材供給が限られているため、合板の輸入に大きく依存しており、世界のサプライヤーにとっての機会を生み出しています。高級インテリアプロジェクト向けのBWR、建設型枠、装飾用合板の需要は依然として強いです。インフラのメガプロジェクト、小売複合施設、エンターテインメントハブが消費を増加させる一方で、価格感度とサプライチェーンの依存性が課題となっています。それにもかかわらず、非石油インフラへの政府投資の継続が、合板用途の需要の勢いを維持しています。
市場セグメンテーション:
木材の種類別
- 針葉樹
- 広葉樹
等級別
- 構造等級
- MR等級(耐湿性)
- 耐火等級
- BWR等級(耐沸騰水性)
用途別
- 建設・建築
- 家具
- インテリア装飾
- 自動車
- 海洋
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
合板市場は中程度に分散しており、大規模な統合メーカー、地域の製材所、専門的なエンジニアードウッドの生産者が価格、製品品質、流通能力で競争しています。主要なプレーヤーは、生産能力の拡大、認定された原材料の確保、耐火性、防水性、精密な校正合板を備えた製品ポートフォリオの強化に注力しています。戦略的なパートナーシップ、輸出浸透、技術主導の製造改善(自動プレス、湿度モニタリング、樹脂最適化など)が競争力を強化します。持続可能な森林プログラムと環境認証を持つ企業は、規制された市場での優先順位を得ます。一方、小規模な生産者はコスト効率と地域供給で競争しますが、木材価格の変動やコンプライアンス要件に直面しています。ブランド合板、標準化された寸法、付加価値のある表面仕上げへの関心の高まりも差別化を強化します。建設、モジュール家具、インテリア装飾事業が拡大する中、一貫した品質、迅速な納品、多様な性能を持つエンジニアード合板ソリューションを提供するメーカーが、進化する建築基準に合わせて競争を続けています。
主要プレイヤー分析
- コロンビアフォレストプロダクツ
- マートコLLC(ロイオーマーティン)
- ウェストフレーザー・ティンバー社
- ジョージア・パシフィックLLC
- ルイジアナ・パシフィック・コーポレーション(LP)
- ポトラッチデルティック・コーポレーション
- ローズバーグ・フォレスト・プロダクツ
- ボイシ・カスケード・カンパニー
- ウェアハウザー・カンパニー
- UFPインダストリーズ社
最近の動向
- 2025年12月、ウェストフレーザー・ティンバー社は、アルバータ州ハイレベルのOSB工場の無期限の操業停止(2026年春の縮小)と、ジョージア州コーデルでの2023年から2024年の生産ラインの停止を継続すると発表しました。これはOSBの需要の弱まりを反映しています。
- 2025年10月、ウェストフレーザー・ティンバー社は2025年第3四半期の業績を発表し、高い住宅ローン金利と関税圧力の中で厳しい市場状況が木材およびエンジニアードウッドセグメントの収益に影響を与えたと報告しました。
- 2022年9月、ポトラッチデルティック・コーポレーションとキャッチマーク・ティンバー・トラスト社の全株式取引による合併により、主要な統合木材REITであるポトラッチデルティック・コーポレーションが設立されました。
レポートのカバレッジ
この調査レポートは、木材の種類、グレード、用途、地理に基づいた詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制状況、技術の進歩が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 住宅および商業建設活動の持続的な成長により、合板の需要は引き続き増加します。
- 建物の安全性コンプライアンスが強化されるにつれて、エンジニアード、防火、防水合板の採用が加速します。
- モジュラーファニチャー製造が、キャリブレーションおよびCNC対応の合板パネルの消費を促進すると予想されます。
- 環境規制やグリーンビルディング基準の拡大に伴い、持続可能で認証された合板が好まれるようになります。
- プレス、乾燥、接着システムの技術的向上が耐久性と生産効率を向上させます。
- 海洋、インフラ、産業用途向けの性能グレード合板を提供するメーカーにとって、輸出機会が増加します。
- デジタルサプライチェーントラッキングが調達の透明性をサポートし、世界貿易の受容性を向上させます。
- 沿岸、高湿度、または地震帯向けに特化した合板バリアントがニッチな収益セグメントを創出します。
- MDFや複合ボードとの競争が、メーカーに革新とブランディングを通じた差別化を促します。
- 戦略的な生産能力拡大とプランテーション資源への後方統合が、世界的な競争ポジショニングを形成します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
合板市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に合板市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた合板セグメントはどれですか?
合板市場の成長を促進している主な要因は何ですか?
合板市場の主要企業はどこですか?
2024年に合板市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 合板市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の合板市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 50,187.6 million → 2032: USD 70,286.33 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 合板市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 合板市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における合板市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 合板市場市場の成長要因
- 3.3 合板市場市場の抑制要因および課題
- 3.4 合板市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 合板市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 合板市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、合板市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 合板市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 合板市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は合板市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 合板市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 合板市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 合板市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 合板市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新合板市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の合板市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の合板市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の合板市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の合板市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの合板市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の合板市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの合板市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 合板市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
