
市場概要
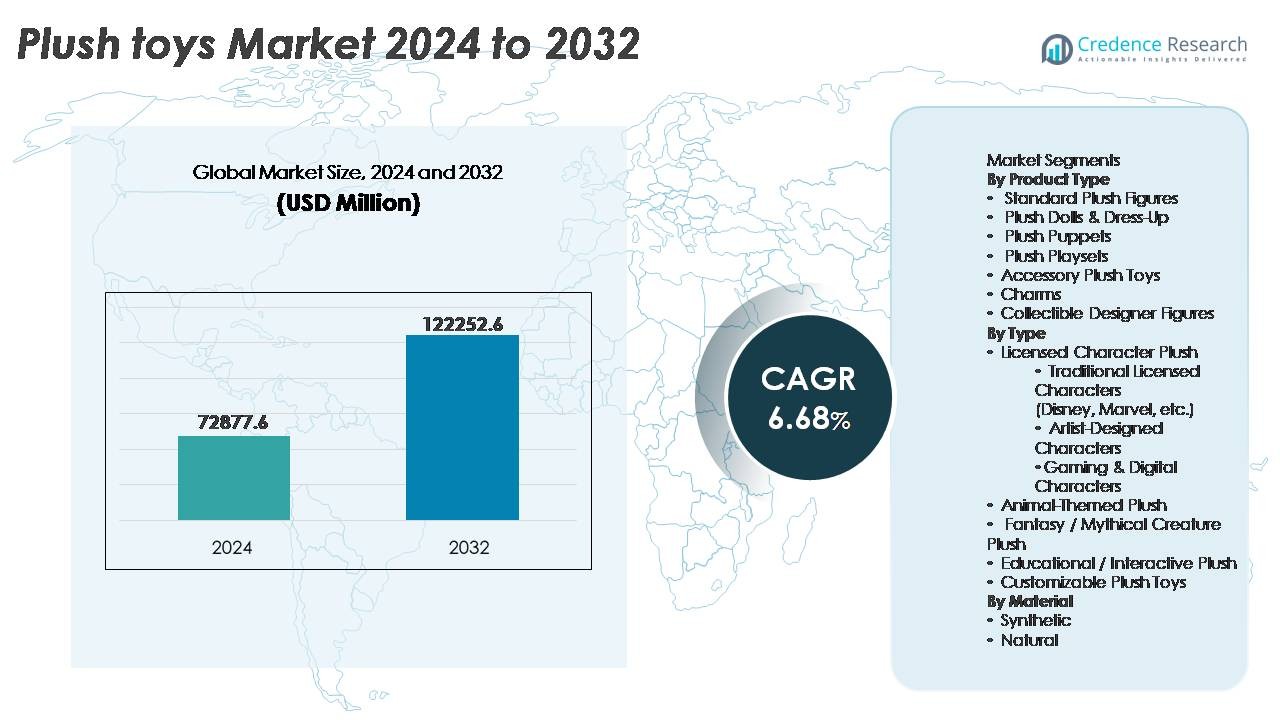
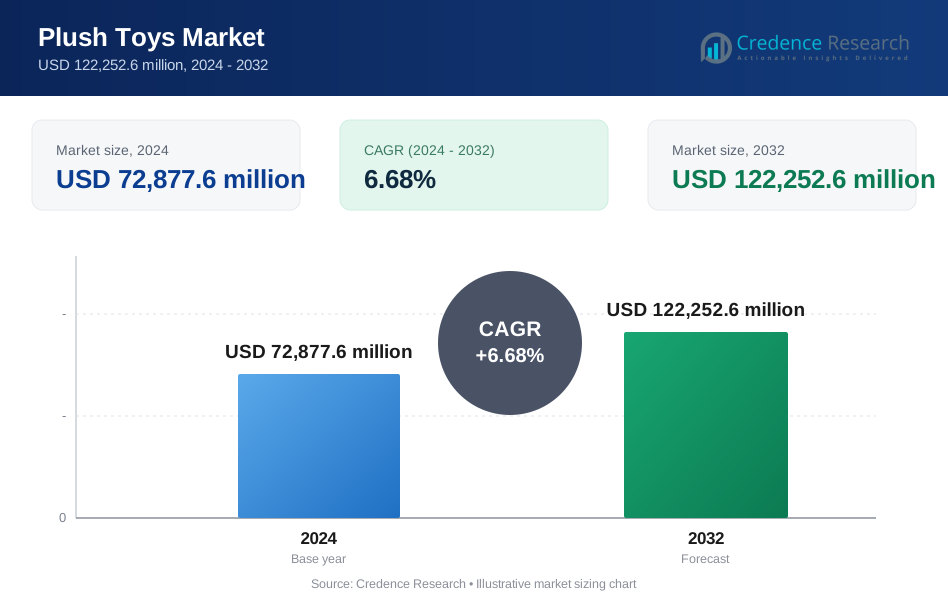
世界のぬいぐるみ市場は2024年に72,877.6百万米ドルと評価され、2032年までに122,252.6百万米ドルに達すると予測されており、予測期間中に6.68%のCAGRを示しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年ぬいぐるみ市場規模 | 72,877.6百万米ドル |
| ぬいぐるみ市場、CAGR | 6.68% |
| 2032年ぬいぐるみ市場規模 | 122,252.6百万米ドル |
ぬいぐるみ市場は、確立されたグローバルブランドと新興のデザイン中心のレーベルによって形成されており、主要なプレイヤーにはJellycat、Hasbro、Fiesta Toy、Mattel、Aurora World、POP MART、Melissa & Doug、Build-A-Bear Workshop、Gund、Douglas Companyが含まれます。これらの企業は、ライセンスキャラクターポートフォリオ、高級デザイナープラッシュライン、およびカスタマイズに基づく消費者エンゲージメントモデルを通じて競争しています。アジア太平洋地域は、製造能力と強力なアニメおよびゲーム主導の商品の需要により、34%のシェアで世界市場をリードしており、次いで北米が32%で、高い購買力と強力なフランチャイズエコシステムに支えられています。一方、ヨーロッパは持続可能性を重視した高級ぬいぐるみの採用により27%を占めています。
市場インサイト
- 世界のぬいぐるみ市場は2024年に72,877.6百万米ドルと評価され、2032年までに122,252.6百万米ドルに達すると予測されており、予測期間中に6.68%のCAGRで成長しています。
- 市場の推進要因には、映画、OTT、ゲーム、アニメエコシステム全体でのキャラクターライセンスの拡大と、子供や大人のコレクターの両方にアピールするパーソナライズされたギフト指向のぬいぐるみ製品の需要の高まりが含まれます。
- 主要なトレンドとして、オーガニックコットンとリサイクル素材を使用した環境に優しいぬいぐるみの製造や、限定ドロップやアーティストとのコラボレーションを通じて注目を集める高級コレクタブルデザイナープラッシュが挙げられます。
- 競争のダイナミクスは、グローバルブランドがカスタマイズ可能なデジタルファースト製品ラインを展開することによって形作られていますが、価格に敏感な市場と高い偽造品の流通がマージンの安定性に影響を与える顕著な制約として残っています。
- アジア太平洋地域は34%のシェアを持ち、生産とキャラクター需要をリードしており、次いで北米(32%)、ヨーロッパ(27%)が続きます。標準ぬいぐるみフィギュアは、手頃な価格とギフトとしての魅力から製品シェアを支配しています。
市場セグメンテーション分析:
製品タイプ別
ぬいぐるみ市場内では、標準ぬいぐるみフィギュアが普遍的な魅力、手頃な価格、マスギフトやコレクタブルとしての適性から支配的なサブセグメントとして市場シェアを保持しています。ぬいぐるみ人形&ドレスアップやぬいぐるみプレイセットは、ロールプレイやキャラクターベースのストーリーテリングトレンドにより、若年層の間で採用が増加しています。コレクタブルデザイナーフィギュアは、大人のコレクターや愛好家を惹きつける高級ニッチなオファリングとして浮上しています。アクセサリープラッシュトイ、チャーム、その他のカテゴリー(キーチェーンぬいぐるみやぬいぐるみパズルなど)は、新規性指向の衝動買いや季節商品を通じて増分収益をサポートしています。
- 例えば、Kidrobotの限定アーティストコラボレーションは、通常、1回のドロップで500から1,000個の生産に制限されており、独占的なビニールやぬいぐるみモデルは大規模なスケール(12インチフォーマット以上)に達し、大人の愛好家や一般消費者の間でデザイナーコレクティブルの市場需要の高さを反映しています。
種類別
ライセンスキャラクターぬいぐるみは、世界的なエンターテインメントフランチャイズの継続的な成功、クロスメディアプロモーション、アニメーション、映画、ゲームからのキャラクターの高い更新価値によって最大の市場シェアを占めています。ディズニーやマーベルのような企業の伝統的なライセンスキャラクターが最も支配的である一方、eスポーツファンダムやストリーミング文化の影響でゲーム&デジタルキャラクターが急速に拡大しています。ファンタジーや神話上の生き物のぬいぐるみは想像力豊かな遊びに訴えかけ、教育的でインタラクティブなぬいぐるみは認知発達をサポートします。カスタマイズ可能なぬいぐるみは、感情的に意味のあるギフト中心の商品を求める消費者セグメントで勢いを増しています。
- 例えば、ウォルト・ディズニー・カンパニーは年間100,000以上のユニークな商品SKUを生成しており、ぬいぐるみは40以上のグローバル製造パートナーによって支えられたライセンスエンジンのコアカテゴリーを形成し、小売およびテーマパークチャネルを通じてキャラクターベースのぬいぐるみを供給しています。
素材別
ぬいぐるみ市場は主に合成素材ベースのぬいぐるみによって支配されており、コスト効果、耐久性、大量製造の容易さ、多様な充填材や生地仕上げ(マイクロファイバー、ポリエステル、フェイクファー繊維を含む)との互換性によって推進されています。合成ぬいぐるみはまた、現代的なデザインや子供用玩具の洗濯可能な要件にも合致しています。一方、特に綿やウールベースの天然素材のぬいぐるみは、エコ意識の高い購入者やアレルギーに敏感な購入者の間で徐々に好まれるようになっており、ブランドは持続可能性、無毒染料、生分解性成分を強調しています。このシフトは、特に乳児や幼児カテゴリーで有機素材を好む親の購買傾向によって強化されています。
主要な成長要因
グローバルライセンスとメディアフランチャイズの拡大
グローバルエンターテインメントフランチャイズの急速な拡大は、ぬいぐるみ需要の主要な推進力となっています。ストリーミングプラットフォーム、シネマティックユニバース、アニメシリーズは、継続的にキャラクターを導入し、商品収益の流れに移行しています。ぬいぐるみは、製造の複雑さが低く、子供や大人のコレクターの間で高いブランドリコールを持つため、重要なライセンスカテゴリーとなっています。キャラクター駆動の消費者エンゲージメントは、マルチプラットフォームのストーリーテリング映画、ゲーム、OTTシリーズ、ソーシャルメディアと相まって、持続的な製品の関連性を生み出します。限定版、記念シリーズ、クロスフランチャイズのコラボレーションは、さらなるリピート購入を刺激します。キャラクタープラッシュ商品化の成功は、エンターテインメントコンテンツとコレクティブル消費者製品とのシナジーを強化し、知的財産の強さを国際市場での高ボリュームの小売パフォーマンスに変換します。
- 例えば、サンリオのハローキティのエコシステムは、50,000以上のライセンス商品フォーマットに拡大し、130か国以上で流通しています。また、ブランドは100以上のグローバル企業パートナーとのコラボレーションを実施し、これがキャラクタープラッシュアイテムの一貫したリリースに直接貢献しています。
ギフト文化、パーソナライゼーション、感情的価値の台頭
感情的価値とパーソナライズされたギフトの重要性が高まる中、プラッシュトイの購入は伝統的な子供中心の層を超えて広がっています。プラッシュトイは感情、記憶、ノスタルジアを象徴し、誕生日、記念日、友情の贈り物などの機会にティーンエイジャーや大人の間で人気があります。カスタム刺繍、写真ベースのパーソナライゼーション、ミックスアンドマッチのコンポーネントが、個別化された製品を好む消費者の増加をサポートしています。メーカーは、消費者がプラッシュキャラクターをデザインし、素材を選び、特徴をカスタマイズできるオンライン構成ツールを活用しています。プラッシュトイと快適さや感情的な健康との心理的関連性も、特にストレス解消やセラピー用途での需要を支えています。このシフトは、成熟市場での顧客基盤を拡大し、製品ライフサイクルの関与を長引かせます。
- 例えば、ビルド・ア・ベア・ワークショップは、デザインプラットフォームと実店舗を通じて2億以上のプラッシュクリエーションのカスタマイズを可能にし、400以上のアクセサリーコンポーネントと、各プラッシュユニットに最大20秒のパーソナライズされた音声録音を埋め込んだサウンドモジュールを提供しています。
電子商取引の浸透とデジタルファーストブランド戦略
電子商取引と直接消費者モデルは、プラッシュトイのアクセス性と多様性を大幅に向上させます。オンラインマーケットプレイスは、プレミアムコレクタブル、グローバルキャラクタープラッシュ、ニッチな手作りデザインを含むロングテール製品の提供を可能にします。ソーシャルメディアマーケティング、インフルエンサー主導のローンチ、ライブコマースストリームが製品発見と衝動買いを促進します。小規模クリエイターや独立アーティストは、デジタルストアフロントとオンデマンド印刷製造を利用して、従来の小売障壁なしに低ボリューム・高マージンの製品ラインを生産します。サブスクリプションボックス、テーマ別商品ドロップ、オンライン限定コレクションが顧客ロイヤルティを加速させます。これらのデジタルファースト戦略は、ブランドにリアルタイムの消費者インサイトへの即時アクセスを提供し、パーソナライズされたプロモーション、迅速な製品イテレーション、強力なブランドコミュニティを可能にします。
主要トレンドと機会
持続可能で環境に優しいプラッシュ製造
持続可能性はプラッシュトイのエコシステム全体で成長する機会を表しています。消費者と規制機関は、合成繊維、プラスチック、化学染料への依存を減らすようメーカーに圧力をかけています。ブランドはますますオーガニックコットン、リサイクルポリエステルの詰め物、生分解性の包装を採用しています。修理キット、リサイクル可能なコンポーネント、テキスタイル回収プログラムを含む循環経済モデルが差別化の機会を生み出します。透明な調達とOEKO-TEXやGOTSのような認証が消費者の信頼とプレミアムな位置付けを強化します。環境に優しいプラッシュ製品は特に、乳幼児のために購入する親や環境意識の高い消費を優先する都市部の購入者にアピールします。このトレンドは、メーカーに素材科学、包装、ライフサイクルデザイン全体での革新を促します。
- 例えば、Build-A-Bear Workshopは、100%再生PETボトルから作られた生地と詰め物を使用したぬいぐるみラインを導入しました。内部文書によると、各ユニットは約7本の500mlプラスチックボトルを再利用しています。
大人向けコレクターズアイテムとデザイナープラッシュセグメントの拡大
ぬいぐるみはもはや子供向け市場に限定されておらず、大人のコレクター、アニメファン、ポップカルチャー愛好家がデザイナーや限定版のぬいぐるみカテゴリーの成長を加速させています。ビジュアルアーティスト、インディークリエイター、ゲームライセンサー、ファッションブランドとのコラボレーションにより、ぬいぐるみはライフスタイルやアートのコレクターズアイテムに昇華されています。ドロップカルチャー、サイン入りエディション、コンベンション限定商品は再販価値とコミュニティの関与を促進します。精巧な職人技、文化的なストーリーテリング、独自の美学を持つプレミアムぬいぐるみは、高価格帯で新たな収益チャネルを確立します。ぬいぐるみとファンダム、ノスタルジア、装飾、アイデンティティ表現の融合は、グローバルおよび職人メーカーに長期的な機会を提供します。
- 例えば、「ポケモンカンパニー」のぬいぐるみラインには、ゲームやアニメで実際のホエルオーの約10分の1のサイズである約57インチ(145-147 cm)の大型モデル「ホエルオー」が含まれており、ポリエステルやポリウレタンフォームなどの標準的なぬいぐるみ素材で作られています。
主要な課題
偽造品と知的財産のリスク
ぬいぐるみ市場は、品質や安全基準を満たさないライセンスキャラクターの需要を悪用する偽造品からの持続的な課題に直面しています。無許可の玩具はブランドの評判を損ない、ライセンサーやメーカーからの収益を奪います。劣悪な材料、取り外し可能な小さな部品、有毒な染料は安全性の懸念をさらに増幅し、規制上の罰則や消費者の反発のリスクを高めます。デジタルコマースプラットフォームは監視を複雑にし、小規模な偽造販売者が複数の市場で活動しています。これに対処するには、より強力なIP執行、トレーサビリティソリューション、認証駆動型技術が必要です。税関当局とのパートナーシップ、ブロックチェーンベースのタグ付け、消費者意識の向上が偽造品の浸透リスクを軽減するために不可欠です。
価格感度と競争的マージン圧力
価格感度は特に低コスト労働供給チェーンを通じて製造された大量生産のぬいぐるみが支配する市場で大きな課題です。競争的な価格設定の圧力は、持続可能な材料や高度なカスタマイズ機能を取り入れたプレミアムまたは特殊なぬいぐるみラインのマージンを削減します。経済的不確実性や原材料費の変動は、小売業者が安定した価格構造を維持する能力をさらに弱めます。ブランドは、手頃な価格と革新性のバランスを取りながら、eコマースモデルでの流通コストと返品物流を管理する必要があります。利益を維持するために、メーカーはリーン生産の実践、モジュラーデザイン、多様化した製品ラインを採用し、価値重視の購入者とプレミアムニッチ顧客の両方に対応する必要があります。
地域分析
北アメリカ
北米は推定32%の市場シェアを持ち、強力な消費者支出、ライセンスキャラクター商品の広範な採用、そして堅調なeコマースの浸透によって主導される主要な地域であり続けています。アメリカ合衆国は、コレクティブル、ポップカルチャーのぬいぐるみフィギュア、そしてパーソナライズされたぬいぐるみギフトの高い需要によって支えられた主要な貢献者です。映画、ゲーム、スポーツマーチャンダイジングを含む広範なエンターテインメントフランチャイズエコシステムが、一貫した製品の回転を強化しています。テーマ別ギフト文化の成長とプレミアムデザイナーぬいぐるみのコラボレーションが、専門小売およびオンライン販売を促進しています。大人のコレクターやノスタルジア志向の消費者からの関心の高まりが、北米の流通チャネル全体での市場成長をさらに加速させています。
ヨーロッパ
ヨーロッパは約27%の市場シェアを占めており、ドイツ、イギリス、フランス、イタリアが主導し、プレミアム化と持続可能性のトレンドが購買決定に強く影響しています。ヨーロッパの消費者は、有機繊維とリサイクル可能な詰め物を使用して生産されたエコフレンドリーなぬいぐるみをますます好むようになっています。厳しい玩具安全規制と化学物質のコンプライアンス基準が製品の品質認識を高め、ブランド信頼を促進しています。さらに、観光による土産用ぬいぐるみや地域特有のキャラクター商品が、注目すべき季節収益をもたらしています。この地域の発達した専門玩具小売市場と手作り職人市場が、特にファッション先進的で文化遺産に関連する商品ラインでのデザイナーぬいぐるみの需要を支えています。
アジア太平洋
アジア太平洋は約34%の最大の地域シェアを持ち、人口密度、中間層の購買力の拡大、アニメ、ゲーム、デジタルキャラクターフランチャイズの急速なライセンス成長によって支えられています。日本、中国、韓国が生産と消費を支配しており、強力なポップカルチャーの影響とコレクターコミュニティによって強化されています。地域の製造エコシステムがコスト効率の良い大量生産を可能にし、輸出能力を向上させています。特に中国と東南アジアでは、祭りに基づくギフト文化がボリュームベースの需要を支えています。アジア太平洋は、テーマ別ぬいぐるみ、インタラクティブぬいぐるみ電子機器、カスタムメイドデザインの革新も推進しており、この地域を生産専門化とキャラクター商品開発の世界的な拠点としています。
ラテンアメリカ
ラテンアメリカは市場シェアの約4%を占め、ブラジルとメキシコが文化的な祝祭と贈り物の伝統に影響を受けた主要市場として機能しています。経済の変動性と価格感受性が消費者行動を形作り、バリューセグメントのぬいぐるみ玩具の強い需要を支えています。しかし、国際的なアニメーションコンテンツへの露出の増加と地域のキャラクターライセンスパートナーシップが、中間プレミアムぬいぐるみカテゴリーを徐々に拡大しています。オンラインマーケットプレイスの成長が多様な製品範囲へのアクセスを改善していますが、偽造商品は依然として課題です。地域のエンターテインメントフランチャイズとの地域製造インセンティブとブランドコラボレーションが、市場浸透の新たな機会を提供しています。
中東・アフリカ
中東・アフリカ地域は約3%の市場シェアを持ち、都市化の進展、玩具小売の発展、国際キャラクター商品の関心の高まりが特徴です。アラブ首長国連邦とサウジアラビアは、観光による小売売上とプレミアムギフト購入から恩恵を受ける主要市場です。拡大するハイパーマーケットチェーンと国際的な玩具店が製品のアクセスを改善しています。アフリカでは、手頃な価格が消費者の意思決定において中心的な役割を果たしていますが、出生率の上昇と中所得層の拡大が市場の緩やかな成長を支えています。柔らかい乳児用玩具や教育用ぬいぐるみ形式に対する文化的な好みが、ターゲット製品のポジショニングの機会を提供しています。
市場セグメンテーション:
製品タイプ別
- 標準ぬいぐるみフィギュア
- ぬいぐるみ人形 & ドレスアップ
- ぬいぐるみパペット
- ぬいぐるみプレイセット
- アクセサリーぬいぐるみ玩具
- チャーム
- コレクタブルデザイナーフィギュア
タイプ別
- ライセンスキャラクターぬいぐるみ
- 伝統的なライセンスキャラクター (ディズニー、マーベルなど)
- アーティストデザインキャラクター
- ゲーム & デジタルキャラクター
- 動物テーマぬいぐるみ
- ファンタジー / 神話生物ぬいぐるみ
- 教育 / インタラクティブぬいぐるみ
- カスタマイズ可能なぬいぐるみ玩具
素材別
- 合成素材
- 天然素材
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
ぬいぐるみ市場の競争環境は、世界的なエンターテインメントライセンサー、大量生産メーカー、職人クリエイター、新興のデジタルファーストブランドが混在しているのが特徴です。主要なプレーヤーは、キャラクターライセンス契約、多様な製品ポートフォリオ、持続可能性の取り組み、直接消費者向けのオンライン小売戦略を通じて競争しています。特に映画、アニメーション、ゲームフランチャイズに関連するエンターテインメント駆動のマーチャンダイズは、ブランド認知とリピート購入行動を強化する重要な競争優位性を形成しています。独立したデザイナーやカスタマイズ可能なぬいぐるみ製造者は、ニッチなコレクターコミュニティやパーソナライズに焦点を当てたギフトセグメントをターゲットにすることで注目を集めています。持続可能な素材、有機繊維、リサイクル詰め物は、環境に配慮した購入者が製品開発に影響を与える中で、重要な差別化要因となっています。競争戦略には、ソーシャルメディアのプロモーション、インフルエンサーとのパートナーシップ、限定版商品の投入がますます組み込まれており、エンゲージメントを高めています。ライセンスパートナーシップや異業種間のコラボレーションによる市場統合が競争をさらに激化させる一方、新興市場での価格感度は、コスト効率の高い製造と機敏なサプライチェーンを必要としています。
主要プレイヤー分析
最近の動向
- 2025年8月、POP MARTはデザイナートイラインLabubuの新しい「ミニ」バージョンを発売し、ペンダントチャームや新しいロングファープラッシュエディションが販売予定です。
- 2025年6月、ジェリーキャットは「ブランド昇格戦略」の一環として、英国の約100の独立した店舗への供給を停止し、長年の仕入先に影響を与えました。
- 2024年6月、オーロラワールドは、質の高いベビーおよび一般プラッシュ製品で知られるレガシープラッシュトイブランドのメアリー・マイヤーを買収し、オーロラの管理下でその製品ポートフォリオとヘリテージライセンスを追加しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、タイプ、素材、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、エンターテインメントフランチャイズと商品戦略のより強力な統合を通じて拡大します。
- エコフレンドリーな生地とリサイクルされた詰め物が、製品ライン全体で合成素材をますます置き換えるでしょう。
- カスタマイズ可能でパーソナライズされたぬいぐるみは、贈り物や感情的価値が購買行動を促進するため、注目を集めるでしょう。
- デジタルファーストブランドとインフルエンサーパートナーシップが、消費者のエンゲージメントとローンチサイクルを形成します。
- 大人のコレクターコミュニティが、プレミアムデザイナーや限定版ぬいぐるみセグメントの成長を促進します。
- インタラクティブで感覚を強化したぬいぐるみは、発達と教育の成果をサポートするために進化します。
- サプライチェーンの最適化とニアショアリングがリードタイムを短縮し、製品の鮮度を向上させます。
- インディーアニメーションやゲームIPへのライセンスの多様化が、従来のフランチャイズへの依存を減少させます。
- 小売業者は、ハイブリッドな履行とサブスクリプションベースの商品モデルを採用します。
- 企業は、安全性と偽造品の懸念に対処するため、トレーサビリティとコンプライアンスを優先します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ぬいぐるみ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ぬいぐるみ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたぬいぐるみのセグメントはどれですか?
ぬいぐるみ市場の成長を促進している主な要因は何ですか?
ぬいぐるみ市場の主要な企業はどこですか?
2024年にぬいぐるみ市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ぬいぐるみ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のぬいぐるみ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 72,877.6 million → 2032: USD 122,252.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ぬいぐるみ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ぬいぐるみ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるぬいぐるみ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ぬいぐるみ市場市場の成長要因
- 3.3 ぬいぐるみ市場市場の抑制要因および課題
- 3.4 ぬいぐるみ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ぬいぐるみ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ぬいぐるみ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ぬいぐるみ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ぬいぐるみ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ぬいぐるみ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はぬいぐるみ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ぬいぐるみ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ぬいぐるみ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ぬいぐるみ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ぬいぐるみ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ぬいぐるみ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のぬいぐるみ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のぬいぐるみ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のぬいぐるみ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のぬいぐるみ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのぬいぐるみ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のぬいぐるみ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのぬいぐるみ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ぬいぐるみ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
