
市場概要:
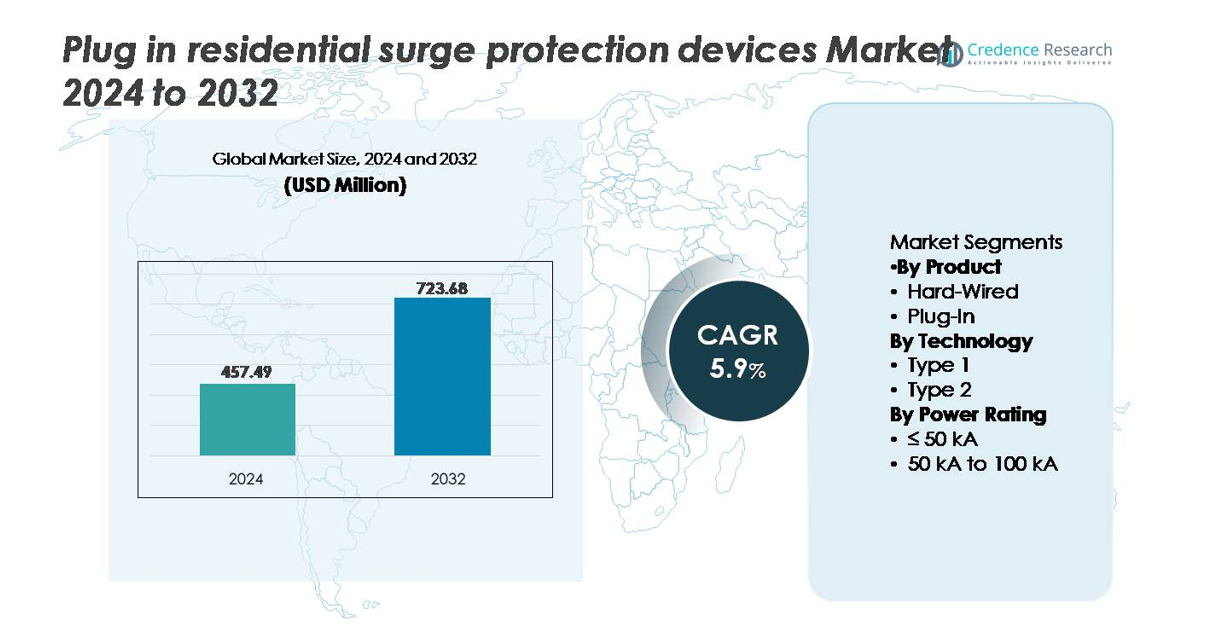
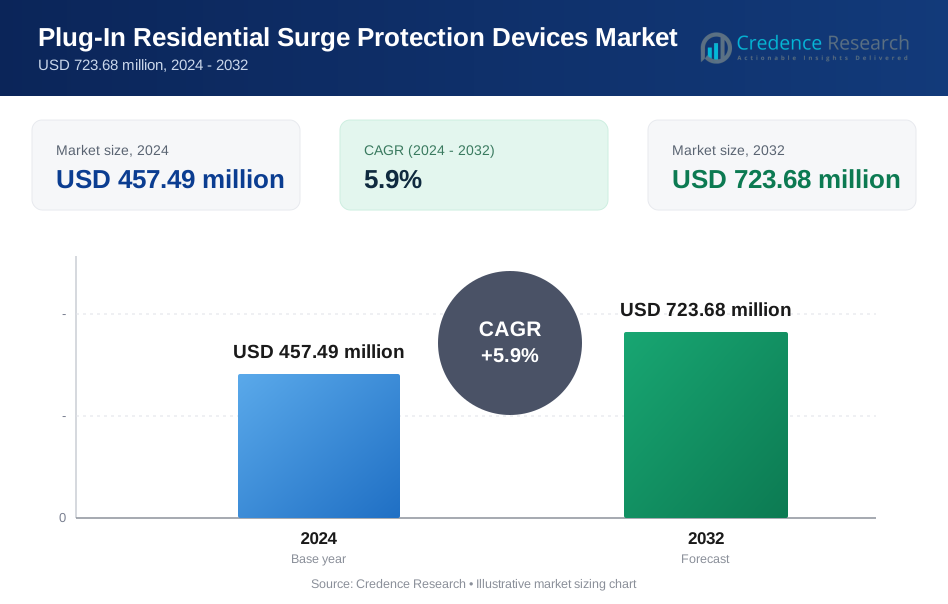
プラグイン住宅用サージ保護デバイス市場は2024年に4億5749万米ドルと評価され、2032年までに7億2368万米ドルに達すると予測されており、予測期間(2025-2032年)中に年平均成長率(CAGR)5.9%を記録しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| プラグイン住宅用サージ保護デバイス市場規模 2024 | 4億5749万米ドル |
| プラグイン住宅用サージ保護デバイス市場、CAGR | 5.9% |
| プラグイン住宅用サージ保護デバイス市場規模 2032 | 7億2368万米ドル |
プラグイン住宅用サージ保護デバイス市場は、製品の安全認証、アウトレット構成、スマートモニタリング機能、流通力で競争するHoneywell International、Eaton、Hubbell、Belkin、Legrand、ABB、Havellsなどの主要プレーヤーによって影響を受けています。北米は、家庭用電子機器の採用率が高く、強力な規制遵守基準により、世界市場を約32%のシェアでリードしています。ヨーロッパとアジア太平洋地域は、住宅電化の増加とスマート家電の使用拡大に支えられて、これに続いています。主要企業は、進化する住宅用電力継続性の要件に対応するため、視覚的な故障インジケータやコンポーネントレベルの熱保護を統合したコンパクトな多機能保護ソリューションにますます注力しています。
市場の洞察:
- プラグイン住宅用サージ保護デバイス市場は2024年に4億5749万米ドルと評価され、2032年までに7億2368万米ドルに達すると予測されており、予測期間中に5.9%のCAGRを記録しています。
- 市場の成長は、スマート家電の採用の増加、グリッドの乱れの増加、高価値の電子機器を電圧変動や過渡サージから保護する必要性によって推進されています。
- 主要なトレンドには、コンパクトなマルチソケットデザインへのシフト、IoT対応のモニタリング機能、オンライン小売の浸透拡大による購買決定の加速が含まれます。
- 競争は、安全認証、熱切断技術、ライフサイクルインジケータの革新を進めるグローバルプレーヤーによって激化しており、低コストの未認証輸入品が価格圧力を生んでいます。
- 北米が約32%のシェアでリードし、アジア太平洋(約29%)とヨーロッパ(約27%)が続いており、プラグインセグメントが製品採用を支配し、≤50 kAの電力定格が、手頃な価格と標準的な住宅要件への適合性から最大のセグメントシェアを保持しています。
市場セグメンテーション分析:
製品別
プラグインセグメントは、レトロフィットに適した設置とインフラ変更への依存度の低さから、プラグイン住宅用サージ保護デバイスにおいて支配的な市場シェアを保持しています。住宅所有者は、交換の容易さ、携帯性、消費者向け電子機器やスマートホーム機器との互換性から、プラグインソリューションをますます好むようになっています。逆に、ハードワイヤードシステムは家庭全体の電気保護に不可欠ですが、専門的な設置が必要なため、賃貸住宅や集合住宅での採用が制限されています。世界的な都市部の賃貸住宅の増加とデバイスレベルの保護需要の高まりにより、プラグインセグメントは住宅用サージ保護市場における主要な採用カテゴリとしての地位を強化しています。
- 例えば、Belkinの12-Outlet Surge Protector(モデル BE112230-08)は、3,940ジュールの認定エネルギー吸収評価を提供し、最大スパイク電流75,000 A(アンペア)をサポートしており、パネルレベルの介入なしでホームオフィスシステム、エンターテイメントハブ、接続された機器の保護を可能にします。
技術別
タイプ2のサージ保護デバイスは、主に使用地点での保護や内部配電盤との統合に適しているため、支配的なサブセグメントを表しています。残留雷エネルギー、スイッチングサージ、グリッド不安定性イベントからの保護能力により、敏感な電子機器を使用する現代の家庭で好まれるソリューションとして位置付けられています。タイプ1のデバイスは、サービスエントランスでの外部サージ防御に不可欠ですが、住宅所有者が求める柔軟性やターゲットを絞った機器レベルの保護には欠けています。ホームオートメーションと接続された電子機器の普及により、タイプ2 SPDの需要が加速しています。
電力定格別
≤ 50 kAセグメントは、標準的な住宅環境での中程度のサージリスクと低い電力インフラの複雑さにより、最大の市場シェアを保持しています。この定格クラスは、ほとんどの家庭のニーズを満たし、コスト効率とプラグインおよびモジュラーデザインに適したコンパクトな形状を提供します。50 kAから100 kAのセグメントは、大規模なスマートホームや雷が多い地域の住宅に高容量の保護を提供します。しかし、プレミアムコストと限られたインストーラーの認知度により、≤ 50 kAが住宅用サージ保護における支配的な採用カテゴリとして維持されています。
- 例えば、Eaton CHSPT2SURGEタイプ2デバイスは、フェーズごとに最大36,000 A(36 kA)のサージ電流定格を提供します。熱切断技術を備えたMOVベースの抑制を特徴とし、スマート機器やHVACシステムに対する強力な保護を実現します。
主要成長要因:
スマートホームエコシステムの急速な拡大と電子機器密度の上昇
スマートホームと接続された機器の普及は、プラグイン住宅用サージ保護デバイスの主要な成長要因として機能しています。スマートテレビ、ホームオートメーションハブ、ゲームコンソール、セキュリティネットワーク、EV充電器、IoTベースの照明システムの採用が増加することで、家庭の電気インフラの過渡電圧イベントに対する感度が高まります。家庭ごとのデバイス密度が高まることで、サージによる故障に伴う財務的および運用上のリスクが増加し、特に半導体を多く含むコンポーネントは電圧耐性が低いです。消費者は、家庭全体のシステムにのみ依存するのではなく、使用地点でのサージ保護を通じて高価なダウンタイム、データ損失、機器修理を防ぐことにますます意識を向けています。さらに、サブスクリプションベースのデジタルホームやクラウド統合機器は、途切れない電力供給と保護の必要性を高めます。住宅の電化とスマートホームの普及が加速する中、プラグインSPDは、現代の電子生活環境に適合するコスト効率の高いユーザー設置可能なソリューションを提供します。
- 例えば、SamsungのSmartThingsプラットフォームは2024年8月までに世界で3億5,000万人以上のユーザーに成長し、10億台以上のSamsung Galaxyデバイスや家電と接続しています。これにより、家庭がデジタルサービス環境に進化する中で、デバイスレベルのサージ保護の一般的な必要性が高まっています。
電力網の混乱の増加と気候による電気的不安定性の増加
予測不可能な気象パターン、激化する雷活動、老朽化した電気インフラが電力網の混乱を増加させ、サージ保護デバイスの採用に有利な条件を作り出しています。嵐による停電、電力網の過負荷、スイッチングサージによる電圧変動は、家庭用電子機器や安全システムに大きな影響を与えます。プラグインSPDは、熱波による電力需要の急増、冬の嵐の混乱、季節的な電力網の不安定性など、極端な気候イベントに伴う予測不可能な電圧過渡現象への露出を軽減します。旧式の送電ネットワークを持つ地域では、負荷の変動や古い回路保護のために電気サージがより頻繁に発生します。政府や電力会社は近代化に投資していますが、長期的な交換スケジュールが即時の保護手段としてのプラグインサージソリューションの需要を持続させています。家庭用電化製品を保護し、保険請求を減らし、運用の回復力を確保する緊急性が、住宅市場全体でのSPDの持続的な採用を支えています。
- 例えば、Vaisalaは2023年に米国全土で2億4,200万以上の雷イベントを記録し、住宅環境でのデバイスレベルのサージ緩和の需要を高めています。
レトロフィットに適した手頃な保護ソリューションへの消費者の好みの増加
柔軟でスケーラブル、かつコスト効率の高い電気保護ソリューションへのシフトが、プラグインサージ保護デバイスの需要を促進しています。従来の電気工事士のサポートが必要なハードワイヤードシステムとは異なり、プラグインSPDは即時の設置、安全な交換、デバイス間の持ち運びを可能にし、住宅所有者、賃借人、多世帯ユニットに魅力的です。全住宅用サージパネルに比べて価格競争力があり、家電特定の保護を求める予算意識の高い消費者にとって魅力的です。さらに、住宅リノベーション活動の増加とアフターマーケットのデジタルデバイス購入がDP交換サイクルを延ばし、SPDの成長をさらに支えています。小売チャネル、eコマースプラットフォーム、電子機器とのバンドル販売を通じた認知度の向上が採用率を高めています。消費者がインフラの変更なしに手間のかからない保護を優先する中、プラグインSPDは住宅環境で最もアクセスしやすいサージ緩和ソリューションとして有利な位置を維持し続けています。
主要なトレンドと機会:
IoTモニタリングと予測保守機能の統合
スマートプラグインサージ保護デバイスへの移行は、メーカーにとって変革的な機会を提供します。センサー、リアルタイム診断、モバイル通知機能を組み込むことで、デバイスの故障が発生する前に予測保守とリスク軽減を可能にします。IoT対応のSPDは、サージイベントを記録し、コンポーネントの劣化を追跡し、交換の閾値に達した際にユーザーに警告を発し、安全性の向上と家電のダウンタイムの削減を実現します。住宅所有者がエネルギーダッシュボードやホーム管理アプリを採用する中、Wi-FiやBluetoothを介して統合されるプラグインSPDは付加価値を生み出します。データ駆動のサージ分析は、モニタリングや保証サービスのためのサービスサブスクリプションモデルも可能にします。このトレンドは、メーカーをハードウェアのみの販売からライフサイクルエンゲージメントプラットフォームへとシフトさせ、住宅用電力安全市場での継続的な収益源を開放します。
- 例えば、シュナイダーエレクトリックのWiser Energyシステムは、リアルタイムでの電力消費を監視し、AIと機械学習に基づく負荷シグネチャを通じて異常を検出することができます(多くの場合、Senseアプリの統合されたSquare Dバージョンを使用)。これにより、ユーザーは敏感な機器を保護し、エネルギー使用を最適化するためのプロアクティブなアラートを受け取ることができます。
小売拡大とEコマース流通による採用の増加
オフラインおよびオンラインの小売プラットフォーム全体でのプラグインSPDの利用可能性の増加は、市場浸透を広げる強力な機会を生み出します。Eコマースは、消費者への直接教育、迅速な購入決定、比較に基づく製品選択を可能にし、認知に基づく採用から恩恵を受けるカテゴリにとって重要です。小売拡大はまた、家電のアップグレードや交換時に行われる消費者の急な購入と一致します。消費者向け電子機器店、DIYハードウェアチェーン、デジタルストアフロントを通じたブランドの可視性を活用するメーカーは、特に若い技術志向の購入者の間で、市場の拡大性を向上させます。プラグインSPDを家電、ゲーム機、ホームオフィス機器とバンドルすることも、クロスセールの機会を高め、デバイス固有の保護採用を促進します。
- 例えば、サージプロテクターはAmazonの米国市場内で需要が高く、重要な製品カテゴリであり、デジタルチャネルが消費者向け電子機器や安全アクセサリーの採用と購入に与える影響の大きさを示しています。
主要な課題
サージリスクに関する消費者の認識不足と誤解
プラグイン住宅用サージ保護デバイス市場にとっての大きな課題は、サージ関連の損害に対する認識の低さと、基本的な電源タップが十分な保護を提供するという誤解にあります。多くの住宅所有者は、即時の故障を引き起こすのではなく、時間をかけて電子機器を徐々に劣化させる繰り返しの小さなサージを過小評価しています。電気保護に関する複雑さの認識が採用をさらに妨げ、消費者はサージプロテクター、電圧安定器、UPSシステムの違いを明確に区別できないかもしれません。標準化されたラベルと性能評価の明確さの欠如が購入のためらいを助長します。これらの障壁を克服するには、より強力な教育キャンペーン、改善されたパッケージングコミュニケーション、および小売業者主導のアドバイザリーサポートが必要です。
価格感度と低価格の未認証輸入品からの競争
新興市場における価格感度と、低価格で未認証のサージプロテクターの存在が、プレミアムで安全認証されたプラグインSPDにとっての課題を生み出します。規制されていない輸入品は、安全性と性能基準を満たしていないことが多いですが、低価格のために購入者を引き付けます。これにより、高評価のコンポーネント、熱保護、先進の抑制技術を備えた認証製品の価値認識が損なわれます。メーカーは、材料、半導体、および規制遵守要件による追加のコスト圧力に直面しています。強化された施行、品質認証の促進、耐久性とライフサイクル保証での差別化が、価格主導の競争を克服し、プレミアムサージ保護ソリューションへの信頼を維持するために重要です。
地域分析:
北アメリカ
北米は、家庭用電子機器の普及率が高く、先進的な電気インフラ、スマートホーム技術の早期採用によって、約32%の市場シェアを持っています。嵐、老朽化した送電網、EV充電設置率の拡大による頻繁なグリッド障害が、家庭用プラグインサージ保護デバイスの需要を高めています。米国は、小売流通の強さ、保険のインセンティブ、サージリスクに関連する消費者の認識の高さから消費をリードしています。リモートワークステーションやホームオフィスの増加は、使用地点での保護要件をさらに高めています。デバイスの安全基準と認定された保護ソリューションに対する規制の強調が、地域の市場成長をさらに強化しています。
ヨーロッパ ヨーロッパは、エネルギー転換改革、住宅建物の電化、ヒートポンプ、ソーラーインバーター、電気自動車充電器の家庭への導入の増加に支えられ、約27%の市場シェアを占めています。ドイツ、英国、北欧諸国でのネットゼロインフラへの移行とデジタル家電の採用が、電気サージや高調波への露出を増加させています。EUの安全指令とCE認証製品の広範な使用が、構造化された市場採用を強化しています。さらに、持続可能性に対する消費者の重視が、コンパクトでエネルギー効率の高いプラグインSPDを支持しています。西ヨーロッパでの旧式住宅の交換が、レトロフィットベースのサージ保護設置を加速し、持続的な市場機会を創出しています。
アジア太平洋
アジア太平洋は、都市化、人口増加、消費者電子機器の所有増加により、急速に拡大する地域として約29%の市場シェアを占めています。中産階級の家庭の拡大、デジタル学習デバイス、家庭用電化製品のアップグレードがサージ保護ソリューションの需要を促進しています。中国、日本、韓国、インドなどの国々は、急速な工業化と極端な気候イベントから電力の不安定性が増加しており、予防的保護としてプラグインSPDの採用を促しています。Eコマースの浸透が製品の視認性と競争力のある価格設定を大幅に加速させています。政府主導のスマートシティプログラムが長期的な成長をさらに支援し、アジア太平洋を規模駆動型需要をターゲットとするメーカーにとっての重要な目的地と位置付けています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチンにおける住宅用電気システムの漸進的な近代化によって、約6%の市場シェアを占めています。この地域は、変動するグリッドの信頼性、電圧の不安定性、頻繁な停電イベントに関連する持続的な課題に直面しており、家電レベルのサージ保護に対する消費者のニーズを高めています。コスト競争力が重要な購入要因であり、プラグインSPDは、手頃な価格と設置の容易さから、全館ソリューションよりも好まれています。成長は、家庭用電子機器や小規模オフィスの採用の増加によってさらに支えられています。しかし、消費者の認識の限界と低コスト輸入品の存在が、プレミアム製品の浸透に中程度の影響を与えています。
中東・アフリカ
中東・アフリカ地域は、住宅建設の拡大、電化率の上昇、デジタル接続された家庭の増加によって、約6%の市場シェアを保持しています。湾岸諸国はスマートインフラに多額の投資を行い、ホームオートメーションシステムや敏感な家電を保護するためのプラグインサージデバイスの需要を高めています。アフリカは、グリッド拡張プロジェクトが電化を進める中で、新たな可能性を示していますが、価格に敏感なため採用に影響を与えています。極端な熱波とグリッド負荷の変動がサージの発生を強め、保護の必要性に対する認識を高めています。市場の成長は緩やかですが着実であり、小売の拡大と未規制の電気アクセサリーの認定保護デバイスへの置き換えによって支えられています。
市場セグメンテーション:
製品別
- ハードワイヤード
- プラグイン
技術別
- タイプ1
- タイプ2
電力定格別
- ≤ 50 kA
- 50 kAから100 kA
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
プラグイン型住宅用サージ保護デバイス市場の競争環境は、世界的な電気機器メーカー、地域ブランド、専門の家電アクセサリープロバイダーの存在によって特徴付けられています。企業は、コンパクトな形状、多アウトレット構成、熱切断安全機構、寿命終了状態およびサージイベント通知のための統合インジケーターの革新を通じて競争しています。小売チャネルの支配と電子商取引の浸透は、消費者がデジタル製品の比較や評価にますます依存して購入決定を導くため、ブランドのポジショニングに大きく影響します。家電メーカーとの戦略的パートナーシップやバンドルオファリングは市場の可視性を高め、UL、RoHS、CEなどの規制遵守と認証が重要な差別化要因となります。半導体ベースの保護コンポーネントとIoT対応の監視の継続的な進歩は、プレミアム製品セグメンテーションの機会を生み出します。しかし、低コストで非認証の輸入品からの競争は価格と品質の認識に挑戦し、確立されたプレーヤーは耐久性、保証の保証、および住宅の安全と電力の継続性ソリューションにおける価値提案を強化するための教育キャンペーンに焦点を当てるよう促しています。
主要プレーヤー分析:
- Bourns, Inc.
- Emerson Electric Co.
- Belkin
- Hubbell
- Infineon Technologies AG
- CG Power and Industrial Solutions Limited
- ABB
- Eaton
- General Electric
- Havells
最近の展開:
- 2025年10月、デルタはAIデータセンター向けに800 V HVDCアーキテクチャを発表し、効率を4%以上向上させ、ラックレベルの保護のために高容量SPDを統合しました。
- 2024年5月、フェニックスコンタクトはメキシコにPhoenix Contact Production S.A. de C.V.を設立し、北米市場への生産ネットワークを拡大しました。ケレタロにある新しい20,000 m²の施設は、2025年末までに生産を開始し、2032年までに約700人を雇用する予定です。
- 2024年2月、ABBはSEAMグループを買収したと発表しました。この戦略的買収により、ABBの電化ポートフォリオは電気安全、再生可能エネルギー、資産管理アドバイザリーサービスで強化される見込みです。この買収により、ABBはより安全でスマートで持続可能な運用のために資産の近代化と最適化の需要に応えようとしています。
レポートのカバレッジ:
この調査レポートは、製品、技術、電力定格、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制シナリオ、業界を形作る技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 家庭がスマート家電と自動化システムを統合し続ける中、プラグイン型住宅用サージ保護デバイスの需要が増加します。
- リアルタイム診断とサージイベント通知を備えたIoT対応のSPDが主流に採用されます。
- メーカーはホームオフィスやエンターテインメントハブ向けに最適化されたコンパクトなマルチデバイス保護デザインを導入します。
- 小売およびeコマースチャネルがブランド競争を強化し、製品の交換サイクルを加速させます。
- EV家庭用充電設備の成長が、プラグイン型サージ保護ソリューションの新しいユースケースを生み出します。
- 安全認証と規制遵守が購入者の決定においてより強力な差別化要因となります。
- 予測保守機能が進化し、寿命終了アラートとデータ駆動型の交換推奨を可能にします。
- 消費者意識キャンペーンが電子機器所有率の上昇している新興市場での採用を加速させます。
- エネルギー管理ダッシュボードとの統合が、家庭の電力品質イベントの可視性を向上させます。
- 長寿命で高いサージ処理能力を提供するプレミアムSPDが、高リスク地域での採用を拡大させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラグイン型住宅用サージ保護装置の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、プラグイン式住宅用サージ保護装置市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのプラグイン型住宅用サージ保護デバイスセグメントが最も大きなシェアを占めましたか?
プラグイン型住宅用サージ保護デバイス市場の成長を促進している主な要因は何ですか?
プラグイン式住宅用サージ保護デバイス市場の主要企業はどこですか?
2024年にプラグイン型住宅用サージ保護デバイス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラグイン型住宅用サージ保護装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラグイン型住宅用サージ保護装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 457.49 million → 2032: USD 723.68 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラグイン型住宅用サージ保護装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラグイン型住宅用サージ保護装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラグイン型住宅用サージ保護装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラグイン型住宅用サージ保護装置市場市場の成長要因
- 3.3 プラグイン型住宅用サージ保護装置市場市場の抑制要因および課題
- 3.4 プラグイン型住宅用サージ保護装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラグイン型住宅用サージ保護装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラグイン型住宅用サージ保護装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラグイン型住宅用サージ保護装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラグイン型住宅用サージ保護装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラグイン型住宅用サージ保護装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラグイン型住宅用サージ保護装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラグイン型住宅用サージ保護装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラグイン型住宅用サージ保護装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラグイン型住宅用サージ保護装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラグイン型住宅用サージ保護装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラグイン型住宅用サージ保護装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラグイン型住宅用サージ保護装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラグイン型住宅用サージ保護装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラグイン型住宅用サージ保護装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラグイン型住宅用サージ保護装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラグイン型住宅用サージ保護装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラグイン型住宅用サージ保護装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラグイン型住宅用サージ保護装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラグイン型住宅用サージ保護装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
