
市場概要:
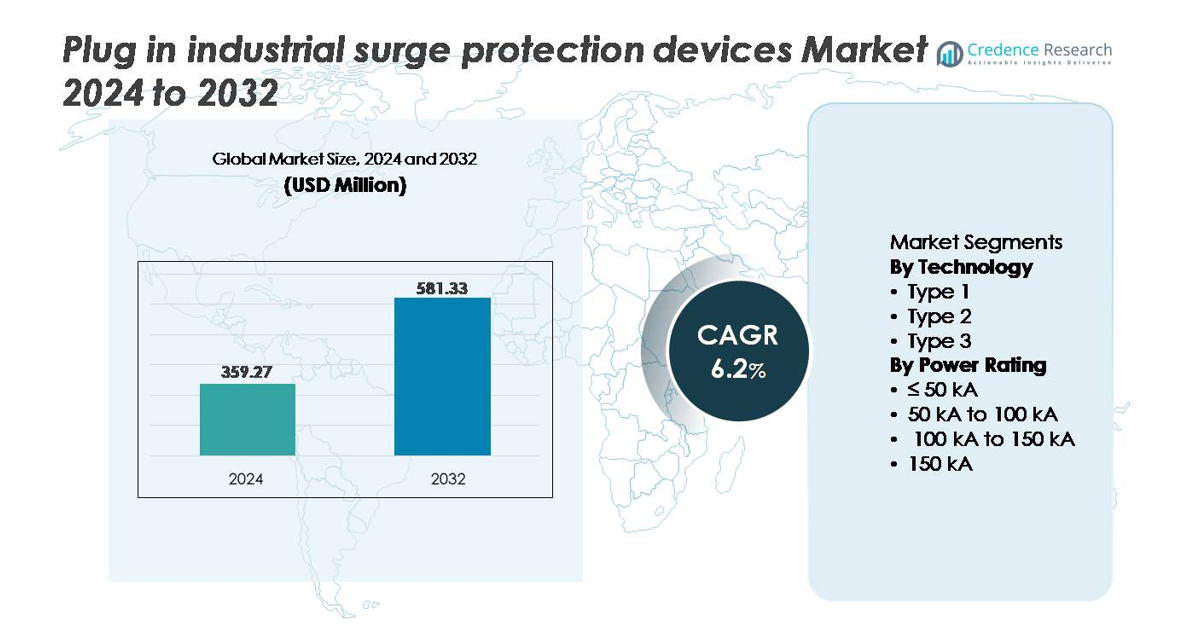
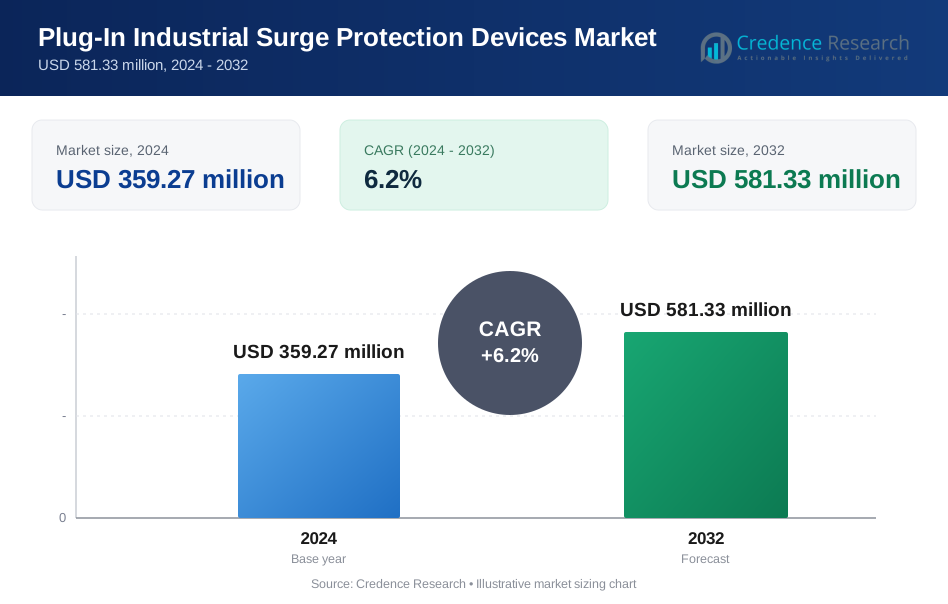
世界のプラグイン型産業用サージ保護デバイス市場は、2024年に3億5927万米ドルと評価され、予測期間(2025-2032年)中に年平均成長率(CAGR)6.2%で進展し、2032年には5億8133万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| プラグイン型産業用サージ保護デバイス市場規模 2024 | 3億5927万米ドル |
| プラグイン型産業用サージ保護デバイス市場 , CAGR | 6.2% |
| プラグイン型産業用サージ保護デバイス市場規模 2032 | 5億8133万米ドル |
プラグイン型産業用サージ保護デバイス市場の主要企業には、ハネウェルインターナショナル、JMV、エマソンエレクトリック、ベルキン、イートン、ハベル、ABB、インフィニオンテクノロジーズ、ハベルズ、ゼネラルエレクトリックが含まれ、それぞれがサージ保護の信頼性、診断、およびモジュール式プラグイン設計の進歩に貢献しています。これらの企業は、製品の耐久性を強化し、スマートモニタリング機能を統合し、産業部門全体でOEMおよび流通ネットワークを拡大することで競争しています。北米は、成熟した自動化エコシステム、強力な規制遵守、およびレトロフィットサージ保護の高い採用に支えられ、世界市場を約32%のシェアでリードしています。ヨーロッパとアジア太平洋は、電化の進展、グリッド開発、および産業の近代化が多様な製造およびエネルギー集約型環境での採用を加速させる中、これに続いています。
市場インサイト:
- 世界のプラグイン型産業用サージ保護デバイス市場は、2024年に3億5927万米ドルと評価され、2032年には5億8133万米ドルに達すると予測され、年平均成長率(CAGR)は6.2%です。
- 産業オートメーションの成長、製造ラインの電化、およびデジタル制御機器の統合が、ダウンタイムを削減し重要な資産を保護するためのサージ保護の需要を促進しています。
- トレンドには、モジュール式プラグインSPDの採用、IoT対応のモニタリング、および予測保守とエネルギー最適化イニシアティブに沿ったレトロフィット対応ソリューションが含まれます。
- 競争の激化は、主要企業がサージ処理能力を強化し、コンプライアンス認証を強化し、産業アフターマーケットサービスチャネルでの流通を拡大する中で増加しています。
- 北米は32%の市場シェアでリードし、次いでアジア太平洋が29%、ヨーロッパが27%を占めています。50 kA-100 kAの電力定格セグメントは、中〜高負荷の産業環境での需要により最大のシェアを持っています。
市場セグメンテーション分析:
技術別
技術カテゴリでは、タイプ2のサージ保護デバイスが支配的なサブセグメントを表し、産業用パネル、配電盤、製造施設全体の重要な機械保護に適しているため、最大の市場シェアを占めています。これらは高いサージ処理能力と既存の電気アーキテクチャへの設置の容易さを兼ね備えているため、商業および産業の改修に理想的です。タイプ1のデバイスは、グリッド接続およびユーティリティインフラストラクチャでの普及が進んでおり、タイプ3のバリアントは二次環境での敏感な電子機器に対する補完的なプラグレベルの保護を提供します。
- 例えば、Siemens SIPROTEC 7VK87保護リレーは、ユーティリティグレードのネットワークで使用されるモジュラーブレーカーマネジメントデバイスであり、変電所機器のための堅牢なサージ耐性要件(例:IEC 60255のインパルス電圧標準)に準拠しています。
電力定格別
電力定格に基づくと、50 kAから100 kAのサブセグメントが市場シェアをリードしており、自動化された製造ユニット、倉庫、および電力依存の産業環境での運用基準に合致する中容量のサージ保護の需要によって推進されています。これらのデバイスは、ほとんどの三相および重機アプリケーションに対して十分な保護を提供し、予算の制約を超えません。100 kA以上の高定格デバイスは、データセンターやエネルギー集約的な生産ラインなどのミッションクリティカルな施設をサポートし、≤ 50 kAセグメントは主に補助システム、制御室、および非クリティカルな産業補助機器で使用されます。
- 例えば、ABBの"OVR T2 3N 40–275s P QS"タイプ2サージプロテクタは、ポールあたり最大サージ電流処理能力40 kA (8/20 µs)(およびポールあたりの公称放電電流20 kA)を宣言し、QuickSafe (QS) ディスコネクタメカニズムを含んでおり、熱暴走シナリオ中の保護の継続性を保証します。
主要な成長要因:
産業オートメーションと電気インフラの急速な拡大
産業オートメーション、ロボティクス、およびデジタル制御機械の採用が加速することで、途切れないクリーンな電力供給への依存が大幅に増加しています。プログラマブルロジックコントローラー、センサー駆動ライン、自動コンベア、および産業用IoTネットワークは、製造現場を電圧過渡現象やサージ関連の故障にさらします。プラグインサージ保護デバイスは、広範な配線変更を必要とせずに分散制御システム全体でスケーラブルな保護をサポートします。再生可能エネルギーの統合、EV充電インフラ、およびエネルギー効率の高い改修の拡大は、電気的な複雑さとサージの脆弱性をさらに増加させます。メーカーが予知保全と稼働時間の信頼性を追求する中で、プラグインSPDは資産保護、運用の継続性をサポートし、予期しない機器のダウンタイムコストを削減するために不可欠な保護コンポーネントとなります。
- 例えば、SiemensのSENTRON PAC3200電力監視装置は、1サイクルあたり64サンプルのサンプリングレートで測定を行います。これは、総高調波歪み(THD)などの基本的な電力品質パラメータを提供します。このデータは通常、設定可能な期間(例:15分)にわたって平均値として記録され、さらなる分析のためにSENTRON powermanagerのような監視ソフトウェアにエクスポートされ、エネルギー管理をサポートし、予防保守サイクルのための潜在的な問題を特定するのに役立ちます。
規制の義務と電気安全基準への準拠
厳格な国際的および国内の規制フレームワークは、産業環境全体でのサージ保護装置の採用を強化しています。UL、IEC、および地域特有のグリッド保護要件などの安全基準は、メーカーとエンドユーザーが機器、労働力、および運用資産を保護するためにサージ緩和を組み込むことを保証します。保険の遵守および施設監査要件も、特に石油・ガス、化学処理、大規模倉庫などの高リスクサイトでの設置決定に影響を与えます。電気コードの頻繁な更新は、交換サイクルとレトロフィット展開を促進します。新築の商業および産業開発における必須のサージ保護は、市場の拡大をさらにサポートし、特に政府が強靭なインフラ、職場の安全、およびエネルギー転換を推進する地域で顕著です。
- 例えば、ドイツのDIN VDE 0100-443および0100-534規制は、外部雷の影響を受ける新築および大規模に改装された構造物において、特に通信システムが過電圧カテゴリII以上で動作する場合に、SPDの設置を義務付けており、産業オートメーションおよび再生可能エネルギー統合プロジェクト全体での遵守を促しています。
アフターマーケットのレトロフィットとメンテナンス中心の展開の成長
製造ユニットやユーティリティの老朽化した電気レイアウトは、システム全体のオーバーホールなしで簡単に展開できるアフターマーケットのサージ保護ソリューションの大きな需要を生み出しています。プラグインSPDは、複数の機械、サブパネル、および補助接続が局所的な保護を必要とする分散システムに対応します。施設がレガシーアナログシステムからデジタル接続された運用にアップグレードするにつれて、敏感なマイクロエレクトロニクスによるサージの脆弱性が増加します。ダウンタイム、機器修理、データ損失に関連するコスト影響の認識の高まりは、プラグレベルの保護への繰り返し投資を促進します。OEMサービス契約、ライフサイクルに基づく交換、および過酷な産業環境による性能劣化は、持続可能なアフターマーケット収益源を刺激します。
主要なトレンドと機会:
スケーラブルな保護をサポートするモジュラーでレトロフィットに適したSPDデザイン
市場を形成する顕著なトレンドは、設備の拡張とインフラの近代化に合わせた段階的なアップグレードを可能にするモジュラーサージ保護装置の採用です。プラグインSPDは、負荷密度が増加するにつれて保護を拡張することを可能にし、初期にフルキャパシティシステムに投資する必要がありません。これは、リースベースのワークスペース、マルチテナント製造ハブ、急速に進化する物流および倉庫のフットプリントに特に価値があります。異なる電力定格およびサージ容量に合わせたコンパクトで簡単に交換可能なモジュールを提供するメーカーは、ユーザーがライフサイクルの最適化と資産配分の柔軟性を優先する中で競争優位を獲得します。
- 例えば、Phoenix Contactの「VAL-MS」モジュラーSPDシステムは、各モジュールが40 kA(8/20 μs)のサージ処理能力を持つ交換可能なプラグインモジュールを備えており、メンテナンスチームが配電盤全体の電源を落とすことなく個々のカートリッジを交換することができます。
IoT対応の診断およびリモートモニタリング機能の統合
サージ保護システム内でのスマートセンサー、熱指示器、リアルタイムモニタリング機能の増加は、付加価値のあるソリューションの新たな機会を提供します。IoT対応のSPDは、リモート診断評価、サージイベントの追跡、予測故障の特定、自動メンテナンススケジューリングを可能にします。このトレンドは、スマートファクトリーやエネルギー集約型生産施設におけるデータ駆動の信頼性管理の重要性が高まることによって促進されています。メーカーがモニタリングサブスクリプションやデジタルダッシュボードを提供するサービスモデルの変革は、長期的な顧客エンゲージメントを強化し、運用リスクを低減し、産業セクター全体でのメンテナンスエコシステムの近代化を支援します。
- 例えば、特定の高速ABB Ability™コンディションモニタリングインターフェースやデータロガーは、振動のような動的測定のために1秒間に最大1,000データポイント(1 kHz)の高サンプリングレートでデバイスレベルの性能データを収集することができ、詳細なトレンド予測と高度な予防保守計画を分散した産業資産全体で可能にします。
主な課題:
新興工業経済国およびコストセンシティブなセクターでの認知度の低さ
性能と安全性の利点にもかかわらず、サージ保護が必須の安全対策ではなくオプションと見なされるコストセンシティブな地域では、市場浸透が抵抗に直面しています。中小規模の製造業者は、長期的なリスク露出を過小評価し、予防的な電気安全投資よりも即時の資本支出を優先することがよくあります。サージ関連の故障、隠れたダウンタイム費用、および保護ライフサイクル管理に関する技術的認識の欠如が、発展途上市場での採用を制限しています。採用障壁を克服し、支出の焦点を反応的な修理から予防的な保護にシフトするためには、教育キャンペーン、規制の施行、および保険によるコンプライアンスが必要です。
性能のばらつきと統一されたグローバル標準化の欠如
市場は、地域間での性能基準の不一致、認証要件、および相互運用性の懸念に関連する課題に直面しています。サージ保護デバイスの評価、試験方法、およびラベル基準は、規制の枠組み間で異なり、特に多国籍企業にとってユーザーの混乱と調達の複雑さを生み出します。不十分な標準化は、低品質または偽造製品が市場に出回ることを可能にし、購入者を信頼性のリスクにさらします。メーカーは、信頼性を維持するために、認証、試験、およびコンプライアンス文書に継続的に投資しなければなりません。市場の信頼、製品の互換性、および長期的な投資の正当性を確保するためには、より大きな標準の調和と国境を越えた承認が不可欠です。
地域分析:
北アメリカ
北アメリカは約32%の市場シェアを持ち、プラグイン型産業用サージ保護デバイスの主要地域であり続けています。これは、オートメーションの強力な採用、先進的な製造、ULおよびANSI基準の下での規制執行によって支えられています。デジタル制御機器への高い依存と再生可能エネルギーのグリッド統合が、ユーティリティ、自動車、航空宇宙、物流施設全体でのサージ保護の導入を促進しています。アメリカは産業拠点での改修主導のアップグレードにより需要を牽引しており、カナダはエネルギーの近代化と商業電化を通じて拡大しています。スマートファクトリーとEV充電ネットワークへの継続的な投資が、リモート診断と予測保守機能を備えたプラグインSPDの地域的な好みを強化しています。
ヨーロッパ
ヨーロッパは約27%の市場シェアを占めており、厳しい安全要件、エネルギー移行政策、ドイツ、フランス、英国全体でのインフラの近代化によって推進されています。産業用サージ保護の採用は、EUの炭素削減義務と輸送および産業オートメーションにおける電化の拡大によってさらに支えられています。自動車、化学、機械の強力な製造基盤が、敏感な機器のための先進的な電力保護システムを奨励しています。交換サイクルはIECコンプライアンスフレームワークの更新によって影響を受けます。プラグインSPDは、持続可能性に焦点を当てたデジタルインフラストラクチャとライフサイクル主導の調達モデルに一致する標準化されたモジュラー設計を好む地域の傾向から利益を得ています。
アジア太平洋
アジア太平洋はほぼ29%の市場シェアを持ち、中国、インド、日本、東南アジア全体での大規模な工業化、スマートシティ開発、グリッド容量の拡大によって最も急速に進化する地域を表しています。工場がロボティクス、高負荷機械、AI駆動の生産インテリジェンスを統合するにつれて、サージ保護の需要が加速しています。再生可能エネルギーと分散型エネルギーの採用が増加することで過渡的な露出が増え、ユーティリティや製造クラスターでの保護アップグレードが促進されています。コスト効率の高いプラグインSPDは改修で急速に普及しています。産業回廊と半導体生産を支援する政府の取り組みが、デジタル対応および輸出指向の産業における電力品質管理の必要性をさらに増幅しています。
ラテンアメリカ
ラテンアメリカは約7%の市場シェアを占めており、ブラジル、メキシコ、チリ全体での石油・ガス、鉱業、産業用倉庫への投資の増加によって推進されています。時代遅れの電気システムの近代化が、主要な資本支出を伴わずに運用リスクを低減するプラグイン型サージ保護ソリューションの採用を促しています。需要は、自動化された包装、食品加工、物流産業の台頭によって支えられています。しかし、予算の制約と認知度の低さが中小企業での採用を制限しています。多国籍メーカーが地域の足跡を拡大し、電力の信頼性に関する懸念が続く中、市場は中程度の価格帯で容易に展開可能なサージ保護デバイスに対する新たな機会を示しています。
中東・アフリカ
中東・アフリカ地域は約5%の市場シェアを持ち、産業の多様化、ユーティリティグリッドの強化、UAE、サウジアラビア、南アフリカでの大規模なインフラ開発によって成長が加速しています。高温、不安定な電力供給、急速な建設サイクルは、産業機器のサージ保護への依存を高めています。石油、ガス、淡水化プラントは、ダウンタイムを最小限に抑えるために堅牢な電気保護を必要とし、プラグインSPDの需要を促進しています。標準化の制限とコスト感度が採用を妨げる一方で、エネルギー転換プロジェクトと産業オートメーションへの投資が、戦略的経済クラスター全体での長期的な市場成長を強化すると期待されています。
市場セグメンテーション:
技術別
- タイプ1
- タイプ2
- タイプ3
電力定格別
- ≤ 50 kA
- 50 kAから100 kA
- 100 kAから150 kA
- 150 kA以上
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境:
プラグイン型産業用サージ保護デバイス市場の競争環境は、グローバルな電気部品メーカー、半導体企業、専門的な産業安全ソリューションプロバイダーの強力な参加を反映しています。主要なプレーヤーは、サージ処理能力の向上、モジュラーアーキテクチャ、熱切断メカニズム、診断対応のインテリジェントデバイスを通じて競争しています。戦略的優先事項は、レトロフィットに適した製品ラインの拡大、過酷な産業環境に対する耐久性の向上、予測保守のためのIoTベースのモニタリングの統合に焦点を当てています。オートメーションOEM、ディストリビューター、施設サービスプロバイダーとのパートナーシップが市場のリーチを拡大し、IECおよびUL基準への準拠が信頼性の基盤となっています。コンパクトな形状と高kA定格デバイスの継続的な革新が主要ブランドを差別化し、新興の地域メーカーが価格競争力を促進しています。R&D、認証試験、現地生産への投資が、高成長の産業クラスターや発展途上の電化市場での市場拡大を支援しています。
主要プレイヤー分析:
- ハネウェル・インターナショナル
- JMV
- エマソン・エレクトリック
- ベルキン
- イートン
- ハベル
- ABB
- インフィニオン・テクノロジーズ
- ハヴェルス
- ゼネラル・エレクトリック
最近の動向:
- 2024年10月、ハベルは「SpikeShield™」シリーズのサージ保護デバイス(SPD)を更新し、住宅、ホスピタリティ、機関用建物のラインサイドおよびロードサイド設置を保護するための追加モデルを提供することで、サージ保護ラインナップを拡大しました。
- 2024年5月、フェニックス・コンタクトはメキシコにPhoenix Contact Production S.A. de C.V.を設立することで、北米での存在感を戦略的に強化しました。この最先端施設は、約5,500万米ドルの投資を促進し、20,000平方メートルの面積をカバーする予定です。さらに、地元経済の成長が見込まれる中、2032年までに約700の雇用を創出し、同社の製造能力を強化することになります。
- 2024年2月、ABBはSEAMグループを買収し、再生可能エネルギー、電気安全、資産管理アドバイザリーサービスにおける電化ポートフォリオを拡大しました。この買収は、資産の近代化と最適化の成長市場を補完するものです。この買収により、ABBは世界中のクライアントにより効率的で安全かつ持続可能な運用ソリューションを提供できるようになります。
レポートのカバレッジ:
この調査レポートは、技術、電力定格、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 予測保全の採用が増加することで、インテリジェントサージ保護システムの統合が加速します。
- 産業オートメーションの成長が、高容量プラグインSPDの長期的な需要を支えます。
- コストに敏感で進化するインフラ環境では、レトロフィットに適したモジュラー機器が好まれるようになります。
- IoTプラットフォームとの統合により、リアルタイムの診断とリモート監視機能が可能になります。
- 持続可能性とエネルギー効率の要件が、次世代SPDの材料とデザインに影響を与えます。
- 輸送および物流施設の電化が、新たな展開機会を生み出します。
- 厳格な規制基準が製品の革新と認証主導の競争を形作ります。
- 新興市場は、産業の拡大が加速する中で大きく貢献します。
- OEMパートナーシップが強化され、メーカーが機器内にサージ保護を組み込むようになります。
- デジタル制御への依存が高まる中、サージ保護が産業エコシステムの標準コンポーネントとなります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラグイン型産業用サージ保護デバイスの現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、プラグイン産業用サージ保護デバイス市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのプラグイン産業サージ保護デバイスセグメントが最大のシェアを持っていましたか?
プラグイン型産業用サージ保護デバイス市場の成長を促進している主な要因は何ですか?
プラグイン産業用サージ保護デバイス市場の主要企業はどこですか?
2024年にプラグイン産業用サージ保護デバイス市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラグイン型産業用サージ保護装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラグイン型産業用サージ保護装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 359.27 million → 2032: USD 581.33 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラグイン型産業用サージ保護装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラグイン型産業用サージ保護装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラグイン型産業用サージ保護装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラグイン型産業用サージ保護装置市場市場の成長要因
- 3.3 プラグイン型産業用サージ保護装置市場市場の抑制要因および課題
- 3.4 プラグイン型産業用サージ保護装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラグイン型産業用サージ保護装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラグイン型産業用サージ保護装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラグイン型産業用サージ保護装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラグイン型産業用サージ保護装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラグイン型産業用サージ保護装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラグイン型産業用サージ保護装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラグイン型産業用サージ保護装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラグイン型産業用サージ保護装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラグイン型産業用サージ保護装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラグイン型産業用サージ保護装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラグイン型産業用サージ保護装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラグイン型産業用サージ保護装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラグイン型産業用サージ保護装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラグイン型産業用サージ保護装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラグイン型産業用サージ保護装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラグイン型産業用サージ保護装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラグイン型産業用サージ保護装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラグイン型産業用サージ保護装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラグイン型産業用サージ保護装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
