
市場概要:
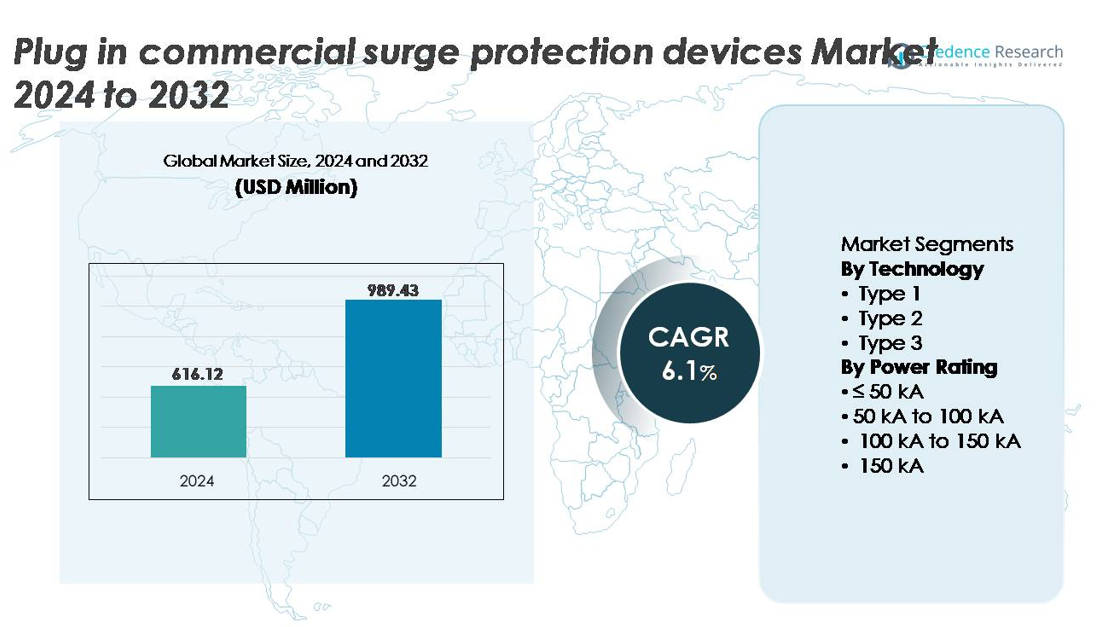
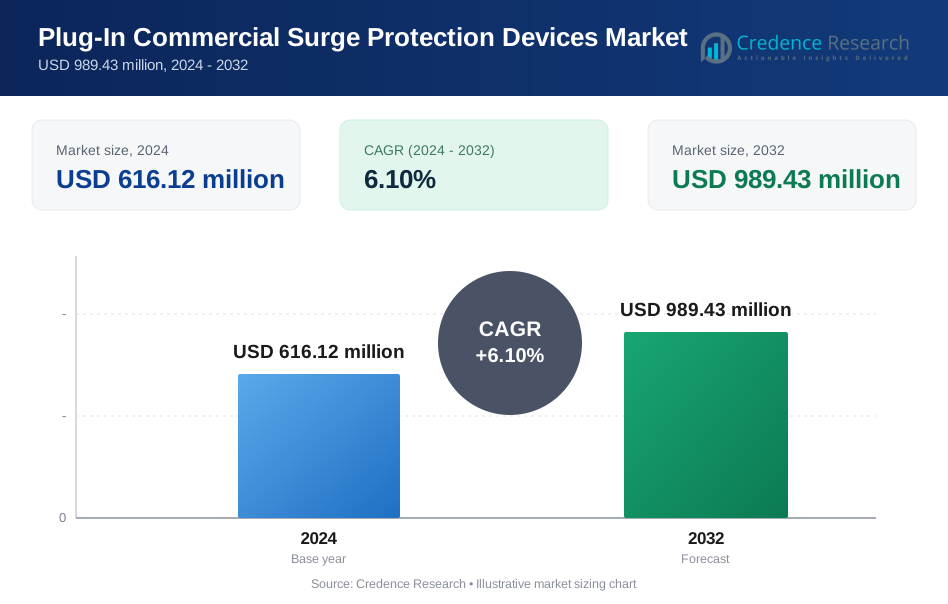
プラグイン商業用サージ保護デバイス市場は、2024年に6億1612万米ドルと評価され、2032年までに9億8943万米ドルに達すると予測されており、予測期間(2025年~2032年)において年平均成長率(CAGR)6.1%で進展しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| プラグイン商業用サージ保護デバイス市場規模 2024 | 6億1612万米ドル |
| プラグイン商業用サージ保護デバイス市場、CAGR | 6.1% |
| プラグイン商業用サージ保護デバイス市場規模 2032 | 9億8943万米ドル |
プラグイン商業用サージ保護デバイス市場は、Emerson Electric、JMV、Legrand、Belkin、Hubbell、Infineon Technologies、ABB、Havells India、Eatonを含む世界および地域のメーカー間で強力な競争が特徴です。これらの企業は、コンパクトなモジュール式保護の進展、サージ抑制能力の向上、スマート施設管理システムとの統合を通じて競争しています。流通ネットワークの拡大、コンプライアンス重視の製品ライン、EV充電および再生可能エネルギー設置向けに特化したソリューションなどの戦略的な動きが、市場での地位を強化しています。北米は、厳格な電気安全規制、グリッドの近代化、デジタル商業インフラの高い採用により、世界市場の約35%を占めています。
市場の洞察:
- プラグイン商業用サージ保護デバイス市場は、2024年に6億1612万米ドルと評価され、2032年までに9億8943万米ドルに達すると予測されており、予測期間中に6.1%のCAGRで拡大しています。
- 市場の成長は、デジタルインフラへの依存度の高まり、サージ関連の機器故障の増加、EV充電および再生可能エネルギー設置をサポートする商業電力システムの近代化によって推進されています。
- リモートモニタリングと予測保守を備えたスマートでネットワーク対応のサージ保護が重要な新興トレンドを表しており、モジュール式のレトロフィット対応プラグインデバイスの需要と並んでいます。
- 市場は中程度の競争力を持ち、主要プレーヤーにはEmerson Electric、Legrand、Eaton、ABB、Hubbell、Belkin、Havells India、Infineon Technologies、JMVが含まれ、コンプライアンスに準拠した高性能のサージ保護ポートフォリオに注力しています。
- 北米は約35%、ヨーロッパは30%、アジア太平洋は25%、LAMEAは10%を占めており、50 kAから100 kAの電力定格セグメントが商業施設に適しており、コストと保護能力のバランスが取れているために支配的です。
市場セグメンテーション分析:
技術別
タイプ2のプラグイン商用サージ保護デバイスは、このセグメントで支配的なシェアを持ち、商業ビル、データルーム、工業ユニット、リテールインフラ全体でのパネルレベルの保護に適していることから推進されています。これらのデバイスは、コスト、性能、設置の柔軟性をバランスよく兼ね備えており、敏感なデジタル資産や連続稼働システムの保護に好まれています。タイプ1のソリューションは、頻繁な雷撃にさらされる施設で注目を集めており、タイプ3のモデルはエンド機器の補助保護として機能します。電気安全に対する規制の強化とIoT対応機器への依存度の高まりが、タイプ2 SPDの需要を引き続き促進しています。
- 例えば、EatonのSP2シリーズタイプ1サージデバイスは、フェーズごとに最大45 kAの保護評価を提供し、UL基準に基づいて10 kAの公称放電電流(In)に耐えるようにテストされており、軽商業および工業用電気パネルの運用継続性をサポートします。これらのデバイスは、タイプ2の用途にも適しています。
電力定格別
50 kAから100 kAの電力定格セグメントが市場をリードし、商業施設、オフィスコンプレックス、中規模工業運営に最適な性能を発揮するため、最大のシェアを獲得しています。サージ処理能力と手頃な価格のバランスが、施設管理でますます採用されているリスクベースの電気保護戦略と一致しています。100 kAを超える定格のデバイスは、重要な公共施設や重負荷工業地帯での採用が進んでおり、≤ 50 kAのユニットは小規模ビジネスに適しています。商業運営の拡大と電力配電ネットワークの近代化が、50 kAから100 kAセグメントの支配を継続的に支えています。
- 例えば、Schneider ElectricのActi9 iPRF1タイプ2サージ保護デバイスは、8/20 μsの波形で設計され、最大放電電流容量100 kAと1.5 kV未満の残留電圧を提供し、中負荷商業インフラの電力配電フレームワークを保護します。
主要成長ドライバー:
敏感な電子およびデジタルインフラへの依存度の高まり
オートメーション、クラウドサーバー、データ処理端末、支払いシステム、デジタルビル管理ツールの加速された展開により、商業環境での信頼性の高いサージ保護の必要性が高まっています。プラグインサージ保護デバイスは、グリッドの変動、雷撃、スイッチングサージ、短絡から発生する電気スパイクによる高価なダウンタイムや機器故障を防ぎます。特に小売フランチャイズ、物流ハブ、コワーキング環境でデジタル管理された運用に移行するにつれ、密集した相互接続ネットワークによりリスクの露出が広がります。企業はますます、運用の継続性、資産の長寿命化、現代の安全基準への準拠を優先しています。エッジコンピューティングシステム、分散型IoTモジュール、小規模ロボットシステムの普及が、プラグイン商用サージ保護デバイスの需要をさらに強化しています。
- 例えば、APC by Schneider ElectricのP11VT3プロフェッショナルサージプロテクターは、1ナノ秒未満の応答時間で設計され、ノイズフィルタリング(EMI/RFI)を組み込み、最大3,020ジュールの吸収能力をサポートし、プロフェッショナルコンピュータ、ホームシアターシステム、決済端末、および商業用作業スペースに設置されたネットワーク周辺機器を保護します。
電気インフラの近代化と規制安全の強化
政府主導のグリッド近代化イニシアチブ、スマートグリッドのアップグレード、および安全基準の遵守義務は、サージ保護ソリューションの設置を促進する主要な要因です。電力品質、建物の電気安全、およびリスク評価の実践に関する規制は、商業施設が認定されたサージ保護デバイスを採用することを求めています。保険の枠組みは、商業電気インフラにおけるリスク軽減ハードウェアをますます要求し、電力サージ関連のクレームに関連する責任を軽減します。世界中で老朽化した電気ネットワークの交換がサージの脆弱性を露呈し、施設管理者は反応的なメンテナンス戦略ではなく予防的なソリューションを採用するようになっています。さらに、エネルギー効率の高い照明や再生可能エネルギーの統合を含む持続可能性を重視した改修が、新たなサージ経路を生み出し、高度な保護装置を必要としています。
- 例えば、Siemensのサージ保護デバイス(SPD)は、UL 1449 4th Edition(および多くの場合5th Edition)基準に認定されており、一部の構成では1.5 kV未満の保護レベルを特徴とし、サージ電流定格は最大160 kA(または一部のモデルでは200kA/フェーズ)です。
EV充電インフラとオンサイト再生可能電力システムの拡大
太陽光発電(PV)設備、EV充電ハブ、および商業規模の再生可能エネルギー統合の急速な拡大は、プラグインサージ保護デバイスの需要を大幅に増加させます。変動する発電資産、双方向インバーター、またはDC急速充電ステーションがグリッド供給システムと相互作用する際、電気的な乱れが強まります。サージ保護は、充電器、パワーエレクトロニクス、商業用エネルギー貯蔵ユニット、および負荷制御ハードウェアを保護するために不可欠です。小売チェーン、ホスピタリティグループ、産業キャンパスがクリーンエネルギーとEVの導入に投資する際、従来のシステムには存在しなかった新たなサージ露出に直面します。再生可能エネルギーの浸透が強まる中、サージ保護デバイスは電力品質の安定化とミッションクリティカルな電子インターフェースの保護において重要な役割を果たします。
主要なトレンドと機会:
スマートでネットワーク化されたサージ保護デバイスの出現
サージ保護デバイスに統合されたデジタルモニタリング機能は、リアルタイムのサージイベントログ、ステータスモニタリング、故障アラート、および予測メンテナンス分析を提供する主要なトレンドを表しています。商業ビルがIoTベースの資産管理に移行する中、スマートSPDは集中型ビル管理および遠隔監視と連携します。ワイヤレス対応モジュールは、予防保守プログラムへのシームレスな統合をサポートし、計画外の停電を減少させ、資産の安全性コンプライアンスを向上させます。このトレンドは、自己診断、クラウド報告、および構成可能なリレー出力を導入する機会をメーカーに提供し、電気システムの性能に対する可視性と透明性を求めるリスク意識の高い商業顧客の期待に応えます。
- 例えば、より広範なABB OVRサージ保護製品ファミリーには、特定の構成でモジュールごとに最大40 kA(8/20 µs波形を使用)のサージ電流を処理できるデバイスが含まれています。
モジュラーでレトロフィットに適したプラグインソリューションの機会拡大
商業施設は、設置のダウンタイムを最小限に抑え、大規模な配線変更のコストを避けることができるレトロフィットに適したサージ保護デバイスを好みます。プラグイン型SPDは、段階的な拡張に合わせたスケーラブルな保護を可能にし、初期の全システムアップグレードを必要としません。リースベースの商業スペース、コワーキングハブ、マルチテナントビルの成長は、適応可能なサージソリューションの必要性を高めています。モジュラー形式は、メーカーがコンパクトで交換可能、かつ用途に特化した製品を提供する機会を生み出します。更新された基準と性能劣化によって駆動されるアフターマーケットと交換サイクルの増加は、メンテナンス主導の市場での収益成長の繰り返しの機会を提供します。
- 例えば、ルグランのDX³タイプ2モジュラーサージ保護ユニットは、配線を切断することなく10秒未満で交換可能なカートリッジを備えており、ポールごとに最大40 kAの放電容量に耐えることができ、最小限の運用中断で商業用パネルのレトロフィットアップグレードを可能にします。
主要な課題:
コストに敏感な市場での認知不足と低採用率
電気リスクへの認識が高まっているにもかかわらず、多くのコストに敏感な企業はサージ関連の故障の財務的および運用上の影響を過小評価し続けています。サージ保護の利益が予防的で直接的に見えないという無形の性質が、初期コストにのみ焦点を当てた市場での採用を妨げています。小規模な商業オーナーは、基本的な電源タップや認証されていないデバイスを選択することが多く、不十分または誤解を招く保護を提供します。構造化された認識プログラムの欠如と電気安全コードの一貫性のない施行が、採用の断片化を生み出し、発展途上地域での市場浸透率を遅らせています。
性能劣化と交換サイクルに関する誤解
サージ保護デバイスは、一過性イベントへの繰り返しの暴露後に徐々に劣化し、適時の交換が必要です。しかし、デバイスの寿命とメンテナンスサイクルに関する誤解が根強く、企業は知らずに保護が低下した状態で運用しています。従来のSPDには監視インジケータがないため、劣化は機器の故障が発生するまで検出が困難です。さらに、商業オペレーターは消費者向けと産業向けのソリューションを区別するのに苦労することがあり、不適切なデバイスの選択につながります。この課題に対処するには、教育的なアウトリーチの改善、標準化の明確化、および自己診断またはスマートサージ保護技術のより広範な採用が必要です。
地域分析:
北アメリカ
北アメリカは、先進的な商業インフラ、高いスマートビルディング技術の採用、および厳格な電気安全規制によって、世界市場の約35%を占めています。米国は、データセンター、小売チェーン、EV充電ハブ、再生可能エネルギー設備の広範な展開により、配電および機器レベルでのサージ保護が必要なため、中心的な役割を果たしています。保険のコンプライアンスと施設リスク監査は、プラグイン商業用サージ保護デバイスの導入をさらに加速させます。電力網の継続的な近代化と天候関連の停電に対する脆弱性の増加は、商業および産業施設全体での持続的な需要を強化します。
ヨーロッパ
ヨーロッパは市場の約30%を占めており、強力な規制の施行、持続可能性を重視した建物の改修、分散型エネルギー資源の高い普及率によって支えられています。ドイツ、イギリス、フランスを含む国々は、商業建設コード内での標準化されたサージ保護の統合を優先しています。太陽光インバーターや自動化システム用の追加デバイスの成長が市場拡大を強化しています。地域の炭素削減と輸送の電化への取り組みは、特に充電ステーションやスマートビルディングコンポーネントにおいて新たなサージ感受性ポイントを導入しています。老朽化した電気インフラの交換サイクルの増加も市場の安定した需要に寄与しています。
アジア太平洋
アジア太平洋は世界シェアの約25%を占めており、急速な商業建設、製造拠点の拡大、デジタル小売および物流ネットワークの採用の増加によって最も成長が速い地域として浮上しています。中国、インド、日本、東南アジアの経済は、高密度都市インフラを支えるために商業電気安全プロトコルをアップグレードしています。通信塔、サーバー施設、ホスピタリティ資産、モール開発の展開が増加し、プラグインサージ保護デバイスの機会を生み出しています。再生可能エネルギーの使用と産業自動化への移行は、グリッドの不安定性を緩和するための信頼性の高いサージ保護の必要性をさらに強調しています。
ラテンアメリカ、中東 & アフリカ (LAMEA)
LAMEA地域は市場の約10%を占めており、需要は商業の近代化プロジェクト、石油およびガスインフラ、ユーティリティの拡張に集中しています。中東の経済は高価値の商業不動産とスマートシティの野望に投資しており、敏感な電気システムのためのサージ保護要件を推進しています。ラテンアメリカでは電力変動の増加が見られ、サージ緩和ソリューションの認識が高まっています。アフリカの市場はパイロット規模の商業電化と再生可能エネルギーの統合によって形成されています。しかし、コスト感受性、不一致な基準、限られた認識が障壁となっていますが、長期的な成長の可能性は注目に値します。
市場セグメンテーション:
技術別
- タイプ 1
- タイプ 2
- タイプ 3
電力定格別
- ≤ 50 kA
- 50 kA から 100 kA
- 100 kA から 150 kA
- 150 kA
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
プラグイン型商用サージ保護デバイス市場の競争環境は、グローバルな電気ソリューションプロバイダー、地域の安全機器メーカー、および産業および商業用途に特化したサージ保護ブランドの存在によって特徴付けられます。主要企業は、モジュール設計の進化、サージ処理能力の向上、スマートモニタリング機能の統合、および進化する電気安全基準への準拠を通じて競争しています。製品の差別化は、耐久性、応答速度、フォームファクター、および商業電気アーキテクチャとの互換性に焦点を当てています。EV充電保護のためのポートフォリオ多様化、施設管理サービスプロバイダーとのパートナーシップ、レトロフィット市場への拡大などの戦略的イニシアチブが市場のポジショニングに影響を与えます。企業は、リスクに敏感な商業ユーザーの間での信頼性を強化するために、国内および国際的な規制フレームワークに整合した認定製品をますます重視しています。コスト最適化された高性能デバイスの需要の高まりは、特にインテリジェントサージ保護および予測保守技術における継続的な研究開発投資を促進し、業界の長期的な競争ダイナミクスを形成しています。
主要プレイヤー分析:
- エマソン・エレクトリック
- JMV
- ルグラン
- ベルキン
- ハベル
- インフィニオン・テクノロジーズ
- ABB
- ハヴェルス・インディア
- イートン
最近の開発:
- 2024年10月、ハベルは「SpikeShield™」サージ保護デバイス (SPD) ラインナップを刷新し、サービスエントランス(タイプ1)または負荷側(タイプ2)での設置を目的とした新製品を追加しました。これにより、ホテル、寮、集合住宅などの建物を住宅および商業のサージリスクからより良く保護します。
- 2024年8月、ABBは電気安全、再生可能エネルギー、資産管理アドバイザリーサービスにおける電化ポートフォリオのためにSEAMグループの戦略的買収を発表しました。この買収により、ABBは資産の近代化と最適化に関連する高まる要件を活用し、より安全でスマートで持続可能な運用ソリューションを提供することを目指しています。
レポートのカバレッジ:
この調査レポートは、技術、電力定格、 地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 商業施設がより多くの自動化、デジタル機器、繊細な電子資産を採用するにつれて、需要が高まります。
- スマートモニタリングと予測保守プラットフォームとの統合が標準になります。
- EV充電インフラの増加により、電力電子機器用の専門的なサージ保護が促進されます。
- 再生可能エネルギーの採用により、グリッドインタラクティブシステムの高度なサージ緩和が必要になります。
- レトロフィットに適したモジュラー型プラグインデバイスが商業の近代化プロジェクトでより好まれるようになります。
- 電気安全基準の規制強化により、デバイスの採用が加速します。
- メーカーはコンパクトなデザイン、より速い応答時間、高いサージ耐性を強化します。
- 性能劣化の認識が向上するにつれて、交換サイクルが短縮されます。
- 新興経済国は商業建設の拡大により、より強い成長に寄与します。
- AI対応の診断とクラウド接続が製品の差別化とライフサイクル管理を再構築します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラグイン型商業用サージ保護装置の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、プラグイン商業サージ保護デバイス市場はどの程度の年平均成長率(CAGR)で成長すると予測されていますか?
2024年にどのプラグイン商業サージ保護デバイスセグメントが最も大きなシェアを持っていましたか?
プラグイン型商業用サージ保護デバイス市場の成長を促進している主な要因は何ですか?
プラグイン型商業用サージ保護デバイス市場の主要企業はどこですか?
2024年にプラグイン商業サージ保護デバイス市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラグイン型商用サージ保護装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラグイン型商用サージ保護装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 616.12 million → 2032: USD 989.43 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラグイン型商用サージ保護装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラグイン型商用サージ保護装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラグイン型商用サージ保護装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラグイン型商用サージ保護装置市場市場の成長要因
- 3.3 プラグイン型商用サージ保護装置市場市場の抑制要因および課題
- 3.4 プラグイン型商用サージ保護装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラグイン型商用サージ保護装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラグイン型商用サージ保護装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラグイン型商用サージ保護装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラグイン型商用サージ保護装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラグイン型商用サージ保護装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラグイン型商用サージ保護装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラグイン型商用サージ保護装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラグイン型商用サージ保護装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラグイン型商用サージ保護装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラグイン型商用サージ保護装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラグイン型商用サージ保護装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラグイン型商用サージ保護装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラグイン型商用サージ保護装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラグイン型商用サージ保護装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラグイン型商用サージ保護装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラグイン型商用サージ保護装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラグイン型商用サージ保護装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラグイン型商用サージ保護装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラグイン型商用サージ保護装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
