
市場概要:
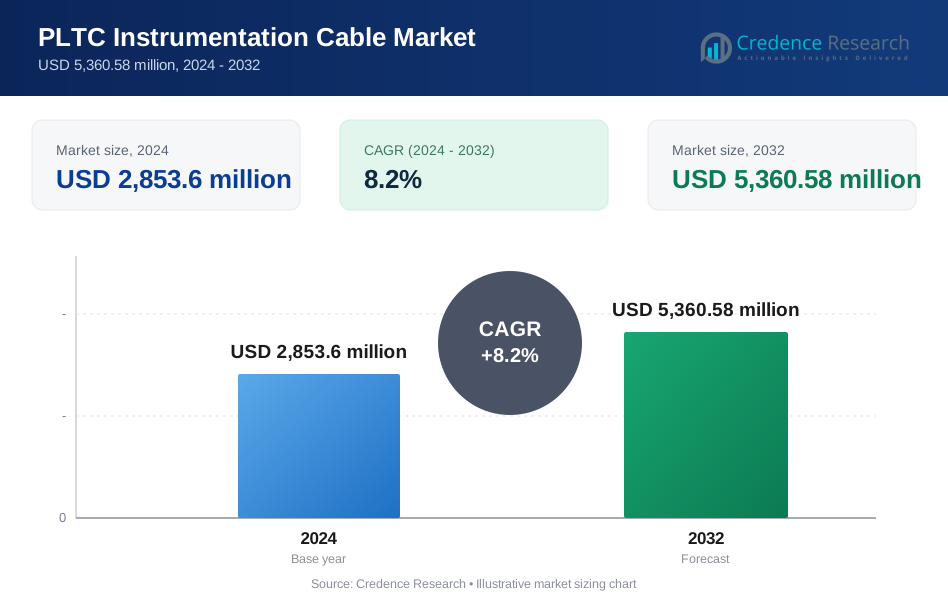
世界のPLTC計装ケーブル市場は2024年に28億5,360万米ドルと評価され、予測期間(2025年~2032年)において年平均成長率8.2%で拡大し、2032年には53億6,058万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のPLTC計装ケーブル市場規模 | 28億5,360万米ドル |
| PLTC計装ケーブル市場、CAGR | 8.2% |
| 2032年のPLTC計装ケーブル市場規模 | 53億6,058万米ドル |
PLTC計装ケーブル市場は、富士フイルム、ラップグループ、コムスコープ、ヘレニックグループ、カーベルヴェルク・オイペン、ベルデン、古河電工、ヘルカベル、レオニ、エルスウェディ電気などの主要プレーヤー間で激しい競争が特徴です。これらの企業は、耐久性のある絶縁材料、強化されたEMIシールド、認証に基づくケーブルソリューションを提供することでポートフォリオを強化しています。これらの企業は、グローバルな流通ネットワークと地域特化の製造能力を通じて、多様な産業オートメーション、エネルギー、石油・ガス、プロセス制御アプリケーションに対応しています。アジア太平洋地域は急速な工業化とインフラ拡張により約38%のシェアで市場をリードし、次いで北米が約32%を占め、オートメーション資産の近代化と厳格な安全基準に支えられています。

市場インサイト:
- PLTC計装ケーブル市場は2024年に28億5,360万米ドルと評価され、2032年には53億6,058万米ドルに達すると予測されており、2025年~2032年の間に8.2%のCAGRで拡大します。
- 成長は、産業オートメーションの増加、プロセスプラントの近代化、石油・ガス、化学、公共事業、製造業における危険で重要な環境での安全準拠のケーブル要件によって推進されています。
- 腐食、熱、EMI耐性を備えた耐久性のある特殊ジャケットケーブル、IIoT対応センサー、リモートモニタリングシステムの採用が進み、製品革新を形成しています。
- 市場は、UL/IEC準拠、強化されたシールド材料、急成長する産業地域での拡大を重視するグローバルなケーブルメーカーの競争的な参加を反映しています。
- アジア太平洋地域が38%の市場シェアを持ち、採用をリードし、次いで北米が32%を占めています。一方、全体的にシールドペア/トライアドがタイプ別で優勢であり、コスト効率の高い展開と標準的な計装ループ要件によって推進されています。
市場セグメンテーション分析:
タイプ別
PLTC計装ケーブルの中で、全体シールド付きペア/トライアドが依然として支配的なサブセグメントであり、コスト効率、簡素化されたケーブル設計、工業環境における標準的なアナログ信号伝送に適しているため、より大きな市場シェアを占めています。これらの構成は、制御配線や一般的な計装ループなど、完全なペア分離が重要でない中程度のノイズアプリケーションで広く採用されています。一方、個別および全体シールド付きペアは、可変周波数ドライブ、高出力モーター、デジタル制御された生産ラインの近くで運用する産業が増えるにつれて、クロストーク防止と電磁干渉(EMI)抑制の向上が求められ、安定した需要成長を記録しています。
- 例えば、BeldenのPLTC規格3106A全体シールド付きツイストペアケーブルは、100%アルミニウム/ポリエステル箔シールドと65%錫メッキ銅編組を備えた22 AWG導体で、低電圧制御信号用に設計されています。
エンドユース別
エンドユース産業全体で、石油・ガスは主要なアプリケーションセグメントを代表し、危険区域認定ケーブルの要件やパイプライン監視、製油所のアップグレード、オフショアプラットフォームへの投資拡大により支配的なシェアを保持しています。化学施設は、腐食に強い計装ケーブルを必要とする連続プロセスプラントのため、重要な利用を示しています。プロセスオートメーションは、産業がPLCベースの自動制御アーキテクチャを展開するにつれて急速に採用者として浮上しています。製造業は組立ラインやロボット工学で一貫した需要を維持していますが、成長の勢いは、レガシー資産を近代化するセクターを強く支持しており、ミッションクリティカルな環境での安全な低電圧信号伝送のためにPLTCケーブルへの長期的な依存を支えています。
- 例えば、Nexansのオフショアプラットフォームで使用される耐火計装ケーブルは、850°Cで120分間耐えることができるマイカテープ絶縁を備えており、緊急停止システムをサポートしています。化学施設もまた、腐食抵抗が必要な連続プロセス環境のためにPLTCケーブルを展開しています。
主要成長ドライバー:
産業オートメーションインフラの拡大
デジタル対応の生産環境へのシフトは、特に産業が精度を向上させ、手作業を削減し、資源利用を最適化するためにオートメーション層を拡大するにつれて、PLTC計装ケーブルの需要を強く促進しています。プログラマブルロジックコントローラー(PLC)、分散制御システム(DCS)、センサー統合機械は、信頼性のある低電圧通信に依存しており、PLTCケーブルはノイズに強い伝送を保証します。製造業、ユーティリティ、プロセス産業におけるIoT対応の監視の採用が増加することで、特にリアルタイム診断、予測保守、資産パフォーマンス管理に対するこの要件が強化されます。レガシープラントがIndustry 4.0対応を達成するために近代化するにつれて、これらのケーブルは、アナログおよびデジタル制御環境の両方での統合を可能にする重要な接続コンポーネントとして機能します。
- 例えば、SiemensのSIMATIC S7 PLCプラットフォームは、複数の分散I/Oシステム(ET 200MPシリーズなど)を通じて数千のI/Oポイントの展開をサポートしており、これらはPROFINETのような産業ネットワークを介して中央コントローラーに接続され、広範囲にわたるプラントレイアウトで信号の完全性を維持するために強固な配線が必要です。
危険でミッションクリティカルな環境における厳格な安全基準
石油・ガス、化学、エネルギー分野における安全コンプライアンスへの規制強化は、PLTC計装ケーブルの市場成長を支えています。可燃性蒸気、腐食性排出物、高温操作を扱う分類された場所では、電気的故障、EMI干渉、信号障害に関連するリスクを軽減するために認定PLTCケーブルが必要です。難燃性絶縁、化学耐性ジャケット、先進的なシールドの採用は、進化するNEC、ANSI/ISA、IEC指令に沿っています。漏れ検知システム、シャットダウンメカニズム、精製所モニタリングへの投資の増加は、フィールド計装ネットワーク全体でのケーブル密度を高めます。老朽化したパイプラインやブラウンフィールド施設内でのコンプライアンス駆動の交換は需要をさらに加速し、安全な運用の継続性を確保します。
- 例えば、Hellenic Cablesは、IEC 60331条件下で850°Cで120分間回路の完全性を維持するようにテストされた耐火計装ケーブルを製造しており、重要なイベント中の安全な操作を確保します。
エネルギー、ユーティリティ、およびプロセスインフラの近代化
ユーティリティグリッドのアップグレード、再生可能エネルギーの統合、廃水自動化への大規模な資本支出は、PLTCケーブルの展開を引き続き促進しています。バイオ燃料処理、熱電プラント、グリーン水素パイロットを含む再生可能システムは、温度、圧力、流量制御のために計装ネットワークに大きく依存しています。スマート変電所やデジタルグリッドモニタリングへの移行は、シールドされた干渉耐性ケーブルの必要性をさらに強化します。水処理、淡水化、環境モニタリングへの新たな投資は、湿気の侵入、化学曝露、長時間の屋外操作に耐えられる耐久性のあるケーブルソリューションを要求します。政府が持続可能性を優先する中、インフラの近代化はPLTC計装ケーブルの長期的かつ多様化した消費を支えます。
主要なトレンドと機会:
スマートセンサーおよびIIoTフィールドデバイスとのPLTCケーブルの統合の拡大
インテリジェントセンサー、エッジプロセッシングモジュール、クラウド対応の状態監視システムの普及は、PLTCケーブルメーカーに新たな機会をもたらします。無線通信の採用が増加している一方で、信号の信頼性が重要な危険またはEMIが発生しやすい場所では、有線接続が依然として好まれています。PLTCケーブルは、段階的な近代化を進める施設内で共存するハイブリッドアナログ/デジタルアーキテクチャをますますサポートしています。リモート診断や自律型マシンフィードバックループへのトレンドは、先進的なシールドアーキテクチャと将来性のある通信インターフェースをサポートするケーブルの需要を高めます。延長されたライフサイクルとデータの完全性を強化したIIoT対応ケーブルラインを提供するメーカーは利益を得ることができます。
- 例えば、「ハネウェルのスマートフィールド計装ソリューションは、世界中の多様な接続センサーポイントとの統合をサポートしており、しばしばHARTプロトコル(Highway Addressable Remote Transducer)を使用しています。
高耐久性、特殊ジャケット、環境特化型ケーブルの需要
市場では、極端な温度、腐食性の工業環境、湿気の多い場所、UVにさらされる設置環境に対応するよう設計されたPLTCケーブルの需要が加速しています。化学処理ユニット、オフショアリグ、廃棄物処理作業では、摩耗、油の浸透、環境劣化に耐えるケーブルジャケットが必要です。このトレンドは、持続可能性の要件に沿ったハロゲンフリー、低煙、リサイクル可能なポリマーの機会を生み出します。産業界がメンテナンスサイクルの延長と運用ダウンタイムの削減を追求する中で、プレミアムな高耐久性ケーブルは価値に基づく価格設定を引き出すことができます。ニッチな環境に合わせた特殊な配合を開発するケーブルメーカーは、高性能セグメントでの成長を捉える位置にあります。
- 例えば、HelukabelのMULTIFLEX 512®-PURケーブルは、ロボットや自動化されたコンベヤ環境のような連続動作システムでの高い機械的ストレスに対応するよう設計されています。シールドバージョンのMULTIFLEX 512®-C-PURは、Helukabel自身の試験室で特定の条件下(移動用途での最小曲げ半径が外径の7.5倍など)で約1,000万回の交互曲げサイクルに耐えるようテストされており、複数シフトの運用での信頼性のある性能を保証します。
主要な課題:
代替通信技術とプロトコルからの競争
PLTCケーブルは計装に不可欠であり続けていますが、市場は高帯域幅とリモート構成の利点を提供する産業用無線通信や光ファイバーネットワークからの競争が高まっています。AI駆動の分析とクラウド集約を採用する施設は、高速デジタル接続を優先し、特定のアプリケーションで銅ベースのPLTCソリューションへの依存を減らす可能性があります。さらに、独自の通信プロトコルや産業用イーサネット標準が先進的な製造エコシステムのネットワーク設計を再構築しています。ケーブルプロバイダーは、EMI保護の改善、デジタル互換性、長寿命のサービスサイクルなどの付加価値機能を通じてこの課題に対処し、市場の関連性を維持する必要があります。
原材料価格の変動とコスト圧力
銅、アルミニウム、ポリマー絶縁材、特殊化学フィードストックの変動は、PLTC計装ケーブルの生産コストに直接影響を与えます。価格の不安定性は、特にコストに敏感で長期的な大規模なユーティリティおよび工業調達サイクルにおいて利益率に影響を及ぼします。供給チェーンの混乱や地政学的な貿易制約は、金属ベースの材料の変動性を強化し、在庫リスクやリードタイムの延長を引き起こします。メーカーは、材料の利用を最適化し、サプライヤーベースを多様化し、安全性と性能要件を損なうことなく代替導体やジャケットソリューションを開発することで、これらの課題を軽減する必要があります。
地域分析:
北アメリカ
北アメリカは、石油・ガス、化学、公共事業、先進製造業における広範な自動化に支えられ、PLTC計装ケーブル部門で約32%の市場シェアを保持しています。アメリカは、シェール抽出施設の近代化、パイプライン安全プログラムの強化、スマートグリッドインフラの拡大により、採用をリードしています。NEC、NFPA、UL規格への規制遵守が、危険で重要な環境における認定PLTCケーブルの需要を強化しています。カナダの鉱業自動化と再生可能エネルギー統合への投資も、安定した消費に寄与し、北アメリカを高性能計装ケーブルソリューションの主要市場として確立しています。
ヨーロッパ
ヨーロッパは、プロセス自動化の成熟度と厳格な産業安全規制により、約24%の市場シェアを占めています。石油化学、製薬生産、水処理、グリーン水素パイロットプラントでの強力な採用が、シールドされた耐腐食性PLTCケーブルの需要を支えています。地域の脱炭素化アジェンダは、電力配分モニタリングと産業デジタル化のアップグレードを加速させています。ドイツ、フランス、イギリスが実施をリードし、東ヨーロッパは製造業の移転と製油所の近代化が進む中で消費が増加しています。IECおよびREACH規格への準拠が材料選択と製品革新を形作り、ヨーロッパを持続可能な特殊ジャケットケーブルソリューションの拠点として位置付けています。
アジア太平洋
アジア太平洋は、急速な工業化、エネルギーインフラの拡大、化学および製造クラスターの成長により、最大の約38%のシェアを占めています。中国とインドは、プロセス自動化、再生可能エネルギー発電、石油化学能力の追加投資をリードしています。東南アジアは、LNGターミナル、肥料工場、廃水処理のアップグレードを通じて採用をさらに促進しています。地域のコスト最適化されたエンジニアリング基盤は、大量調達を支え、サプライヤーに性能基準と価格競争力のバランスを取ることを求めています。公共および民間資本が産業安全と自動化のレジリエンスの向上にコミットしているため、アジア太平洋はPLTC計装ケーブルのボリューム需要を引き続き牽引しています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチンにおける石油・ガスおよび鉱業に焦点を当てた自動化プログラムにより、約4%の市場シェアを保持しています。オフショア作業の安全監査の増加、パイプラインモニタリング、精製活動が、低電圧制御ループに適した認定PLTCケーブルの採用を促進しています。水処理および食品加工施設への投資は、新たな多業種の需要を示しています。しかし、調達サイクルはマクロ経済の変動に敏感であり、サプライヤーは価値工学ソリューションを通じて競争する必要があります。銅鉱業のアップグレード、肥料工場、エタノール生産施設は、中程度の長期成長の可能性を示しています。
中東・アフリカ
中東・アフリカは、主にサウジアラビア、UAE、カタールの大規模な石油・ガスおよび石油化学メガプロジェクトに集中して、約2%の市場シェアを占めています。需要は、オフショア、砂漠、製油所環境に適した高温および耐腐食性PLTCケーブルに集中しています。アフリカの採用は初期段階ですが、南アフリカおよび西アフリカでの発電および鉱業自動化イニシアチブを通じて徐々に増加しています。インフラの近代化と国のエネルギー多様化アジェンダは、漸進的な機会を提供しますが、周期的な炭化水素投資への依存は、他の世界地域と比較して持続的な成長の勢いを制限しています。
市場のセグメンテーション:
タイプ別
- 全体的にシールドされたペア/トライアド
- 個別および全体的にシールドされたペア
エンドユース別
- 石油・ガス
- 化学
- プロセスオートメーション
- 製造
地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
PLTC計装ケーブル市場は、確立されたグローバルな電気ケーブルメーカー、地域の専門家、プロセス産業にサービスを提供する垂直統合サプライヤーの存在によって特徴付けられています。競争は、認証の遵守、EMIシールド性能、材料の耐久性、信号の完全性、およびアナログとデジタルの進化するオートメーションアーキテクチャの両方をサポートする能力に集中しています。主要なプレーヤーは、耐火性化合物、化学耐性ジャケット、ハロゲンフリー設計、および危険または過酷な屋外環境向けに設計されたケーブルを通じて差別化を図っています。戦略的な取り組みには、容量拡大、オートメーションOEMとのパートナーシップ、IIoT対応のセンサーおよび制御システムと互換性のあるケーブルの開発が含まれます。価格競争力は大量調達において重要であり、カスタマイズされた高耐久ケーブルは、石油・ガス、化学、ユーティリティ、および再生可能インフラストラクチャにおける価値ベースの価格戦略から利益を得ています。市場は、幅広い製品ポートフォリオ、グローバルな認証カバレッジ、および近代化と産業安全の優先事項に合わせた応答性の高いサプライチェーンを提供できるサプライヤーを中心に統合を続けています。
主要プレイヤー分析:
最近の展開:
- 2025年9月、フジクラは世界初の13,824ファイバーSWR™/WTC™ケーブルを発表するプレスリリース(ニュースNo. 506)を発表し、高密度光ファイバーケーブル提供のマイルストーンを記しました。
- 2025年、カーベルヴェルク・オイペンのケーブル部門であるオイペンケーブルは、ケルンで11月に予定されているPMRExpo 2025への参加を確認し、産業およびインフラケーブル分野へのコミットメントを示しました。同社は、低電圧および中電圧製品とともに、幅広い「制御および計装ケーブル」ポートフォリオを強調し続けています。
- 2024年、ラップグループはアジア太平洋地域の最新製品ラインを反映した完全な地域カタログ(アジア太平洋2024)を発表し、引き続き市場をカバーし、顧客向けにカタログを更新していることを示していますが、特定のPLTC計装ケーブルのニュースは見つかりませんでした。
レポートのカバレッジ:
この調査レポートは、タイプ、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、および技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 産業オートメーションが製造、エネルギー、ユーティリティ全体で拡大するにつれて、需要は増加します。
- IIoT接続計装の採用が進むことで、シールドされ干渉に強いケーブルへの依存が高まります。
- 安全認証済みケーブルは、精油所、化学プラント、オフショアプラットフォームなどの危険な環境で優先されます。
- 材料革新は、ハロゲンフリー、リサイクル可能、低煙ケーブル化合物に焦点を当てます。
- データ駆動のメンテナンスの増加により、より長いライフサイクル性能を持つケーブルが必要になります。
- 新興の再生可能エネルギーおよび水素プロジェクトが新たな応用分野を創出します。
- ファイバーおよび無線の代替手段は共存しますが、高リスクゾーンでPLTCソリューションを完全に置き換えることはありません。
- 大規模なインフラアップグレードが持続的な交換需要を支えます。
- サプライヤーは物流およびコスト圧力を軽減するために地域製造を拡大します。
- カスタム、用途特化のケーブル設計が競争上の差別化要因となります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
PLTC計装ケーブル市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にPLTC計装ケーブル市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたPLTC計装ケーブルセグメントはどれですか?
PLTC計装ケーブル市場の成長を促進している主な要因は何ですか?
PLTC計装ケーブル市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 PLTC計装ケーブル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のPLTC計装ケーブル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,853.6 million → 2032: USD 5,360.58 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 PLTC計装ケーブル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. PLTC計装ケーブル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるPLTC計装ケーブル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 PLTC計装ケーブル市場市場の成長要因
- 3.3 PLTC計装ケーブル市場市場の抑制要因および課題
- 3.4 PLTC計装ケーブル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 PLTC計装ケーブル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 PLTC計装ケーブル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、PLTC計装ケーブル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 PLTC計装ケーブル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. PLTC計装ケーブル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はPLTC計装ケーブル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 PLTC計装ケーブル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 PLTC計装ケーブル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 PLTC計装ケーブル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 PLTC計装ケーブル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新PLTC計装ケーブル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のPLTC計装ケーブル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のPLTC計装ケーブル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のPLTC計装ケーブル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のPLTC計装ケーブル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのPLTC計装ケーブル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のPLTC計装ケーブル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのPLTC計装ケーブル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. PLTC計装ケーブル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
