
市場概要:
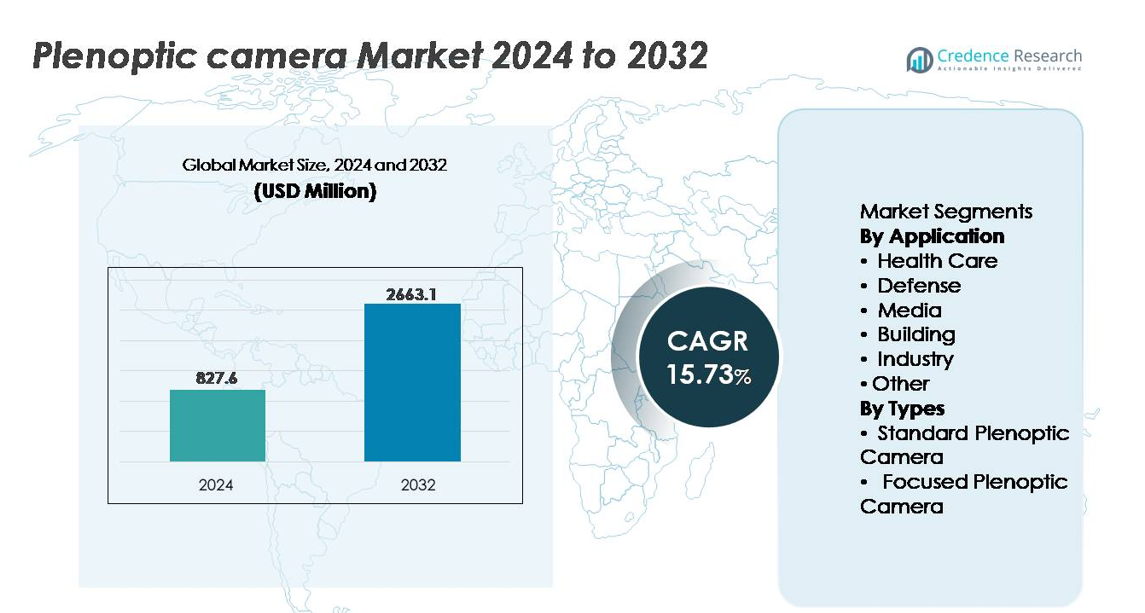
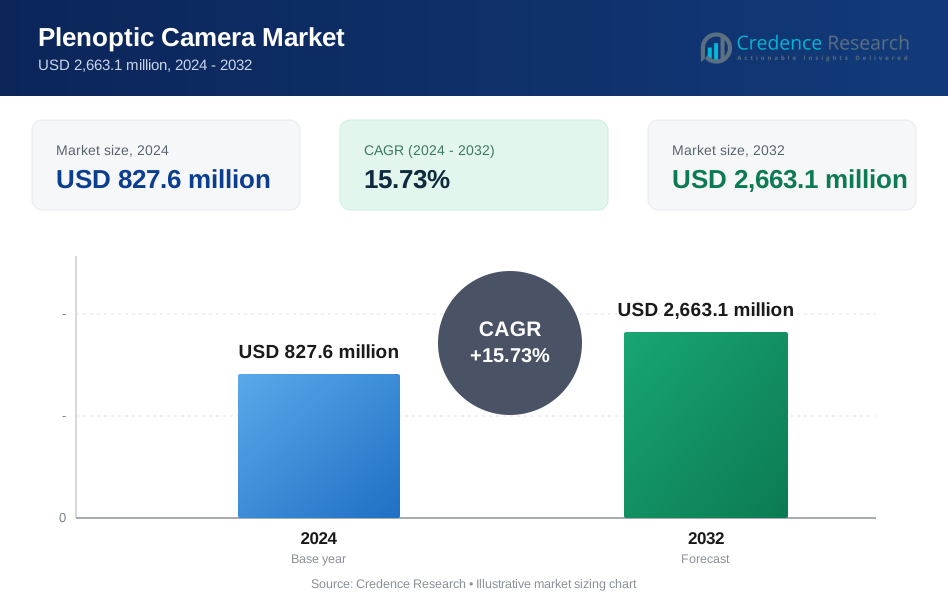
世界のプレンオプティックカメラ市場は2024年に8億2760万米ドルと評価され、2032年までに26億6310万米ドルに達すると予測されており、予測期間(2025-2032年)を通じて年平均成長率(CAGR)15.73%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のプレンオプティックカメラ市場規模 | 8億2760万米ドル |
| プレンオプティックカメラ市場、CAGR | 15.73% |
| 2032年のプレンオプティックカメラ市場規模 | 26億6310万米ドル |
プレンオプティックカメラ市場は、Light Field Lab、Leia、Raytrix、OTOY、Lytro、Lumii、Japan Display Inc. (JDI)、FoVI 3D、Avegant、Holografikaなどの技術革新者による強力な参加が特徴です。これらの企業は、計算イメージング、没入型ビジュアライゼーション、ライトフィールドディスプレイソリューションの進歩に焦点を当てています。これらの企業は、センサーの革新、AIサポートの深度処理、ボリュメトリックコンテンツの生産能力を通じて、メディア、シミュレーション、医療イメージング、自律システムの機会に対応しています。北米は、先進的なイメージング技術企業の存在とAR/VR、防衛、デジタルコンテンツ制作への大規模な投資により、世界のプレンオプティックカメラ市場を約34%のシェアでリードしています。
市場の洞察:
- 世界のプレンオプティックカメラ市場は2024年に8億2760万米ドルと評価され、2032年までに26億6310万米ドルに達すると予測されており、予測期間中にCAGR 15.73%を記録しています。
- 没入型コンテンツ制作、ボリュメトリックビデオ、AR/VR体験への需要の増加が市場の成長を促進しており、特に動的な再フォーカスと深度豊かなイメージが必要なメディアおよびシミュレーションプラットフォームで顕著です。
- 主要なトレンドには、AI駆動の計算イメージング、自律航行におけるライトフィールドキャプチャの統合、医療イメージングや精密工業検査における応用の拡大が含まれます。
- 競争環境には、解像度の向上、ソフトウェアエコシステム、ボリュメトリックディスプレイの革新に焦点を当てたLight Field Lab、Leia、Raytrix、OTOYなどの企業が含まれ、技術主導の差別化が激化しています。
- 北米は約34%の市場シェアを持ち、次いでヨーロッパが28%、アジア太平洋が27%を占めており、メディアセグメントが最大のアプリケーションセグメントであり、映画制作、バーチャルプロダクション、デジタルコンテンツエンジニアリングへの採用によって支えられています。
市場セグメンテーション分析:
用途別:
メディアセグメントは、計算撮影、没入型シネマトグラフィー、撮影後のリフォーカスやマルチアングルコンテンツ生成を可能にするライトフィールド視覚効果の需要増加によって、プレノプティックカメラ市場で支配的なシェアを持っています。制作スタジオは、ポストプロダクション時間を短縮し、AR/VRプラットフォーム向けのボリュメトリックビデオを作成するために、プレノプティック技術をますます採用しています。医療分野では、低侵襲手術や深度ガイドイメージングのための採用が加速しており、防衛機関はターゲット認識を強化するためにライトフィールドカメラを活用しています。建設および産業用途では、3D構造マッピング、予測保守、マシンビジョンの統合が拡大するデジタルツインエコシステムによってサポートされています。
- 例えば、Leia Inc.の産業用可視化向けライトフィールドディスプレイパネルは、コンチネンタルと共同開発した12.3インチの自動車用ディスプレイなど、ナノテクノロジーに基づく回折格子を組み込み、車両コックピット内のナビゲーションやドライバー安全インターフェースのようなアプリケーションにリアルタイム3D可視化を可能にしています。
タイプ別:
標準プレノプティックカメラセグメントは、シネマトグラフィー、科学撮影、写真撮影で広く使用されているため、市場シェアを現在リードしています。これらのシステムは、商業展開、トレーニング環境、ビジュアルコンテンツスタジオでの好ましい選択肢として残っています。しかし、フォーカスプレノプティックカメラは、特に精密測定、ロボット工学、医療撮影で勢いを増しており、より高い空間分解能と優れた深度精度を提供します。自律航行、外科用ロボット、産業検査プラットフォームがリアルタイムのライトフィールドデータ処理をますます必要とするため、その役割は拡大しています。
- 例えば、RaytrixのR12標準プレノプティックカメラは、12メガピクセルのセンサーと4万以上のレンズレットを含むマイクロレンズアレイを組み合わせ、5ミリメートルからの深度再構成を可能にし、実験室や科学的な物体撮影に使用されています。
主要成長要因:
没入型イメージングとコンテンツデジタル化への需要の増加
拡張現実(AR)、仮想現実(VR)、複合現実(MR)を含む没入型コンテンツフォーマットへの急速なシフトは、プレノプティックカメラの採用の主要な推進力です。ボリュメトリック深度をキャプチャし、撮影後に画像をリフォーカスし、マルチパースペクティブの視覚資産を生成する能力は、次世代コンテンツパイプラインにおいてプレノプティックカメラを不可欠なものにしています。制作会社、ゲーム環境、シミュレーションプラットフォーム、ライブ放送技術プロバイダーは、CGI統合を効率化し、コストのかかるマルチカメラセットアップを排除するために、これらのシステムをますます活用しています。さらに、3Dインタラクティブメディア、デジタル展示、フォトグラメトリ駆動のバーチャルツアー、体験型マーケティングへの消費者の関心の高まりが需要を拡大し続けています。業界がデジタルファーストのエンゲージメント戦略を優先する中で、プレノプティックイメージングは実験的な革新から商業的な必需品へと進化し、エンターテインメント、広告、教育エコシステムでの展開を加速させています。
- 例えば、OTOYのOctaneRenderエンジンはGPUアクセラレーションを活用し、複数のレンダリングアルゴリズム(カーネルとして知られ、Path TracingやDirect Lightingを含む)をサポートしています。これにより、映画的VRやホログラフィックメディアのためのリアルタイムのライトフィールドおよびボリュメトリックレンダリングが可能になり、従来のマルチアレイカメラリグを必要とせずに、大規模なネットワークまたはクラウドレンダリング構成(64-GPUクラスターなど、数十のGPUを含む構成を含む)をよく利用します。
計算写真とAIベースの処理の進展
計算アルゴリズム、GPUアクセラレーション、ニューラルレンダリング、機械学習ベースの画像再構成の継続的な改善により、プレノプティックカメラの能力が大幅に向上しています。最新のシステムは、AI駆動の超解像、自動深度補正、ノイズ除去を統合し、手動調整を減らしてよりシャープな出力を可能にします。これらの進展は、科学研究、医療診断、産業オートメーション、リアルタイム監視における機会を開きます。エッジAIは、ロボット工学や自律走行車におけるプレノプティックカメラをさらにサポートし、多次元の視覚データからの迅速な意思決定を可能にします。チップセットがより高いフレーム毎秒のライトフィールド処理と低消費電力の組み込みコンピューティングをサポートするように進化するにつれ、よりコンパクトで商業的に実行可能なプレノプティックモジュールが市場に登場します。プレノプティックイメージングとAIの融合は、パフォーマンスのベンチマークを再定義し、スケーラブルでソフトウェア駆動の差別化を通じて競争のダイナミクスを再形成しています。
- 例えば、NVIDIAのInstant NeRF技術は、RTX GPUプラットフォームを使用して、3Dシーンの完全にレンダリングされたニューラルラジアンスフィールド表現を5秒未満で生成する能力を示しました。これにより、以前は数時間かかっていたフォトグラメトリおよびライトフィールドデータ再構築のタイムラインが劇的に短縮されました。
精密ベースの産業および医療システムにおける応用の拡大
プレノプティックカメラの採用は、機械的スキャンなしで3D深度および表面測定を生成する能力により、産業検査、ロボティクス、および医療分野で増加しています。低侵襲手術では、ライトフィールドイメージングがより良いナビゲーションと解剖学的マッピングを可能にし、結果を向上させ、手続き上のリスクを軽減します。同様に、工場の自動化プラットフォームは、欠陥検出、組立確認、および予測メンテナンス操作のためにプレノプティックカメラを利用します。この技術は、物流における自動化された取り扱いをサポートし、倉庫ロボットの機械視覚を強化します。スマート製造および医療画像の近代化へのシフトが強まる中、プレノプティックカメラはリアルタイムで高精度なデータ豊富な視覚化の市場ニーズに応え、Industry 4.0および次世代の臨床診断における重要なイネーブラーとして位置づけられています。
主要なトレンドと機会:
ボリュメトリックビデオとメタバース対応イメージングの出現
最も顕著なトレンドの一つは、メタバース、シミュレーショントレーニング、および協調的なデジタル環境と互換性のある没入型コンテンツを可能にするボリュメトリック録画用のプレノプティックデバイスの採用です。ライトフィールドキャプチャにより、クリエイターは従来のグリーンスクリーンキャプチャやモーションリグを必要とせずに、360度の視点、ホログラフィック投影、およびナビゲート可能なデジタルツインを生成できます。エンターテインメントエコシステムが空間コンテンツに向かって拡大するにつれ、リアルタイムレンダリングエンジンとホログラフィック通信プラットフォームが新たな成長のフロンティアを提示します。この技術は、リモートインタラクション、デジタルアバター、およびAI支援コンテンツ制作の進化する市場と一致し、カメラメーカーおよびソフトウェアスタック開発者に強力な機会を提供します。
- 例えば、Light Field LabのSolidLightホログラフィックプラットフォームは、2.5ミクロン以下のサブミリメートルピッチ精度で1平方メートルあたり100億ピクセル以上を生成できるモジュラーディスプレイユニットを実証しました。これにより、ヘッドセットやウェアラブルデバイスを使用せずに28インチを超える自立型ホログラフィックオブジェクトを実現し、将来のメタバース対応のライブボリュメトリックコミュニケーションをサポートします。
自律プラットフォームにおけるプレンオプティックイメージングの統合
自動運転車、農業用ドローン、検査ロボット、無人防衛システムにおける高精度イメージングの需要の高まりにより、フォーカスされたプレンオプティックカメラに新たな機会が生まれています。これらのデバイスは、低照度、混雑した背景、急速な動きの環境での正確な物体認識を提供し、従来のカメラが苦手とする状況で活躍します。SLAM(Simultaneous Localization and Mapping)、センサーフュージョンモジュール、オンボードコンピューティングとの統合により、プレンオプティック技術は自律エンジニアにとって魅力的なアップグレード経路となります。無人運用の規制承認が加速し、産業が手動ナビゲーションを知能システムに置き換える中で、プレンオプティックイメージングは高度な自動化スタックの標準コンポーネントとなることが予想されます。
- 例えば、ジャパンディスプレイ株式会社(JDI)は、5,000個のミニLEDを使用した独自のバックライト制御により、ADASの知覚検証とコックピットシミュレーションに必要なマルチビューボリュメトリックビジュアライゼーションを可能にする1,920 × 720の解像度を備えた12.3インチディスプレイパネルを中心に構築された自動車用ライトフィールドイメージングモジュールを導入しました。
主要な課題:
高いシステムコストと商業レベルの製造スケーラビリティの制限
革新が加速する一方で、プレンオプティックカメラは複雑な設計、高度な光学系、計算ハードウェア要件、専門的な画像処理ソフトウェアに関連する課題に直面しています。高い取得および統合コストが中小規模の制作スタジオでの採用を制限し、コストに敏感な産業セグメントへの浸透を制限しています。大規模な量産チャネルの欠如により、ユニット価格は従来のまたはステレオベースのイメージングシステムと比較して高止まりしています。さらに、特殊なHDRライトフィールドセンサー、特注のキャリブレーション、熱最適化されたチップセットの必要性が高価な研究および製造サイクルに寄与しています。コストの壁が市場拡大を遅らせ、広範な消費者レベルでの採用を遅らせています。
データ処理の複雑さとレガシーシステム全体での統合障壁
プレンオプティックカメラは、大規模な多次元データセットを生成し、堅牢なストレージ、エッジコンピューティング、高度なソフトウェア最適化を必要とします。既存の産業および医療イメージングインフラストラクチャは、ライトフィールドフォーマットとの互換性がないことが多く、統合の摩擦と追加のシステム投資を引き起こします。再フォーカスアルゴリズム、リアルタイムの深度再構築、AI駆動のレンダリングの処理の複雑さは、エンドユーザーにとって急な学習曲線を提示します。標準化された出力フォーマットと普遍的なソフトウェアプラットフォームがない場合、採用は高度なデジタル成熟度を持つ組織に限定される可能性があります。市場は、運用の複雑さとワークフローの断片化に対処し、主流のアプリケーション全体でのスケーラブルな成長を確保する必要があります。
地域分析:
北アメリカ
北アメリカは、メディア制作、防衛情報、研究機関での急速な採用により、全体の約34%を占める最大のプレンオプティックカメラ市場を持っています。この地域には、計算撮影やAI支援のライトフィールド処理を専門とする主要な技術開発者が集まり、商業化を強化しています。映画スタジオがボリュメトリックキャプチャを採用し、防衛機関が次世代の状況認識システムに投資することで成長が支えられています。航空宇宙や医療トレーニングにおけるAR/VRシミュレーションプラットフォームへの広範な統合も市場拡大に寄与しています。デジタルイメージングの革新に対する連邦資金と、没入型コンテンツ技術の強力な企業採用が、北アメリカの市場支配的地位を強化しています。
ヨーロッパ
ヨーロッパは市場の約28%を占め、強力な学術研究インフラと産業検査、ロボティクス、医療画像分野での広範な浸透によって支えられています。ドイツ、フランス、イギリスなどの国々は、共同研究開発イニシアチブによって支えられた計算光学の最前線に立っています。特に自動運転車のテストやデジタルファクトリー環境における医療可視化と自動車工学からの需要が増加しています。先進的な製造とデジタルツインの採用に対する規制の支援が導入を強化しています。この地域の拡大する医療機器エコシステムと高付加価値のエンジニアリングセクターが、プレンオプティックカメラによる高解像度の深度キャプチャに対する持続的な需要を支えています。
アジア太平洋
アジア太平洋は世界市場の約27%を占め、エレクトロニクス製造、ロボティクス自動化、監視、そして新興コンテンツスタジオでの採用拡大により最も急成長している地域です。中国、日本、韓国は先進的なイメージングセンサーと半導体統合でリードし、コスト効率の良いプレンオプティックコンポーネントを可能にしています。この地域は、産業自動化とスマートファクトリーイニシアチブへの大規模な投資から恩恵を受けています。さらに、加速するゲームと映画コンテンツ市場が、ボリュメトリックおよびAR対応の制作に機会を創出しています。医療画像の近代化と最小侵襲手術での採用の拡大が、東南アジアの高成長経済におけるさらなる浸透を支えています。
ラテンアメリカ
ラテンアメリカは市場の約6%を占め、メディア制作、建築再構築、産業検査でのデジタルイメージングツールの採用拡大により成長しています。ブラジルとメキシコは、放送と広告エコシステムの拡大と製造能力の近代化を通じて需要を牽引しています。限られた技術インフラと高いシステム取得コストが採用をやや制限していますが、鉱業、石油、建設における3Dマッピングへの関心の高まりが新たな機会を提供しています。政府主導のデジタルトランスフォーメーション戦略と農業モニタリングのための空中撮影の採用が、プレンオプティックカメラの展開における初期段階ながら有望な成長の可能性を生み出しています。
中東およびアフリカ
中東およびアフリカ地域は、スマートシティ、セキュリティ監視、インフラビジュアライゼーションへの投資の増加に支えられ、世界市場の約5%を占めています。UAEとサウジアラビアは、デジタルツイン開発、防衛観察、インテリジェントモニタリングのためにプレンオプティックカメラを活用し、導入をリードしています。メガプロジェクトの建設の拡大は、3D構造マッピングと没入型ウォークスルーイメージングの需要を増加させています。しかし、限られた現地製造と技術統合能力が、より広範な普及を妨げています。革新ハブの増加、政府支援の技術クラスター、トレーニング環境でのAR/VRシミュレーションの採用は、長期的な安定した機会を生み出すと期待されています。
市場セグメンテーション:
用途別
- ヘルスケア
- 防衛
- メディア
- 建設
- 産業
- その他
タイプ別
- 標準プレンオプティックカメラ
- フォーカスプレンオプティックカメラ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
プレンオプティックカメラ市場の競争環境は、専門的なイメージング技術開発者、計算光学革新者、ソフトウェア中心のライトフィールドソリューションプロバイダーの混合によって定義されています。企業は、センサー解像度の向上、深度マッピングの精度、AI駆動の画像再構築、産業および医療用途向けに設計されたコンパクトなハードウェアアーキテクチャを通じて競争しています。映画製作スタジオ、ロボット製造業者、半導体企業との戦略的パートナーシップが一般的になっており、企業はアプリケーションの多様性を拡大し、商業化を加速させようとしています。ボリュメトリックキャプチャプラットフォーム、クラウドベースの処理、AR/VRコンテンツパイプラインへの投資は、提供を差別化し、ブランドポジショニングを強化しています。しかし、市場は価格に敏感であり、プレーヤーはモジュラーデザインとソフトウェア主導の価値創造に焦点を当てて、手頃な価格を向上させることを求められています。GPU性能の継続的な改善とニューラルレンダリングモデルの進化は競争を激化させており、ハードウェアとソフトウェアが統合されたエコシステムを持つ組織に有利です。さらに、手術視覚化、リアルタイム検査、自律航行などのニッチなユースケースを対象とした新興スタートアップが、ダイナミックで革新中心の市場環境に貢献しています。
主要プレイヤー分析:
- Light Field Lab
- Leia
- Raytrix
- OTOY
- Lytro
- Lumii
- Japan Display Inc (JDI)
- FoVI 3D
- Avegant
- Holografika
最近の展開:
- 2025年10月、Raytrixは、2台の高解像度Raytrix R32プレンオプティックカメラに基づいた新しい研究データセットとベンチマークであるLiFMCRをリリースしました。これにより、マルチカメラのライトフィールド登録の厳密な評価が可能になります。
- 2025年1月、AvegantはARグラスにおけるウェーブガイドとライトエンジンの双眼調整用の新技術ZeroMount™を発表しました。
- 2025年、Leia Inc.は、ライトフィールドおよび3Dディスプレイ技術市場の重要なプレイヤーであり、独自のナノテクノロジーとAIを活用したメガネ不要の3Dディスプレイハードウェアおよびソフトウェアソリューションの主要プロバイダーです。同社は、Continental AGのような主要業界プレイヤーとの戦略的パートナーシップを通じて、携帯電話や自動車のダッシュボードを含むさまざまなOEM消費者デバイスに統合するために設計されたコスト最適化されたスイッチ可能なライトフィールドディスプレイを開発しています。同社はプラットフォームをImmersity AIというブランド名の下に統合し、以前の旗艦消費者製品であるLume Pad 2タブレットは、2025年8月に公式に販売終了され、ソフトウェアとOEM統合に注力しています。
レポートのカバレッジ:
この調査レポートは、用途、種類、地理に基づく詳細な分析を提供します。主要市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- プレンオプティックカメラは、リアルタイムのボリュメトリックキャプチャと没入型ビジュアルストーリーテリングを可能にするため、メディア制作での採用が広がるでしょう。
- AR、VR、MRプラットフォームとの統合が加速し、次世代のシミュレーションとトレーニングエコシステムをサポートします。
- AIとニューラルレンダリングの進歩により、画像の鮮明さ、解像度、深度分析が大幅に向上します。
- 医療画像は、最小侵襲手術と解剖学的マッピングを強化するために、ますますプレンオプティックシステムを利用するようになります。
- 自律型ロボットと車両は、信頼性の高い3D認識とナビゲーションのためにプレンオプティックカメラを組み込むでしょう。
- コンパクトでモジュラーなプレンオプティックデザインは、消費者向け電子機器やスマートデバイスへの統合を容易にします。
- ソフトウェア駆動の機能は、ベンダーやアプリケーション間で重要な競争差別化要因となるでしょう。
- クラウドとエッジ処理により、リアルタイムの深度計算と空間コンテンツストリーミングが可能になります。
- 建築と建設での採用が、デジタルツインとプロジェクトの可視化のために増加します。
- コスト最適化とスケーラビリティの改善により、商業および産業展開の機会が拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラノプティックカメラ市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
プラノプティックカメラ市場は2024年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きな市場シェアを持っていたプラノプティックカメラのアプリケーションセグメントはどれですか?
プラノプティックカメラ市場の成長を促進している主な要因は何ですか?
プラノプティックカメラ市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プレンオプティックカメラ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプレンオプティックカメラ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 827.6 million → 2032: USD 2,663.1 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プレンオプティックカメラ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プレンオプティックカメラ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプレンオプティックカメラ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プレンオプティックカメラ市場市場の成長要因
- 3.3 プレンオプティックカメラ市場市場の抑制要因および課題
- 3.4 プレンオプティックカメラ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プレンオプティックカメラ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プレンオプティックカメラ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プレンオプティックカメラ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プレンオプティックカメラ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プレンオプティックカメラ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプレンオプティックカメラ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プレンオプティックカメラ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プレンオプティックカメラ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プレンオプティックカメラ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プレンオプティックカメラ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プレンオプティックカメラ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプレンオプティックカメラ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプレンオプティックカメラ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプレンオプティックカメラ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプレンオプティックカメラ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプレンオプティックカメラ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプレンオプティックカメラ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプレンオプティックカメラ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プレンオプティックカメラ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
