
市場概要:
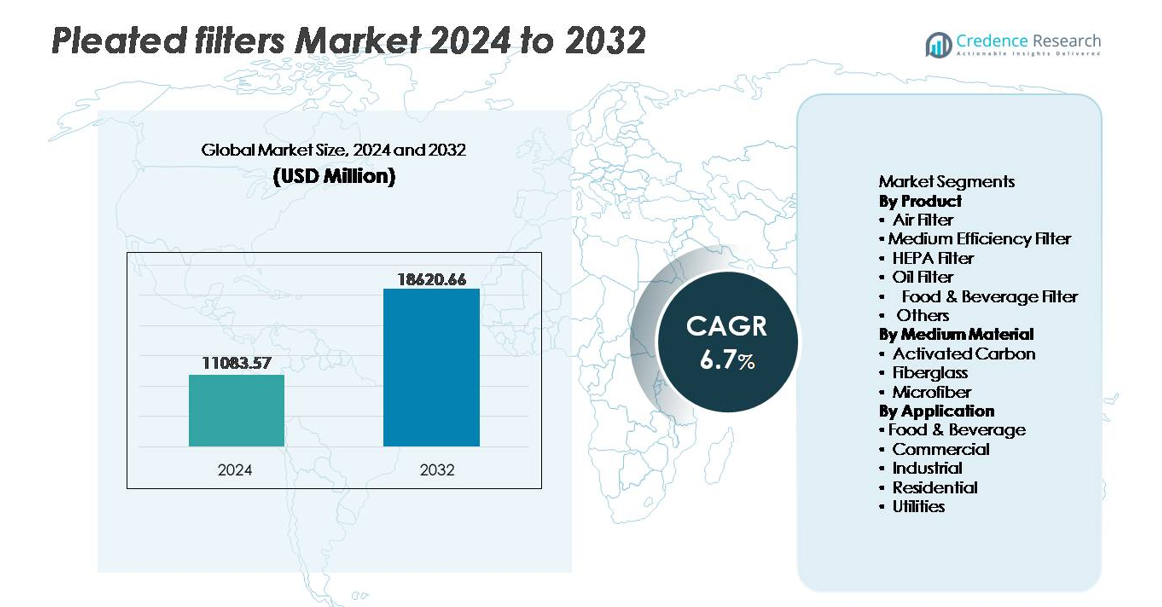
世界のプリーツフィルター市場は2024年に110億8357万米ドルと評価され、2032年までに186億2066万米ドルに達すると予測されており、予測期間中に年平均成長率6.7%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| プリーツフィルター市場規模 2024 | 110億8357万米ドル |
| プリーツフィルター市場, CAGR | 6.7% |
| プリーツフィルター市場規模 2032 | 186億2066万米ドル |
プリーツフィルター市場は、デルタフィルトレーション、カンフィルAB、ハネウェルインターナショナル、フロイデンベルク&カンパニー、アブソレントグループ、ゼネラルモーターズカンパニー、ドナルドソンカンパニー、アトラスコプコ、クラークアーエアフィルトレーション、3Mカンパニーなどのグローバルおよび地域のメーカーが強力に参加しており、主要なプレーヤーとして位置付けられています。これらの企業は、先進的なフィルターメディアの革新、エネルギー効率の高いデザイン、産業、商業、住宅用途向けのカスタマイズされたソリューションを通じて競争しています。北米は、厳格な室内空気質基準、成熟したHVACの採用、大規模な産業活動が高性能なろ過システムを必要とすることにより、世界シェアの約32%を占める主要な地域市場です。
市場インサイト:
- 世界のプリーツフィルター市場は2024年に110億8357万米ドルと評価され、2032年までに186億2066万米ドルに達すると予測されており、予測期間中に年平均成長率6.7%で拡大しています。
- 市場の成長は、空気汚染の懸念の高まり、室内空気質に関する規制基準、商業、産業、住宅セクターでのHVACシステムの採用の増加によって推進されています。
- ナノファイバーコーティングメディア、抗菌ろ過、スマートフィルターモニタリングシステムの進歩は、プレミアム製品の採用を支える重要なトレンドを表しています。
- 市場は中程度の競争力を持ち、プレーヤーは製品の耐久性、エネルギー効率、リサイクル可能なフィルターコンポーネントに焦点を当て、価格に敏感なセグメントで差別化を図っています。
- 北米が32%のシェアでリードし、次いでアジア太平洋が29%、ヨーロッパが27%で、空気フィルターが建物や製造施設での高い設置と交換率により支配的な製品セグメントを表しています。
市場セグメンテーション分析:
製品別
空気フィルターは、HVACシステムでの広範な採用と室内環境での粒子状物質の捕捉能力により、最大のシェアを持つ支配的な製品セグメントを表しています。需要は、室内空気質に関する規制の強調、都市汚染の増加、商業施設やクリーンルームの建設によって促進されています。HEPAフィルターは、特に超微粒子の除去が重要な医療、マイクロエレクトロニクス、航空宇宙で急速に拡大しています。油および食品・飲料フィルターは、産業加工の増加と衛生遵守基準に支えられ、安定した成長を示しています。
- 例えば、CamfilのMegalam EnerGuardフィルターは、最も浸透しやすい粒子サイズ(MPPS)に対して超低浸透を実現する独自のポリマー媒体を組み込んでいます。このフィルターは、U15(ULPA分類)を含むさまざまな効率で利用可能で、ISOクラス3環境までのクリーンルーム分類に対応した設置を可能にします。HEPA/ULPAフィルターの一般的なMPPSは通常、0.12~0.15ミクロン(0.1~0.2ミクロンの範囲内)です。
媒体材料による分類
ガラス繊維は、その耐久性、耐火性、高温の工業環境(化学処理や発電を含む)への適性により、主要な媒体材料として位置づけられています。活性炭プリーツフィルターは、臭気、ガス、揮発性有機化合物を吸着する能力により、商業用キッチン、研究所、廃棄物管理施設に理想的であり、勢いを増しています。マイクロファイバーを基にしたフィルターは、特に製薬や電子機器製造において、微細な粒子の除去と低圧力損失性能が運用効率をサポートするため、高精度の用途で拡大を続けています。
- 例えば、AAF Flandersは、ガスタービンの入口システムや化学炉での熱サイクル安定性と寸法保持が重要な環境での使用を可能にする、最高260°Cに達する環境で使用される高温ガラス繊維フィルターメディアを製造しています。
用途による分類
産業部門は、製造、石油・ガス、金属加工、セメント、自動車生産におけるろ過要件に支えられ、用途の風景を支配しています。厳しい労働者安全規制と排出制御政策が、高グレードのろ過設備の設置を促進しています。商業部門は、小売、企業ビル、病院、ホスピタリティインフラが清浄な室内空気品質を優先することで続きます。住宅での使用は、空気中の汚染物質に関連する健康リスクに対する消費者の認識が高まる中で徐々に増加しています。ユーティリティは、発電と水処理において、機器の保護とプロセスの信頼性に焦点を当ててプリーツフィルターを統合しています。
主要な成長要因:
空気品質の懸念の高まりと規制遵守
空気中の粒子状物質、アレルゲン、産業排出物に関連する公衆衛生の懸念の高まりが、プリーツフィルター採用の主な推進力となっています。北米、ヨーロッパ、アジア太平洋の各国政府は、商業ビル、製造施設、清浄空気ゾーンのろ過基準を含む、室内および屋外の空気品質に関連する規制の枠組みを強化しています。汚染や職業曝露に関連する呼吸器疾患の増加は、組織が高グレードのろ過システムに投資する要因となっています。都市化と車両密度の増加は粒子濃度を高め、ろ過インフラを優先的な設置の中に位置づけています。微細な粒子の汚染が運用プロセスを阻害する可能性がある医療インフラ、バイオテクノロジーラボ、半導体クリーンルームの拡大が需要をさらに加速させています。プリーツフィルターは、従来のパネルフィルターと比較して低メンテナンス、より良い気流、延長されたサービス寿命を享受し、エネルギー効率とコスト最適化に対するエンドユーザーの要件に一致しています。
- 例えば、3Mの高エアフロー(HAF)プリーツフィルターメディアは、同等の効率評価を持つ機械式フィルターに比べて初期圧力損失を最大25パスカル低減し、病院やライフサイエンス施設でのHVACエネルギー消費を削減し、フィルター交換間の運用時間を延長します。
産業成長とプロセス製造の拡大
医薬品、食品・飲料、セメント、金属、化学製造などのプロセス重視の産業の成長は、空気、液体、油のろ過のためのプリーツフィルターの採用を促進しています。企業が業務を拡大し、グローバルに展開するにつれて、ろ過システムは機器を保護し、無菌の生産環境を維持し、HACCP、GMP、および排出モニタリング基準を遵守するために重要となります。予防保守戦略も、ダウンタイムを削減し、資産のライフサイクルを延ばすために高度なプリーツフィルターの統合を促進しています。工場での自動化とロボット化の進展により、敏感な組立を保護するために、より清浄な空気と制御された粒子レベルが必要です。グローバルサプライチェーンの拡大は、厳格な品質検査と国境を越えたコンプライアンスをもたらし、企業がより高い捕捉率と低い圧力損失を提供するろ過を導入する動機となっています。バッテリー製造や水素インフラを含む再生可能エネルギーへの投資の増加は、産業ろ過のニーズをさらに広げています。
- 例えば、Eatonの産業用ろ過ソリューションには、連続化学生産で最大1,500リットル/分の流量を処理できるDCFセルフクリーニングプリーツフィルターが含まれており、フィルター交換の労力を削減しながら、途切れない運転をサポートします。
住宅および商業建設活動の成長
ホスピタリティ施設、病院、教育機関、小売複合施設を含む住宅および商業インフラの急速な開発は、プリーツフィルターの需要を大いに支えています。現代の建物設計は、室内空気の質を維持し、エネルギーの節約を向上させるために効率的なフィルターを必要とする集中型HVACシステムを統合しています。スマートビルディングの取り組みやグリーン認証プログラムは、運用エネルギー消費を削減し、持続可能性の目標をサポートする高度なろ過システムの設置を推進しています。コワーキングスペース、ショッピングモール、複合用途施設の急増は、共有環境全体での標準化された空気ろ過の必要性を高めています。同時に、ウイルス、カビ胞子、VOC、ダニを含む空気中の汚染物質に関する消費者の意識が高まっており、住宅所有者がダクト式空調システムと互換性のあるアップグレードされたプリーツフィルターを使用するよう促しています。パンデミック後のリスク軽減により、ろ過はオプションのコストから運用上の必需品へとシフトし、個人および機関の購入に影響を与えています。
主要なトレンドと機会:
ナノファイバーと多機能フィルターメディアの統合
市場のイノベーションを形作る注目すべきトレンドは、空気の流れを大幅に制限することなく優れたろ過効率を提供するナノファイバーコーティングのプリーツフィルターの採用です。メーカーは、医療、食品取扱い、研究所の用途に対応するために、抗菌コーティング、静電ファイバー層、耐湿性表面を組み込んだハイブリッドメディアを模索しています。マイクロプラスチック、臭気、ガス化合物、化学エアロゾルを捕捉できる多機能フィルターメディアは、さらなる商業的機会を提供します。産業界がカーボンニュートラルな運営を追求する中、リサイクル可能なフィルターコンポーネントや生分解性フレームの需要が高まり、循環型経済のろ過モデルを可能にしています。さらに、メディアの特性をカスタマイズする機会(耐火性、撥油性、または静電気保持など)は、差別化された市場提供とプレミアム価格の可能性を生み出します。
- 例えば、ドナルドソンのUltra-Web®ナノファイバー技術は、直径0.2ミクロンのファイバーをプリーツメディアに適用し、表面負荷を向上させ、微細粉塵の捕捉を改善しながら圧力損失を低く抑え、高濃度の粉塵を扱う産業用集塵機に適しています。
スマートフィルトレーションと予測保守システムの採用
デジタルトランスフォーメーションは、センサーを組み込んだプリーツフィルターや、リアルタイムで空気抵抗、粒子負荷、圧力損失を監視できるIoT接続のHVACユニットを通じて新たな機会を創出しています。組織が予測保守に移行する中、データ駆動型のフィルトレーション管理は、交換間隔を延ばし、エネルギー効率を改善することでコスト削減をサポートします。商業ビル、大規模産業キャンパス、医療システムは、フィルター使用を遠隔で最適化するためにクラウドモニタリングダッシュボードを採用しています。スマートフィルトレーションは、ESGとエネルギー効率の要件の高まりに対応し、HVACのエネルギー消費に関連するカーボンフットプリントを削減することを可能にします。自動化されたフィルターアラートとコンプライアンス報告ツールの統合は、規制されたセクターでの採用をさらに促進します。
- 例えば、カンフィルのAir Image Sensorプラットフォームは、PM1、PM2.5、PM10、温度、湿度、VOCレベル、CO₂濃度を60秒ごとのデータ更新でリアルタイムに監視し、商業および製薬環境での正確な空気質調整を可能にします。
主要な課題:
廃棄物処理の環境への影響とリサイクルの限界
プリーツフィルターマーケットが直面する主要な課題は、廃棄物管理と処分に関連しています。多くのフィルターは、合成繊維、接着剤、プラスチック、金属部品を組み合わせており、リサイクルを複雑にし、埋立地の蓄積を増加させます。焼却は量を減らすかもしれませんが、メディアに処理された繊維や化学コーティングが含まれている場合、有毒ガスを放出します。食品加工や製薬などの高頻度交換サイクルを持つ産業は、かなりのろ過廃棄物を生成し、環境および規制の負担を増加させます。持続可能性の目標が強まる中、メーカーは堆肥化可能なハウジング、単一素材のフィルター、または返却・リサイクルプログラムの開発を迫られていますが、これらはより高い生産コストとサプライチェーンの再設計を必要とします。
価格圧力と低コスト代替品の可用性
市場は、特に価格が性能を上回る地域で、ノンブランドのプリーツフィルターを提供する低コストの製造業者からの競争圧力に直面しています。原材料価格の変動、特にガラス繊維、ポリマー、活性炭は生産マージンにも影響を与えます。高効率フィルターは優れた性能を発揮しますが、多くのエンドユーザーは依然としてライフサイクルの利益よりも初期コストを優先しており、プレミアムセグメントの拡大を遅らせています。産業顧客は費用を削減するために交換サイクルを遅らせることがあり、これが繰り返しの売上の減少につながります。特に運転条件が穏やかで規制の監視が限られている場合、静電集塵機や洗浄可能なフィルターなどの代替ろ過技術の存在が調達決定に影響を与えることがあります。
地域分析:
北米
北米は、OSHA、EPA、ASHRAE基準によって課せられる厳格な室内空気質規制により、プリーツフィルター市場の約32%を占めています。この地域は、住宅および商業ビルにおける広範なHVACの普及と、製薬生産、食品加工、半導体製造における強力な採用によって恩恵を受けています。交換頻度の上昇、クリーンルーム対応施設の拡大、アレルギーや汚染物質の制御に対する消費者の関心の高まりが需要をさらに支えています。米国は、インフラの近代化と公共建物や医療機関向けの省エネろ過への投資によって成長をリードしています。
ヨーロッパ
ヨーロッパは、排出規制、職場の安全、グリーンビルディング認証に関連する強力な規制枠組みに支えられ、世界市場の約27%を占めています。EUの炭素削減の取り組みと大気汚染緩和プログラムは、産業ろ過システムのアップグレードを加速させています。ドイツ、フランス、イギリスは、先進的な製造業、自動車生産、医療インフラにより主要な需要センターとして残っています。老朽化した建物が最新のHVACシステムに移行することも、改造されたろ過ソリューションを推進しています。厳格な食品衛生コンプライアンスと製薬生産基準が、無菌で汚染管理された環境向けに設計された高効率プリーツフィルターの持続的な需要を生み出しています。
アジア太平洋
アジア太平洋は約29%の市場シェアを占めており、急速な工業化、都市人口の拡大、主要都市での大気汚染指数の増加により、最も成長が速い地域セグメントです。中国とインドは、電子機器、化学品、重工業の製造業の成長により需要を牽引しています。中産階級の購買力の上昇と商業および住宅スペースでの集中空調の採用がろ過要件を高めています。病院建設や産業安全コンプライアンスへの政府投資が消費をさらに促進しています。東南アジアでの生産能力を拡大する多国籍企業は、グローバル品質基準に合わせたろ過の採用を加速させています。
ラテンアメリカ
ラテンアメリカは市場の約6%を占めており、ブラジルとメキシコが主導しています。これは、産業と食品加工の拡大によるものです。需要は、特に現代的なインフラに焦点を当てた都市部での商業ビルの開発の増加によって促進されています。地域の医療投資の改善、よりクリーンな産業慣行の採用、空気中の汚染物質への意識が市場の存在感を徐々に強化しています。しかし、予算の制約と輸入フィルタ材料への依存が、高度なフィルタの急速な浸透を制限しています。機器の保護と排出規制の要件が引き続き高まっている鉱業、セメント、石油処理部門に機会があります。
中東・アフリカ
中東・アフリカ地域は、発電所、石油精製所、淡水化施設での空気ろ過の必要性に支えられ、世界市場シェアの約6%を占めています。サウジアラビアとUAEが主導する湾岸地域では、商業複合施設、空港、医療ネットワークにおける高性能フィルタの設置が増加しています。砂塵嵐を特徴とする過酷な気候条件が、耐久性のある頻繁な空気ろ過サイクルを強調しています。サウジアラビアのビジョン2030やUAEの製造業拡大といった産業多様化プログラムが、長期的なろ過投資を支えています。アフリカの一部では、コストの障壁と限られたHVACインフラのため、採用は遅れています。
市場セグメンテーション:
製品別
- エアフィルター
- 中効率フィルター
- HEPAフィルター
- オイルフィルター
- 食品・飲料フィルター
- その他
媒体材料別
- 活性炭
- ガラス繊維
- マイクロファイバー
用途別
- 食品・飲料
- 商業
- 産業
- 住宅
- 公共施設
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
プリーツフィルタ市場の競争環境は、性能の信頼性、製品のカスタマイズ、価格競争を行うグローバルメーカーと専門の地域サプライヤーが混在する中で、適度に分散しています。主要企業は、産業、医療、クリーンルーム環境向けに設計されたナノファイバー複合材や抗菌コーティングを含む高度なフィルタメディアでポートフォリオを拡大することに注力しています。戦略的な取り組みには、地理的拡大、HVACシステムメーカーとのOEMパートナーシップ、エネルギー効率と持続可能性要件に沿ったソリューションが含まれます。市場は、デジタルフィルタモニタリングと予測保守ツールへの投資が増加しており、メーカーは付加価値サービスを通じて差別化を図っています。特に原材料コストの変動が続く中、サプライチェーンの最適化とメディア生産における後方統合が重要な収益性のレバーとなっています。再利用可能、リサイクル可能、またはバイオベースのフィルタコンポーネントを提供する企業は、商業および産業用途で環境に配慮したフィルタソリューションを優先するエンドユーザーの間で競争力を高めています。
主要プレイヤー分析:
- デルタフィルトレーション
- カムフィル AB
- ハネウェル インターナショナル インク
- フロイデンベルグ アンド カンパニー
- アブソレント グループ
- ゼネラルモーターズ カンパニー
- ドナルドソン カンパニー インク
- アトラス コプコ
- クラルコア エア フィルトレーション
- 3M カンパニー
最近の展開:
- 2025年4月、3Mはフィルトリートブランドの新製品「フィルトリート リフィル可能エアフィルターキット」を発表しました。このキットは、再利用可能なフレーム(最大20年間使用可能)と最大12か月持続する交換可能なフィルターインサートを使用しています。
- 2025年3月、アブソレントは新しい「トゥルーダウンフロー」ダスト/煙抽出構成を発表しました。この構成では、フィルター要素が垂直に配置され、上から下への気流を使用するため、パルスジェットクリーニング中に放出された粉塵が重力によって下方に引き込まれ、上昇流や横流を減少させます。この設計により、必要なフィルターメディアの表面積が減少し、従来の設計に比べてよりコンパクトなフィルトレーションユニットが可能になります。
レポートのカバレッジ:
この調査レポートは、製品、媒体材料の用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、技術の進歩が業界に与える影響を評価します。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 室内空気質と職場の安全規制が世界中の産業で強化されるにつれ、プリーツフィルターの需要は増加し続けるでしょう。
- ナノファイバーと多機能メディアは、低圧損で高いろ過効率を実現するために注目を集めるでしょう。
- スマートでセンサー対応のフィルターは、予測保守をサポートし、運用エネルギー消費を削減します。
- 持続可能でリサイクル可能なフィルタ材料は、メーカー間で競争の差別化要因として浮上するでしょう。
- プロセス製造とクリーンルーム環境の成長は、高性能フィルトレーションソリューションの採用を促進します。
- 建設の拡大とスマートビルディングの展開は、HVACシステムへの設置を促進します。
- 石油、ガス、化学用途でカスタマイズされたフィルターデザインがより一般的になるでしょう。
- Eコマースチャネルは、アフターマーケットの交換フィルター販売を加速します。
- デジタルビルディング管理システムとの統合が商業および産業の採用に影響を与えます。
- アジア太平洋地域は、急速な工業化とインフラ開発により、最も成長が速い市場として浮上するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のプリーツフィルターの市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年から2032年の間に、プリーツフィルター市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプリーツフィルターセグメントはどれですか?
プリーツフィルター市場の成長を促進している主な要因は何ですか?
プリーツフィルター市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プリーツフィルター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプリーツフィルター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 11,083.57 million → 2032: USD 18,620.66 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プリーツフィルター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プリーツフィルター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプリーツフィルター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プリーツフィルター市場市場の成長要因
- 3.3 プリーツフィルター市場市場の抑制要因および課題
- 3.4 プリーツフィルター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プリーツフィルター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プリーツフィルター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プリーツフィルター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プリーツフィルター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プリーツフィルター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプリーツフィルター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プリーツフィルター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プリーツフィルター市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プリーツフィルター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プリーツフィルター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プリーツフィルター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプリーツフィルター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプリーツフィルター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプリーツフィルター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプリーツフィルター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプリーツフィルター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプリーツフィルター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプリーツフィルター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プリーツフィルター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
