
市場概要
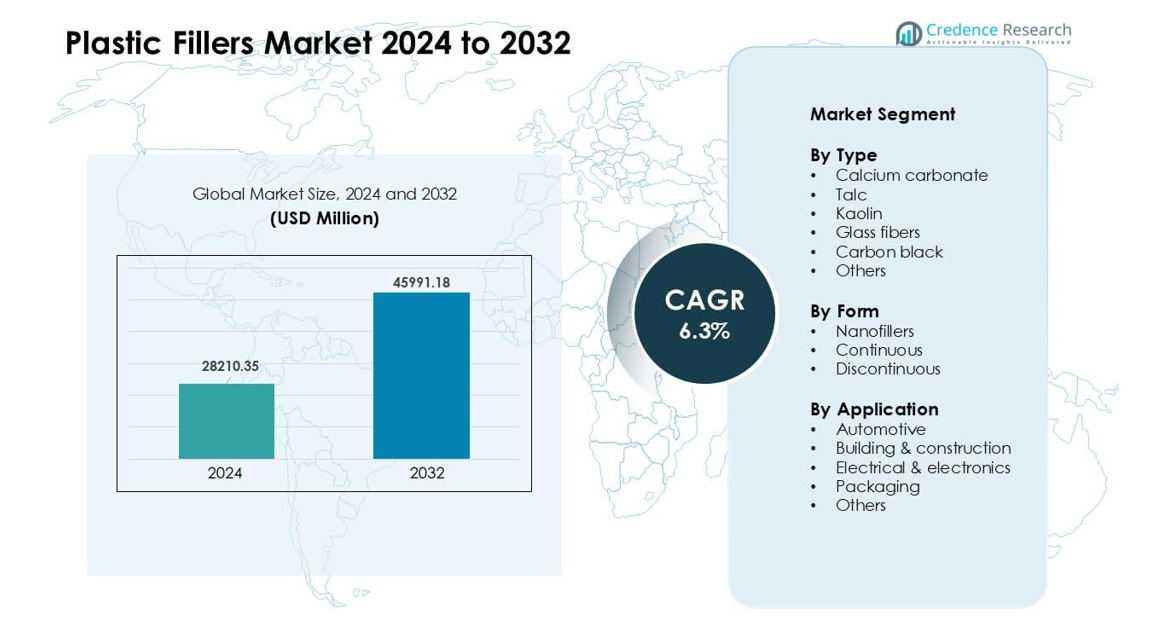
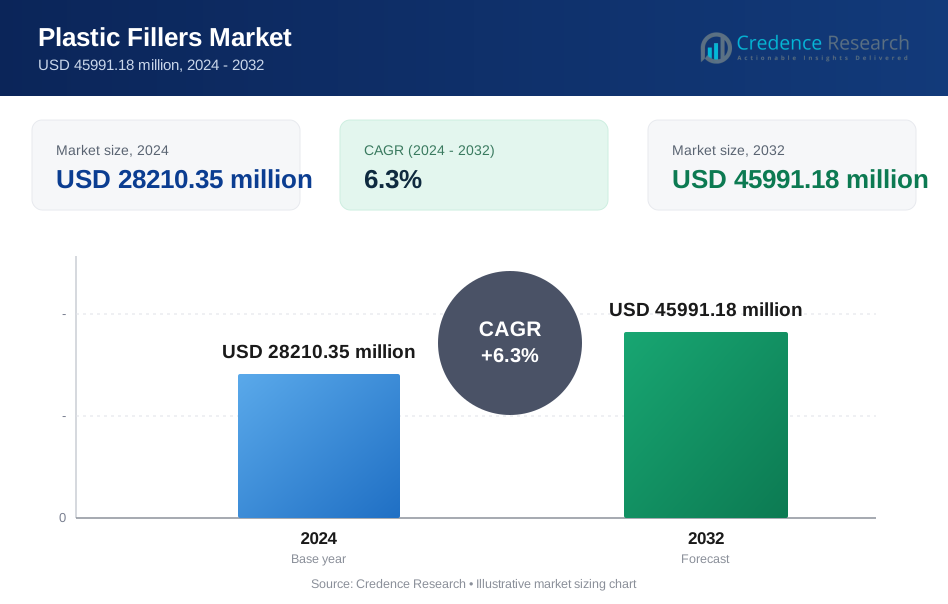
プラスチックフィラー市場は2024年に28210.35百万米ドルと評価され、2032年までに45991.18百万米ドルに達すると予想されており、予測期間中に年平均成長率6.3%で成長します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のプラスチックフィラー市場規模 | USD 28210.35 million |
| プラスチックフィラー市場、CAGR | 6.3% |
| 2032年のプラスチックフィラー市場規模 | USD 45991.18 million |
プラスチックフィラー市場には、PolyMod Technologies, Inc.、Solvay、Rogers Corporation、信越化学工業株式会社、Momentive Performance Materials、Trelleborg AB、Lanxess、Saint-Gobain Performance Plastics、3M、Dowなどの主要企業が含まれ、自動車、建設、包装、電子機器用途のための高度な鉱物フィラー、エンジニアードファイバー、特殊配合を通じて競争しています。これらの企業は、性能、分散品質、コスト効率に焦点を当て、市場での存在感を強化しています。アジア太平洋地域は2024年に約41%のシェアを持つ主要地域として浮上し、強力な製造能力、急速な産業成長、強化プラスチックの自動車、建材、消費財での拡大利用により牽引されています。
市場の洞察
- プラスチックフィラー市場は2024年に28210.35百万米ドルに達し、2032年までに45991.18百万米ドルに成長する見込みであり、自動車、建設、包装、電子機器の需要増加に支えられ、年平均成長率6.3%で成長します。
- 成長は、軽量部品における炭酸カルシウムとガラスファイバーの使用増加、建設用パイプとプロファイルの安定した需要、高ボリュームプラスチック用途でのコスト削減ニーズによって推進されています。
- トレンドには、ナノフィラーの広範な採用、再生鉱物フィラーへの強い関心、先進的な用途での分散性と耐熱性を向上させるための表面処理グレードの使用増加が含まれます。
- PolyMod Technologies、Solvay、Rogers Corporation、信越化学、Dowなどの主要企業は、エンジニアードフィラー、特殊化合物、高需要地域での能力拡大を通じてリードしています。制約は、原材料の変動性と高透明性または高柔軟性用途の限界から生じます。
- アジア太平洋地域は41%、北米は28%、ヨーロッパは27%のシェアを2024年に持ち、自動車は34%のシェアでリードし、炭酸カルシウムは42%のシェアでタイプを支配しました。
市場セグメンテーション分析:
タイプ別
2024年には、炭酸カルシウムが約42%のシェアでタイプセグメントをリードしました。強い需要は、その低コスト、広い入手可能性、プラスチックの剛性と寸法安定性を向上させる能力から来ています。このフィラーは加工性を向上させ、包装、建設用パネル、自動車部品の生産コストを削減するのに役立ちます。タルクやガラス繊維もその強化力により安定した使用が見られましたが、炭酸カルシウムは主要なポリマーシステム全体でバランスの取れた性能と広い互換性を提供するため、依然として好まれる選択肢でした。
- 例えば、Omya AGは、PVCおよびPP押出成形用に調整されたグレードを提供する炭酸カルシウムの世界的なサプライヤーであり、加工業者が安定した溶融流動性と表面仕上げを維持しながら高いフィラー含有量を追加できるようにしています。
形状別
2024年には、不連続フィラーが市場のほぼ55%を占め、支配的なシェアを持ちました。製造業者は、混合が容易で、安定した分散性があり、大量のプラスチック生産に適しているため、この形状を好みました。これらのフィラーは、処理ラインに大きな変更を加えることなく高い機械的強度をサポートし、大規模な自動車および建設用途に利益をもたらします。ナノフィラーは、バリア性と熱特性の向上により、より速いペースで成長しましたが、高コストが広範な採用を制限しました。連続フィラーは、主に特殊なエンジニアリング製品に使用されるため、ニッチな存在のままでした。
- 例えば、ポリプロピレン(PP)化合物では、典型的なCaCO₃フィラーの負荷は重量で10%から50%(特定の用途ではさらに高い場合もあります)であり、主要な再工具化を行わずにバージンポリマーの大部分を置き換えることができます。
用途別
2024年には、自動車が約34%のシェアで主要な用途セグメントをリードしました。成長は、強化された強度、耐熱性、寸法制御を必要とする軽量ポリマー部品の使用の増加から来ています。炭酸カルシウムやガラス繊維などのプラスチックフィラーは、自動車メーカーが車両の重量を減らしながら耐久性を高く保つのに役立ちます。建設業界も、充填PVCプロファイル、パイプ、断熱製品の需要により強い採用を示しました。包装は主にコスト削減と剛性向上のためにフィラーを使用しましたが、自動車はより高い性能ニーズのために依然として支配的でした。
主要な成長ドライバー
軽量でコスト効率の高い材料の需要増加
プラスチックフィラー市場は、主要産業全体で軽量で手頃な価格の材料に対する強い需要により急速に成長しています。自動車メーカーは、部品の強度を高く保ちながら、重量を削減し燃料効率を向上させるためにフィラーを使用しています。包装製造業者は、樹脂使用量を削減し生産コストを管理するためにフィラーに依存しています。建設会社は、剛性と耐久性を必要とするパイプ、パネル、プロファイルに充填プラスチックを採用しています。この需要は、ポリプロピレン、ポリエチレン、PVC、エンジニアリングプラスチックにおけるフィラーの使用を増加させています。コスト削減の推進と材料特性の向上が相まって、炭酸カルシウム、タルク、ガラス繊維は世界の製造ラインで安定した需要を維持しています。
- 例えば、プラスチックフィラーは紙、プラスチック、ゴム、塗料、接着剤などのさまざまな産業で広く使用されており、世界的に使用されている主要な材料には、微細な炭酸カルシウムやタルクが含まれます。
建設およびインフラ活動の拡大
アジア、中東、アフリカでの大規模な建設プログラムは、建材におけるフィラーの消費を促進しています。充填されたプラスチックは、ドア、窓、パイプシステムに対して強度の高いプロファイル、改善された断熱性、安定した寸法制御を提供します。これらの特性は、過酷な気候でも長い耐用年数をサポートします。急速な都市成長は、ユーティリティネットワークの必要性を高め、強化プラスチックパイプやケーブル絶縁の使用を拡大します。建設業者は、全体のシステム重量を軽減し、より迅速な設置をサポートするため、充填化合物を好みます。政府が住宅、水供給、スマートシティプロジェクトに投資するにつれて、高性能充填材料の需要は引き続き増加しています。
- 例えば、炭酸カルシウム、タルク、カオリンなどの鉱物フィラーは、パイプ、プロファイル、床材などの用途で、PVCを含むプラスチックに広く使用されています。これらはコスト削減、剛性向上、耐熱性向上、耐久性向上のために添加されます。
消費財および電気用途の成長
フィラーの採用拡大は、家電、電子機器、家庭用品の生産増加によるものです。メーカーは、ケース、スイッチ、アダプター、ワイヤー部品の耐熱性、剛性、難燃性性能を向上させるためにフィラーを使用します。これらの利点は、安全規則を満たし、大量生産における材料コストを削減するのに役立ちます。消費者ブランドも、フィラーが寸法精度と表面仕上げを改善することで、一貫した製品品質を重視しています。電子機器が小型化し、より複雑になるにつれて、強化化合物は強く薄いデザインを可能にします。この変化は、コネクタ、ハウジング、構造部品に使用される熱可塑性プラスチックにおけるフィラーの使用を強化します。
主要なトレンドと機会
高性能および特殊フィラーへのシフト
明確なトレンドとして、ナノフィラー、エンジニアードファイバー、表面処理された鉱物などの先進的なフィラーの需要が増加しています。これらの選択肢は、標準グレードよりも優れた耐熱性、バリア強度、機械的性能を提供します。自動車、航空宇宙、電子機器などの産業は、厳しい設計制限や安全規則を満たすためにこれらの材料を採用しています。特殊フィラーは重量削減をサポートし、メーカーが金属部品を強化プラスチックに置き換えるのを助けます。増加する研究開発投資は、ポリマーとの互換性を改善し、安定した分散と優れた最終特性をサポートします。性能要求が高まるにつれて、特殊フィラーは新興用途での役割を強化しています。
- 例えば、2025年のバイオポリマー‑ナノクレイ複合材料に関する研究では、キトサン–バニリンブレンドにナノクレイをわずか3 wt%添加することで、無充填のバイオポリマーフィルムと比較して、バリア性と機械的性能が大幅に向上したフィルムが生成されることが示されました。これは、低負荷のナノフィラーであっても、包装用途において高性能な向上をもたらすことを示しています。
持続可能でリサイクルされたフィラーソリューションの利用拡大
持続可能性への圧力が、リサイクルされた鉱物、バイオベースのフィラー、低排出の加工添加剤への関心を促進しています。多くの企業は、環境への影響を削減し、バージン原材料への依存を減らすために、産業廃棄物からリサイクルされた炭酸カルシウムを添加しています。包装や消費財のブランドは、規制目標や顧客の期待に応えるためにこれらのフィラーを採用しています。循環型製造の成長は、炭素排出量を削減する材料の使用を企業に促しています。木材繊維や農業廃棄物からのバイオフィラーの研究は、低コストで低影響の配合の新しい選択肢を拡大しています。この傾向は、世界市場における将来の製品開発を形作るでしょう。
- 例えば、珪藻土はポリマー複合材料のフィラーとして使用でき、その添加により純粋なポリマーと比較して曲げ弾性率(剛性)が一般的に向上します。
3Dプリンティングと先進的製造における機会
付加製造の台頭により、印刷の強度、安定性、耐熱性を向上させるフィラーの新たな需要が生まれています。鉱物や繊維で強化されたフィラメントは、産業用および消費者用の印刷物に対してより優れた剛性と滑らかな表面仕上げを提供します。大規模な3Dプリンティングを探求する企業は、耐久性のある金型、治具、プロトタイプを構築するために充填ポリマーを使用しています。これらの材料は、反りを減少させ、層間接着を改善するのに役立ちます。3Dプリンティングが大量生産にシフトするにつれて、カスタマイズされたフィラーブレンドが強力な成長機会を開きます。この傾向は、現代のデジタル製造システム向けに設計されたエンジニアリングプラスチックにおけるフィラー使用の増加をサポートします。
主要な課題
価格の変動性とサプライチェーンの不安定性
原材料の供給は、フィラーメーカーやコンパウンダーにとって大きな課題です。タルク、カオリン、ガラス繊維などの鉱物の価格は、採掘制限、エネルギーコスト、輸送問題により変動します。世界的な混乱は、バルク材料の移動に影響を与え、メーカーのリードタイムを延ばします。これらの変化は生産コストを上昇させ、安定したフィラー供給に依存するコンパウンダーにとって計画を困難にします。企業はしばしば低価格を維持する圧力に直面し、コスト上昇を相殺する能力を制限されます。この課題は、多くのメーカーが代替供給源を探すか、リサイクルグレードを開発することを余儀なくさせます。
高性能用途における技術的限界
プラスチックフィラーは多くの材料特性を改善しますが、特定のポリマーにおいては靭性、衝撃強度、表面の透明度に限界を生じさせます。過剰なフィラーの充填は、脆さ、加工機器の摩耗増加、表面仕上げの悪化を引き起こす可能性があります。これらの問題は、高い柔軟性、光学的透明性、または複雑な形状を必要とする製品での使用を制限します。電子機器や医療機器メーカーは、正確で安定した材料を必要とし、フィラーは厳しい性能と安全性の基準を満たさなければなりません。すべてのフィラーがすべての樹脂と相性が良いわけではなく、頻繁なテストと再配合が求められます。これらの限界は、先進的で高価値の用途での採用を遅らせます。
地域分析
北米
北アメリカは2024年にプラスチックフィラー市場の約28%を占めました。この地域は、自動車、包装、電気用途での強い需要から恩恵を受けており、これらは剛性を向上させ、生産コストを削減するためにフィラーに依存しています。米国の自動車メーカーは、車両部品を軽量化しつつ安全基準を維持するために、炭酸カルシウム、タルク、ガラス繊維を使用しています。建設セクターも、充填されたPVCパイプやプロファイルを通じて安定した採用をサポートしています。リサイクルプログラムの拡大は、持続可能なフィラーの使用を促進しています。先進的なプラスチックと強化化合物への継続的な投資は、世界市場でのこの地域の強い地位を維持するのに役立っています。
ヨーロッパ
ヨーロッパは2024年に約27%のシェアを占めており、厳しい規制、高品質基準、エンジニアード材料の強い採用によって推進されています。ドイツ、フランス、イタリアの自動車会社は、軽量車両設計と排出基準の遵守をサポートするために先進的なフィラーを使用しています。包装メーカーは、樹脂使用を削減し、循環経済の目標をサポートするために鉱物フィラーを採用しています。建設セクターは、パイプ、断熱材、窓システムに充填されたPVCおよびポリプロピレン製品に依存しています。表面処理された鉱物やナノフィラーを含む特殊フィラーの革新が、高性能用途全体での需要を強化しています。ヨーロッパは持続可能で技術主導のフィラーソリューションのリーダーであり続けています。
アジア太平洋
アジア太平洋は2024年に約41%のシェアでプラスチックフィラー市場を支配しました。この地域のリーダーシップは、中国、インド、日本、東南アジアでの大規模な製造から来ています。自動車、建設、電子機器、包装産業は、性能を向上させコストを管理するために大量の充填プラスチックを使用しています。急速な都市成長が、充填されたPVCパイプ、プロファイル、断熱製品の需要を増加させています。消費財や家電製品の生産拡大も、強化化合物の安定した採用を促進しています。強力な鉱物資源と競争力のある生産コストが、炭酸カルシウム、タルク、カオリンの供給をサポートしています。この強力な産業基盤が、アジア太平洋を最も成長の早い地域として位置づけています。
ラテンアメリカ
ラテンアメリカは2024年に約9%のシェアを獲得し、建設、包装、自動車生産の増加に支えられています。ブラジルやメキシコなどの国々は、製造コストを削減し製品の耐久性を向上させるために充填ポリマーを使用しています。インフラプロジェクトが、強化されたPVCパイプ、シート、ケーブル絶縁材の需要を増加させています。地元の包装会社は、剛性を高め原材料消費を削減するためにフィラーを採用しています。家庭用電化製品の製造の成長も安定した需要をサポートしています。他の地域に比べて産業発展は遅いものの、経済状況の改善とプラスチック加工能力の拡大が、ラテンアメリカの主要市場でのフィラー採用を強化し続けています。
中東・アフリカ
中東・アフリカ地域は2024年に約5%のシェアを占めました。市場の成長は、特に大規模なインフラと不動産プロジェクトに焦点を当てた湾岸諸国での建設活動の拡大によって推進されています。充填プラスチックは、より強力でコスト効果の高い配管、断熱材、パネルシステムをサポートしています。食品、飲料、消費財の生産が増加するにつれて、包装材料の需要が高まっています。南アフリカとUAEは、自動車および電気用途での強化化合物の採用を増加させています。地元の原材料加工が限られているため輸入依存が生じていますが、産業化の進展と新しい製造投資が、この地域の市場プレゼンスを広げるのに役立っています。
市場セグメンテーション:
タイプ別
- 炭酸カルシウム
- タルク
- カオリン
- ガラス繊維
- カーボンブラック
- その他
形状別
- ナノフィラー
- 連続
- 不連続
用途別
- 自動車
- 建築 & 建設
- 電気 & 電子
- 包装
- その他
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中南米
- ブラジル
- アルゼンチン
- その他の中南米
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
プラスチックフィラー市場は、PolyMod Technologies, Inc.、Solvay、Rogers Corporation、信越化学工業株式会社、Momentive Performance Materials、Trelleborg AB、Lanxess、サンゴバンパフォーマンスプラスチックス、3M、Dowなどの主要企業によって形成されています。これらの企業は、自動車、建設、包装、電子機器の用途で剛性、耐熱性、寸法安定性、コスト効率を向上させる高性能の炭酸カルシウム、タルク、カオリン、ガラス繊維、特殊機能フィラーを提供することで競争しています。多くの企業は、より強力な分散と改善された機械的挙動をサポートするために、エンジニアード表面処理フィラーやナノフィラーに投資しています。市場のリーダーは、アジア太平洋での生産を拡大し、需要の増加に対応し、鉱物供給を確保しています。持続可能性は戦略的な焦点となっており、企業はリサイクルフィラーグレードを導入し、低排出プロセスを採用しています。ポリマーメーカーやOEMとの緊密な協力により、進化する性能および規制のニーズを満たすカスタマイズされた配合を可能にし、世界市場での競争力を強化しています。
主要プレイヤー分析
- PolyMod Technologies, Inc.
- Solvay
- Rogers Corporation
- 信越化学工業株式会社
- Momentive Performance Materials
- Trelleborg AB
- Lanxess
- サンゴバンパフォーマンスプラスチックス
- 3M
- Dow
最近の展開
- 2025年10月、LanxessはK 2025で新しいポリマー添加剤、着色剤、耐熱性無機顔料を発表しました。これらの製品はプラスチックの着色と性能の改良を目的としており、より高価値の充填および強化プラスチックの処方をサポートします。
- 2025年2月、Rogers Corporationは自動車のミリ波レーダーセンサーPCBを対象とした新しい熱硬化性積層材料(RO4830™ Plus)を発表しました。これには、高性能ポリマーおよび充填材料の用途に対応する自動車および電子市場向けのエラストマーおよびフォーム製品の導入が含まれます。
- 2025年1月、SolvayはHankookとタイヤ製造のための循環シリカソリューションに関する覚書を締結しました(HDS高分散性シリカのためのバイオソース/廃棄物由来のシリカ原料のスケールアップを目指す)。これはSolvayの以前のバイオ循環シリカ投資(リボルノ)に基づいており、タイヤおよびその他のポリマー充填用途のための低炭素シリカ原料の拡大を示しています。
レポートのカバレッジ
この調査レポートは、タイプ、形状、用途、および地域に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 軽量プラスチックの需要が増加し、高性能フィラーの必要性が高まります。
- 自動車メーカーは安全性と効率性の向上のために強化化合物の使用を拡大します。
- 建設材料は耐久性とコスト管理を改善するためにより多くの鉱物フィラーを採用します。
- 包装企業は樹脂消費を削減し、持続可能性の目標をサポートするためにフィラーを使用します。
- ナノフィラーは価格が下がり分散品質が向上するにつれて、より強く採用されます。
- ブランドが低影響材料に向かうにつれて、リサイクル鉱物フィラーが成長します。
- 電子機器メーカーは耐熱性と安定性を向上させる先進的なフィラーを求めます。
- アジア太平洋地域での生産能力の拡大が世界供給を強化し、加工コストを下げます。
- 企業はエンジニアリングプラスチックとの互換性を高めるために表面処理されたフィラーへの投資を増やします。
- 規制の圧力が、よりクリーンで安全かつ環境に優しいフィラーソリューションの開発を促します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラスチックフィラー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
プラスチックフィラー市場は2024年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプラスチックフィラー市場のセグメントはどれですか?
プラスチックフィラー市場の成長を促進している主な要因は何ですか?
プラスチックフィラー市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラスチックフィラー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラスチックフィラー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 28210.35 million → 2032: USD 45991.18 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラスチックフィラー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラスチックフィラー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラスチックフィラー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラスチックフィラー市場市場の成長要因
- 3.3 プラスチックフィラー市場市場の抑制要因および課題
- 3.4 プラスチックフィラー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラスチックフィラー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラスチックフィラー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラスチックフィラー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラスチックフィラー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラスチックフィラー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラスチックフィラー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラスチックフィラー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラスチックフィラー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラスチックフィラー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラスチックフィラー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラスチックフィラー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラスチックフィラー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラスチックフィラー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラスチックフィラー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラスチックフィラー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラスチックフィラー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラスチックフィラー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラスチックフィラー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラスチックフィラー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
