
市場概要
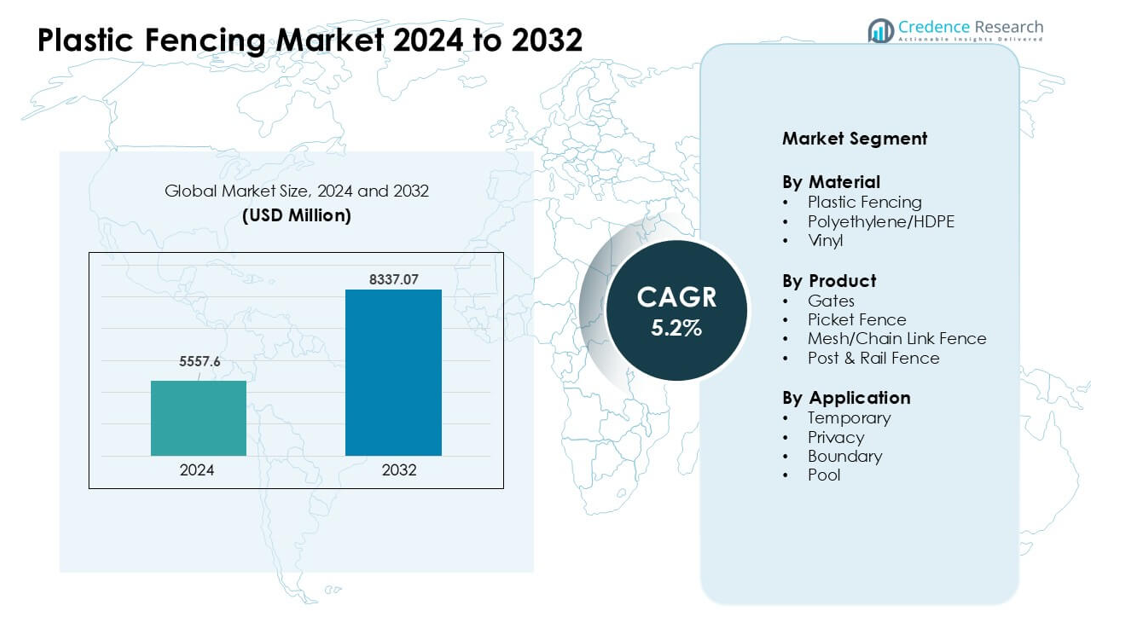
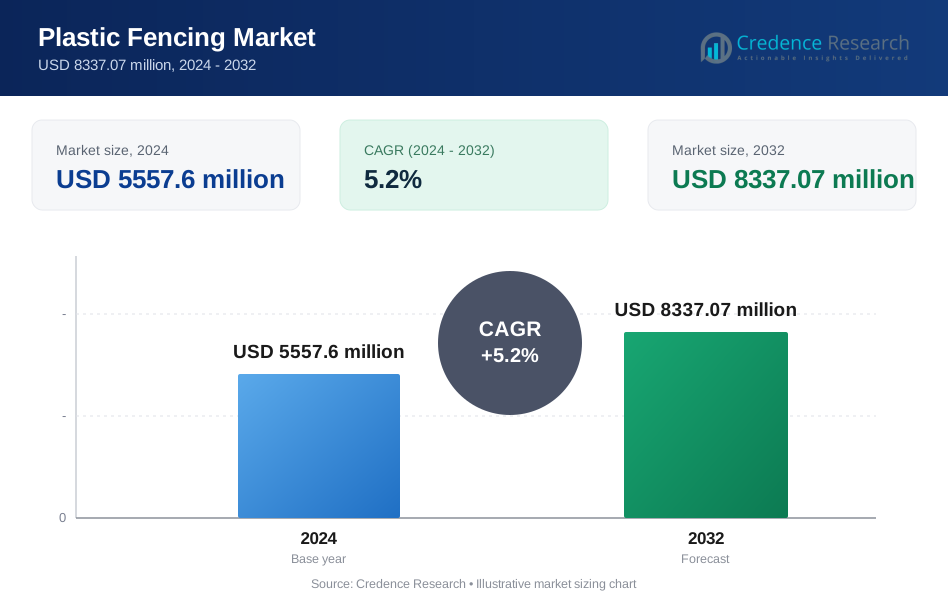
プラスチックフェンシング市場は2024年に55億5760万米ドルと評価され、2032年までに83億3707万米ドルに達すると予測されており、予測期間中に年平均成長率5.2%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のプラスチックフェンシング市場規模 | 55億5760万米ドル |
| プラスチックフェンシング市場、CAGR | 5.2% |
| 2032年のプラスチックフェンシング市場規模 | 83億3707万米ドル |
プラスチックフェンシング市場には、Tenax、Superior Plastic Products、Seven Trust、Barrette Outdoor Living、Veka AG、Durafence、Pexco、Planet Polynet、CertainTeed、および伊藤忠商事などの主要企業が含まれます。これらの企業は、耐久性のあるビニールおよびHDPEデザイン、より広い色の選択肢、迅速な設置をサポートするモジュラーシステムに注力しています。多くの企業が持続可能性の高まりに対応するためにリサイクル材料への投資も行っています。2024年には、北米が約37%のシェアで市場をリードし、強力な住宅改修活動、拡大する住宅プロジェクト、低メンテナンスの屋外構造物の高い需要に支えられました。
市場インサイト
- プラスチックフェンシング市場は2024年に6百万米ドルに達し、2032年までに83億3707万米ドルに達すると予測されており、CAGRは5.2%です。
- ビニールは耐久性が高く、住宅および商業プロジェクトでの低メンテナンスのニーズが強いため、最大のセグメントシェアを占めました。
- トレンドは、リサイクル材料の使用増加、モジュラー型フェンシングキットの利用拡大、製品の到達範囲とカスタマイズを向上させるオンライン販売チャネルの拡大を示しました。
- Tenax、Superior Plastic Products、Seven Trust、Barrette Outdoor Living、Veka AG、Durafence、Pexco、Planet Polynet、CertainTeed、および伊藤忠商事が先進的なデザインと強力なディーラーネットワークに注力したため、競争が激化しました。
- 北米は2024年に約37%のシェアでリードし、激しい改修活動に支えられ、アジア太平洋地域は急成長を示し、境界フェンシングが支配的なアプリケーションセグメントとして残りました。
市場セグメンテーション分析:
材料別
ビニールは耐久性が高く低メンテナンスのフェンシングに対する強い需要のため、2024年に約46%の支配的なシェアを持ちました。ビニール製品は色あせに強く、長寿命を提供し、住宅および商業プロジェクトでの採用を支えました。ポリエチレン/HDPEは柔軟で耐衝撃性のある構造での使用が増加したため、次に続きました。購入者が湿気や害虫に強いコスト効果の高いオプションを求めたため、プラスチックフェンシングの受け入れが広がりました。強力な交換需要と改良された耐候性デザインも、先進的な材料ブレンドへの関心を高めました。
- 例えば、ビニールフェンスの主要メーカーであるBufftechは、「ColorLast」という色あせ防止コーティングと、強風に耐えるように設計されたスチール補強レールを備えたビニールプライバシーフェンスシステムを提供しており、パネルはマイアミ・デイド郡の風域承認の下で最大115mphの厳しい風荷重基準を満たしています。
製品別
ピケットフェンスは2024年にこのセグメントで38%近くのシェアを獲得し、住宅の庭や装飾的な境界デザインでの高い使用により牽引されました。購入者は清潔な外観と簡単な設置のためにピケットスタイルを好みました。メッシュ/チェーンリンクフェンスは、学校、農場、工業用地での軽量で安全な周囲システムの需要増加に伴い成長しました。ゲートやポスト&レールフェンスも、造園や牧場用途でのモジュラーシステムの拡大に伴い進化しました。UV耐性の向上と色の安定性が製品の採用を広げました。
- 例えば、Bufftechのビニール製品カタログには、押出ビニールピケットとスチール補強レールを使用した、12種類以上の異なるピケットスタイルの手すりとフェンスデザイン(高さ4フィート、5フィート、6フィート)が掲載されており、住宅所有者に木材のメンテナンス負担なしで頑丈なピケットフェンスのソリューションを提供しています。
用途別
境界フェンスは、住宅、商業施設、農場での強い使用により2024年に約41%のシェアを保持しました。境界システムは低メンテナンスで明確な物件の分離を提供するため、需要が増加しました。都市住宅密度の増加に伴い、プライバシーフェンスが拡大し、住宅所有者はより良い遮蔽を求めました。プールフェンスは、住宅用プールに対する安全規則の強化により安定した成長を示しました。イベントや建設での軽量で迅速な設置が可能なため、仮設フェンスが注目を集めました。強化された強度と耐候性が用途の採用を広げました。
主要な成長要因
低メンテナンスの屋外構造物への需要の増加
住宅所有者や商業ユーザーは、メンテナンスが少ないフェンスを好みます。プラスチックフェンスは、構造が湿気、害虫、色あせに強いため、このニーズを満たします。多くの購入者は、色と形を何年も維持する耐久性のあるプラスチックデザインに古い木製システムを置き換えています。人々が家で過ごす時間が増えたため、屋外の改装も増加し、簡単な屋外アップグレードへの関心が高まりました。小売業者はこの変化に対応するために製品範囲を拡大しました。建設業者も、設置が迅速で均一であるため、プラスチックフェンスを好みました。これらの要因が安定した成長を促進し、住宅および軽商業スペースでの需要を強化しました。
- 例えば、プラスチックフェンスのメーカーは、PVC(または再生プラスチック複合材)などの合成材料で作られたフェンスは、木材とは異なり、石鹸と水での定期的な清掃のみを必要とし、定期的な塗装やシーリングを必要としないため、住宅所有者のメンテナンス作業を大幅に削減することを強調しています。
住宅開発と都市拡張の成長
新しい住宅プロジェクトは、境界フェンスとプライバシーフェンスに対する強いニーズを生み出しました。開発者は、天候に強く、混合気候でも安定しているため、プラスチックオプションを使用しました。都市部では区画分割が増加し、耐久性があり低コストのフェンスの使用が増えました。多くの都市の購入者は、繰り返しの塗装や修理なしで清潔な外観を望みました。プラスチックデザインは、長寿命でこれらのニーズに応えました。建設業者も、軽量であるため、輸送と設置が迅速になり、これを好みました。これらの利点が、単世帯住宅と大規模住宅団地の両方でのプラスチックフェンスの使用を増加させました。強い建設活動がこの推進力を維持しました。
- 例えば、最近の業界分析によると、大規模な住宅および商業開発において、プラスチックベースのフェンス(PVC、HDPE、または複合材)が好まれています。これは、プレハブ化されており、軽量で設置が簡単なため、労働力と設置コストを削減できるためです。複数の住宅ユニットに大量にフェンスを設置する際に利点があります。
持続可能でリサイクル可能な素材へのシフト
生産者は廃棄物を削減するためにリサイクルされたプラスチックフェンスや混合プラスチックフェンスを開発しました。多くの購入者は、環境負荷の少ない長寿命製品を評価し、このシフトを支持しました。新しい製造ラインでは、回収されたプラスチックを使用し、原材料の必要性を減らしました。これらの製品は強度とUV安定性を維持しており、広く使用するのに適しています。政府は建設プロジェクトでリサイクル素材を含む商品を奨励し、需要を助けました。これらのステップにより、プラスチックフェンスは価値と持続可能性を求めるユーザーにとって強力な選択肢となりました。より良いリサイクルシステムとクリーンな生産がこの成長路線を後押ししました。
主要なトレンドと機会
モジュラーおよびカスタマイズ可能なデザインの使用増加
生産者は、設置の手間を減らすモジュラーフェンスキットを発売しました。ユーザーは、完全に取り外すことなく高さや色を変更できるシステムを好みました。カスタムスタイルは、庭やプールエリアを簡単に追加して一致させるのに役立ちました。建設業者はプロジェクトのタイムラインを短縮するためにモジュラーユニットを使用しました。これらの機能は購入体験を向上させ、リピート注文を促しました。小売チャネルは、組み立て準備が整ったデザインの需要が高まりました。このトレンドは、オンラインおよびオフラインの両方の店舗で製品の可視性を高めました。より広範なカスタマイズの選択肢は、市場の拡大をさらに支える可能性があります。
- 例えば、Greenwood Fenceのようなモジュラーフェンスシステムは、標準化された4インチ×4インチのチャンバードアルミニウムポスト(壁の厚さ1/8インチ、12フィートのポスト)を使用しており、最大8フィートのフェンスの高さをサポートします。これにより、住宅所有者や開発者は、完全なプライバシー、半プライバシー、または装飾的な構成をニーズに応じて選択できます。
デジタル小売と消費者直販の拡大
より多くの購入者がオンラインプラットフォームを利用してスタイル、色、パネルサイズを比較しました。デジタルツールはユーザーがフェンスの長さを見積もり、アクセサリーを選ぶのを助けました。これにより自信が向上し、オンライン販売が促進されました。生産者は直接配送を提供し、中間層のコストを削減しました。レビューや実際の使用画像も迅速な決定をサポートしました。これらのシフトにより、新しい地域でのプラスチックフェンスへのアクセスが広がりました。このトレンドは、物流ネットワークの改善とデジタルカタログの拡大に伴い、継続することが期待されています。
- 例えば、最近の流通チャネルの業界レビューによると、消費者直販(DTC)およびオンライン販売チャネルは、現在、プラスチックフェンス市場の収益のかなりの割合を占めており、多くの請負業者、開発者、個別の購入者が、従来の小売仲介業者を通じるのではなく、メーカーのウェブサイトやeコマースプラットフォームを通じてフェンスを直接調達しています。
主要な課題
原材料価格の変動
プラスチックフェンスは安定したポリマー供給に依存しています。PVCやHDPEの価格変動は生産コストを上昇させ、生産者の計画を制限します。原材料価格が上昇すると、フェンスは木材や金属の代替品と比較して魅力が減少します。メーカーは競争力を維持するために製品ラインを調整したり、マージンを削減したりする必要があります。突然の不足は出荷を遅らせ、小売業者の在庫レベルを弱めます。この課題は成長を遅らせ、メーカーに長期契約を確保したり、リサイクル素材の使用を拡大したりするプレッシャーを与えます。
従来の材料と比較した認識のギャップ
一部の購入者は、プラスチックフェンスを木材や金属よりも強度が劣ると見なしています。この認識は、高風荷重や厳しい建築基準がある地域での採用を遅らせています。ユーザーは、低品質の材料が使用された場合にプラスチックパネルが色あせる可能性があるため、ためらうこともあります。これにより、生産者は教育と品質向上に投資せざるを得なくなります。強力なブランド化と保証プログラムは助けになりますが、特定の市場では懸念が残っています。これらの認識のギャップは成長を不均一にし、重作業プロジェクトでの使用を制限しています。
地域分析
北アメリカ
北アメリカは2024年にプラスチックフェンス市場を約37%のシェアでリードしました。強力な住宅改修活動と低メンテナンスフェンスの高い需要が安定した成長を支えました。住宅所有者は、これらの材料が湿気、害虫、色あせに強いため、ビニールやHDPEシステムを好みました。商業施設でも境界やプライバシーのニーズにプラスチックフェンスが採用されました。ホームインプルーブメントチェーンの小売拡大が製品アクセスを向上させました。建設業者は迅速な設置と長い耐用年数を評価し、新しい住宅プロジェクトでの採用を促進しました。強力な交換需要とリサイクル素材製品の広範な利用可能性が、この地域のリーディングポジションを強化し続けました。
ヨーロッパ
ヨーロッパは2024年に約28%のシェアを持ち、厳しい建築規則と持続可能な材料への関心の高まりによって推進されました。多くのユーザーは、デザインがクリーンな外観と長い屋外耐久性を提供するため、ビニールやHDPEフェンスを選びました。住宅の庭、ガーデンエリア、プールサイトでの採用が増加しました。西ヨーロッパは、活発なホームアップグレードサイクルと広範な小売アクセスにより、ほとんどの販売を牽引しました。リサイクルプラスチックフェンスの需要も、プロデューサーがグリーンポリシーに合わせるにつれて増加しました。寒冷気候への耐性と低メンテナンスの必要性が採用をさらに支えました。これらの要因がヨーロッパを最も強力な地域市場の一つに保ちました。
アジア太平洋
アジア太平洋は2024年に約25%のシェアを占め、急速な拡大を示しました。都市の成長、住宅建設の増加、可処分所得の増加がプラスチックフェンスの広範な使用を支えました。多くの購入者は、木材と比較して低メンテナンスと長い耐用年数を評価しました。開発者は、新しい住宅クラスターの境界やプライバシープロジェクトでプラスチックオプションを使用しました。プールエリアやコミュニティスペースでの広範な採用も需要を強化しました。成長するeコマースアクセスが中国、インド、東南アジア全体での製品の可視性を向上させました。これらの条件が、この地域を将来の主要な成長ドライバーとして位置付けました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを獲得し、住宅や小規模商業サイトでの採用の増加に支えられました。ユーザーは、湿気や昆虫に強いため、プラスチックフェンスを好みました。これらは湿度の高い地域で一般的な問題です。ブラジル、メキシコ、コロンビアでの都市住宅開発が境界やプライバシーフェンスの需要を増加させました。小売チャネルが製品の範囲を拡大し、購入者が色やスタイルのオプションを比較するのを助けました。建設業者は、迅速なセットアップとメンテナンスの削減ニーズのためにプラスチックシステムを選びました。経済の変動が一部の投資を制限しましたが、コスト効率の良いフェンスへの長期的な関心がこの地域を緩やかな成長路線に保ちました。
中東とアフリカ
中東とアフリカ地域は2024年に約4%のシェアを持ち、住宅団地、学校、レクリエーションサイトでの選択的な使用によって推進されました。高温気候での耐久性とUV耐性が、多くの屋外スペースでプラスチックフェンスを実用的な選択にしました。購入者は、高温と砂の露出が多い地域でのメンテナンスコストの削減を評価しました。湾岸諸国での建設活動の拡大が適度な需要を支えました。アフリカでの採用は、価格に敏感で小売アクセスが限られているため、成長が遅れました。それでも、長寿命フェンスへの関心と供給ネットワークの改善が、時間とともに安定した成長機会を生み出すと期待されています。
市場セグメンテーション:
材料別
- プラスチックフェンス
- ポリエチレン/HDPE
- ビニール
製品別
- ゲート
- ピケットフェンス
- メッシュ/チェーンリンクフェンス
- ポスト&レールフェンス
用途別
- 仮設
- プライバシー
- 境界
- プール
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
プラスチックフェンス市場には、Tenax、Superior Plastic Products、Seven Trust、Barrette Outdoor Living、Veka AG、Durafence、Pexco、Planet Polynet、CertainTeed、伊藤忠商事などの企業が存在します。これらの企業は、住宅、商業、レクリエーションのニーズを満たす耐久性があり、メンテナンスが少ないビニールとHDPEシステムを提供することで競争しています。多くの生産者は、造園や境界の用途に合わせたモジュラーでカスタマイズ可能なデザインの拡大に注力しています。UV耐性材料、リサイクルプラスチックブレンド、色安定性の向上への投資が製品価値を高めています。いくつかの企業は、急成長する地域でのリーチを改善するために、デジタル小売およびディーラーネットワークを強化しています。戦略的パートナーシップ、能力の向上、新しいスタイルの発売が市場の継続的な拡大をサポートしています。
主要プレイヤー分析
- Tenax
- Superior Plastic Products
- Seven Trust
- Barrette Outdoor Living
- Veka AG
- Durafence
- Pexco
- Planet Polynet
- CertainTeed
- 伊藤忠商事株式会社
最近の展開
- 2024年10月、Pexco LLCはK. Jabat Inc.を買収し、カスタムプラスチック押出製品を拡大しました。追加された生産能力は、プラスチックフェンスに使用されるコンポーネントを含む建設および屋外プロファイルをサポートします。
- 2024年2月、Barrette Outdoor Livingは、DIYに優しいアルミニウムスクリーンエンクロージャーソリューション「EncloSure™」を発売し、選択されたRDI手すりの更新を発表しました(会社のニュースルームリリース)。(これは、屋外生活/フェンシング&手すりポートフォリオに関連する会社の最近の製品発売活動です)。
- 2024年2月、Planet Polynetは、ポリマーメッシュとフェンシングネットに関する更新された企業パンフレットを発表しました。このカタログは、メッシュネットフェンシング、HDPEフェンシングネット、および建設および造園プロジェクト用の防風ネットを強調しています。
レポートのカバレッジ
この調査レポートは、材料、製品、用途、および地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 耐用年数が長いため、ビニールおよびHDPEフェンシングの需要が高まるでしょう。
- リサイクルおよび環境に優しい材料が新製品ラインでより強く採用されるでしょう。
- 都市住宅の成長により、境界およびプライバシーフェンシングの需要が高まります。
- ユーザーが柔軟なデザインを求めるため、モジュラーおよびカスタマイズ可能なフェンスシステムが拡大します。
- デジタル小売チャネルがより迅速な製品選択と地域的な広がりを促進します。
- 厳しい気候に対応するため、UV耐性および耐衝撃性のある配合に投資するでしょう。
- 商業および公共施設では、低メンテナンスニーズのためにプラスチックフェンシングの使用が増加します。
- 成長地域に新しい生産ユニットを追加することで、サプライチェーンが改善されます。
- 建設業者や造園会社とのパートナーシップが、安定した長期採用をサポートします。
- アジア太平洋地域は、住宅建設の拡大により主要な成長拠点として浮上します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラスチックフェンシング市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にプラスチックフェンシング市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプラスチックフェンシング市場のセグメントはどれですか?
プラスチックフェンシング市場の成長を促進している主な要因は何ですか?
プラスチックフェンシング市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラスチックフェンシング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラスチックフェンシング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5557.6 million → 2032: USD 8337.07 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラスチックフェンシング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラスチックフェンシング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラスチックフェンシング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラスチックフェンシング市場市場の成長要因
- 3.3 プラスチックフェンシング市場市場の抑制要因および課題
- 3.4 プラスチックフェンシング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラスチックフェンシング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラスチックフェンシング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラスチックフェンシング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラスチックフェンシング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラスチックフェンシング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラスチックフェンシング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラスチックフェンシング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラスチックフェンシング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラスチックフェンシング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラスチックフェンシング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラスチックフェンシング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラスチックフェンシング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラスチックフェンシング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラスチックフェンシング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラスチックフェンシング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラスチックフェンシング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラスチックフェンシング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラスチックフェンシング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラスチックフェンシング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
