
市場概要
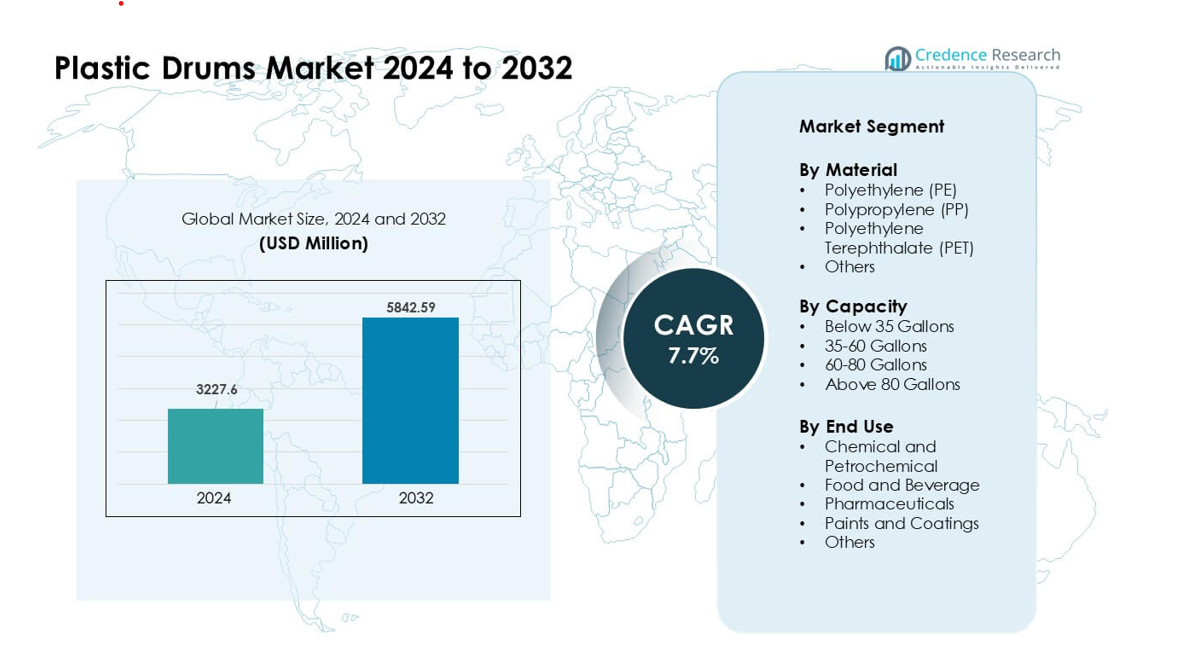
プラスチックドラム市場は2024年に32億2760万米ドルと評価され、2032年までに58億4259万米ドルに達すると予測されており、予測期間中に年平均成長率7.7%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年プラスチックドラム市場規模 | 32億2760万米ドル |
| プラスチックドラム市場、CAGR | 7.7% |
| 2032年プラスチックドラム市場規模 | 58億4259万米ドル |
プラスチックドラム市場は、Greif、Mauser Packaging Solutions、Schütz GmbH & Co. KGaA、Time Technoplast Ltd.、CurTec、Eagle Manufacturing、Cospak、C.L. Smith、The Cary Company、U.S. COEXCELL INCなどの主要企業によって形成されています。これらの企業は、先進的なHDPEドラム設計、UN認定の安全基準、循環型包装をサポートする再調整ネットワークの拡大を通じて競争しています。2024年には、アジア太平洋地域が約42%のシェアで主導的な地域として残り、強力な化学、製薬、食品加工の生産によって推進されました。高い製造活動と輸出量の増加が、地域を世界的な需要の最前線に保ちました。
市場の洞察
- プラスチックドラム市場は2024年に6百万米ドルに達し、2032年までに年平均成長率7.7%で成長すると予測されています。
- 化学および石油化学産業からの強い需要が採用を促進し、このセグメントは安全で腐食に強いバルク包装の必要性から約54%のシェアを保持しています。
- トレンドには、再調整ドラムの使用の増加、大容量フォーマットの成長、持続可能性目標を達成するためのリサイクルHDPEの採用の増加が含まれます。
- Greif、Mauser Packaging Solutions、Schütz、Time Technoplastなどの間で競争が激しく、メーカーはUN認定のデザイン、自動化、循環型包装システムに注力しています。原材料価格の変動が主要な制約要因として作用します。
- アジア太平洋地域が市場をリードし、急速な産業拡大に支えられて約42%のシェアを占め、次いで北米が28%、ヨーロッパが26%を占め、化学、食品、製薬、コーティング用途での強い使用を反映しています。
市場セグメンテーション分析:
材料別
ポリエチレン(PE)は、2024年に約62%のシェアで支配的な地位を占めており、強い耐久性、腐食抵抗性、危険な液体の安全な取り扱いが理由です。メーカーは、軽量、長寿命、広い化学適合性をサポートするため、PEを好みました。PPとPETは、より高い耐熱性や透明性を必要とするセクターで安定した需要を獲得しました。世界的な化学貿易の成長と厳しい安全規則が、業界にPEベースのドラムをバルクストレージと輸送に採用させました。リサイクル率の上昇とHDPEの使用増加も、主要市場でのPEのリーダーシップを強化しました。
- 例えば、Time Technoplast Ltdは主要な工業用包装メーカーであり、200〜250リットルの範囲のHM-HDPEドラムを自動ブロー成形プロセスを通じて製造し、機械的強度と化学的耐性を確保しています。これにより、攻撃的な溶剤にも対応できます。
容量別
80ガロン以上のドラムは2024年に約48%のシェアでセグメントをリードしました。これは、大規模な産業が取り扱いコストを抑えるために大容量包装を好んだからです。化学、石油化学、塗料メーカーはこれらのドラムを使用してバルク移動を効率化し、繰り返し出荷を減らしました。35〜60ガロンのユニットの需要は、手作業での取り扱いが容易なため、食品や製薬業界で安定していました。世界貿易の成長と危険物輸送の増加が大容量ドラムの需要を支えました。港湾、倉庫、長距離物流での使用が増え、80ガロン以上のカテゴリーを強力な地位に保ちました。
- 例えば、インドの多くの工業用ドラム供給業者は210リットル(約55ガロン)のドラムを提供しています。例として、JSK Plastの210Lドラムは直径約600mm、高さ約915mm、重量は約7.8〜8.5kgであり、バルク化学品の保管と輸送に適しています。
用途別
化学および石油化学の用途は2024年に約54%のシェアを占めました。このセクターは酸、溶剤、特殊化学品のために頑丈な容器を必要としていたからです。業界は漏れ防止、腐食耐性、国際輸送基準への適合のためにプラスチックドラムに依存していました。食品および飲料の需要は、衛生的な食品グレードのドラムの使用が増加したために成長し、製薬業界は敏感な成分の取り扱いのためにドラムを採用しました。建設成長サイクル中に塗料とコーティングの使用が拡大しました。アジア全体での強力な化学生産出力と安定した輸出が、化学および石油化学セグメントの支配的なパフォーマンスを促進しました。
主要な成長ドライバー
化学および石油化学産業からの需要増加
化学および石油化学メーカーは、これらの容器が高い耐久性、安全な化学物質の取り扱い、国際輸送規則への適合を提供するため、プラスチックドラムの強い需要を促進しました。多くの企業がバルク輸出を拡大し、軽量で腐食に強いドラムの需要が増加し、漏れのリスクを低減しました。特殊化学品の成長とより高い取り扱い基準も、高密度ポリエチレンドラムの広範な採用をサポートしました。大容量ドラム形式は物流コストを削減し、倉庫効率を向上させました。アジアからの強力な生産出力と世界貿易量の増加が、主要メーカー間での安定した調達を促進し、このドライバーを市場拡大の重要な力としました。
- 例えば、Gayatri Polyplastのような供給業者が製造する210L HDPEドラムは、危険物輸送のための国連承認仕様を満たしており、溶剤や苛性物質のような攻撃的な化学物質の安全な取り扱いを国際貨物規範の下で可能にしています。
食品、飲料、製薬サプライチェーンでの使用増加
食品および医薬品業界は、衛生的な保管、成分輸送、品質管理基準をサポートするためにプラスチックドラムを採用しました。多くのユーザーが金属からプラスチックに移行したのは、プラスチックドラムが汚染を防ぎ、食品グレードおよび製薬グレードの適合をサポートするからです。加工食品の需要増加、世界的なコールドチェーンの拡大、輸出量の増加がこれらのセクター全体でのドラム使用を強化しました。軽量な取り扱いと低い清掃労力も運用効率を向上させました。ニュートラシューティカルおよびバイオファーマへの投資の増加が、安全で不活性な包装の必要性を高めました。生産センター全体での厳しい衛生規則が、これらのサプライチェーン全体でのプラスチックドラムの強い需要を維持しました。
- 例えば、食品グレードの用途向けに設計されたHDPEドラムは、消費物との安全な接触の要件を満たすことが多く、シロップ、食用油、または医薬品中間体などの成分を浸出や汚染のリスクなしに保管するのに適しています。
再利用可能でリサイクル可能な包装ソリューションへのシフト
産業界は廃棄物を削減し、持続可能性の目標を達成するために再利用可能でリサイクル可能なドラムを採用しました。企業は、HDPEドラムが繰り返し使用でき、クローズドループシステムでのリサイクルが容易であるため、これを好みました。多くのグローバルブランドは、サプライヤーにリサイクル素材のドラム生産を拡大するよう促す循環型包装ポリシーを導入しました。再調整サービスも成長し、ライフサイクルコストを削減し、環境への影響を低減しました。政府は廃棄物規制を厳しくし、エコフレンドリーな産業包装を推進することでこのシフトを支援しました。グリーンロジスティクスと持続可能性報告の採用が進む中、この成長の原動力が強化され、リサイクル可能なプラスチックドラムが長期的な包装戦略の中核となりました。
主要なトレンドと機会
再調整および再生ドラム市場の拡大
再調整されたドラムは、低コスト、安全な性能、材料廃棄物の削減を提供するため注目を集めました。化学、塗料、農業の多くのユーザーは、包装の安全基準を満たしながら支出を抑えるために再生ドラムを採用しました。ドラム再調整ネットワークは主要な港や産業拠点に拡大し、利用可能性とターンアラウンドタイムが改善されました。持続可能性目標も企業に再生オプションの採用を促しました。より厳しい廃棄物削減政策に支えられ、このトレンドは循環経済の目標を強化し、清掃、試験、認証を提供するサービスプロバイダーに新たな機会を開きました。
- 例えば、サービスプロバイダーは現在、ドラムの追跡、認証、自動清掃/検査を再調整パッケージの一部として提供し、企業が新しいドラムを購入せずにコンプライアンスを満たすのを支援しています。
バルクロジスティクスにおける大容量ドラムの成長
大容量ドラムは、取り扱いコストを削減し、出荷頻度を減らすのに役立つため、使用が増加しました。このトレンドは、化学品、コーティング剤、液体成分の輸出量の増加とともに拡大しました。物流業者は、コンテナの積載を最適化し、倉庫スペースを削減するために大きなドラムを採用しました。企業はまた、長距離輸送のためにより強力で耐衝撃性のあるデザインを開発しました。港湾、流通拠点、グローバルな貨物回廊からの需要が高まり、高容量フォーマットの採用が進み、メーカーに新たな製品開発の機会を生み出しました。
- 例えば、石油化学、化学、潤滑油の分野では、再調整サービスが数百万のプラスチックおよびスチールドラムを処理し、再発行してバルクロジスティクスで再利用し、大容量ドラムの反復輸送サイクルでの実行可能性を強調しました。
ドラム設計と安全機能の技術的アップグレード
メーカーは、より強力な壁、帯電防止特性、UN認定の安全基準、改良されたハンドリンググリップを備えたドラム設計を提供しました。スマートラベリングと追跡の採用により、サプライチェーンの可視性が向上しました。新しい成形技術は、圧力や衝撃に対するより強力な耐性を提供しました。これらの改善は、医薬品や危険化学品輸送などの敏感な産業における機会を生み出しました。
主要な課題
原材料価格の変動
プラスチックドラムの製造業者は、不安定な石油化学原料価格のためにコスト圧力に直面しました。原油市場の変動はポリエチレンやポリプロピレンの価格に影響を与え、供給者にとって生産計画を困難にしました。多くの生産者は、利益率の管理と顧客の価格期待とのバランスを取るのに苦労しました。突然の価格急騰は、価格に敏感なセクターでの購入量を減少させました。この課題により、製造業者はより強力な調達計画、長期供給契約、改善されたリサイクルシステムを採用して、投入物の安定供給を図ることを余儀なくされました。
規制遵守要件の増加
製造業者は、化学品輸送、食品グレード包装、廃棄物処理を管理する厳しい規則に直面しました。遵守には、試験、認証、製造プロセスのアップグレードへの投資が必要でした。小規模なドラムメーカーは、進化するグローバル基準に対応するのが難しく、運用負担が増加しました。遵守に失敗すると、国際貿易ルートでの出荷遅延や罰則のリスクがありました。規制はまた、企業に製品設計の調整、トレーサビリティシステムの採用、品質監査の強化を促し、セクター全体のコストと複雑さを増大させました。
地域分析
北米
北米は2024年に約28%のシェアを持ち、化学、製薬、食品加工業界からの強い需要に支えられました。製造業者は、安全な取り扱い、高度なコンプライアンスニーズ、長い物流ルートでの大量配送をサポートするため、HDPEドラムを好みました。米国メキシコ湾岸からの化学品輸出の成長と衛生的包装の需要の増加が地域の使用を強化しました。拡大するドラム再生ネットワークも循環型包装の目標をサポートしました。この地域は、製造への安定した投資、よく規制された輸送基準、大手ディストリビューターによる大容量ドラムの強力な採用から利益を得ました。
ヨーロッパ
ヨーロッパは2024年に約26%のシェアを占め、厳しい包装安全規則と持続可能性への強いフォーカスに支えられました。業界は環境目標を達成し廃棄物を削減するために、リサイクル可能で再生されたドラムを採用しました。ドイツ、フランス、英国での化学品とコーティングの生産が、危険物取り扱いのための認証HDPEドラムの安定した調達を促進しました。厳しい衛生基準のため、食品や製薬分野でも需要が増加しました。大量包装形式の広範な使用と高度なリサイクルインフラストラクチャが、ヨーロッパを高性能でコンプライアンスのあるドラムデザインを好む安定した市場に保ちました。
アジア太平洋
アジア太平洋は2024年に約42%のシェアで世界市場をリードし、強力な産業成長と大規模な化学、石油化学、食品加工の生産に支えられました。中国、インド、東南アジアの製造拠点の急速な拡大が、化学品、原料、溶剤の大量移動のためのドラム消費を促進しました。企業は、増加する輸出荷重と迅速な物流サイクルに対応するために、軽量で耐久性のあるHDPEドラムを好みました。製薬生産の増加と農業化学品使用の増加が需要を強化しました。産業包装への投資の増加、安全基準の向上、コスト効果の高い生産能力が、この地域を最も強力な世界的な貢献者に保ちました。
ラテンアメリカ
ラテンアメリカは2024年に約8%のシェアを獲得し、化学、農薬、食品関連産業の安定した成長によって牽引されました。ブラジルとメキシコは主要な消費国として、溶剤、肥料、食品成分の大量輸送にプラスチックドラムを使用しました。地元の生産者は、コスト効率とさまざまな気候での耐腐食性のためにHDPEドラムを採用しました。工業化の進展と輸出活動の拡大が港湾や流通拠点での需要を支えました。コストに敏感であるものの、再利用可能なドラムや改良されたハンドリングシステムへの関心が高まり、中程度ながら一貫した市場拡大をサポートしました。
中東・アフリカ
中東・アフリカ地域は2024年に約6%のシェアを持ち、石油化学、潤滑油、建設化学部門での強力な使用に支えられました。湾岸諸国の高い生産量が、長距離輸送や過酷な気候条件に適した耐久性のあるドラムの需要を増加させました。アフリカの成長する食品および製薬産業も、安全な成分取り扱いと容易な保管のためにプラスチックドラムを採用しました。工業団地や港湾インフラへの投資が調達を促進しました。この地域はまだ発展途上にありますが、貿易の流れの増加、化学処理の拡大、安全基準の向上がプラスチックドラムの安定した採用に寄与しました。
市場セグメンテーション:
材料別
- ポリエチレン(PE)
- ポリプロピレン(PP)
- ポリエチレンテレフタレート(PET)
- その他
容量別
- 35ガロン未満
- 35-60ガロン
- 60-80ガロン
- 80ガロン以上
エンドユース別
- 化学および石油化学
- 食品および飲料
- 製薬
- 塗料およびコーティング
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
プラスチックドラム市場は、Greif、Mauser Packaging Solutions、Schütz GmbH & Co. KGaA、Time Technoplast、CurTec、Eagle Manufacturing、U.S. COEXCELL INC.、Cospak、C.L. Smith、The Cary Companyなどの主要メーカー間で強い競争が特徴です。これらの企業は、UN認証のドラム、高強度HDPEデザイン、循環利用のための再生オプションを含む製品ポートフォリオの拡大に注力しました。多くのプレーヤーが、自動化、ブロー成形のアップグレード、軽量構造に投資し、化学、製薬、食品産業におけるコスト効率の良い大量取り扱いをサポートしました。物流企業や再生サービスネットワークとのパートナーシップにより、流通を強化しました。持続可能性の目標が、リサイクル素材のドラムやクローズドループ回収システムの開発を促しました。安全性、コンプライアンス、グローバルな展開に対する継続的な注力が、地域および国際市場での競争を活発に保ちました。
主要プレイヤー分析
- Greif, Inc.
- CurTec
- The Cary Company
- Schütz GmbH & Co. KGaA
- S. COEXCELL INC.
- Time Technoplast Ltd.
- Mauser Packaging Solutions
- Eagle Manufacturing
- Cospak
- L. Smith
最近の動向
- 2025年8月、Schütz GmbH & Co. KGaAは、北米の顧客向けにIBCとプラスチックドラムを製造するための新しい米国生産工場(ウィスコンシン州ケノーシャ)を設立し、さらにグローバルな拡張を発表しました。また、FACHPACK 2025で循環経済ソリューションと新しいドラム/ジェリーカンのバリエーションを展示しました。これらの動きは、Schützの食品認証済みおよびリサイクル素材を使用したドラム製品の能力を強化します。
- 2025年7月、CurTecは成長と革新を加速するための戦略的投資/買収の対象となりました(2025年7月23日報告)。同社はまた、新しい持続可能な製品ライン(バイオベースの内容と軽量設計を持つECO LITEドラム)を発表し、持続可能性の認証(EcoVadisの認識)を更新しました。これらの動きは、CurTecのドラムポートフォリオを低炭素およびリサイクル素材のオプションに焦点を当てています。
- 2025年5月、The Cary Companyは、テキサス州グランドプレーリーに新しい流通センターを開設することで米国での展開を拡大し(2025年5月9日)、地域全体でプラスチックドラムおよび関連するバルクコンテナの物流と供給を強化しました。Caryは引き続き、幅広いHDPEプラスチックドラムSKUと再調整されたドラムサービスをリストしています。
レポートのカバレッジ
この調査レポートは、素材、容量、最終用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 化学および製薬業界が生産能力を拡大するにつれて、世界的な需要が増加します。
- より厳しい持続可能性規則の下で、リサイクル素材を使用したHDPEドラムの採用が増加します。
- 企業が循環型包装にシフトするにつれて、再調整および再利用プログラムが成長します。
- バルク物流の効率をサポートするために、大容量ドラムの使用が広がります。
- メーカーはドラムの強度を向上させ、欠陥を減らすために自動化により多く投資します。
- スマートラベリングと追跡技術がサプライチェーンの可視性を向上させます。
- 食品および飲料加工業者は、安全な原料取り扱いのために食品グレードのドラムの使用を増やします。
- アジアとアフリカの新興市場が産業成長を通じて新しい消費を促進します。
- 危険物輸送の規制が、UN認証ドラムデザインの需要を押し上げます。
- ドラムメーカーと物流企業の間のパートナーシップが拡大し、より迅速な流通をサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラスチックドラム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
プラスチックドラム市場は2024年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプラスチックドラム市場のセグメントはどれですか?
プラスチックドラム市場の成長を促進している主な要因は何ですか?
プラスチックドラム市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラスチックドラム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラスチックドラム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3227.6 million → 2032: USD 5842.59 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラスチックドラム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラスチックドラム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラスチックドラム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラスチックドラム市場市場の成長要因
- 3.3 プラスチックドラム市場市場の抑制要因および課題
- 3.4 プラスチックドラム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラスチックドラム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラスチックドラム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラスチックドラム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラスチックドラム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラスチックドラム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラスチックドラム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラスチックドラム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラスチックドラム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラスチックドラム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラスチックドラム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラスチックドラム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラスチックドラム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラスチックドラム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラスチックドラム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラスチックドラム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラスチックドラム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラスチックドラム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラスチックドラム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラスチックドラム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
