
市場概要
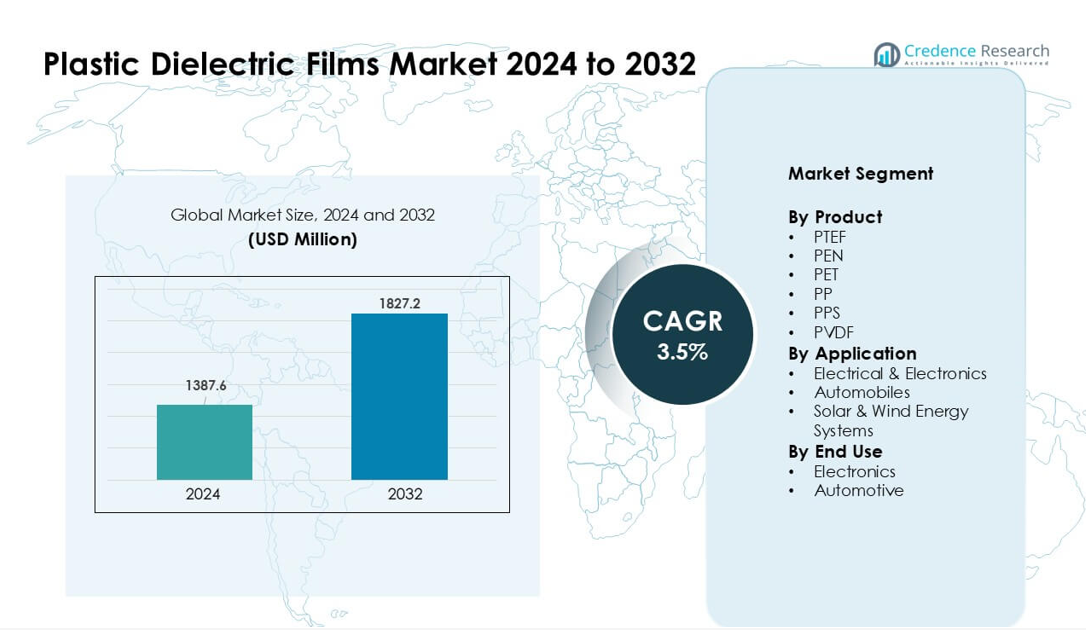
プラスチック誘電体フィルム市場は2024年に13億8,760万米ドルと評価され、予測期間中に年平均成長率3.5%で成長し、2032年には18億2,720万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| プラスチック誘電体フィルム市場規模 2024 | 13億8,760万米ドル |
| プラスチック誘電体フィルム市場、CAGR | 3.5% |
| プラスチック誘電体フィルム市場規模 2032 | 18億2,720万米ドル |
プラスチック誘電体フィルム市場は、Jindal Films、Bolloré Group、Ganapathy Industries、三菱ケミカル株式会社、COVEME S.p.A.、Steiner GmbH & Co. KG、SABIC、Dupont Teijin Films U.S. Ltd. Partnership、Tervakoski Film、Jindal Poly Films Ltd. などの主要企業によって牽引されています。これらの企業は、先進的なポリマーエンジニアリング、強力な誘電性能、電力電子機器、EVシステム、再生可能エネルギー用途のための生産能力拡大を通じて競争しています。アジア太平洋地域は、強力な電子機器製造基盤、EV生産の増加、太陽光および風力発電の急速な成長に支えられ、2024年に約39%のシェアで主要地域としての地位を維持しました。
市場インサイト
- プラスチック誘電体フィルム市場は2024年に13億8,760万米ドルの強力な評価に達し、2032年までに18億2,720万米ドルに安定して成長すると予測されており、電子機器、自動車、再生可能システム全体での需要増加に支えられています。
- コンデンサ、インバータ、コンバータ、EV電源ユニットでの強力な使用により需要が増加しており、ポリプロピレンフィルムが高い誘電強度と低損失のために最大のシェアを保持しています。
- コンパクトな電子機器、再生可能グリッド、世界中のEVプラットフォームの急速な拡大によって、高温PEN、PPS、PVDFフィルムの採用が増加していることがトレンドとして強調されています。
- 主要企業間の競争は激しく、先進的なポリマーエンジニアリングに焦点を当てており、多くの企業がアジアでの生産能力を拡大し、高信頼性の産業用途向けに特殊フィルムを提供しています。
- アジア太平洋地域が約39%のシェアで市場をリードし、北米とヨーロッパがそれに続きました。電気および電子機器用途は、電力管理およびエネルギー変換システムでの広範な使用により最大のセグメントシェアを保持しました。
市場セグメンテーション分析:
製品別
PPは、コンデンサや絶縁システムの強い需要により、2024年に約38%のシェアで製品セグメントをリードしました。ポリプロピレンフィルムは、高い誘電強度、低損失係数、強い耐熱性を提供し、消費者向け電子機器や産業機器で広く使用されました。PETおよびPENフィルムは、デバイスメーカーがコンパクトな回路設計のためにより良い熱安定性を必要とする中で成長しました。PVDFおよびPPSフィルムは、高性能バッテリーや電気自動車での需要が高まりました。メーカーが軽量ポリマーフィルムを採用してエネルギー効率を改善し、システムの重量を減らす中で、市場の成長は安定していました。
- 例えば、ポリフェニレンスルファイド(PPS)に関する最近の研究では、結晶化度が60%以上のPPS膜が10⁻⁷から10⁻⁸ cm²/sのリチウムイオン拡散係数を示し、EV用途での高温、高信頼性のバッテリーセパレーターに適していることが示されています。
用途別
電気および電子機器は、2024年にこのセグメントでほぼ60%のシェアを占め、電力コンデンサ、インバータ、コンバータ、EMIシールドでの広範な使用に支えられました。成長は、消費者向け電子機器の生産量の増加と、グリッド接続型再生可能システムの拡大から生じました。太陽光および風力エネルギーシステムも、インバータや蓄電ユニットで使用される電力電子機器の安定性を向上させる誘電フィルムの進歩により進化しました。自動車は、EVプラットフォームがバッテリー絶縁や車載電子機器に薄い誘電フィルムを採用する中で勢いを増しました。産業がコンパクトで高出力のアーキテクチャにシフトする中で、需要が増加しました。
- 例えば、ポリプロピレン誘電体を使用したフィルムコンデンサは、ACモーターランコンデンサユニットやスイッチモード電源に一般的に適用され、低い損失係数(PPフィルムでは1 kHzで0.5×10⁻⁴まで低い)が最小限のエネルギー損失と安定した長期信頼性を確保します。
エンドユース別
電子機器は、半導体、回路保護デバイス、電力管理ユニットでの強い採用により、2024年に約57%のシェアで支配的な地位を占めました。メーカーは、高密度電子アセンブリでの熱制御を改善し、デバイスの寿命を延ばすために高度な誘電フィルムを好みました。自動車のエンドユースは、EVがバッテリーの安全性を高めるために改良された絶縁、高い誘電強度、軽量コンポーネントを必要とする中で急速に成長しました。スマートモビリティやデジタルインテリアへのシフトがさらなる消費を促進しました。エンドユーザーが変動する電圧負荷下で安定性を提供する材料を求める中で、市場の拡大が続きました。
主要成長要因
電力電子機器からの高い需要
電力電子機器メーカーがコンデンサ、インバータ、コンバータでプラスチック誘電フィルムの使用を拡大する中で、成長は強く続いています。多くのシステムは、より高い電圧レベルとコンパクトなレイアウトをサポートするために、薄く、安定した、耐熱性のあるフィルムを必要とします。再生可能エネルギーグリッド、EV充電器、産業用ドライブは、電力損失を低く抑えるために大量のポリプロピレンおよびPETフィルムを使用します。太陽光インバータや風力タービンコンバータの設置の増加が、世界市場全体での需要を押し上げています。多くの工場も電力効率を改善するために設備を近代化しています。これらの条件が、高負荷電気システムで使用される誘電フィルムの安定した長期的な成長を生み出します。
- 例えば、シュナイダーエレクトリックは、工業用オートメーションやエネルギー管理ソリューションの主要なグローバルプレーヤーであり、その製品にフィルムコンデンサのような標準部品を使用しています。
電気自動車での採用の増加
電気自動車は、バッテリーの絶縁、車載電子機器、パワーコントロールユニットをサポートするフィルムの需要を増加させます。多くのEVメーカーは、強い誘電強度と熱下での安定した性能のために、ポリプロピレンやPENフィルムを好みます。EVの販売が増加すると、バッテリーモジュール、DC-DCコンバータ、トラクションインバータでの消費が増えます。政府はインセンティブを通じてEVの採用を促進し、アジア、ヨーロッパ、北米全体で生産量を増加させます。自動車メーカーも航続距離を改善するために軽量部品にシフトしており、これが薄い誘電フィルムの安定した使用を促進します。この傾向は、大規模なグローバルEVサプライチェーンを通じて需要を増加させ続けます。
- 例えば、ポリプロピレン(PP)フィルム、特に二軸延伸ポリプロピレン(BOPP)は、その優れた誘電特性、低コスト、高電流処理能力のために商業用フィルムコンデンサの標準材料です。これらはEVトラクションインバータを含むパワーエレクトロニクスで広く使用されています。
消費者および産業用電子機器の成長
消費者向けガジェット、スマート家電、産業用オートメーションシステムは、多くの回路要素に誘電フィルムを使用しています。多くのデバイスは高い電力密度で動作し、安全な絶縁と安定した誘電層の必要性を高めます。PETおよびPPSフィルムは、性能を損なうことなく小型化された部品をサポートするため、注目を集めています。工場もロボットやプロセスオートメーションのために電子制御システムの使用を拡大しており、長寿命のコンデンサや保護層の需要を高めています。アジア全体で電子機器の生産が増加するにつれて、フィルム供給業者は地域の需要に応えるために生産能力を拡大しています。この広範で安定した採用は、市場拡大を強化します。
主要なトレンドと機会
高温および高電圧フィルムへのシフト
明確なトレンドは、より高い熱と強い電圧負荷に耐える材料への移行です。設計者は、コンパクトで高出力のデバイスでうまく機能する薄いフィルムを必要としています。PPS、PVDF、およびPENフィルムは、新しいエネルギーシステム、EVバッテリー、および産業用ドライブをサポートするため、注目を集めています。多くの企業が、老化耐性の向上と安定した誘電挙動を求めて、改良されたポリマーブレンドを探求しています。このシフトは、ミッションクリティカルな回路、再生可能インバータ、および航空宇宙の電力ユニットのために高度な配合を導入するサプライヤーにとっての機会を生み出します。
- 例えば、ポリ(フッ化ビニリデン)(PVDF)の複合フィルムをマトリックスポリマーと共に開発する研究者は、425 MV/mの電場の下で100°Cで11.42 J/cm³の放電エネルギー密度と高いエネルギー貯蔵効率(約75.8%)を達成しました。
再生可能エネルギー拡大の機会
太陽光および風力発電の設置は毎年増加しており、インバータ、グリッドタイコンバータ、保護回路で使用される誘電フィルムの大きな需要を促進しています。多くの新しい再生可能システムはより高い電圧レベルで動作しており、高品質のポリプロピレンおよびPETフィルムが必要です。各国は蓄電システムやマイクログリッドに投資しており、より多くのコンデンサや絶縁部品が必要です。この移行は、屋外または高温環境で長寿命で低エネルギー損失の材料を提供できるサプライヤーにとっての強力な機会を開きます。クリーンエネルギーへのシフトは、高度な誘電ポリマーの新しい使用事例を生み出し続けています。
- 例えば、風力タービンコンバーターで使用されるWIMAポリプロピレンフィルムコンデンサーは、最大1,500 V DCの電圧に対応し、低い損失係数(1 kHzで約0.5×10⁻⁴)を提供し、エネルギー損失を最小限に抑え、高効率を実現します。
主要な課題
原材料価格の変動
ポリプロピレン、PET、特殊ポリマーのコストの変動は、生産者に圧力をかけます。多くのサプライヤーは石油化学原料に依存しており、これらは原油市場や供給の混乱に関連した価格変動に直面しています。これらの変化は利益率を弱め、製造業者の長期的な計画に影響を与えます。多くの企業は供給契約やリサイクル素材の拡大を通じてリスクを軽減しようとしますが、品質の制限がしばしばそのような選択肢を制約します。この変動は安定した生産と価格設定における主要な課題として残ります。
極限条件での技術的限界
一部の誘電体フィルムは、高温、強い電圧スパイク、または深刻な機械的ストレスの下で依然として性能限界に直面しています。多くの先進的なデバイスは、劣化せずに誘電強度を維持する材料を必要としています。EV、インバーター、重工業用ドライブでは、これらの限界が設計の自由度を制約することがあります。生産者は新しいポリマーに投資していますが、開発サイクルには時間がかかり、厳しいテストが必要です。この課題は、最も要求の厳しいシステムでの高性能フィルムの採用を遅らせ、迅速なスケーリングの障壁を作り出します。
地域分析
北米
北米は2024年に約28%のシェアを占め、電力エレクトロニクス、電気自動車、産業オートメーションからの強い需要に支えられています。この地域は、グリッドインフラの安定したアップグレードと再生可能エネルギーシステムへの投資の増加から恩恵を受けており、インバーターやコンバーターでの誘電体フィルムの使用が増加しています。米国とカナダではEVの採用が引き続き増加しており、バッテリー絶縁や車載エレクトロニクスの材料需要を高めています。多くの地元メーカーも、航空宇宙および防衛システムでの先進的なポリマーフィルムの使用を拡大しています。この広範な産業基盤により、北米は安定した確立された市場であり続けています。
ヨーロッパ
ヨーロッパは2024年に約26%のシェアを占め、ドイツ、フランス、英国での厳しいエネルギー効率規制と強力なEV生産により推進されています。この地域は再生可能エネルギー目標に向けて急速に進んでおり、風力タービン、ソーラーインバーター、グリッドタイコンバーターでの誘電体フィルムの使用を増加させています。エレクトロニクスメーカーは、コンパクトな回路設計で必要とされる強い耐熱性のため、高性能PPS、PEN、PVDFフィルムを好みます。成長はまた、産業プラントでの自動化の増加からも来ています。ヨーロッパのクリーンテクノロジーと電動モビリティへの焦点は、市場需要を強化し続けています。
アジア太平洋
アジア太平洋は2024年に約39%のシェアでプラスチック誘電体フィルム市場をリードし、中国、韓国、日本、新興の東南アジアの拠点での強力なエレクトロニクス製造により推進されています。多くの世界的なEVサプライチェーンがこの地域で運営されており、バッテリー、パワーコントロールユニット、コンバーターで使用される誘電体フィルムの需要を増加させています。拡大する太陽光および風力エネルギーの設備も、高電圧コンデンサーやインバーターシステムでの消費を促進しています。地域の生産者は、増大する国内および輸出需要に応えるために迅速に生産能力を拡大しています。この強力な産業エコシステムは、迅速かつ持続的な市場拡大を保証します。
ラテンアメリカ
ラテンアメリカは2024年に約4%のシェアを占め、産業オートメーション、自動車電子機器、再生可能プロジェクトの適度な成長に支えられています。ブラジルとメキシコは、電子部品の生産の増加とEV市場の浸透の安定により需要を牽引しています。地域全体で太陽エネルギーの採用が進み、インバーターや電力調整ユニットに使用される誘電体フィルムの需要が高まっています。製造能力は依然として限られていますが、アジアと北米からの輸入がほとんどの需要を満たしています。市場の拡大は徐々にではありますが、各国がクリーンエネルギー政策と産業システムの近代化を推進する中で安定しています。
中東・アフリカ
中東・アフリカは2024年に約3%のシェアを獲得し、再生可能エネルギーの初期段階の採用と電力網の近代化への投資の増加により推進されています。湾岸諸国では太陽光発電の設置が拡大し、インバーターや制御システムにおける誘電体フィルムの需要が増加しています。UAE、サウジアラビア、南アフリカの産業成長が電気絶縁材料の安定した需要を支えています。この地域ではEVインフラへの関心も高まっており、長期的な消費を押し上げるでしょう。他の地域と比較すると採用は低いままですが、エネルギープログラムの改善が新たな機会を生み出しています。
市場セグメンテーション:
製品別
- PTEF
- PEN
- PET
- PP
- PPS
- PVDF
用途別
- 電気・電子
- 自動車
- 太陽光・風力エネルギーシステム
最終用途別
- 電子機器
- 自動車
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
プラスチック誘電体フィルム市場は、Jindal Films、Bolloré Group、Ganapathy Industries、三菱ケミカル株式会社、COVEME S.p.A.、Steiner GmbH & Co. KG、SABIC、Dupont Teijin Films U.S. Ltd. Partnership、Tervakoski Film、Jindal Poly Films Ltd.といった主要企業によって形成されています。これらの企業は、コンデンサー、EV電力ユニット、再生可能エネルギーインバーターに使用される高温フィルムソリューションの改良された誘電強度を通じて競争しています。多くの主要企業は、アジアでの製造を拡大し、大規模な電子機器および自動車のサプライチェーンに対応しています。一方で、他の企業は産業部門向けの特殊ポリマーブレンドでポートフォリオを強化しています。コンデンサー製造業者、インバーターメーカー、EVバッテリーサプライヤーとの戦略的パートナーシップが長期契約の確保を助けています。持続可能性も競争の手段として浮上しており、メーカーは次世代の誘電体材料でリサイクル性を向上させ、エネルギー損失を削減しています。
主要プレイヤー分析
- Jindal Films
- Bolloré Group
- Ganapathy Industries
- 三菱ケミカル株式会社
- COVEME S.p.A.
- Steiner GmbH & Co. KG
- SABIC
- デュポン帝人フィルムズ U.S. Ltd. パートナーシップ
- Tervakoski Film
- Jindal Poly Films Ltd.
最近の動向
- 2025年9月、Bolloré Group(Bolloré Innovative Thin Films / Bolloré ITF)は、Bolloréの企業報告(2025年上半期の結果)と製品ページで、コンデンサーおよび包装用の超薄型誘電体フィルムの継続的な活動を強調しています。Bolloré ITFは、誘電体フィルム事業を引き続き位置づけています(会社サイトでの容量/輸出が記載されており、グループ/製品ページで年間約20,000トンの生産が言及されています)。グループの2025年上半期の結果は2025年9月17日に発表されました。
- 2025年5月、Jindal(Jindal Poly / Jindal Filmsグループ)は、太陽光封止フィルムメーカーであるEnerliteの買収を発表し、太陽光/フィルムの能力を拡大しました。この取引は2025年5月6日に業界プレスによって報じられました。
- 2024年12月、Tervakoski Filmは、2024年の会社報告でECUポリプロピレンコンデンサーフィルムを導入しました。これは、工業用およびパワーエレクトロニクス用途向けに電気的耐久性と安定性を強化した新世代のコンデンサーフィルムとして設計されています。
レポートのカバレッジ
この調査レポートは、製品、用途、最終用途および地域に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さをナビゲートするための戦略的な推奨事項を提供します。
将来の展望
- 電力エレクトロニクスが高電圧設計を採用するにつれて需要が増加します。
- EVの拡大により、バッテリーやインバーターでの高度な誘電体フィルムの使用が増加します。
- 再生可能エネルギープロジェクトにより、グリッド接続システムでのフィルム消費が増加します。
- 小型化された電子機器が、より薄く、より安定性の高いフィルムの開発を促進します。
- メーカーは高温および高周波材料への投資を増やします。
- 持続可能性の目標が、リサイクル可能で低損失のポリマーフィルムの採用を促進します。
- グローバルサプライヤーは、アジアでの生産能力を拡大し、需要の増加に対応します。
- 自動化と産業の近代化が、長期的なコンデンサー使用をサポートします。
- 新しいポリマーブレンドが、極限条件での性能ギャップに対処します。
- 地域のエネルギー移行が、新興市場全体で新たな成長機会を生み出します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラスチック誘電体フィルム市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間にプラスチック誘電体フィルム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプラスチック誘電体フィルム市場のセグメントはどれですか?
プラスチック誘電体フィルム市場の成長を促進している主な要因は何ですか?
プラスチック誘電体フィルム市場の主要企業はどこですか?
どの地域がプラスチック誘電体フィルム市場で最も大きなシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラスチック誘電体フィルム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラスチック誘電体フィルム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1387.6 million → 2032: USD 1827.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラスチック誘電体フィルム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラスチック誘電体フィルム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラスチック誘電体フィルム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラスチック誘電体フィルム市場市場の成長要因
- 3.3 プラスチック誘電体フィルム市場市場の抑制要因および課題
- 3.4 プラスチック誘電体フィルム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラスチック誘電体フィルム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラスチック誘電体フィルム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラスチック誘電体フィルム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラスチック誘電体フィルム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラスチック誘電体フィルム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラスチック誘電体フィルム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラスチック誘電体フィルム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラスチック誘電体フィルム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラスチック誘電体フィルム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラスチック誘電体フィルム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラスチック誘電体フィルム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラスチック誘電体フィルム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラスチック誘電体フィルム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラスチック誘電体フィルム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラスチック誘電体フィルム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラスチック誘電体フィルム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラスチック誘電体フィルム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラスチック誘電体フィルム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラスチック誘電体フィルム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
