
市場概要
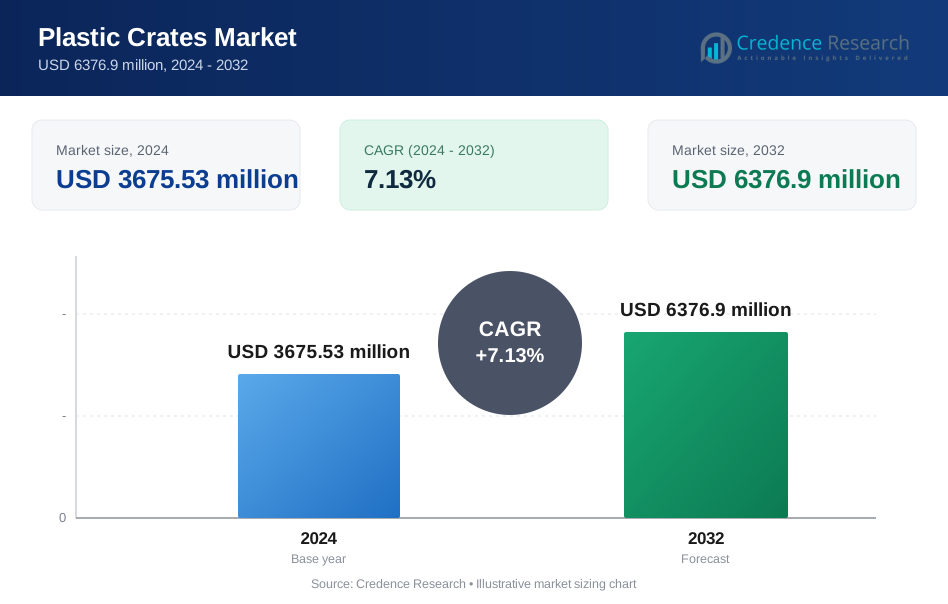
プラスチックコンテナ市場は2024年に3675.53百万米ドルと評価され、2032年までに6376.9百万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)7.13%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| プラスチックコンテナ市場 サイズ 2024 | 3675.53百万米ドル |
| プラスチックコンテナ市場、CAGR | 7.13% |
| プラスチックコンテナ市場 サイズ 2032 | 6376.9百万米ドル |
プラスチックコンテナ市場は、Schoeller Allibert、Brambles Limited、Monoflo International、Rehrig Pacific Company、ENKO Plastics、Gamma-Wopla、TranPak、RPP Containers、Ribawood、Alfa Plastic Industryなどの主要企業によって形成されています。これらの企業は、耐久性のあるコンテナデザイン、自動化対応フォーマット、リサイクル材料の使用拡大を通じて競争しています。多くのサプライヤーは、大規模な小売業者や食品流通業者を支援するために、プールおよびレンタルネットワークを拡大しています。アジア太平洋地域は2024年に約36%のシェアで主要地域として浮上し、食品流通の強力な成長、現代小売の拡大、物流ネットワーク全体での再利用可能な輸送包装の採用の増加によって支えられています。
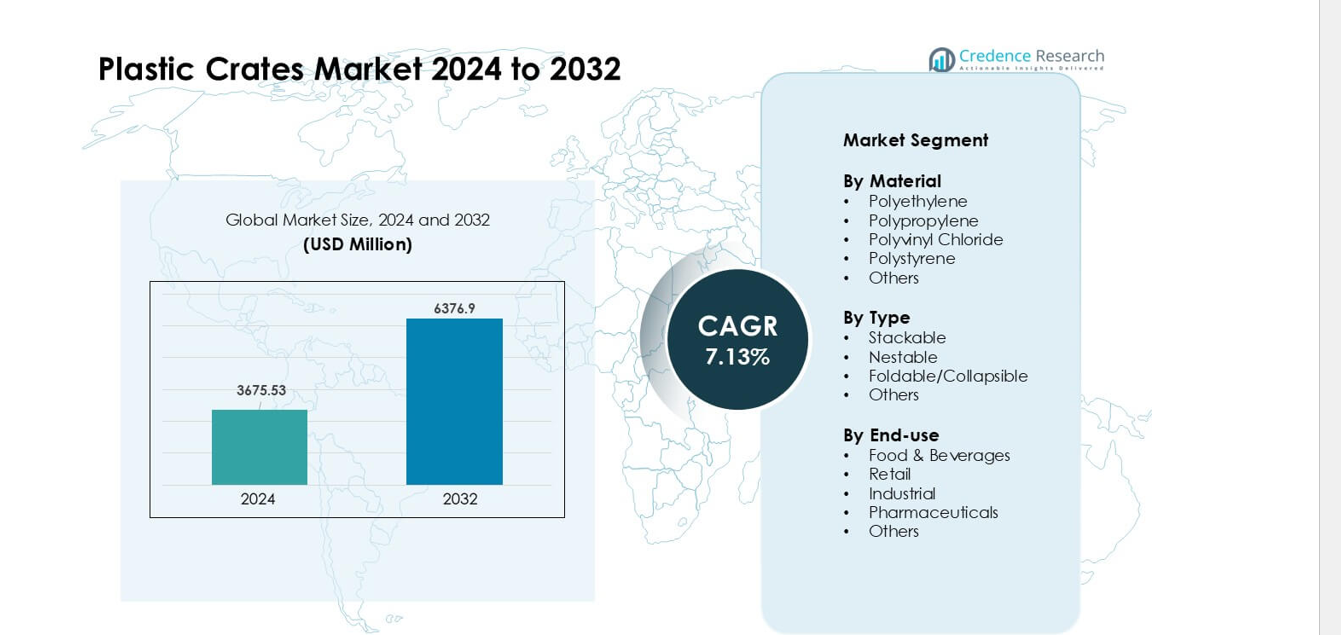
市場の洞察
- プラスチックコンテナ市場は2024年に3675.53百万米ドルの強力な評価に達し、2032年までに9百万米ドルの成長が見込まれており、業界全体で再利用可能で耐久性のある輸送包装の需要の高まりによって支えられた7.13%の健全なCAGRで安定した成長を遂げています。
- 成長は、食品流通、現代小売、eコマースの急速な拡大によって促進されており、企業は損傷を減らし、衛生をサポートし、物流効率を向上させる長寿命のコンテナを好んでいます。
- 主なトレンドには、リサイクル材料の使用増加、自動化対応のコンテナデザインの採用、RFIDなどの追跡機能の統合によるより良いコンテナ循環管理の向上が含まれます。
- Schoeller Allibert、Brambles Limited、Monoflo International、Rehrig Pacificなどのプレーヤーが材料強度、軽量エンジニアリング、プールサービスを改善する中で競争が激化しており、コスト圧力とプラスチック廃棄物の懸念が制約として作用しています。
- アジア太平洋地域は約36%の最大の地域シェアを保持しており、食品および飲料が約39%のシェアでエンドユース需要をリードしており、強力なコールドチェーンと生鮮食品流通の成長によって支えられています。
市場セグメンテーション分析:
材料別
2024年にポリエチレンは材料セグメントで約41%のシェアを占めました。購入者は、ポリエチレンが強い耐久性、応力割れ抵抗性、冷蔵チェーンや倉庫での長寿命を提供するため、この素材を好みました。食品および飲料ブランドは、衛生を改善し、重い取り扱い中の破損を減らすためにこれらのクレートを採用しました。ポリプロピレンは小売および製薬流通での採用が増えたため成長し、PVCとポリスチレンはニッチな包装作業で安定した使用を見せました。企業が廃棄物を減らし、長期的なコストを削減するために木製クレートを再利用可能なプラスチックシステムに置き換えたため、すべての材料で需要が増加しました。
- 例えば、再利用可能なプラスチックトレイの主要サプライヤーであるIFCOシステムズは、そのポリエチレンベースのRPCがリサイクルされる前に10年以上流通しており、繰り返しの食品供給操作の下で長い使用可能なサービス寿命を提供していると報告しています。
タイプ別
2024年にスタッカブルクレートはタイプセグメントでほぼ44%のシェアを占めました。物流企業は、床面積を節約し、荷重の安定性を向上させ、パレットの移動を迅速化するため、スタッカブルモデルを好みました。これらのクレートは、積み重ね強度が高く、損傷リスクを低減する長距離輸送で優れた性能を発揮しました。ネスタブルクレートは、バックホール効率の向上ニーズにより拡大し、折りたたみ式ユニットは都市配送での需要が高まりました。各フォーマットは、倉庫の自動化の進展から利益を得ており、サプライヤーは自動ストレージシステムを通じた移動を最適化するために、より強く、センサー対応のクレート構造を設計するよう促されています。
- 例えば、世界のプラスチッククレート市場分析では、高密度ポリエチレン(HDPE)スタッカブルクレートが、頻繁な積み下ろしに対応し、重荷重下での変形を防ぐ能力から、冷蔵チェーン出荷で好まれると指摘されています。
エンドユース別
2024年に食品および飲料はエンドユースシェアのトップで約39%を占めました。生産者は、衛生を維持し、冷蔵チェーンの取り扱いをサポートし、輸送中の新鮮な農産物を保護するためにプラスチッククレートを使用しました。小売業者は、迅速な棚補充に適した軽量クレートの需要を増やし、工業バイヤーは組立ライン用のヘビーデューティーオプションを採用しました。製薬業界での使用は、汚染のない輸送ソリューションを求める企業の増加により成長しました。電子商取引の出荷の増加と再利用可能な輸送包装への強い関心が、すべてのエンドユースグループでの採用を促進し、耐久性があり洗浄可能なクレートシステムの需要を強化しました。
主要成長ドライバー
再利用可能な輸送包装の需要増加
再利用可能な物流ソリューションへの関心の高まりが、サプライチェーン全体でのプラスチッククレートの強力な採用を促進しています。多くのブランドが廃棄物を削減し、長期的なコストを削減し、衛生を改善するために、木材や段ボールから再利用可能なクレートに移行しています。食品および飲料のサプライヤーは、新鮮な農産物を保護し、冷蔵チェーンの取り扱いをサポートするため、これらのクレートを好みます。小売業者は、迅速な再補充サイクルに関連する棚準備包装のニーズが高いため、使用を増やしています。工業ユーザーは、安全な部品移動のためにヘビーデューティークレートを採用しています。この再利用可能なシステムへの広範な推進が市場の成長を加速させ、強く長寿命のクレートの需要を強化しています。
- 例えば、IFCO SYSTEMSは再利用可能なプラスチック容器のグローバルプロバイダーであり、新鮮な農産物の供給者にRPC(再利用可能なプラスチック容器)を提供しています。これらの容器は10年以上のサイクルで使用され、リサイクルされるため、使い捨て包装と比較してクレートの回転率を大幅に削減します。
急速に拡大するEコマースと現代の小売業
Eコマースの台頭により、安定した軽量で積み重ね可能な輸送ユニットの需要が増加しています。フルフィルメントセンターは、破損を減らし、注文のピッキングを迅速化するためにプラスチッククレートを使用しています。小売チェーンは、迅速な棚への積み込みと在庫の流れを改善するためにそれらを好みます。これらのクレートは、自動仕分けラインを通じて繰り返し移動を処理し、ダウンタイムを減少させます。クイックコマースや即日配達モデルが成長するにつれて、頑丈で再利用可能なクレートの需要が増加しています。このシフトは、包装廃棄物を削減し、スムーズな配送業務をサポートし、クレート供給者に長期的な成長をもたらします。
- 例えば、最近の業界レポートでは、Eコマースとオンライン小売の急増が、従来の包装と比較して複数の輸送と保管サイクル中に商品をより良く保護し取り扱うため、世界的にプラスチッククレートの需要を促進する主要な要因であると強調されています。
コールドチェーン流通と生鮮食品の取り扱いの成長
生鮮農産物、乳製品、肉類の需要増加により、コールドチェーンネットワークが拡大しています。プラスチッククレートは、低温での強度を維持し、湿気に強いため、このシフトをサポートします。食品加工業者は、保管と輸送中に製品を保護するためにそれらに依存しています。都市の食料品チェーンは、農産物をより長く新鮮に保つために通気性のあるクレートを使用しています。医療および製薬セクターも、敏感なアイテムのために清潔で耐久性のあるクレートを必要としています。強力な衛生基準が、洗浄可能で消毒剤に安全なクレートデザインの広範な使用を促進しています。この傾向は、温度管理されたサプライチェーン全体での市場拡大をサポートします。
主要なトレンドと機会
スマートで自動化されたマテリアルハンドリングへのシフト
自動化された倉庫は、コンベヤーやロボットシステムをスムーズに移動する強力でセンサー対応のクレートを必要としています。メーカーは、ワークフローを改善し、運用の遅延を減少させるために、自動化のニーズに合わせてクレートの底部と壁を設計しています。RFIDやQRコード付きのクレートなどのスマートトラッキングツールは、企業が資産の可視性を向上させるために注目されています。これらのアップグレードは、損失を減少させ、クレートの回転サイクルを最適化するのに役立ちます。デジタル在庫管理とインダストリー4.0システムへの移行は、自動化施設に合わせた高度なクレートフォーマットの長期的な機会を開きます。
- 例えば、ある包装物流プロバイダーによる最近の開発では、RFIDとIoTセンサーを組み込んだクレートが、リアルタイムでの位置と使用サイクルを追跡し、企業が手動の記録に頼ることなくクレートの流れを自動的に監視できるようにしています。
持続可能でリサイクルされたプラスチックの使用増加
より多くの企業が、環境への影響を削減するためにリサイクル樹脂を使用したクレートを求めています。ブランドや小売業者は、強度と衛生基準を維持しながら、リサイクルコンテンツを増やすように供給者に圧力をかけています。政府は、輸送包装の再利用とリサイクルをサポートする循環システムを推進しています。素材の革新者は、バージン樹脂の性能に匹敵するより強力なリサイクルブレンドを開発しています。このシフトは、カーボンフットプリントを削減し、木材や使い捨て包装の大規模な代替をサポートします。このトレンドは、エコデザインのクレートラインを提供するサプライヤーに強力な機会を開きます。
- 例えば、ヨーロッパの再利用可能な包装セクターでは、最大100%の再生素材で作られたクレートがクローズドループシステムで使用され、ライフサイクルの終わりに再びリサイクルされて新しいクレートを生産し、完全な素材再利用を可能にしていると報告されています。
主要な課題
使い捨て包装と比べた高い初期費用
プラスチック製のクレートは長持ちしますが、多くの小規模な購入者は段ボールや木材よりも高い初期費用に直面します。これは、予算が厳しい企業や出荷量が少ない企業の採用を制限します。一部のユーザーは、限られた保管スペースや弱い返却物流のために再利用可能なクレートを避けます。クレート回収システムが欠如すると損失が発生し、運営費用が増加します。これらの要因は、コストに敏感な市場での拡大を遅らせます。成長は、初期支出の障壁を減らすためのより良いプーリングネットワーク、レンタルモデル、および共有物流構造に依存しています。
プラスチック使用と廃棄に対する環境圧力
プラスチック廃棄物の懸念は、規制当局に製品の材料取り扱いに厳しい規則を課すよう促しています。一部の地域では、バージン樹脂の使用に制限を設けており、クレート供給業者に対するコンプライアンス圧力を高めています。多くの国でのリサイクルインフラの不備が、ライフサイクルの終わりの課題を増加させています。購入者は、クレートが壊れたり使えなくなったりしたときの廃棄物管理を心配します。これらの問題は、メーカーにクリーンな材料を採用し、リサイクルプログラムを改善し、クレートを長寿命化するよう強制します。強い持続可能性の圧力が市場戦略を形成し、循環対応のクレートシステムの必要性を高めています。
地域分析
北アメリカ
北アメリカは2024年に約28%のシェアを保持し、食品、飲料、小売供給チェーン全体での再利用可能な輸送包装の強力な採用によって推進されました。生鮮食品や乳製品のためのコールドチェーンの拡大が、耐久性があり積み重ね可能なクレートのより広範な使用を支えました。大手小売業者やeコマースハブは、注文処理速度を向上させ、製品の損傷を減らすためにプラスチック製クレートを好みました。産業ユーザーは、自動化された倉庫に適した頑丈なデザインの需要を増やしました。持続可能性の規則が、企業に木材から長寿命のプラスチック製クレートへの移行を促しました。これらの要因により、北アメリカは安定した成熟した市場であり、継続的な交換需要を維持しました。
ヨーロッパ
ヨーロッパは2024年に約31%のシェアを占め、物流ネットワーク全体での厳しい衛生および持続可能性基準によって支えられました。食品加工業者や食料品チェーンは、安全基準を満たし包装廃棄物を削減するために再利用可能なクレートに大きく依存しました。強力なリサイクルインフラが、強度や衛生性能を失うことなく再生素材のクレートを供給業者が拡大するのを助けました。自動車および産業セクターは、倉庫スペースを最適化するために折りたたみ式クレートの需要を拡大しました。RFID対応のクレートプーリングシステムの高い採用が資産追跡を改善し、地域の需要を強化しました。ヨーロッパは再利用可能なクレートデザインと循環物流の実践において先進的なイノベーターであり続けました。
アジア太平洋
アジア太平洋は、食品流通、現代小売、eコマースの急速な成長により、2024年に約36%のシェアで世界市場をリードしました。コールドチェーンネットワークの拡大が、通気性と断熱性のあるクレートの需要を押し上げました。製造拠点は、部品移動や輸出包装のために頑丈な再利用可能なクレートを使用しました。人口増加と都市消費の増加が、大量輸送システムの必要性を高めました。多くの企業が、生鮮食品の取り扱いにおいて木材をプラスチック製クレートに置き換えました。物流の自動化と倉庫拡張への投資の増加が、アジア太平洋を市場で最も成長の速い地域に保ちました。
ラテンアメリカ
ラテンアメリカは2024年に約8%のシェアを獲得し、農業と食品供給チェーンの近代化の進展に支えられました。生産者は果物や野菜の輸送中の損失を減らすためにプラスチック製のクレートを使用しました。小売の統合は、集中型配送センターに適した積み重ね可能でネスト可能なデザインの需要を高めました。主要国の経済成長は、メーカーが工業部品の取り扱いに再利用可能なソリューションを採用することを促しました。リサイクルインフラの制限によりリサイクル素材のクレートの普及は遅れましたが、レンタルやプーリングモデルの機会を生み出しました。物流ネットワークがより整理されるにつれて、この地域は安定した成長を示しました。
中東・アフリカ
中東・アフリカは2024年に約7%のシェアを保持し、食品流通、工業物流、製薬分野での需要が増加しました。生鮮食品輸入のためのコールドチェーンシステムの拡大は、耐久性のあるクレートの採用を支援しました。小売および卸売市場は、輸送中の取り扱い効率を向上させ、損傷を減らすためにプラスチック製クレートを使用しました。工業バイヤーは高温環境に適した頑丈なクレートに依存しました。地元の製造能力が限られているため輸入が増加しましたが、新しい投資が地域の供給を強化しました。成長は緩やかで、物流の徐々な近代化と再利用可能な輸送包装への注目の高まりによって推進されました。
市場セグメンテーション:
素材別
- ポリエチレン
- ポリプロピレン
- ポリ塩化ビニル
- ポリスチレン
- その他
タイプ別
- 積み重ね可能
- ネスト可能
- 折りたたみ/折り畳み可能
- その他
エンドユース別
- 食品・飲料
- 小売
- 工業
- 製薬
- その他
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
プラスチッククレート市場は、耐久性、デザインの革新、再利用可能な物流ソリューションに焦点を当てたグローバルおよび地域のプレーヤー間での激しい競争が特徴です。Schoeller Allibert、Brambles Limited、Monoflo International、Rehrig Pacific Company、ENKO Plastics、Gamma-Wopla、TranPak、RPP Containers、Ribawood、Alfa Plastic Industryなどの主要企業は、食品、小売、工業、製薬のサプライチェーンに合わせた積み重ね可能、ネスト可能、折り畳み可能なクレートシステムを提供することで地位を強化しています。多くの企業が、持続可能性のニーズの高まりに応えるためにリサイクル素材や軽量エンジニアリングに投資しています。高度な成形プロセス、RFID統合、自動化対応のクレートデザインが、現代の倉庫の要求に応えるのを助けます。小売業者やプーリングプロバイダーとのパートナーシップは、再発するクレート循環モデルを通じて長期的な収益を強化します。
主要プレイヤー分析
- Rehrig Pacific Company (アメリカ)
- Gamma-Wopla nv (ベルギー)
- Schoeller Allibert (オランダ)
- Alfa Plastic Industry L.L.C (UAE)
- Monoflo International (アメリカ)
- Ribawood (スペイン)
- Brambles Limited (イギリス)
- TranPak Inc. (アメリカ)
- ENKO Plastics Ltd. (ブルガリア)
- RPP Containers (アメリカ)
最近の動向
- 2025年5月、Gamma-Wopla nv (ベルギー) と姉妹会社のSmart-Flow Europeは、スタッカブルおよびネスタブルなビンやその他のコンテナを含む高度な再利用可能なプラスチック荷役キャリアを展示し、成長するヨーロッパの自動化された再利用可能なプラスチック包装の需要に応えるために物流ハブを40,000 m²拡張しました。
- 2025年4月、Schoeller Allibert (オランダ) はTetra Pakと提携し、使用済み飲料用カートンからリサイクルされたpolyAlで作られた新しい輸送用クレートを発表し、Tetra Pakのルンド配送センターで50,000以上のクレートの交換を目指し、クレートを循環型で再利用可能な物流ソリューションとして位置づけました。
- 2025年3月、Rehrig Pacific Company (アメリカ) は、小売配送向けの再利用可能なプラスチックコンテナを推進し、製品損傷を削減し、労働生産性を向上させ、より持続可能なeコマース物流をサポートするよう設計されたRPC、ビン、トレイ、クレートを強調しました。
レポートのカバレッジ
この調査レポートは、材料、タイプ、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を推進したさまざまな要因についても議論しています。レポートは、業界を形作る市場動向、規制シナリオ、技術進歩についても探ります。市場成長に対する外部要因や世界経済の変化の影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- サプライチェーンが廃棄物削減に焦点を当てるにつれて、再利用可能な物流包装の需要が増加します。
- ロボット倉庫の拡大とともに、自動化対応クレートの採用が増加します。
- 持続可能性のルールが厳しくなるにつれて、リサイクル素材やバイオベース素材が注目を集めます。
- RFIDやQRコードなどのスマート追跡ツールがクレートプーリングで広く使用されるようになります。
- 食品および飲料の流通が最も強力なエンドユースセグメントとして残ります。
- コールドチェーンの成長により、通気性および耐温性のクレートデザインの需要が増加します。
- 小売およびeコマースネットワークが軽量でスタッカブルなクレートシステムの使用を促進します。
- メーカーは、スペース節約のためにモジュラーおよび折りたたみ式クレートフォーマットへの投資を増やします。
- 地域プレイヤーは生産を拡大し、輸入依存を削減し、供給の継続性を改善します。
- 循環型物流モデルが強化され、企業は長寿命で完全にリサイクル可能なクレートデザインに向かいます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラスチックコンテナ市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にプラスチックコンテナ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプラスチックコンテナ市場のセグメントはどれですか?
プラスチックコンテナ市場の成長を促進している主な要因は何ですか?
プラスチックコンテナ市場の主要企業はどこですか?
どの地域がプラスチックコンテナ市場の最大のシェアを占めていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラスチッククレート市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラスチッククレート市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3675.53 million → 2032: USD 6376.9 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラスチッククレート市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラスチッククレート市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラスチッククレート市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラスチッククレート市場市場の成長要因
- 3.3 プラスチッククレート市場市場の抑制要因および課題
- 3.4 プラスチッククレート市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラスチッククレート市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラスチッククレート市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラスチッククレート市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラスチッククレート市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラスチッククレート市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラスチッククレート市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラスチッククレート市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラスチッククレート市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラスチッククレート市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラスチッククレート市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラスチッククレート市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラスチッククレート市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラスチッククレート市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラスチッククレート市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラスチッククレート市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラスチッククレート市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラスチッククレート市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラスチッククレート市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラスチッククレート市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
