
市場概要
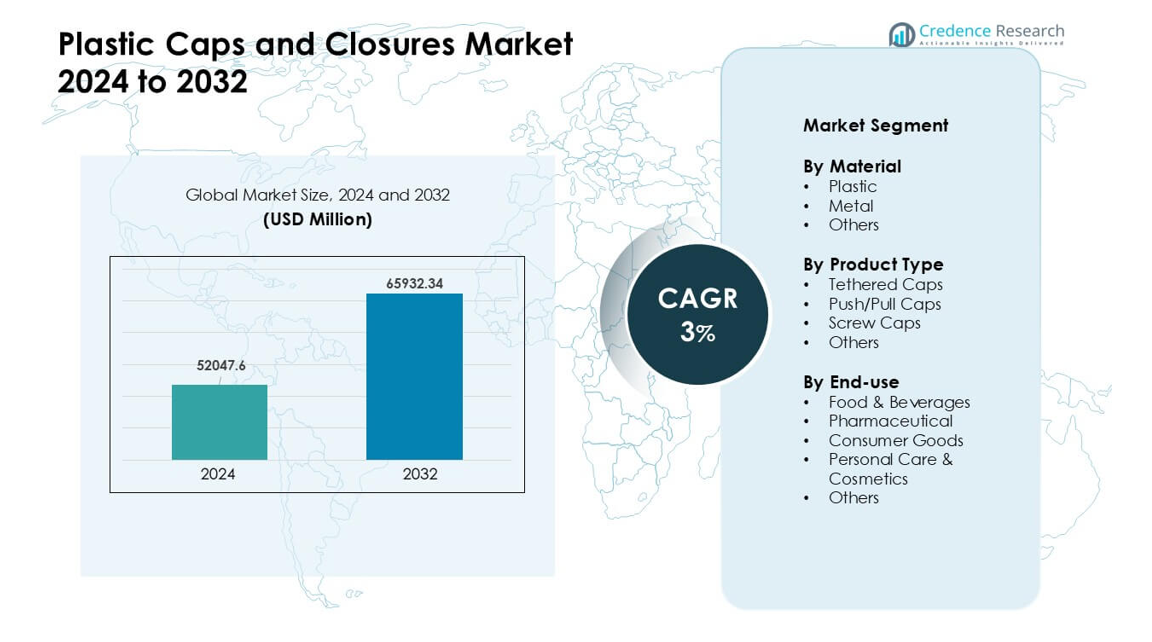
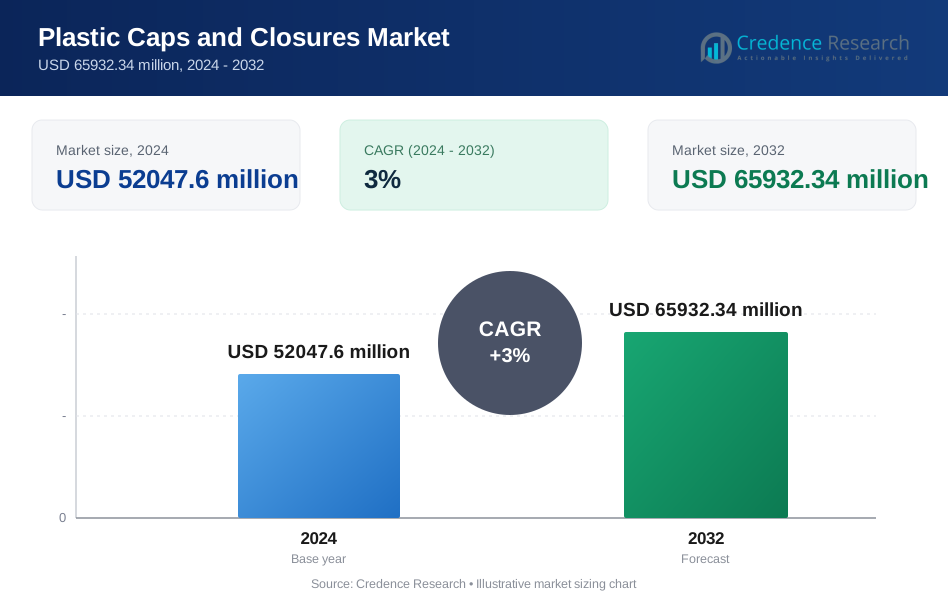
プラスチックキャップおよびクロージャー市場は2024年に520億4760万米ドルと評価され、2032年までに659億3234万米ドルに達すると予測されており、予測期間中に年平均成長率3%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のプラスチックキャップおよびクロージャー市場規模 | 520億4760万米ドル |
| プラスチックキャップおよびクロージャー市場のCAGR | 3% |
| 2032年のプラスチックキャップおよびクロージャー市場規模 | 659億3234万米ドル |
プラスチックキャップおよびクロージャー市場は、Aptar Group、Silgan Holdings、Amcor、Guala Closures、BERICAP、UNITED CAPS、日本クロージャー、Mold-Rite Plastics、Closure Systems International、O.Berkなどの主要企業によって形成されています。これらの企業は、先進的な成形技術、軽量設計、リサイクル可能な材料の使用増加を通じて競争しています。多くの生産者は、飲料、食品、製薬分野の安全性と利便性のニーズを満たすために、改ざん防止および分配ソリューションにも注力しています。アジア太平洋地域は、強力なFMCG需要、大規模なボトル生産、地元の包装メーカーの急速な拡大に支えられ、2024年に世界市場をリードし、約39%のシェアを占めました。
市場の洞察
- プラスチックキャップおよびクロージャー市場は2024年に520億4760万米ドルに達し、2032年までに659億3234万米ドルに達すると予測されており、年平均成長率3%で成長しています。 • 飲料、食品、パーソナルケア、製薬での強力な使用により需要が増加しており、スクリューキャップは広範な互換性と低コストのため最大のシェアを占めています。 • 軽量設計、テザードキャップ、リサイクル素材の増加が主要なトレンドを形成し、ブランドは持続可能な包装ソリューションにシフトしています。 • Aptar Group、Silgan、Amcor、Guala Closures、BERICAP、UNITED CAPS、日本クロージャー間の競争は激しく、より速い成形ラインと改ざん防止フォーマットに焦点を当てています。 • アジア太平洋地域が約39%のシェアでリードし、北米が約32%、ヨーロッパが約27%に続き、飲料セグメントはPETボトル消費の増加によりすべての地域で支配的です。
市場セグメンテーション分析:
素材別
2024年にはプラスチックがプラスチックキャップおよびクロージャー市場で約82%の支配的なシェアを持っていました。ブランドは低コスト、軽量、強力なシール強度のためにプラスチックを好みました。飲料および包装食品会社も、迅速な生産とタイトフィットクロージャーをサポートするためにプラスチックを使用しました。金属やその他の材料は、プレミアム商品やより高いバリア保護が必要な製品でニッチな使用が見られました。リサイクル可能で軽量な包装の需要の高まりは、グローバルサプライチェーン全体での大衆市場アプリケーションにおいてプラスチックを先行させ続けました。
- 例えば、主要な包装メーカーであるBerry Globalは、その持続可能性への取り組みと「軽量化」に焦点を当てていることで知られています。これは、製品に使用されるプラスチックの量を減らし、環境への影響と輸送重量を軽減することを目的としています。この一般的な慣行は、業界の標準的なトレンドです。
製品タイプ別
2024年にはスクリューキャップがこのセグメントで約61%のシェアを占めました。これらの閉鎖具は、安全な密封、使いやすさ、食品、飲料、パーソナルケア、家庭用品のボトルに広く適合するため、先行していました。ブランドは、強力な漏れ防止とコスト効率の良い生産のためにスクリューキャップを好みました。便利さへの需要の高まりと、取り付けキャップデザインに対する規制のサポートにより、テザードキャップやプッシュ/プルキャップが成長しました。新しい形状や改ざん防止機能も、高容量ユーザー向けの製品選択肢を拡大するのに役立ちました。
- 例えば、2024年のMordor Intelligenceの分析によれば、その年の製品タイプ別でスクリュークロージャーは世界のプラスチックキャップおよびクロージャー市場の65.56%を占め、高速ボトリングラインでの支配を強調しています。
エンドユース別
2024年には食品と飲料が約46%のシェアでエンドユースを支配しました。このセクターの企業は、液体、ソース、乳製品、飲み物を保護するために安全で衛生的な閉鎖具に依存していました。PETおよびHDPEボトルの使用増加により、簡単に開けられ再閉可能なデザインの信頼性のあるプラスチックキャップの需要が高まりました。医薬品およびパーソナルケアは、安全性と投薬機能が高い閉鎖具を採用し、消費財は幅広い包装ニーズに使用しました。包装飲料の成長と衛生意識の高まりにより、食品と飲料がリーディングポジションを維持しました。
主要な成長要因
包装食品および飲料需要の拡大
包装食品および飲料製品の消費増加は、プラスチックキャップおよびクロージャー市場の主要な成長要因です。ブランドは、水、ソフトドリンク、ジュース、ソース、乳製品のために安全で漏れ防止の閉鎖具を必要としています。飲み物の即飲製品の急増も、迅速な充填ラインをサポートする軽量プラスチックキャップの需要を押し上げています。都市人口の増加と便利な食品への依存度の高まりにより、製造業者は輸送中の鮮度を保持する耐久性のある密封システムを採用するようになっています。PETボトルの消費は世界中で増加し続けており、コスト効率の良いプラスチッククロージャーの必要性を強化しています。世界的な健康イベント後の強い衛生需要は、すべての大量市場カテゴリーでクロージャーの品質向上を企業に促しています。
- 例えば、2024年の業界レポートでは、ボトル入り飲料水、ジュース、非炭酸飲料をカバーする飲料セグメントがプラスチッククロージャーの最大のエンドユースであり、ボトル入り飲料が世界的にクロージャー需要を牽引していることを強調しています。
軽量でコスト効率の良い包装へのシフト
製造業者は、材料使用を削減し、輸送コストを下げ、環境負荷を軽減するために軽量包装に大きく注力しています。プラスチックキャップは、金属クロージャーと比較して樹脂使用量が少なく強度を提供するため、このシフトをサポートしています。ブランドはまた、持続可能性スコアを向上させ、包装廃棄物削減に関する規制の期待に応えるために軽量クロージャーを採用しています。先進的な成形技術により、薄くても強いキャップが安全基準を維持しながら生産されています。大量消費財企業は、製品の安全性を損なうことなく運営コストを管理するために軽量クロージャーを選択します。このシフトは、柔軟でエネルギー効率の高い包装ソリューションを求める生産者が利益を保護するのに役立つため、市場の安定した拡大を促進しています。
- 例えば、一部のプラスチックキャップは、1キャップあたり1.44秒という最速のサイクルタイムを達成する高度な圧縮成形技術を使用して製造されており、正確な寸法公差とシールの完全性を維持しながら非常に高いスループットを可能にしています。
利便性と安全機能の採用の増加
改ざん防止バンド、チャイルドレジスタンス設計、再閉可能な形式など、ユーザーの利便性と安全性を向上させるキャップの需要が増加しています。食品、飲料、パーソナルケア分野は、消費者の信頼を高め、ブランド価値を向上させるためにこのような機能に依存しています。医薬品や家庭用化学品の安全性向上を求める規制も、メーカーを高度なクロージャーフォーマットに向かわせています。簡単に開けられるキャップは、移動制限のある消費者をサポートし、大量市場での満足度を向上させます。電子商取引の成長は、輸送ストレスに耐える強力なシーリングシステムへの圧力を加えます。これらのニーズが組み合わさることで、追加機能を提供し、製品の完全性を保護する専門的なクロージャーデザインへの移行が加速しています。
主要なトレンドと機会
テザードおよび持続可能なクロージャーデザインの拡大
テザードキャップは、ゴミを減らすために取り付けキャップ形式を奨励する世界的な規制により急速に採用されています。このトレンドは、ヒンジの耐久性を向上させ、柔軟な素材を使用し、使いやすい開閉システムを備えたクロージャーの再設計の強力な機会をメーカーに提供します。多くの飲料ブランドは、持続可能性の目標を達成し、包装の循環性を強化するために、すでにテザードソリューションに移行しています。クロージャーにおける再生樹脂の使用は、企業のコミットメントとエコフレンドリーな包装を求める消費者の需要によって増加しています。バイオベースポリマーの革新も素材の選択肢を拡大しています。これらの要因は、持続可能なクロージャー技術を長期的な市場拡大の大きな機会として位置付けています。
- 例えば、2024年7月に施行されたEUの使い捨てプラスチック指令の下で、3リットルまでのすべてのプラスチック飲料ボトルは容器に取り付けられたままのキャップを持たなければならず、ヨーロッパ全土の企業が既存のスクリューキャップ製品ラインをテザードキャップ形式に変換することを促しています。
プレミアムおよび専門的なクロージャーアプリケーションの成長
プレミアムパーソナルケア、化粧品、ウェルネス製品は、独自の仕上げ、ソフトタッチの質感、正確なディスペンシングを備えた高品質なクロージャーの需要を生み出しています。このトレンドは、ブランドが美観と性能を通じて差別化する強力な機会を提供します。健康飲料、栄養補助食品、特殊飲料の成長も、投与量の制御を改善したり、製品の新鮮さを向上させるクロージャーへの関心を高めています。鮮度インジケーター、デジタル認証、またはマイクロディスペンシング機能を備えたスマートキャップは、ニッチな機会として浮上しています。消費者の嗜好がプレミアム体験や安全性が保証された包装に向かう中、企業は次世代のクロージャーソリューションを開発するために研究開発投資を拡大しています。
- 例えば、食品や飲料の包装における「化学的にリサイクル可能な」ポリマーを探る研究が増えており、最近のポリマーインフォマティクスプロジェクトでは、使用後に95%の収率でモノマーを回収できるポリマーが特定され、完全に循環可能で高性能なクロージャーの将来の可能性を示しています。
主な課題
プラスチック廃棄物に対する規制圧力の高まり
使い捨てプラスチックを対象とした規制は、クロージャーメーカーにとって大きな課題を生み出します。いくつかの地域では、制限、リサイクル可能性の基準、またはキャップの取り付けに関する義務を施行しています。生産者は、コストを高くしないようにしながら、コンプライアンスを満たすためにキャップを再設計する必要があります。リサイクル素材やバイオベース素材への移行は、供給の可用性や機械的特性が大きく異なるため、複雑さを増します。ブランドは、シーリング強度、改ざん防止、充填ラインとの互換性などの性能要件と持続可能性のニーズをバランスさせる必要があります。これらの圧力は運用コストを上昇させ、継続的な設計変更を要求します。
樹脂価格の変動とサプライチェーンの混乱
プラスチックキャップはポリプロピレンとポリエチレン樹脂に大きく依存しており、原油市場の変動により頻繁に価格が変動します。突然の価格上昇は、厳しい利益率で運営するメーカーの生産コストを増加させます。サプライチェーンの混乱は原材料の入手を遅らせ、生産の安定性に影響を与える可能性があり、特に大手飲料やFMCGメーカーにとって問題です。企業は大規模な在庫を維持するか、調達を多様化する必要があり、これが財務的な圧力を加えます。これらのコスト変動は長期的な価格設定の制約をもたらし、サプライヤーと最終消費産業の両方にとって計画を難しくします。
地域別分析
北アメリカ
北アメリカは2024年にプラスチックキャップとクロージャー市場で約32%のシェアを占めました。軽量で改ざん防止のソリューションを採用した飲料、家庭用品、製薬ブランドからの強い需要がありました。この地域は高い自動化、厳格な品質基準、FMCG製品の包装アップグレードの安定した進展から恩恵を受けました。成長はボトル入り飲料水の消費増加と規制されたセクターでのチャイルドレジスタントクロージャーの広範な使用によって支えられました。持続可能性の目標は主要なコンバーターにPCRベースのキャップや単一素材システムの拡大を促しました。これらの変化は北アメリカが堅実な地位を維持し、先進的なクロージャーフォーマットのための安定した勢いを生み出すのに役立ちました。
ヨーロッパ
ヨーロッパは2024年に約27%のシェアを占め、厳格なリサイクル義務と飲料包装におけるテザードキャップの急速な採用が要因です。地域の生産者は、均一性、安全性、循環経済のコンプライアンスをサポートするために高精度の成形ラインに投資しました。化粧品、パーソナルケア、特殊食品カテゴリーでの需要が増加し、ブランドはより良い投与と消費者の利便性のために包装をアップグレードしました。EUのプラスチック指令からの強力なサポートが、リサイクルコンテンツの統合を促進しました。西ヨーロッパが成長を牽引し、中央および東ヨーロッパは小売の拡大とプライベートブランドの浸透が広範な製品範囲で増加する中、採用が増加しました。
アジア太平洋
アジア太平洋地域は2024年にプラスチックキャップおよびクロージャー市場で約39%のシェアを占めました。飲料、製薬、包装食品産業の急速な拡大が、中国、インド、インドネシア、ベトナムでの大規模なクロージャー生産を支えました。メーカーは都市消費者からの需要増加に対応するため、フリップトップ、スクリュー、ディスペンシングキャップの生産を増やしました。FMCGとeコマースへの強力な投資が、PETボトルとHDPE容器の消費を促進しました。地域のプレーヤーも、マージンを改善するために軽量でコスト効率の高いデザインを採用しました。リサイクル可能性への関心の高まりと品質基準の向上が、アジア太平洋地域のリーダー的地位を強化しました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを獲得し、ボトル飲料、家庭用洗剤、パーソナルケア商品の安定した成長に支えられました。ブラジルとメキシコが需要を牽引し、地元のコンバーターが主流ブランド向けのコスト効率の高いクロージャーの供給を拡大しました。安全性のニーズと消費者の期待の高まりにより、改ざん防止およびディスペンシング形式の採用が増加しました。地域のパッケージングのアップグレードにより、PETおよびHDPE容器との耐久性と互換性が向上しました。食品および製薬セクターが標準化されたクロージャーシステムへの依存を高めるにつれて、市場の勢いがさらに増しました。主要国の経済回復が主要な用途全体の需要を安定させるのに役立ちました。
中東・アフリカ
中東・アフリカ地域は2024年に約5%のシェアを保持しました。成長は、飲料充填業務の拡大、包装水の使用増加、手頃な価格のFMCGパッケージングの需要増加から生じました。湾岸諸国は先進的な成形技術を採用し、アフリカ市場はコスト効率が高く耐久性のあるクロージャーに焦点を当てました。都市化がパーソナルケアおよび家庭用洗剤製品の消費を促進し、より広範なクロージャーの使用を支えました。地元の製造業への投資が供給の安定性を改善し、輸入依存を減少させました。軽量で改ざん防止のデザインの徐々な採用が、プレミアムおよびマスマーケット製品ライン全体での市場の存在感を強化しました。
市場セグメンテーション:
材料別
- プラスチック
- 金属
- その他
製品タイプ別
- テザードキャップ
- プッシュ/プルキャップ
- スクリューキャップ
- その他
エンドユース別
- 食品・飲料
- 製薬
- 消費財
- パーソナルケア・化粧品
- その他
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
プラスチックキャップとクロージャー市場は、Aptar Group、UNITED CAPS、Silgan Holdings Inc.、日本クロージャー株式会社、O.Berk Company、Guala Closures S.p.A、Closure Systems International、Amcor Plc、Mold-Rite Plastics、BERICAP Holding GmbHといったグローバル企業によって強い競争が見られます。これらの企業は、食品、飲料、パーソナルケアブランド向けに、製品の継続的なアップグレード、スマートな軽量設計、より優れたシーリングシステムを通じてその影響力を拡大しています。多くの生産者は、持続可能なパッケージングに対する需要の高まりに応えるため、高速成形ラインやリサイクル可能な樹脂グレードに投資しています。戦略的な合併、地域の工場拡張、カスタムクロージャーデザインも、顧客との関係を強化するのに役立っています。ヨーロッパとアジアでの規制強化により、テザードキャップへの移行が進み、メーカーはイノベーションプログラムを加速させることを余儀なくされています。精密金型の使用拡大とデジタル品質チェックは、大量生産アプリケーションにおける競争優位性をさらに支えています。
主要プレイヤー分析
- Aptar Group (アメリカ)
- UNITED CAPS (ルクセンブルク)
- Silgan Holdings Inc. (アメリカ)
- 日本クロージャー株式会社 (日本)
- O.Berk Company, LLC (アメリカ)
- Guala Closures S.p.A (イタリア)
- Closure Systems International, Inc. (アメリカ)
- Amcor Plc (オーストラリア)
- Mold-Rite Plastics, LLC (アメリカ)
- BERICAP Holding GmbH (ドイツ)
最近の展開
- 2025年11月、UNITED CAPSは初めてProPak Indonesia 2025に参加し、東南アジアでの足跡を強化し、地域の顧客/パートナーとの関係を拡大するための戦略的な一歩を踏み出しました。
- 2025年9月、Drinktec 2025でAptar Closuresは、新世代の改ざん防止、リサイクル対応のスポーツ飲料クロージャーを発表しました。展示されたクロージャー(NexTE、Rocket、Balance)は、ユーザー体験の向上、リサイクル性の改善、プラスチック規制への準拠を目的としています。
- 2025年6月、UNITED CAPSはProPak Asia 2025(バンコク)で新しい高性能クロージャーを披露しました。その中には、安全性、利便性、持続可能なパッケージングを目的とした29/25 S-SPRING II テザードスポーツキャップと127 SAFE-TE 乳児栄養スナップキャップがあります。
レポートのカバレッジ
この調査レポートは、素材、製品タイプ、最終用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 飲料やパーソナルケアブランドがパッケージングの使用を拡大するにつれて、需要が増加します。
- リサイクル可能な単一素材のキャップが地域全体で広く採用されるようになります。
- 持続可能性のルールが厳しくなるため、テザードクロージャーが標準になります。
- スマートで強化された投薬キャップが製薬およびプレミアムセグメントで増加します。
- 軽量設計が材料使用を削減し、生産コストを下げます。
- 自動化と高速成形ラインが生産効率を形作ります。
- 地域のプレイヤーが輸入依存を減らすために生産能力を拡大します。
- Eコマースパッケージングの成長が安全なクロージャーの需要を増加させます。
- ブランドは製品の安全性を向上させるために、より多くの改ざん防止フォーマットを採用します。
- 循環経済の目標が、メーカーにリサイクル素材の統合を増やすよう促します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラスチックキャップおよび閉鎖市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にプラスチックキャップと閉鎖市場はどのような年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプラスチックキャップと閉鎖市場のセグメントはどれですか?
プラスチックキャップと閉鎖市場の成長を促進している主な要因は何ですか?
プラスチックキャップと閉鎖市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラスチックキャップおよびクロージャー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラスチックキャップおよびクロージャー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 52047.6 million → 2032: USD 65932.34 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラスチックキャップおよびクロージャー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラスチックキャップおよびクロージャー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラスチックキャップおよびクロージャー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラスチックキャップおよびクロージャー市場市場の成長要因
- 3.3 プラスチックキャップおよびクロージャー市場市場の抑制要因および課題
- 3.4 プラスチックキャップおよびクロージャー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラスチックキャップおよびクロージャー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラスチックキャップおよびクロージャー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラスチックキャップおよびクロージャー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラスチックキャップおよびクロージャー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラスチックキャップおよびクロージャー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラスチックキャップおよびクロージャー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラスチックキャップおよびクロージャー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラスチックキャップおよびクロージャー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラスチックキャップおよびクロージャー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラスチックキャップおよびクロージャー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラスチックキャップおよびクロージャー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラスチックキャップおよびクロージャー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラスチックキャップおよびクロージャー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラスチックキャップおよびクロージャー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラスチックキャップおよびクロージャー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラスチックキャップおよびクロージャー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラスチックキャップおよびクロージャー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラスチックキャップおよびクロージャー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラスチックキャップおよびクロージャー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
