
市場概要
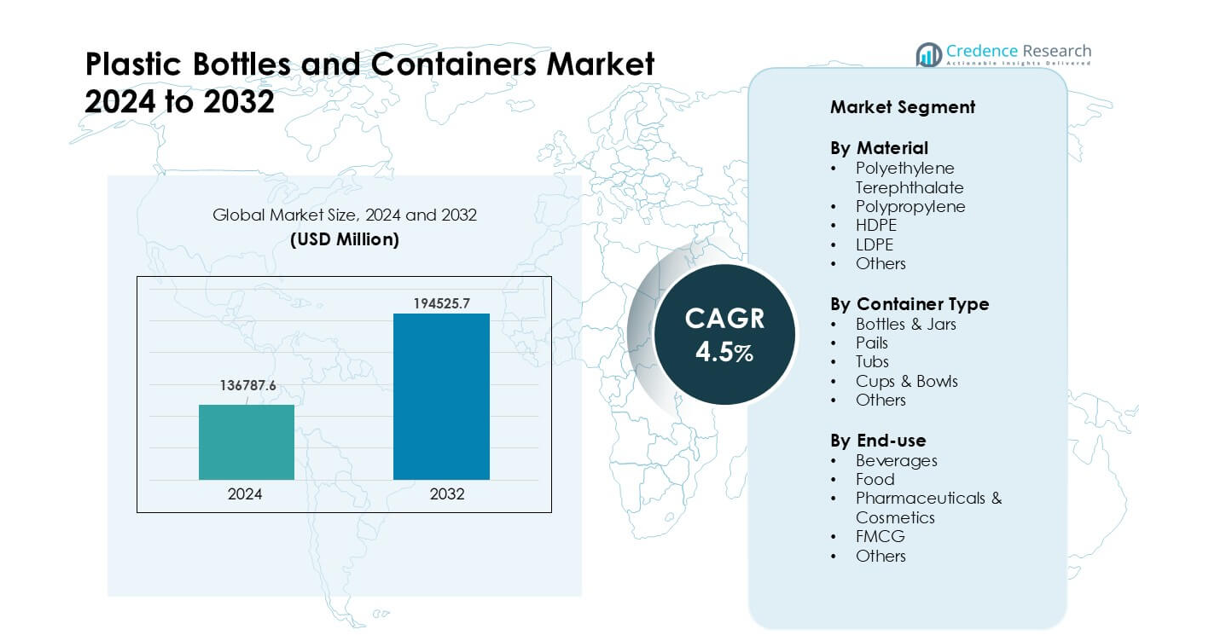
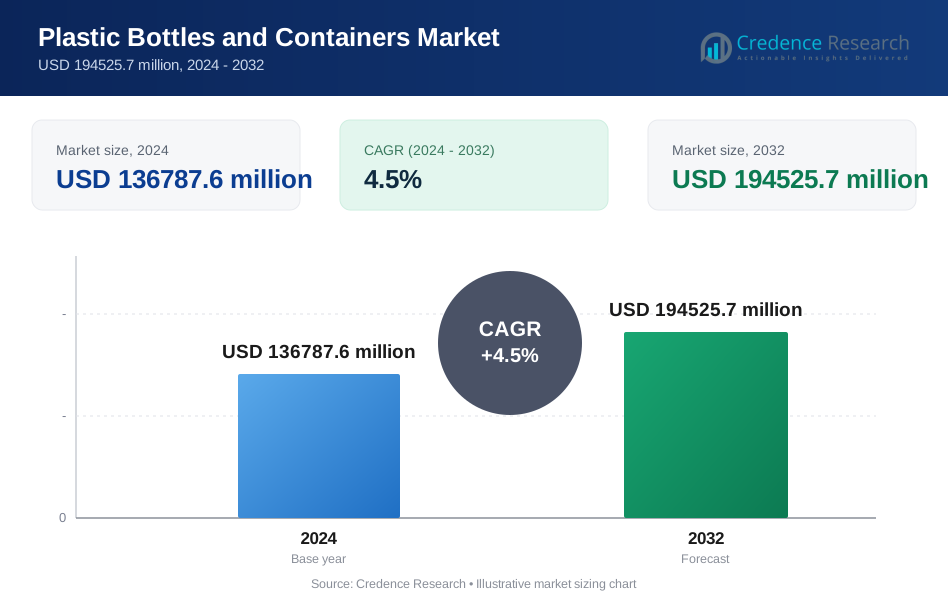
プラスチックボトルおよび容器市場は2024年に136,787.6百万米ドルと評価され、予測期間中に4.5%のCAGRで成長し、2032年には194,525.7百万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のプラスチックボトルおよび容器市場規模 | USD 136,787.6 million |
| プラスチックボトルおよび容器市場、CAGR | 4.5% |
| 2032年のプラスチックボトルおよび容器市場規模 | USD 194,525.7 million |
プラスチックボトルおよび容器市場には、Greiner Packaging、Zhuhai Zhongfu Industrial、Winpak、Graham Packaging、Huhtamaki、Plastipak Packaging、Visy、Pretium Packaging、ALPLA、Amcorなどの主要企業が含まれています。これらの企業は、軽量設計、高透明度PETソリューション、リサイクル素材の統合、食品、飲料、製薬、FMCG用途をサポートする先進的な成形技術を通じて競争しています。アジア太平洋地域は、強力な製造能力、包装飲料の消費増加、主要経済国でのFMCGおよび医療製品の急速な拡大により、2024年に約39%のシェアで主要地域として浮上しました。
市場の洞察
- プラスチックボトルおよび容器市場は2024年に6百万米ドルに達し、2032年までに4.5%のCAGRで成長すると予測されています。
- 飲料、食品、パーソナルケア用品での高い使用に支えられ、PETボトルの強い需要がセグメントリーダーシップを推進し、約41%のシェアを占めました。
- rPET、軽量設計、モノマテリアル構造の採用が市場の主要トレンドを形成し、FMCGおよび製薬包装がより速い成長を示しました。
- リサイクル素材の統合、先進的な成形システム、飲料および医療ブランドとの長期供給パートナーシップに焦点を当てた主要プレーヤー間の競争が激化しました。
- アジア太平洋地域は、包装飲料の強い消費とFMCG需要の拡大により、世界市場を約39%のシェアでリードし、次いで北米が32%を占めました。
市場セグメンテーション分析:
材料別
ポリエチレンテレフタレートは、2024年に約41%の支配的なシェアを持ちました。ブランドは、飲料および食品包装に対する高い透明度、強度、広範な承認を理由にPETを好みました。企業が軽量設計とリサイクル率の向上にシフトするにつれて需要が増加しました。HDPEは家庭用化学品およびパーソナルケア用品での強い使用により続きました。ポリプロピレンはクロージャーおよびホットフィル用途で成長し、LDPEおよび他の材料はニッチな柔軟なフォーマットに対応しました。コスト効率の高い包装への注力とリサイクル素材に対する規制支援の強化により、PETは世界市場でのリードを維持しました。
- 例えば、ザ コカ・コーラ カンパニーは2024年に、主要な包装の48%がプラスチックボトル(主にPET)であり、そのうち18%が世界的にリサイクルされたPETであると報告しました。
容器の種類別
2024年には、ボトルとジャーがこのセグメントをリードし、約63%のシェアを占めました。飲料および食品メーカーは、取り扱いの容易さ、強力なバリア特性、広範な充填互換性のためにこれらの形式に依存していました。ブランドがシングルサーブや持ち運び可能な包装ラインを拡大するにつれて、成長が増加しました。ペールやタブは、工業用化学品やバルク食品アイテムで安定した需要を得ました。カップやボウルは、すぐに食べられる食事で拡大しました。便利な包装とより速い充填速度の需要の高まりが、ボトルとジャーをセグメントのトップに保ちました。
- 例えば、北米の飲料セグメントだけでも、PepsiCoやザ コカ・コーラ カンパニーのような企業がボトリング業務のために「大量に」PETボトルを調達し、2024年にその地域でボトルが需要を支配していることを強調しました。
最終用途別
2024年には、飲料が最終用途セグメントで約46%のシェアを占めて支配しました。ソフトドリンク、ボトルウォーター、ジュースブランドは、PETボトルへの依存度が高いため、高い消費を促進しました。食品製品は、ソース、乳製品、食用油での使用の増加に続きました。医薬品や化粧品は、衛生基準の向上とプラスチックの互換性の拡大により、強い成長を示しました。FMCGブランドは、パーソナルケアおよびクリーニング製品の需要を拡大しました。強力な小売浸透、包装飲料の消費の増加、組織化された食品チェーンの成長が、飲料包装のリーダーシップを支えました。
主要な成長要因
包装飲料と便利な製品の需要の高まり
ボトルウォーター、ソフトドリンク、ジュース、レディトゥドリンクアイテムの需要は、世界市場で引き続き増加しています。飲料会社は、軽量で耐久性が高く、安全な輸送を提供するため、プラスチックボトルを好みます。これにより、破損や物流コストが削減されます。急速な都市成長は、消費者が日常使用のための携帯可能なオプションを求めるため、便利な包装の需要をさらに押し上げます。小売ネットワークの拡大とクイックコマースプラットフォームが、シングルサーブパックの販売を支援します。主要ブランドが機能性飲料やフレーバーウォーターの製品発売を増やすにつれて、成長が強化されます。より健康的な飲料へのシフトも、PETボトルの採用を強化し、手頃な価格と透明性を提供します。
- 例えば、世界のデータによれば、PETボトルの市場は2024年に約455億米ドルに達し、飲料、ジュース、ボトルウォーターセグメントからの高い需要を反映しています。
医薬品、化粧品、FMCGでの使用拡大
医薬品および化粧品ブランドは、強力な化学抵抗性、高い衛生基準、柔軟な形状のため、プラスチック容器を広く使用しています。企業が新しいスキンケアライン、OTC医薬品、健康補助食品に投資するにつれて、需要が増加しています。FMCGブランドは、パーソナルケアおよびクリーニング製品の大容量販売を推進し続けており、これらはHDPEおよびPPボトルに大きく依存しています。プラスチック包装は、迅速な充填速度をサポートし、湿気や汚染からの強力な保護を提供します。可処分所得の増加、製品ポートフォリオの拡大、新しいeコマースチャネルが包装量を押し上げます。企業が医療包装で改ざん防止およびチャイルドレジスタンスデザインを採用するにつれて、成長も改善されます。
- 例えば、世界のプラスチックボトルおよび容器市場(医薬品、パーソナルケアなどを含む)は2025年に2296.7億に達すると予測されており、飲料以外の強い需要を強調しています。
軽量化、コスト効率、高いリサイクル性の取り組み
プラスチックボトルは、輸送コストの低さ、排出量の削減、自動充填ラインでの優れた性能により好まれています。軽量化技術は、容器の強度を維持しながら樹脂消費を削減するのに役立ちます。多くの企業がリサイクルPETの使用に移行しており、これは世界的なリサイクルシステムの拡大に伴っています。循環型経済の実践を奨励する規制が、リサイクル可能なフォーマットの採用を促進しています。生産の柔軟性により、迅速なデザイン変更が可能であり、プラスチック包装は頻繁な製品発売に理想的です。ガラスや金属に対するコスト優位性は、特に大量消費財での強い需要を維持するのに役立ちます。これらの要因は市場の成長を強化し、業界全体での継続的な拡大を支えています。
主要なトレンドと機会
rPETへの移行と持続可能な包装の革新
政策の圧力とエコフレンドリーな包装を求める消費者の需要により、ブランドはリサイクルPETの使用を増やしています。高度なリサイクルシステムにより、食品グレードのrPETの出力が向上し、飲料や食品での安全な使用をサポートします。企業はボトル・トゥ・ボトルプログラムを開始し、廃棄物を削減するためにクローズドループサプライチェーンに投資しています。モノマテリアルコンテナのような新しいデザインは、リサイクルを容易にします。技術の改善は、小売ネットワーク全体でのリフィル可能で返却可能な包装モデルをサポートします。これらの動きは、ブランドが持続可能性の評価を向上させ、排出に関する世界的なコミットメントを達成するのに役立ちます。このトレンドは、高品質なリサイクル素材を提供する素材サプライヤーにとって強力な機会を生み出します。
- 例えば、コカ・コーラ社は2024年に世界的に主要な包装に28%のリサイクル素材を使用し、そのうち18%がリサイクルPET(rPET)であると報告しました。
電子商取引の成長とカスタマイズされた包装のニーズ
オンライン小売は、輸送中に商品を保護する耐久性と改ざん防止のプラスチック容器の需要を拡大します。パーソナルケア、化粧品、食品ブランドは、輸送コストの低さと優れた耐衝撃性のために軽量ボトルをますます好むようになっています。企業は、サブスクリプションサービスやサンプルキットに合わせたユニークな形状や小容量パックに投資しています。デジタル印刷と迅速な金型交換技術により、プロモーション用の限定版パッケージをデザインすることができます。電子商取引の成長は、漏れ防止のクロージャーや高強度の容器の需要も増加させます。これらの変化は、デザインの柔軟性を向上させ、迅速な生産の転換を提供するメーカーに新たなビジネスチャンスを生み出します。
- 例えば、電子商取引包装に関する世界的な報告書は、2024年に業界規模が912.2億米ドルと推定され、オンライン小売の拡大に伴い、保護的でカスタマイズ可能な包装フォーマットの需要が急増していることを示しています。
主要な課題
環境問題の高まりと規制の圧力
多くの国が使い捨てプラスチックに関する規制を強化しており、これはボトルや容器の需要に直接影響を与えます。規制はリサイクル率の向上、樹脂使用の削減、特定のフォーマットの禁止を奨励しています。プラスチック汚染に関する公衆の懸念は、消費財企業に対する監視を強化しています。生産者は、持続可能な素材への投資、包装の再設計、循環システムへの移行により多くの投資をしなければなりません。地域によっては収集とリサイクルのインフラが不均一であり、高品質なリサイクルPETの供給を制限しています。これらの圧力は生産コストを上昇させ、一部の市場での採用を遅らせます。企業は、規制の遵守と性能ニーズ、価格の期待をバランスさせる必要があります。
原材料価格の変動と供給の混乱
プラスチックボトルは石油化学原料に依存しており、石油と樹脂の価格変動はメーカーにとってコストの不確実性を生み出します。定期的な供給不足は生産スケジュールを混乱させ、調達リスクを高めます。価格の変動は利益率に影響を与え、特に厳しいコスト構造で運営される高ボリュームのFMCGや飲料ブランドにとって重要です。メーカーは在庫計画を調整し、調達先を多様化し、樹脂使用を減らすために軽量設計を利用する必要があります。経済の低迷や地政学的な出来事も世界的なサプライチェーンに影響を与えます。これらの要因は安定した生産を困難にし、長期的な競争力を維持するためには強力なリスク管理戦略が必要です。
地域別分析
北米
北米は2024年にプラスチックボトルおよび容器市場の約32%を占め、飲料、医薬品、個人用ケア製品からの強い需要に支えられました。米国とカナダのブランドは、高い耐久性、強い透明性、リサイクルの容易さを提供するため、PETおよびHDPE容器に依存しました。企業が持続可能性の目標を達成するためにrPET統合と軽量化プログラムに投資することで成長が改善しました。即飲カテゴリーの拡大、広範なeコマース活動、医療における厳しい品質基準が地域全体での安定した包装消費を促進しました。
ヨーロッパ
ヨーロッパは2024年に約28%のシェアを占め、リサイクル可能で低影響の包装を促進する厳しい規制によって推進されました。ブランドがEUの循環経済目標に準拠するために再生素材の使用を増やしたため、PETボトルの採用が高まりました。飲料、化粧品、家庭用ケア製品全体での需要が、持続可能な包装に対する消費者の強い好みにより増加しました。軽量設計と単一素材構造が注目を集め、企業が廃棄物を削減し、リサイクル性を向上させるのに役立ちました。西ヨーロッパが消費をリードし、中央および東ヨーロッパは拡大するFMCGおよび食品セクターからの成長を示しました。
アジア太平洋
アジア太平洋地域は、2024年に約39%のシェアで世界市場を支配し、大規模な飲料生産、拡大するFMCG需要、強力な製造能力に支えられました。中国、インド、日本、東南アジアは、低コストと高い入手可能性のために、食品、飲料、個人用ケア製品にPETおよびHDPE容器を使用しました。急速な都市化と可処分所得の増加が包装製品の消費を増加させました。この地域では医薬品包装の急速な拡大も見られました。リサイクル工場とrPET生産への投資の増加が地域の競争力をさらに向上させました。
ラテンアメリカ
ラテンアメリカは2024年に約7%のシェアを獲得し、ボトル入り飲料水の消費増加と手頃なFMCG包装の強い需要によって推進されました。ブラジル、メキシコ、アルゼンチンが採用をリードし、ブランドは飲料にPETボトル、家庭用および個人用ケア製品にHDPE容器を使用しました。経済の回復が包装食品と化粧品の適度な成長を支えました。地元のメーカーは、新たな持続可能性の目標を達成するためにリサイクルシステムへの投資を増やしました。小売ネットワークの拡大と都市人口の増加も、地域全体での包装需要の強化を支えました。
中東およびアフリカ
中東およびアフリカ地域は2024年に約6%のシェアを占め、飲料消費の増加、都市センターの拡大、個人用ケア製品の需要増加に支えられました。PETボトルは、低コストと暑い気候での強い棚持ち性能のため、ボトル入り飲料水で広く使用されました。FMCGおよび医薬品包装の需要は、地域の医療アクセスが改善されるにつれて増加しました。製造工場と貿易ゾーンへの投資が供給能力を強化しました。持続可能性の採用はゆっくりと進みましたが、各国がリサイクルイニシアチブと廃棄物削減政策を導入するにつれて改善されました。
市場セグメンテーション:
材料別
- ポリエチレンテレフタレート
- ポリプロピレン
- HDPE
- LDPE
- その他
容器タイプ別
- ボトル & ジャー
- ペール
- タブ
- カップ & ボウル
- その他
エンドユース別
- 飲料
- 食品
- 医薬品 & 化粧品
- FMCG
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
プラスチックボトルおよびコンテナ市場の競争環境には、Greiner Packaging、Zhuhai Zhongfu Industrial、Winpak、Graham Packaging、Huhtamaki、Plastipak Packaging、Visy、Pretium Packaging、ALPLA、Amcorなどの企業が含まれます。これらのプレーヤーは、軽量設計の進化、リサイクル素材の統合の向上、飲料、食品、医薬品、FMCGセクター向けのバリア技術の改善を通じて競争しています。多くの企業がrPET生産、より高速な成形システム、自動検査に投資し、効率を高め、持続可能性の目標を達成しています。飲料やパーソナルケアブランドとのパートナーシップは長期的な供給契約を強化し、地域拡大は物流コストを削減し、サービスの到達範囲を改善します。単一素材構造、循環型経済モデル、クローズドループリサイクルへの注目の高まりが、世界市場全体での競争をさらに形成しています。
主要プレイヤー分析
- Greiner Packaging(オーストリア)
- 珠海中富実業有限公司(中国)
- Winpak LTD.(カナダ)
- Graham Packaging(米国)
- Huhtamaki(フィンランド)
- Plastipak Packaging(米国)
- Visy(オーストラリア)
- Pretium Packaging(米国)
- ALPLA(オーストリア)
- Amcor Plc(スイス)
最近の展開
- 2025年11月、Plastipak Packaging(米国):Plastipakは、中央ルイジアナ製造施設の拡張に5300万ドルを投資し、倉庫スペースを追加し、リサイクルプラスチックの使用を増やすためのラインをアップグレードして、飲料および家庭用顧客向けの高出力PETボトルと容器をサポートすると発表しました。
- 2024年4月、Pretium Packaging(米国):Pretiumは、軽量PETボトルを生産するために設計された新しい2段階の再加熱・ブロー資産を強調したヨーロッパのパンフレットを発表し、食品、パーソナルケア、および家庭用化学製品向けの持続可能な硬質包装の範囲を拡大しました。
- 2024年4月、Amcor Rigid Packaging(ARP)は、100%消費後リサイクル(PCR)素材から作られた炭酸ソフトドリンク(CSD)用の1リットルポリエチレンテレフタレート(PET)ボトルを発売しました。
レポートのカバレッジ
この調査レポートは、素材、容器タイプ、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要な応用についての概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術の進歩についても探っています。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 包装飲料と食品の消費が増加するため、PETとHDPE容器の需要が高まります。
- ブランドがより強力な持続可能性目標を掲げることで、リサイクル素材を含むボトルの使用が広がります。
- 軽量化と単一素材デザインが拡大し、リサイクル性を向上させ樹脂使用を削減します。
- 新製品の発売と厳格な衛生要件により、医薬品と化粧品の用途が拡大します。
- 成形と検査ラインの自動化が生産量を増加させ、製造コストを削減します。
- Eコマースの成長が耐久性があり漏れにくい包装形式の需要を促進します。
- 地域のリサイクルプログラムが、ボトルからボトルへの用途向けの食品グレードrPETの供給を改善します。
- カスタム形状と短期間のデジタル印刷がブランド差別化のために拡大します。
- 使い捨てプラスチックに関する規制が企業を循環型経済モデルに向かわせます。
- 樹脂供給業者、リサイクラー、コンバーター間のパートナーシップが長期的なバリューチェーンを強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラスチックボトルおよびコンテナ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にプラスチックボトルおよび容器市場は、どの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持ったプラスチックボトルと容器の市場セグメントはどれですか?
プラスチックボトルおよび容器市場の成長を促進している主な要因は何ですか?
プラスチックボトルとコンテナ市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラスチックボトルおよび容器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラスチックボトルおよび容器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 136787.6 million → 2032: USD 194525.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラスチックボトルおよび容器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラスチックボトルおよび容器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラスチックボトルおよび容器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラスチックボトルおよび容器市場市場の成長要因
- 3.3 プラスチックボトルおよび容器市場市場の抑制要因および課題
- 3.4 プラスチックボトルおよび容器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラスチックボトルおよび容器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラスチックボトルおよび容器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラスチックボトルおよび容器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラスチックボトルおよび容器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラスチックボトルおよび容器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラスチックボトルおよび容器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラスチックボトルおよび容器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラスチックボトルおよび容器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラスチックボトルおよび容器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラスチックボトルおよび容器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラスチックボトルおよび容器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラスチックボトルおよび容器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラスチックボトルおよび容器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラスチックボトルおよび容器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラスチックボトルおよび容器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラスチックボトルおよび容器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラスチックボトルおよび容器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラスチックボトルおよび容器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラスチックボトルおよび容器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
