
市場概要:
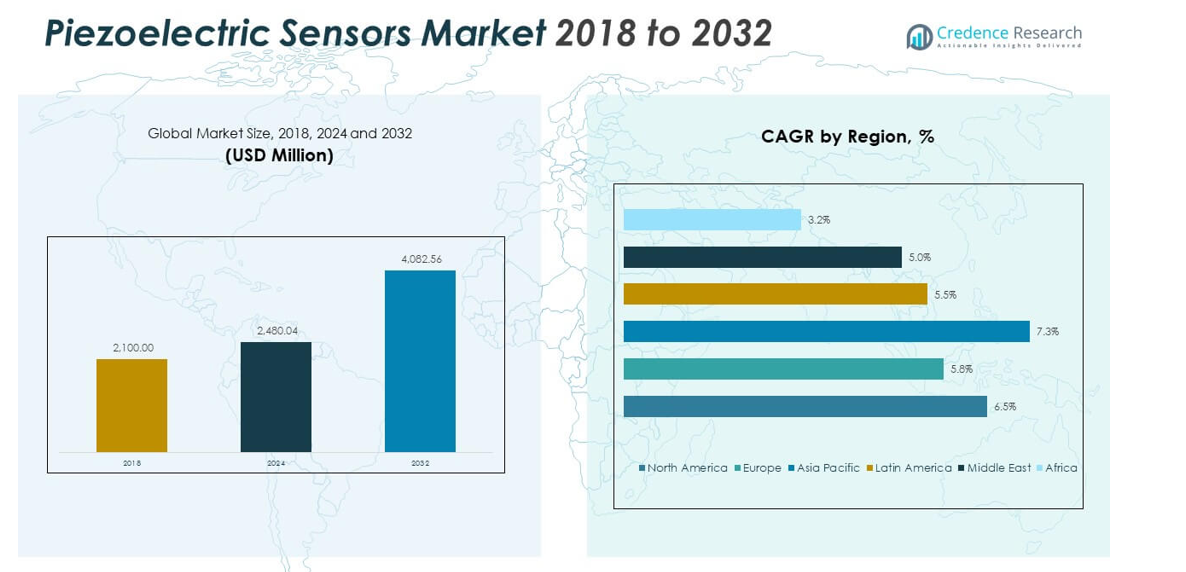
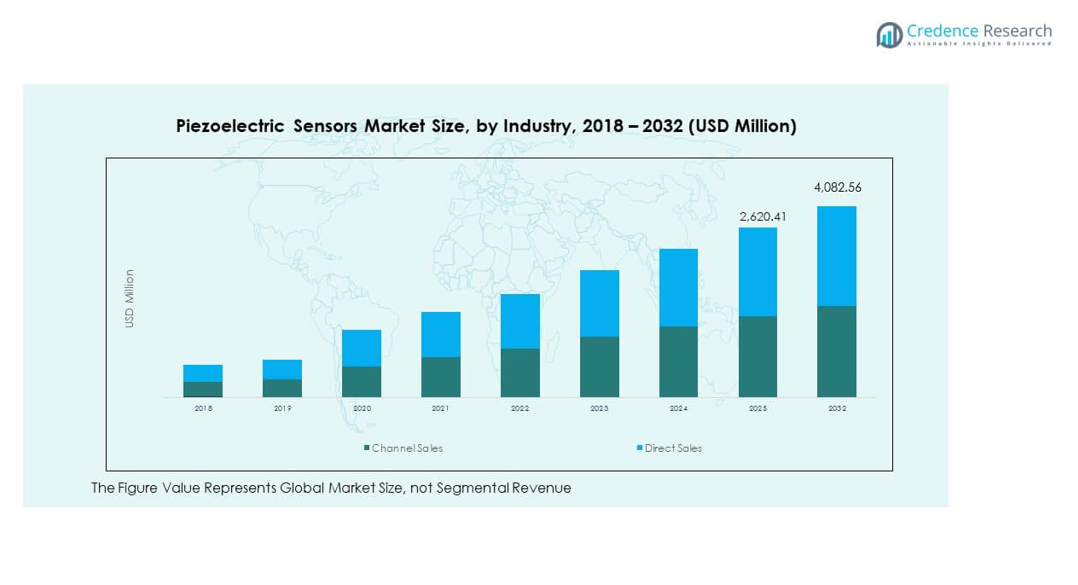
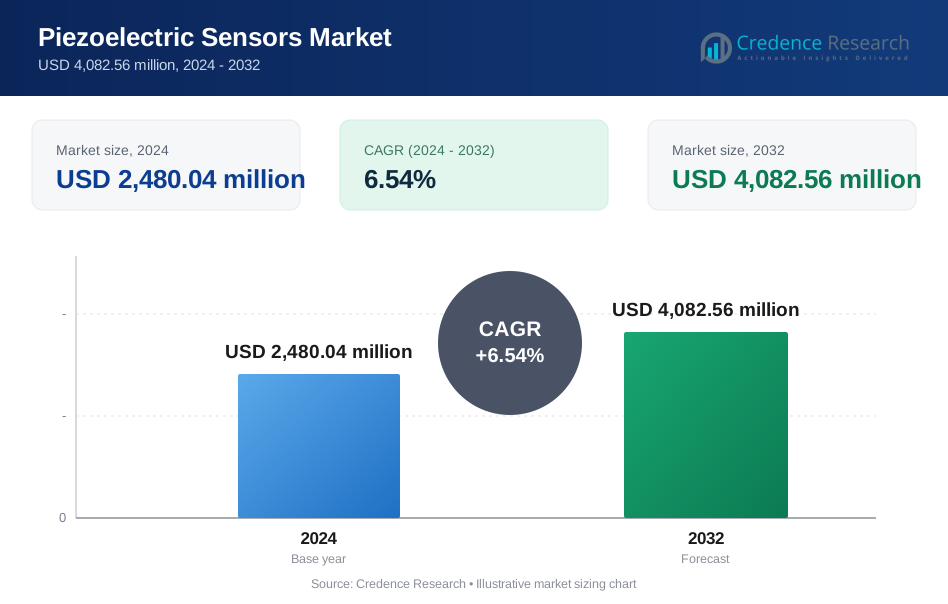
圧電センサー市場の規模は2018年に21億米ドルと評価され、2024年には24億800万米ドルに達し、2032年までに40億8256万米ドルに達すると予測されており、予測期間中のCAGRは6.54%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の圧電センサー市場規模 | 24億800万米ドル |
| 圧電センサー市場、CAGR | 6.54% |
| 2032年の圧電センサー市場規模 | 40億8256万米ドル |
自動車、航空宇宙、ヘルスケア、産業部門での強力な採用が拡大を促進しています。メーカーは、現代のアプリケーションに対応するために、小型化、高感度、エネルギー効率に注力しています。MEMS技術の進歩と新しい圧電材料が過酷な環境でのセンサー性能を向上させます。市場は、リアルタイム診断と予測保守のためのIoTベースのシステムへのセンサーの統合が進むことで恩恵を受けています。安全性、効率性、データ駆動型制御を重視する業界全体で、高精度の振動、圧力、力の検出に対する需要が引き続き増加しています。
地域的には、アジア太平洋地域が市場をリードしており、中国、日本、韓国での急速な工業化と電子機器生産の増加が要因です。北米は、航空宇宙、防衛、ヘルスケア部門からの強い需要があり、革新と精密なモニタリングを重視しています。ヨーロッパは、厳格な品質基準と高度な産業オートメーションに支えられ、安定した成長を維持しています。ラテンアメリカと中東は、産業の近代化が進む中で新たな可能性を示しており、アフリカはインフラとエネルギープロジェクトの拡大を通じて徐々に採用が進んでいます。
市場の洞察:
- 圧電センサー市場は2018年に21億米ドルと評価され、2024年には24億800万米ドルに達し、2032年までに40億8256万米ドルに達すると予測されており、CAGRは6.54%で成長しています。
- アジア太平洋地域が市場をリードしており、46.38%のシェアを占めており、工業オートメーション、電子機器の生産増加、中国、日本、韓国での堅調な製造拡大が要因です。
- ヨーロッパは22.97%のシェアを持ち、高度な自動車システム、産業の近代化、精密なセンシングのための強力な規制遵守に支えられています。北米は20.85%のシェアを持ち、航空宇宙、ヘルスケア、防衛の統合が主導しています。
- アジア太平洋地域は、急速な技術採用とスマート製造やIoTベースのシステムを促進する強力な政府の取り組みにより、7.3%のCAGRで最も急成長している地域です。
- 業界別では、OEM供給ネットワークによる直接販売が市場シェアの60%を占め、小規模および中規模の産業顧客に対応するチャネル販売が40%を占めています。
市場の推進要因
産業および消費者向けアプリケーションにおけるスマート技術の採用拡大
圧電センサー市場は、スマートエレクトロニクス、医療機器、自動車システムにおける需要の増加から恩恵を受けています。これにより、接続された環境でのリアルタイムフィードバック、振動検出、エネルギー収集機能がサポートされます。メーカーは、自律走行車や工場での予知保全における精密制御のためにセンサーを使用しています。圧電センサーをIoT対応プラットフォームに統合することで、運用の信頼性が強化されます。超音波装置やウェアラブルモニターを含む医療機器は、ますますこれらのセンサーに依存しています。その小型化されたデザインにより、コンパクトな製品開発が可能です。業界は、長期的な安定性と迅速な応答を評価しています。この成長は、グローバルな自動化とインテリジェントシステムの採用と一致しています。
エネルギー効率と持続可能な産業慣行への注力の増加
業界は、廃棄物と環境への影響を最小限に抑えるエネルギー効率の高いソリューションを優先しています。圧電センサー市場は、この移行から自己電源供給およびメンテナンスフリーのデバイスを提供することで勢いを増しています。これらのセンサーは機械的ストレスから電荷を生成し、外部電源への依存を減らします。メーカーは、低電力エレクトロニクスのためのエネルギー監視および収集システムにこれらを組み込んでいます。自動車メーカーは、精度向上のために燃料噴射やブレーキ監視に圧電コンポーネントを展開しています。持続可能な製造へのシフトは、スマートセンサー統合への投資を増加させます。これらの応用は再生可能エネルギーサイトにまで広がり、リアルタイムの状態分析を可能にします。この効率重視のシフトは、次世代産業エコシステムにおけるその役割を強化します。
- 例えば、テキサス・インスツルメンツは、24ビットデータ変換と最大20 kHzの帯域幅を備えた精密振動およびエネルギー監視アプリケーション向けのTIDA-01471などの振動検出リファレンスデザインを提供しています。これらのデザインは、自動化システムにおける産業状態監視と予知保全をサポートします。
自動車の安全性、快適性、性能システムへの強力な統合
車両メーカーは、エンジン内の加速度、圧力、およびノック強度を検出するために圧電センサーを採用しています。これにより、燃焼効率、エアバッグ展開、および乗り心地の安定性が向上します。圧電センサー市場は、電気および自律走行車の拡大により急速に採用されています。これらのセンサーは、高感度と電磁干渉に対する耐性を提供します。企業は、予知診断のためにタイヤ圧力監視および振動分析にこれらのデバイスを展開しています。車両の電動化へのシフトは、リアルタイム監視ツールへの依存を増加させます。メーカーは、過酷な自動車環境に適したコンパクトで耐久性のあるセンサーを優先しています。先進運転支援システムへの投資の増加が、その統合を加速させます。
小型化と高精度センサー製造の進展
小型化は、医療、航空宇宙、ウェアラブルアプリケーションでの受け入れを広げています。圧電センサー市場は、MEMSおよびナノマテリアル技術の進展から恩恵を受けています。これらの革新は感度を高め、コンパクトなデザインでの多パラメータセンシングを可能にします。メーカーは、洗練されたウェーハレベルプロセスを通じて大量生産を達成しています。医療機器、ドローン、ロボットは、制御精度を向上させるためにこれらのコンポーネントを統合しています。温度や振動に対する耐性が、要求の厳しい使用ケースをサポートします。PZTやPVDFのような先進的な圧電材料の研究が、効率と耐久性を向上させます。これらの進展は、次世代スマート環境における重要なイネーブラーとしてのセンサーの地位を確立します。
- 例えば、テキサス・インスツルメンツのPGA970信号コンディショナーは、デュアル24ビットADCを統合し、–40°Cから+125°Cの温度範囲で動作します。これは、産業用および自動車用の監視アプリケーションで使用される圧電センサーおよび抵抗センサーの精密な信号調整を提供します。
市場動向
ワイヤレスおよびIoT対応圧電センサーの採用拡大
市場はシームレスなデータ伝送を提供するワイヤレスセンサーネットワークに向かっています。圧電センサー市場は、リアルタイム監視を可能にするためにIoTエコシステムと連携しています。これらのセンサーは、資産追跡、振動制御、スマートビルディングシステムに正確なフィードバックを提供します。エンジニアは、状態ベースのメンテナンスのために機械にこれらを実装します。ケーブルの除去は設置を簡素化し、メンテナンスコストを削減します。エネルギー収集圧電デバイスはバッテリーへの依存を減らします。この統合は、運用の稼働時間と分析の精度を向上させます。メーカーは、デジタルトランスフォーメーションをサポートするために、スケーラブルで相互運用可能なセンサーデザインに注力しています。
医療およびヘルスケアデバイスにおける圧電センサーの使用増加
医療技術開発者は、診断および治療システムのために圧電センサーを活用しています。圧電センサー市場は、超音波、血圧計、手術用器具での使用から利益を得ています。これらのセンサーは、正確な生物学的フィードバックと動作検知を提供します。小型化された構成は、埋め込み型およびウェアラブル医療デバイスをサポートします。病院は、患者モニタリングおよび高度なイメージングシステムにこれらを使用します。その安定性は、敏感な臨床環境での長期的な信頼性を保証します。個別化された健康追跡の需要は、継続的な革新を促進します。デジタルヘルスプラットフォームとの統合は、予測的な患者ケアを改善します。
航空宇宙、防衛、および産業オートメーションシステムにおける役割の拡大
航空宇宙および防衛部門は、振動、加速度、および構造健全性の監視のために圧電センサーを採用しています。圧電センサー市場は、極端な条件下での精密なナビゲーションとエンジン制御をサポートします。産業オートメーションは、製造ラインでの微細な動きを検出するためにこれらのデバイスを組み込んでいます。ストレス下での高い信頼性により、ミッションクリティカルなシステムにとって不可欠です。メーカーは、タービン制御やロボット関節での精度のためにこれらを採用しています。堅牢なパッケージングの継続的な進歩は、動作範囲を拡大します。センサーの低消費電力は、遠隔および無人プラットフォームでの使いやすさを向上させます。この広範なユーティリティは、高性能産業全体での戦略的役割を強化します。
- 例えば、TEコネクティビティの圧電フィルムセンサーは、–40°Cから+85°Cの温度範囲で動作し、動的なひずみおよび振動検知のために設計されています。これらのセンサーは、産業機器のモニタリング、振動解析、およびエネルギー収集システムなどのアプリケーションで使用されます。
先進材料およびハイブリッドセンサーアーキテクチャの出現
材料の革新は、耐久性と精度を向上させるセンサーの進化を形作ります。圧電センサー市場は、ポリマーとセラミックを組み合わせたハイブリッド複合材料から利益を得ています。これらの材料は、柔軟性、耐熱性、および電荷安定性を向上させます。メーカーは、規制基準を満たすために鉛フリーの代替品を模索しています。先進のコーティング技術は、腐食性または高圧条件下でのセンサー寿命を延ばします。研究者は、振動、ひずみ、および温度を同時に検出できる多機能センサーを開発しています。これらの次世代デザインは、産業および生体医療アプリケーションに対応しています。ハイブリッド化は、フレキシブルエレクトロニクスやウェアラブルに適した新しいフォームファクターをサポートします。
- 例えば、Ferro Corporationは、持続可能な性能と環境への影響を抑えた鉛フリーの圧電セラミックスを製造しています。これらの材料は、強い熱安定性と電荷感度を示し、超音波トランスデューサーや産業用センサーデバイスに適しています。
市場の課題分析
高い生産コストと複雑な製造プロセス
圧電センサー市場は、高い原材料費と生産コストによる制約に直面しています。高度なセラミックスと精密加工は、大量生産のための資本要件を増加させます。薄膜圧電層の製造には、専門的な設備と技術的な専門知識が必要です。これらのコスト障壁は、中小規模の産業への浸透を制限します。感度と均一性を維持しながら生産を拡大することは依然として困難です。希少材料のサプライチェーンの不安定性は、費用の変動をさらに増加させます。規模の経済が限られているため、代替のセンシング技術に対する価格競争力が低下します。この課題は、メーカーにコスト効率の良い材料の代替品や自動化された生産システムの探索を促しています。
技術統合の障壁と環境感度
圧電センサーを電子回路に統合することは複雑です。圧電センサー市場は、デジタルシステムや信号調整ハードウェアとの互換性の問題に対処する必要があります。センサーは、校正限界を超えた極端な湿度、温度、振動に敏感です。機械的ストレス下での脆弱性が、一部の産業用途での寿命を短縮します。校正のずれは、長期運用における測定精度に影響を与えます。エンドユーザーは、運用の信頼性を維持するために一貫した出力安定性を求めています。これらの統合と性能の障壁を克服するには、継続的な研究開発が必要です。エンキャプスレーションと適応型エレクトロニクスの進歩が、これらの制限を軽減するのに役立ちます。
市場機会
スマートインフラと予測保守システムの需要拡大
スマートインフラの開発は、圧電センサー市場に強力な機会を生み出します。都市は、橋梁、鉄道、産業資産のインテリジェントな監視システムを採用しています。これらのセンサーは、構造的なひずみ、振動、圧力の変化をリアルタイムで検出します。予測保守プログラムは、このようなシステムからの継続的なデータに依存しています。メーカーは、重要なコンポーネントにセンサーを組み込むためにインフラプロジェクトと協力しています。クラウドベースのプラットフォームとの統合が、性能の洞察と安全性の遵守を強化します。予防的な資産管理への注目が高まり、商業採用を促進しています。
消費者向け電子機器と新興ウェアラブル技術における役割の拡大
消費者デバイスとウェアラブルは、圧電技術革新に有利な道を開きます。圧電センサー市場は、動作検出と触覚フィードバックのアプリケーションから利益を得ています。これらのセンサーは、ゲーム、フィットネストラッキング、携帯型ガジェットでの応答性を向上させます。軽量で柔軟な材料が、シームレスなデザイン統合をサポートします。開発者は、バッテリー寿命を延ばすために自己給電能力を活用しています。5G対応デバイスの拡大が、リアルタイムのインタラクションの可能性を高めます。継続的な小型化と低消費電力の運用が、次世代消費者製品への適合性を向上させます。
市場セグメンテーション分析:
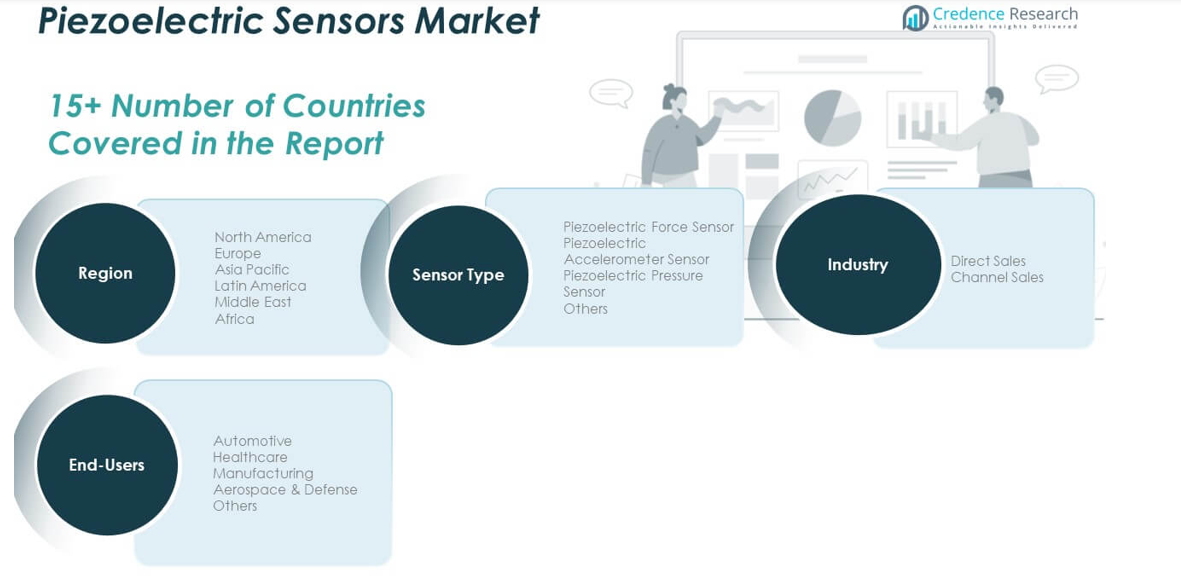
圧電センサー市場は、センサータイプ、産業、エンドユーザーによってセグメント化され、多様な産業および技術的なアプリケーションを反映しています。
センサータイプ別では、圧電力センサーは、製造および自動車システム全体での動的力測定の精度によりリードしています。圧電加速度計センサーは、航空宇宙、機械、防衛分野での振動監視と予知保全において重要な需要を持っています。圧電圧力センサーは、プロセス制御、燃料システム、医療診断における採用を拡大しており、コンパクトな設計と高感度によってサポートされています。「その他」のカテゴリーには、ロボット工学や産業試験などのニッチな用途で使用されるトルクおよび超音波センサーが含まれます。
- 例えば、HBMのPACEline CFTplus圧電力トランスデューサは、25、50、70、および120 kNの校正された測定容量を提供し、精度クラス0.5と高速プロセスでの正確な測定のための高い基本周波数を備えています。これらのセンサーは、再校正なしで使用可能な状態で事前にストレスを与えられており、産業用動的力測定アプリケーション向けに設計されています。
産業別では、OEMやオートメーションインテグレーターへのカスタマイズされたセンサー供給を通じて直接販売が支配的であり、地域のディストリビューターやオンラインネットワークを通じて小規模および中規模の製造業者に対応するチャネル販売が拡大しています。
- 例えば、Meggitt Sensing Systemsは、航空宇宙および防衛用途向けに圧電加速度計および振動センサーを開発しており、飛行試験およびエンジン健康監視をサポートしています。これらの高性能センサーは、過酷な環境での正確な測定のために設計されており、重要な航空システムにおけるOEMの信頼性を確保しています。
エンドユーザー別では、自動車セクターが最大の採用者であり、エンジン監視、エアバッグシステム、タイヤ圧力検出にセンサーを展開しています。ヘルスケア用途は、イメージング、診断、および患者監視機器への統合を通じて急速に成長しています。製造業は、振動分析およびプロセス最適化のためにこれらのセンサーを使用しており、航空宇宙および防衛は、飛行試験、推進システム、安全監視のためにこれらに依存しています。エネルギーやコンシューマーエレクトロニクスを含む他の産業でも、デジタルトランスフォーメーションとオートメーションの進展に支えられて安定した成長を維持しています。
セグメンテーション:
センサータイプ別
- 圧電力センサー
- 圧電加速度計センサー
- 圧電圧力センサー
- その他
産業別
- 直接販売
- チャネル販売
エンドユーザー別
- 自動車
- ヘルスケア
- 製造業
- 航空宇宙 & 防衛
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米の圧電センサー市場規模は、2018年に4億4730万米ドルと評価され、2024年には5億1732万米ドルに達し、2032年までに8億4959万米ドルに達すると予測されており、予測期間中のCAGRは6.5%です。北米は、強力な産業オートメーション、自動車、航空宇宙アプリケーションによって世界シェアの20.85%を占めています。強力な研究開発活動とスマートセンサー技術の早期採用から利益を得ています。主要メーカーは、精密アプリケーション向けの小型化と多軸測定センサーに注力しています。医療および防衛分野では、安全性と性能を向上させるためにこれらのセンサーを統合しています。HoneywellやTE Connectivityのような企業の存在が地域のエコシステムを強化しています。安全性と信頼性の高い基準が技術革新を促進しています。市場は、先進的な製造および規制の枠組みに支えられて安定した成長を維持しています。
ヨーロッパ
ヨーロッパの圧電センサー市場規模は、2018年に5億3340万米ドルと評価され、2024年には6億457万米ドルに成長し、2032年までに9億3798万米ドルに達すると予測されており、予測期間中のCAGRは5.8%です。ヨーロッパは世界シェアの22.97%を占め、自動車および産業機械での強力な採用を示しています。ドイツ、フランス、イギリスは、自動化生産とエネルギー効率に焦点を当てた研究開発でリードしています。この地域の圧電センサー市場は、製造および医療における精密監視を促進する厳しい規制から利益を得ています。航空宇宙および防衛プログラムは、高精度制御システムのために先進的なセンサー技術を統合しています。再生可能エネルギープロジェクトは、振動および圧力追跡のためのセンサー展開を強化しています。メーカーは環境指令に対応するために鉛フリー材料を優先しています。この地域は、特殊なセンサーソリューションの主要な輸出拠点であり続けています。
アジア太平洋
アジア太平洋の圧電センサー市場規模は、2018年に8億9670万米ドルと評価され、2024年には10億8588万米ドルに増加し、2032年までに18億9554万米ドルに達すると予測されており、予測期間中のCAGRは7.3%です。アジア太平洋は、中国、日本、韓国を中心に世界市場の46.38%を占めています。急速な工業化と消費者電子機器の成長がセンサー需要を加速させています。先進的なセンサー統合を使用して、自動車、ロボット工学、半導体機器の大量生産をサポートしています。スマート製造のための政府のインセンティブが地域開発を後押ししています。医療および航空宇宙セグメントは、インフラの改善と技術移転により拡大しています。強力なサプライチェーンが競争力のあるコストと生産効率を確保しています。地域のプレーヤーは、IoTおよびAI駆動のアプリケーション向けのスケーラブルな設計に注力しています。
ラテンアメリカ
ラテンアメリカの圧電センサー市場規模は、2018年に1億2180万米ドルと評価され、2024年には1億4233万米ドルに達し、2032年までに2億1584万米ドルに達すると予測されており、予測期間中のCAGRは5.5%です。ラテンアメリカは、ブラジルとメキシコの自動車および製造業の拡大によって世界市場シェアの5.28%を占めています。産業オートメーションとデジタル監視の採用が増加していることから利益を得ています。メーカーは、プロセスの最適化と機器の安全性のために圧電センサーを探求しています。インフラの改善により、医療アプリケーションは徐々に拡大しています。スマートエネルギーと輸送への投資の増加が新たな成長の道を開いています。この地域の製造能力と有利な貿易政策が外国の協力を促進しています。長期的な産業成長のための安定した可能性を示しています。
中東
中東の圧電センサー市場規模は、2018年に7,140万米ドルと評価され、2024年には7,835万米ドルに上昇し、2032年までに1億1,474万米ドルに達すると予測されており、予測期間中のCAGRは5.0%です。この地域は、石油・ガス、防衛、インフラプロジェクトにおける自動化の進展によって、世界市場シェアの2.80%を占めています。この地域の圧電センサー市場は、GCC諸国の産業近代化計画から支援を受けています。メーカーは機械の効率を高めるために振動と圧力のモニタリングを採用しています。医療および航空宇宙への投資が高精度デバイスの需要を強化しています。欧州企業との技術的パートナーシップが地元の生産基準を向上させています。市場は過酷な気候に耐える頑丈で環境耐性のあるセンサーデザインを好みます。安定したインフラ支出が産業全体での適度な拡大を促進しています。
アフリカ
アフリカの圧電センサー市場規模は、2018年に2,940万米ドルと評価され、2024年には5,159万米ドルに増加し、2032年までに6,887万米ドルに達すると予想されており、予測期間中のCAGRは3.2%です。アフリカは世界市場シェアの1.72%を占め、産業およびエネルギー用途で徐々に成長を示しています。南アフリカとエジプトがより強力な自動化イニシアチブで採用をリードしています。製造業およびインフラの近代化への投資の増加から恩恵を受けています。鉱業およびエネルギープロジェクトでは、安全性と機器のモニタリングのためにセンサーを使用しています。医療機器の輸入による圧電コンポーネントの使用で医療統合が改善されています。地元生産が限られているため輸入依存度が高いですが、需要は着実に増加しています。支援的な政府プロジェクトとトレーニングプログラムが技術採用に向けた地域の準備を強化しています。
主要プレイヤー分析:
- TE Connectivity
- Honeywell International Inc.
- PCB Piezotronics (MTS Systems Corporation)
- APC International, Ltd.
- CeramTec GmbH
- CTS Corporation
- Kistler Group
- Meggitt PLC
- PI Ceramic GmbH (Physik Instrumente)
- 京セラ株式会社
競争分析:
圧電センサー市場は、イノベーション、グローバルな展開、顧客特有のソリューションを基に競争する、グローバルリーダーと専門プレイヤーが集中する分野です。TE Connectivity、Honeywell International Inc.、PCB Piezotronics (MTS Systems Corporation) などの主要企業は、幅広い製品ポートフォリオと強力な流通ネットワークにより強力な地位を占めています。これらの企業は、感度、ミニチュア化、統合能力を向上させるためにR&Dに多額の投資を行っています。CeramTec GmbH、CTS Corporation、Kistler Group などの小規模専門プレイヤーは、ニッチなアプリケーションと付加価値サービスに焦点を当てて地位を向上させています。競争圧力は、低コストでの高性能提供、マルチパラメータセンシングの実現、地域の製造優位性の活用に集中しています。これにより、プレイヤー間の統合、パートナーシップ、地域拡大の取り組みが促進されます。カスタマイズ、先進材料、エンドユーザーサポートによる継続的な差別化が競争環境を特徴づけています。
最近の展開:
- 2025年2月、TE ConnectivityはRichards Manufacturing Co.を買収したと発表し、電力市場における地位を強化しました。これにより、製品ポートフォリオと電力ユーティリティおよび地下電力ネットワークにおける専門知識が拡大し、グリッドの近代化トレンドに対応しています。
- 2024年9月、Spectris plcはPiezocryst Advanced Sensorics GmbHを約1億3,350万ユーロで買収し、航空宇宙および構造健康監視用の高度な圧電センサーにおける地位を強化することを目指しました。
- 2024年3月、KCF TechnologiesはSMARTsensingスイートの一部として新しい圧電センサー製品を発売し、自動車やエネルギーを含むさまざまな産業アプリケーションで正確な測定を提供するよう設計されています。
レポートのカバレッジ:
この調査レポートは、センサータイプ、業界、エンドユーザーに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 電気自動車および自律システムへの圧電センサーの統合拡大により、性能の信頼性と安全性の向上が促進されます。
- IoTおよびAI対応プラットフォームの導入が進むことで、リアルタイムデータの活用と予測保全能力が強化されます。
- 小型化と低消費電力設計の革新が進むことで、ウェアラブルおよび埋め込み型医療機器での応用が拡大します。
- 鉛フリーセラミックスやポリマーなどの先進材料への投資が増加し、センサーの効率と持続可能性が向上します。
- Industry 4.0およびスマート製造環境への急速な移行が、振動および圧力監視システムの需要を押し上げます。
- 航空宇宙および防衛プログラムの拡大が、ナビゲーションおよび制御システムにおける精密センシングの強力な機会を創出します。
- エネルギーハーベスティングと自給電センサーへの注目が高まり、リモート監視ネットワーク全体での採用が加速します。
- 医療の近代化により、診断画像、外科機器、および携帯型監視装置へのセンサー統合が増加します。
- グローバルメーカーと地域サプライヤーの戦略的協力が、生産のスケーラビリティと革新の速度を最適化します。
- インフラおよび産業システムにおける自動化の継続が、圧電センサー市場の長期的な成長勢いを確保します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
圧電センサー市場の規模はどのくらいですか?
2024年から2032年の間に、圧電センサー市場はどの程度の年平均成長率で成長すると予測されていますか?
圧電センサー市場の成長を促進している要因は何ですか?
圧電センサー市場の主要なセグメントは何ですか?
圧電センサー市場の基準年は何ですか?
圧電センサー市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 圧電センサー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の圧電センサー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,480.04 million → 2032: USD 4,082.56 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 圧電センサー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 圧電センサー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における圧電センサー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 圧電センサー市場市場の成長要因
- 3.3 圧電センサー市場市場の抑制要因および課題
- 3.4 圧電センサー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 圧電センサー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 圧電センサー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、圧電センサー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 圧電センサー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 圧電センサー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は圧電センサー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 圧電センサー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 圧電センサー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 圧電センサー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 圧電センサー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新圧電センサー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の圧電センサー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の圧電センサー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の圧電センサー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の圧電センサー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの圧電センサー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の圧電センサー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの圧電センサー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 圧電センサー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
