
市場概要
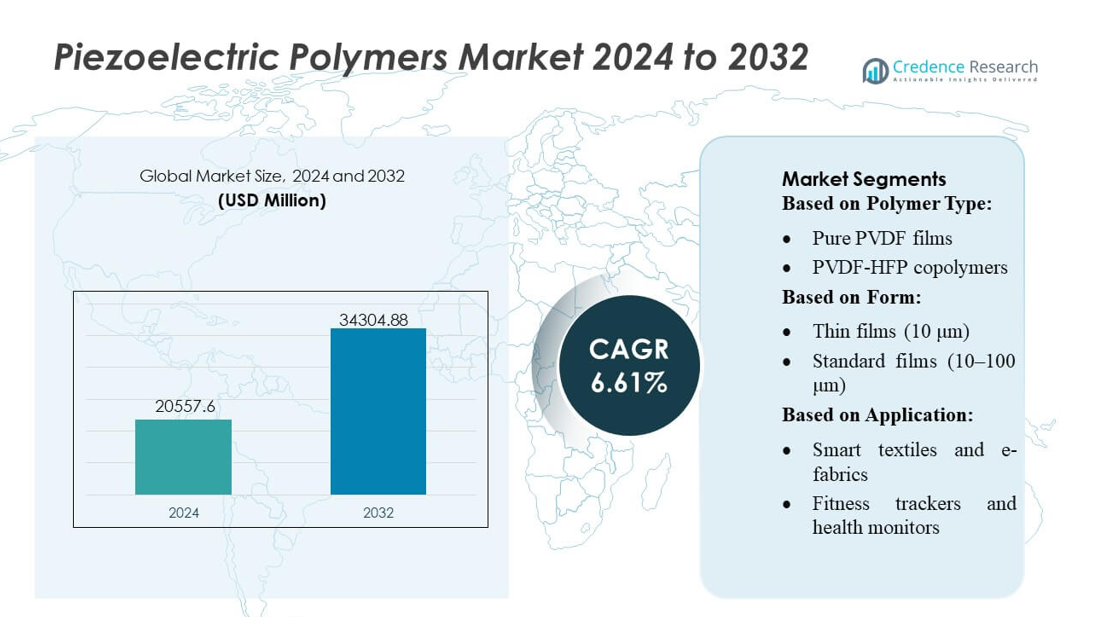
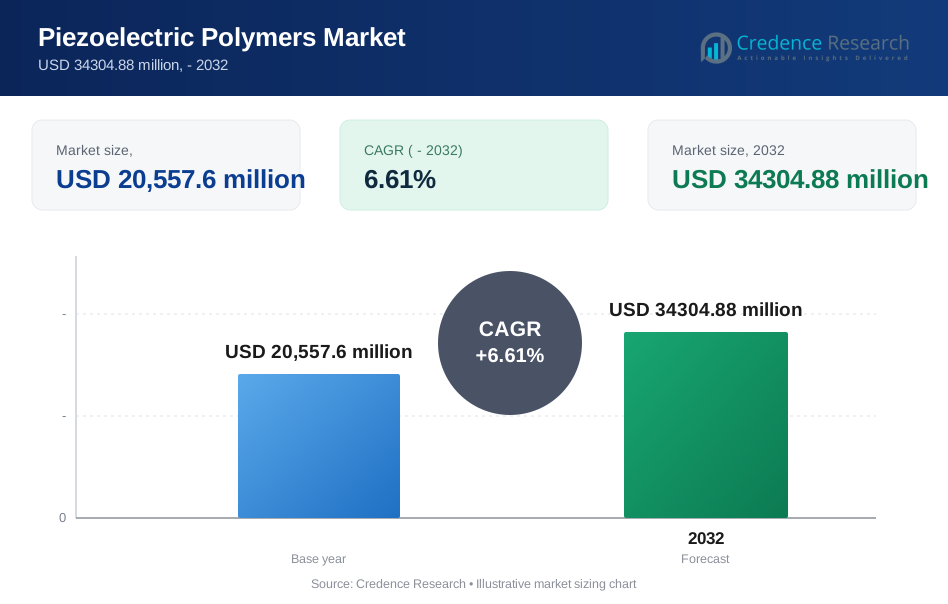
圧電ポリマー市場の規模は2024年に20557.6百万米ドルと評価され、2032年までに34304.88百万米ドルに達すると予測されており、予測期間中のCAGRは6.61%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の圧電ポリマー市場規模 | USD 20557.6百万 |
| 圧電ポリマー市場、CAGR | 6.61% |
| 2032年の圧電ポリマー市場規模 | USD 34304.88百万 |
圧電ポリマー市場は、材料革新者、コンポーネント製造業者、高度なセンサーソリューションプロバイダーによって形成される多様な競争エコシステムを特徴としており、柔軟性、電気機械結合、デバイスの小型化における性能向上を推進しています。CeramTec、Sparkler Ceramics、CTS Corporation、Noliac A/S、Mad City Labs, Inc.、Peizosystem Jena GmbH、Piezomechanik Dr. Lutz Pickelmann GmbH、APC International, Ltd.、Harris Corporation、PI Ceramic GmbHなどの企業は、高精度ポリマーフィルム、薄膜アクチュエーター、次世代トランスデューサー技術を拡大することで市場の進展を強化しています。北米は、強力な研究開発投資、柔軟なセンサーの早期採用、ウェアラブル電子機器や医療機器の統合における強力なエコシステムに支えられ、世界市場を41%の正確なシェアでリードしています。
市場の洞察
- 圧電ポリマー市場は2024年に20557.6百万米ドルに達し、2032年までに34304.88百万米ドルに達すると予測されており、61%のCAGRで成長しています。これは柔軟で軽量なセンサーおよびエネルギーハーベスティングコンポーネントの強い需要によって推進されています。
- PVDFおよび共重合体ベースの材料の採用が増加しており、電気機械結合効率を向上させ、ウェアラブル電子機器、医療インプラント、ソフトロボティクスの成長を支えています。センサーセグメントは、健康モニタリングおよび産業オートメーションでの使用拡大により、引き続き最大のシェアを保持しています。
- 競争は激化しており、CeramTec、CTS Corporation、PI Ceramic GmbH、Peizosystem Jena GmbH、Noliac A/Sが薄膜アクチュエーター、マイクロトランスデューサー、精密ポリマーフィルムの進歩を加速し、製品ポートフォリオを強化しています。
- 市場の進展は、材料加工の制限、温度感度、長期的な機械的ストレス下での性能劣化により、高負荷の産業環境での採用に影響を与える制約に直面しています。
- 北米は、強力な研究開発活動、医療機器への柔軟なセンサーの迅速な統合、航空宇宙およびウェアラブル電子機器エコシステム全体での早期採用に支えられ、正確な41%の地域シェアで支配しています。
市場セグメンテーション分析:
ポリマータイプ別
PVDFと基本的な共重合体は、強力なエレクトロアクティブβ相の含有量、優れた機械的柔軟性、大規模なフィルム製造との互換性により、推定45%以上のシェアでリーディングポジションを維持しています。このカテゴリ内では、センサー、エネルギーハーベスター、医療用トランスデューサーでの実績ある性能により、純粋なPVDFフィルムが支配的です。特に薄膜やナノファイバーのP(VDF-TrFE)先進共重合体の採用が進み、精密電子機器やMEMSでの需要を強化しています。PVDF-BaTiO₃やPVDF-ZnOのようなポリマー-セラミック複合材料は高出力アプリケーションで勢いを増しており、新たなバイオベースおよび実験的ポリマーはニッチなR&D主導の機会を拡大しています。
- 例えば、PiezoPaint™の柔軟な基板圧電パッチは、布地、ポリマー、PCB、または紙に堆積可能で、フィルムの厚さは100から200µm、使用可能なフィルム寸法は1から200mmと指定されており、ウェアラブル基板や柔軟な電子機器への統合を可能にします。
形態別
フィルムと膜は、柔軟なセンサー、ウェアラブルパッチ、エネルギーハーベスティング層での広範な使用に支えられ、50%以上の市場シェアを持つ主要な形態セグメントを表しています。このグループ内では、約10μmの薄膜が高感度、コンパクトな電子機器への統合の容易さ、ロール・ツー・ロールプロセスとの互換性によりリードしています。標準および厚膜は、産業用トランスデューサーや構造監視システムに対応しています。電気紡糸ナノファイバー、コアスパン糸、織物を含む繊維とテキスタイルは、スマートテキスタイルの革新から急成長しており、3Dプリントおよび成形複合構造は、ロボット工学や生物医学デバイスにおけるカスタマイズされた圧電アーキテクチャのために注目を集めています。
- 例えば、Noliacの多層アクチュエータ研究は、ソフトドープ(NCE51)およびハードドープ(NCE46)PZT材料の高温(最大200°C)での性能エンベロープを文書化しており、高電界および高温条件下での自由変位、剛性、その他の性能パラメータの測定変動を示しています。
用途別
ウェアラブル電子機器は、スマートテキスタイル、健康モニタリングパッチ、次世代eスキンシステムでの強力な採用により、40%以上の最大シェアを保持しています。フィットネストラッカー、スマートウォッチ、柔軟なIoTデバイスは、連続的なエネルギーハーベスティングと動きの検知にPVDFベースのフィルムに大きく依存しています。環境、産業、スマートシティインフラストラクチャシステムを含むIoTセンサーネットワークは、耐久性のある軽量圧電ポリマーの需要を拡大しています。医療機器とインプラントは、インプラント可能なペースメーカー、バイオセンサー、義肢フィードバックシステム、制御された薬物送達プラットフォームを利用した生体適合性圧電材料による精密な操作をサポートし、急速に進化するセグメントを表しています。
主要成長ドライバー
ウェアラブルおよびスマートテキスタイルへの採用拡大
ウェアラブル電子機器、スマートテキスタイル、eスキンプラットフォームが、動きの検知、圧力検出、エネルギーハーベスティングのために柔軟な圧電ポリマーをますます統合するにつれて、市場は強く成長しています。軽量なPVDFおよびP(VDF-TrFE)フィルムは、自己給電能力を可能にし、フィットネストラッカー、医療パッチ、スマート衣料品におけるバッテリー寿命を延ばし、ユーザーの快適性を向上させます。低温処理および薄膜堆積の進展は、消費者電子機器およびヘルスケア全体での採用をさらに促進します。この拡大するユースケースエコシステムは、次世代のパーソナライズされた接続デバイスのための好ましい材料として圧電ポリマーを確立します。
- 例えば、Nano‑View®/Mシリーズは、PicoQ®フィードバック制御下で、クローズドループ制御とXYZモーション範囲が各軸最大300 µmのサブナノメートル分解能を提供します。
IoTと分散センサーネットワークの普及
IoTの拡大は、構造モニタリング、環境追跡、産業オートメーションのために密集したセンサーネットワークを展開する際に、圧電ポリマーの需要を加速させます。これらの材料は機械的耐久性、低消費電力、振動や圧力変動からリアルタイムデータを生成する能力を提供します。柔軟な基板や無線通信モジュールとの互換性により、スマートシティインフラ、精密農業、リモートモニタリングノードへの統合をサポートします。エネルギー効率の高いIoTシステムが優先される中、圧電ポリマーを基にした自給電センサーは、メンテナンスの削減と長寿命のフィールドオペレーションを可能にする中心的な役割を果たします。
- 例えば、Piezosystem Jena GmbHのスタック型アクチュエーターは、適切な駆動電圧下で最大82 µmの動き、サブナノメートル分解能、最大210 N/µmの高剛性、最大850 Nのブロッキング力を提供します。
医療機器と埋め込みシステムの進展
医療の革新は、圧電ポリマーが精密なセンシング、バイオメカニクスモニタリング、制御された薬物送達を強化することで市場を大きく牽引します。PVDFとその共重合体は、生体適合性、柔軟性、安定した電気機械応答を提供し、埋め込み型ペースメーカー、バイオセンサー、義肢、神経インターフェースに適しています。ミニチュアエネルギーハーベスターとして機能する能力により、埋め込みシステムでの頻繁なバッテリー交換への依存を減らします。低侵襲デバイスや個別化治療技術への需要の高まりは、診断、リハビリ機器、長期生理モニタリングソリューション全体での採用を強化します。
主要トレンドと機会
先進的なフィルムアーキテクチャとナノ構造材料の成長
市場は、エレクトロスピニングされたナノファイバー、超薄型P(VDF-TrFE)層、より高い圧電係数のために設計されたポリマー–セラミックハイブリッドシステムを含むナノ構造フィルムの革新から利益を得ます。これらのアーキテクチャは、ロボティクス、ソフトアクチュエーター、AI統合センサーの新しいアプリケーションに対して、感度の向上、応答時間の短縮、柔軟性の向上を提供します。アディティブマニュファクチャリングと3Dプリントされた圧電構造の進展は、カスタムデバイスの形状や生物医学的インプラントの機会を開きます。このトレンドは、次世代のスマート材料と多機能電子部品の中心的なイネーブラーとしてナノ構造ポリマープラットフォームを位置づけます。
- 例えば、APCの独自のPZT材料(例:APC 850、APC 855)は、特定の組成で最大約630 × 10⁻¹² C/Nの圧電電荷定数d₃₃を示し、高出力または高感度デバイスでの強力なアクチュエーションまたはセンシング性能を可能にします。
持続可能で生物由来のポリマーへの移行の増加
環境優先事項は、フッ素化材料への依存を減らす生物由来および生分解性圧電ポリマーの機会を創出します。セルロース、アミノ酸、生体高分子から派生した研究段階のバイオ圧電材料は、ウェアラブルヘルスケアシステム、環境に優しいセンサー、一時的な電子機器に注目を集めています。再生可能な起源とグリーン製造との互換性は、持続可能な電子機器に対する規制の期待に合致します。業界が循環型材料ソリューションに向かう中、生物由来の圧電ポリマーは、環境性能を通じて差別化を図りながら、低影響デバイスの革新を支援するための戦略的な道を提供します。
- 例えば、PICMA®アクチュエータ(製品シリーズ P‑843)は、最大90µmの移動範囲、約800Nの押力、約300Nの引力を提供し、サブマイクロ秒の応答時間とサブナノメートルの解像度を持ち、高精度なアプリケーションに適しています。
ソフトロボティクスとヒューマンマシンインターフェースへの統合
ソフトロボティクスとインタラクティブインターフェースの急速な発展は、高度に柔軟で適応性のある圧電ポリマーに機会をもたらしています。これらの材料は、ロボットグリッパー、義肢、触覚通信システムにおいて、触覚センシング、固有感覚、動作フィードバックを可能にします。繰り返しの機械的変形に耐え、性能を損なわない能力は、人工皮膚、リハビリテーションロボティクス、没入型XRシステムに理想的です。産業界がより直感的なヒューマンマシンインタラクションプラットフォームを追求する中で、圧電ポリマーはリアルタイムの感覚フィードバックと適応制御機能を提供するコア機能要素として役立ちます。
主要な課題
セラミックの対抗材料に比べた性能制限
柔軟性の利点にもかかわらず、圧電ポリマーはしばしばPZTなどのセラミック材料に比べて低い圧電定数と熱安定性を示します。これらの制限は、高出力駆動、高温環境、および重工業用途での使用を制限します。一貫したβ相の結晶性と安定した電気機械出力を達成することは、大規模な処理中の技術的課題です。メーカーは機械的柔軟性と電気性能の向上を両立させる必要があり、複合構造、先進的なコポリマー、および最適化された製造方法への継続的な研究開発投資が、従来のセラミック技術との性能差を縮小するために進められています。
複雑な製造プロセスとコスト圧力
高品質の圧電ポリマーフィルム、ナノファイバー、複合構造を生産するには、結晶化、分極、材料純度の正確な制御が必要であり、製造の複雑さとコストが増加します。エレクトロスピニング、原子層堆積、多層ラミネーションなどの先進的なプロセスをスケーリングすることは、大量生産における技術的障壁をもたらします。コストに敏感な消費者向け電子機器やIoTアプリケーションは、プレミアム材料の価格を正当化することに課題を抱えています。より広範なプロセスの最適化と標準化された製造ルートがなければ、メーカーは大規模な商業展開を支える競争力のあるコスト対性能比を達成するのに苦労するかもしれません。
地域分析
北米
北米は、強力な研究開発能力、先進的な電子機器製造、ウェアラブルおよび医療機器における柔軟なセンサーの早期採用に支えられ、圧電ポリマー市場をリードしています。地域は、IoTインフラストラクチャ、生物医学工学、スマートテキスタイルへの強力な投資から利益を得ており、PVDFベースのフィルムやP(VDF-TrFE)コポリマーの需要を加速させています。埋め込み型医療機器、産業用モニタリングシステム、防衛グレードのセンシングプラットフォームにおける圧電ポリマーの展開が成長を維持しています。研究機関と材料開発者の間の広範な協力が革新のパイプラインをさらに強化し、地域のリーダーシップポジションを強化しています。
ヨーロッパ
ヨーロッパは市場の約29%を占めており、先進材料、持続可能な電子機器、高性能センサーに対する強力な規制支援によって推進されています。この地域の産業エコシステムは、自動車安全システム、精密ロボティクス、ウェアラブル医療技術を重視しており、圧電ポリマーフィルムと複合材料の採用を促進しています。エネルギー収穫コンポーネントがスマートインフラストラクチャやインダストリー4.0アプリケーションでの重要性を増すにつれて、需要は増加しています。主要な大学と材料研究センターは、ポリマー–セラミックハイブリッド構造とナノファイバーアーキテクチャを進化させ、性能特性を向上させています。環境に優しい材料への強調と生分解性圧電ポリマーへの関心の高まりが、ヨーロッパの技術的および商業的な影響をさらに拡大しています。
アジア太平洋
アジア太平洋は最も急速な成長軌道を持ち、約31%の市場シェア、大規模な電子機器生産、拡大するIoTデバイス製造、先進材料に対する強力な政府のインセンティブによって支えられています。中国、日本、韓国は、フレキシブルセンサー、e-テキスタイル、ミニチュアアクチュエーターの革新をリードしており、PVDFおよびP(VDF-TrFE)薄膜の需要を強化しています。消費者向けウェアラブル、スマートホーム技術、産業オートメーションの急速な発展が新興経済国全体での採用を加速させています。APACの深い製造能力は競争力のある価格設定と大量生産を可能にし、この地域を圧電ポリマー技術の開発と商業化のグローバルハブとして位置付けています。
ラテンアメリカ
ラテンアメリカは市場の約4%を占めており、医療の近代化、スマート農業技術、IoTベースの環境モニタリングシステムの初期採用から安定した成長が見られます。ブラジル、メキシコ、チリなどの国々は、産業安全、リモートモニタリング、ウェアラブル健康デバイスのための圧電ポリマーセンサーをますます探求しています。地元の製造は限られていますが、輸入の可用性の増加と消費者向け電子機器へのフレキシブルセンサーの統合の増加が需要を支えています。政府主導のデジタル化努力とグローバルな電子機器サプライヤーとのパートナーシップが技術の浸透を強化し、この地域の市場全体での地位を徐々に改善しています。
中東・アフリカ
中東・アフリカ地域は約2%の市場シェアを占めており、産業モニタリング、石油・ガス業務、スマートシティインフラプロジェクトでの選択的採用によって推進されています。湾岸協力会議(GCC)の国々は、振動検出と環境追跡のために圧電ポリマーベースのセンサーを組み込んだIoTおよびオートメーションシステムに投資しています。南アフリカとUAEでの医療の近代化は、ウェアラブルおよび診断アプリケーションの成長をさらに支えています。地域の製造能力の制限はより広範な採用を抑制していますが、輸入された高性能材料への依存度の増加とスマートインフラストラクチャにおけるパイロットプロジェクトが新たな機会を生み出しています。
市場のセグメンテーション:
ポリマータイプ別:
- 純粋なPVDFフィルム
- PVDF-HFPコポリマー
形状別:
- 薄膜(10 μm)
- 標準フィルム(10–100 μm)
用途別:
- スマートテキスタイルとe-ファブリック
- フィットネストラッカーと健康モニター
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
圧電ポリマー市場は、CeramTec、Sparkler Ceramics、CTS Corporation、Noliac A/S、Mad City Labs, Inc.、Peizosystem Jena GmbH、Piezomechanik Dr. Lutz Pickelmann GmbH、APC International, Ltd.、Harris Corporation、およびPI Ceramic GmbHなどの企業によって形成された競争環境を特徴としています。圧電ポリマー市場は、材料工学の継続的な革新、高度な加工技術、および用途特化型製品開発によって定義されています。企業は、PVDFベースのフィルムの圧電応答を強化し、β相結晶性を改善し、ナノファイバー構造やポリマー–セラミックハイブリッドシステムの使用を拡大することを優先しています。努力は、薄膜製造の拡大、ポーリング技術の最適化、ウェアラブル、医療用インプラント、IoTセンサーネットワークへの柔軟な材料の統合に焦点を当てています。市場参加者は、電子機器メーカー、医療技術革新者、研究機関との戦略的な協力を通じて競争力を強化しています。軽量で生体適合性があり、エネルギー効率の高い材料への関心の高まりは、製品の差別化をさらに推進し、スマートデバイス、産業用モニタリングシステム、次世代のソフトロボティクスアプリケーションでの採用を加速させる業界の地位を確立しています。
主要プレイヤー分析
- CeramTec
- Sparkler Ceramics
- CTSコーポレーション
- Noliac A/S
- Mad City Labs, Inc.
- Peizosystem Jena GmbH
- Piezomechanik Dr. Lutz Pickelmann GmbH
- APC International, Ltd.
- ハリスコーポレーション
- PI Ceramic GmbH
最近の動向
- 2025年9月、ダイキンはENGIE North Americaとの5年間の契約を発表し、ダイキンのテキサステクノロジーパークを含むすべての事業に100%再生可能電力を供給することになりました。このパートナーシップは、ダイキンによる再生可能エネルギー源の利用を強調しています。
- 2025年6月、Queensgate Instrumentsは最大6kgの荷重に対応できる新しい重荷重ナノポジショニングピエゾステージを発表し、高性能ラインを拡張しました。このレバー増幅ステージは、250µmの移動範囲を持ち、半導体検査、白色光干渉計、精密製造などの用途に適しており、サブナノメートルの解像度、フレクシャーガイドモーション、直接容量センサーを備えています。
- 2024年7月、3Mは低炭素経済への移行を支援し、自社の運営を脱炭素化する可能性を探るため、グリーン水素製造電解槽システムの開発者であるOhmium Internationalに戦略的投資を行いました。
レポートのカバレッジ
この調査レポートは、ポリマータイプ、形状、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 柔軟な圧電フィルムがウェアラブル健康モニタリングデバイスで広く使用されるにつれて、市場は進展します。
- メーカーは、軽量エネルギーハーベスティングコンポーネントの需要増加に応えるため、PVDFベースの材料の生産を拡大します。
- 研究者は、ポリマーの配向技術を改善し、感度を高め、デバイスの寿命を延ばします。
- 伸縮性と応答性のあるセンサ材料の必要性から、ソフトロボティクスでの採用が加速します。
- ブランドが超薄型で洗えるセンサ層を求めるにつれて、スマートテキスタイルへの圧電ポリマーの統合が増加します。
- 自動車サプライヤーは、これらのポリマーを振動モニタリングや乗員検知システムに組み込みます。
- 医療機器会社は、次世代ポリマーを使用して、より小型で正確な埋め込み型センサーを開発します。
- 柔軟なポリマーハーベスターが低周波環境でより効率的になるにつれて、再生可能エネルギー用途が増加します。
- エレクトロニクスメーカーは、自己発電スイッチやコンパクトな触覚インターフェースにこれらの材料を採用します。
- 持続可能性のイニシアチブが、バイオベースでリサイクル可能な圧電ポリマーを促進し、材料革新を推進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の圧電ポリマー市場の規模はどれくらいで、2032年の予測規模はどれくらいですか?
2025年から2032年の間に、圧電ポリマー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた圧電ポリマー市場のセグメントはどれですか?
圧電ポリマー市場の主要企業はどこですか?
2024年に圧電ポリマー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 圧電ポリマー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の圧電ポリマー市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 20,557.6 million → 2032: USD 34304.88 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 圧電ポリマー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 圧電ポリマー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における圧電ポリマー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 圧電ポリマー市場市場の成長要因
- 3.3 圧電ポリマー市場市場の抑制要因および課題
- 3.4 圧電ポリマー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 圧電ポリマー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 圧電ポリマー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、圧電ポリマー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 圧電ポリマー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 圧電ポリマー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は圧電ポリマー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 圧電ポリマー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 圧電ポリマー市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 圧電ポリマー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 圧電ポリマー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新圧電ポリマー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の圧電ポリマー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の圧電ポリマー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の圧電ポリマー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の圧電ポリマー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの圧電ポリマー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の圧電ポリマー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの圧電ポリマー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 圧電ポリマー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
