
市場概要:
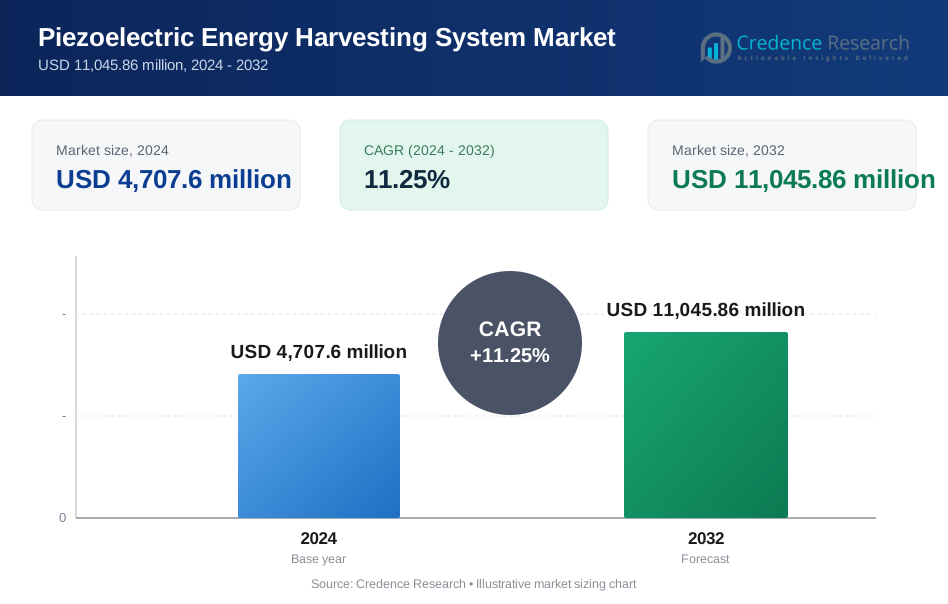
世界の圧電エネルギーハーベスティングシステム市場は2024年に47億760万米ドルと評価され、2032年までに110億4586万米ドルに達すると予測されており、予測期間中の年間平均成長率(CAGR)は11.25%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
|
|
47億760万米ドル |
|
|
11.25% |
|
|
USD 11,045.86 百万 |
圧電エネルギーハーベスティングシステム市場の競争環境には、ABB Ltd.、Honeywell International Inc.、STMicroelectronics N.V.、Texas Instruments Incorporated、EnOcean GmbH、富士通株式会社、Bionic Power Inc.、Arveni、Convergence Wireless、Cymbet Corporation、Powercast Corporation、Energy Partners、Voltree Power Inc.などの技術プロバイダーや材料革新企業が多様に混在しています。これらの企業は、IoTや産業用途向けの高効率トランスデューサー、柔軟な圧電材料、超低消費電力チップセットの進化に注力しています。アジア太平洋地域は大規模な電子機器製造とスマートインフラ拡張により、約40%のシェアで世界市場をリードしており、続いて北米が約40%で、自律型センサーネットワークの早期導入と強力な研究開発に支えられています。

市場の洞察:
- 圧電エネルギーハーベスティングシステム市場は、2024年にUSD 4,707.6 百万と評価され、2032年までにUSD 11,045.86 百万に達すると予測されており、CAGRは11.25%です。
- 市場の推進要因には、IoT対応のワイヤレスセンサーの展開の増加、自己電源型医療およびウェアラブルデバイスの採用拡大、産業オートメーションおよびスマートインフラにおけるメンテナンスフリー監視システムの需要増加が含まれます。
- 新たなトレンドは、柔軟で印刷可能な圧電材料、AIベースの予測保守との統合、モーションパワーデバイス向けの消費者電子機器での利用拡大に焦点を当てています。
- 競争環境には、効率改善、ミニチュア化、材料の進歩を強調し、製品ポートフォリオとOEMパートナーシップを強化するために取り組むグローバル技術リーダーや専門ソリューションプロバイダーが含まれます。
- アジア太平洋地域は、電子機器生産とスマートシティプロジェクトにより約40%の市場シェアを保持しており、北米が40%で続き、振動豊富な環境での高い変換能力に支えられた電磁エネルギーハーベスティングが技術セグメントをリードしています。
市場セグメンテーション分析:
技術別
技術別セグメントでは、電磁エネルギーハーベスティングが主導しており、その優れたエネルギー変換効率と、産業機械、モーターシステム、自動車用途などの低周波振動環境に適しているため、支配的なシェアを持っています。機械的な動きから高出力を生成する能力があり、直接的な日光や熱勾配を必要としないため、状態監視、資産追跡、予測保守エコシステムでの採用が進んでいます。光エネルギーハーベスティングは、IoT対応のスマートウェアラブルや屋内センサーネットワークでの関連性に支えられ、着実に成長していますが、低照度環境での効率の課題が電磁システムに比べてその支配力を制限しています。
- 例えば、SKF Perpetuumの電磁振動ハーベスタは、主に50 Hz、60 Hz、または100 Hz周辺の特定の周波数に調整され、鉄道や製造業界での永久電源のワイヤレス状態監視センサーを可能にするために、機械振動から最大20 mWから50 mWの連続電力を生成します。
コンポーネント別
コンポーネント別セグメントでは、トランスデューサーが支配的で、機械的ストレスを使用可能な電気エネルギーに変換する中核メカニズムを形成するため、最も高いシェアを占めています。需要は、自己電源のワイヤレスセンサーノード、医療用インプラント、長い運用ライフサイクルと最小限のメンテナンスを必要とする環境モニタリング機器への統合の増加によって駆動されています。高出力の圧電セラミックスと柔軟なポリマー系トランスデューサーの進歩により、耐久性が向上し、コンパクトな電子設計への統合が可能になります。二次電池はシステムのストレージ要件をサポートしますが、トランスデューサーがシステムの性能とエネルギー変換能力を定義するため、補助的なものにとどまります。
- 例えば、TDKのPiezoHaptic™トランスデューサーは、厚さ35 mmという薄さを維持しながら最大5 Gの加速度フィードバックを生成する先進的な多層圧電セラミックスを利用しており、コンパクトな医療用ウェアラブルや次世代IoTデバイスへの統合を可能にします。
主要成長ドライバー:
IoT採用の急増と自己電源デバイスの統合
スマート製造、ヘルスケア、建物の自動化、輸送にわたるIoTエコシステムの急速な拡大は、圧電エネルギーハーベスティングシステムの主要な触媒として機能します。数十億の接続デバイスが、センシング、通信、データ処理のために継続的な電力を必要とする中で、従来のバッテリーの限界(廃棄の影響、交換コスト、制限されたライフサイクル)が、自己持続可能な電源へのシフトを加速させています。圧電ハーベスティングは、振動、動き、構造的ストレスを電気に変換することで、特に機械による振動が豊富な産業環境で、ワイヤレスセンサーネットワークのメンテナンスフリーの運用を可能にします。これにより、有線電源インフラへの依存が減少し、途切れないセンサーデータに依存する予測保守プログラムをサポートします。分散型、自律型デバイスへの推進は、この技術の能力と一致しており、次世代のスマートインフラストラクチャとIndustry 4.0の展開にとって重要です。
- 例えば、「ハネウェルは、機械の予知保全と状態監視に使用される加速度計駆動の振動センサーを含む、さまざまな産業用センシングソリューションを提供しています。
医療およびウェアラブルスマートデバイスアプリケーションでの採用の増加
ウェアラブル電子機器、埋め込み型生体医療デバイス、および患者監視ソリューションの進歩が、圧電エネルギーハーベスティングの大きな需要を促進しています。ペースメーカー、健康トラッカー、整形外科インプラントなどのデバイスは、外科的なバッテリー交換を排除し、ユーザーの快適性を向上させるために、長持ちするコンパクトな電源ソリューションをますます必要としています。圧電材料は、歩行、筋肉の動き、さらには心血管の動きなどの人間の活動から電力を生成し、最小限のリスクで継続的なエネルギー供給を可能にします。柔軟な圧電フィルムの小型化は、リハビリテーションに使用される皮膚接着パッチやソフトロボティクスへの採用を加速させ、医療のデジタル化が接続された医療機器の量を増加させ続けています。規制の枠組みが医療電子機器の長寿命、安全性、持続可能性を強調する中、圧電エネルギーハーベスティングは次世代の非侵襲的生体医療システムの戦略的な推進力として浮上しています。
- 例えば、現在Wireless Sensor Solutions LLCの一部であるMicroGen Systemsは、低周波の人間/環境の動きから25-500 µWの範囲で電力を生成できる圧電MEMSエネルギーハーベスターを開発し、健康モニタリングウェアラブルやその他のワイヤレスセンサーネットワークの電力自律性を可能にしています。
持続可能性目標とエネルギー効率への世界的な注目の高まり
環境の持続可能性目標と政府や企業からの循環経済の指令が、産業および都市インフラにおける圧電エネルギーハーベスティングの採用を促進しています。組織は、特にパイプライン、鉄道、橋梁、通信資産に設置された遠隔監視システムでのバッテリー廃棄物と運用エネルギー消費を削減しようとしています。圧電ハーベスティングは、さもなければ散逸する周囲の機械エネルギーを捕捉することで、炭素削減目標をサポートします。スマートシティ内での統合は、交通システムから構造健康センサーまで、ネットゼロのタイムラインとデジタルインフラの拡大と一致しています。世界的な規制が有害廃棄物管理と資源効率に関して厳しくなる中、圧電システムは自律技術に電力を供給するためのスケーラブルでエコに適合したアプローチを提供します。
主要なトレンドと機会:
柔軟で印刷可能な圧電材料の進展
柔軟なセラミックポリマー複合材料、印刷された圧電表面、およびナノエンジニアリング材料のブレークスルーは、市場拡大の大きな機会を提供します。これらの材料は、曲面、繊維、靴底、埋め込み型生体医療デバイスへの統合を可能にし、産業用途を超えた新たな商業化の道を開きます。積層造形とロールツーロール印刷の進展により、軽量トランスデューサーのコスト効率の高い生産が可能になり、消費者デバイスや小売分析での大量展開が実現します。このトレンドは、自給自足のeスキン、動力を利用したウェアラブル、組み込みOEMソリューションの道を開き、目立たずメンテナンスが少ない電子機器の世界的な採用に貢献します。
- 例えば、Royole Corporation の完全に柔軟な圧電センサー膜は、モーションキャプチャーや人間と機械のインターフェースアプリケーションのために信号の完全性を維持しながら、1 mm 以下の曲げ半径をサポートします。
AIベースの予知保全プラットフォームとの統合
圧電エネルギー収穫とAI対応の予知保全プラットフォームの組み合わせは、重要な戦略的トレンドを表しています。資産の健康を監視するために使用される振動および音響センサーに電力を供給することで、圧電システムは機器の寿命を延ばし、ダウンタイムを削減するリアルタイム分析をサポートします。重工業がカレンダーに基づくサービスから状態に基づくメンテナンスに移行するにつれて、センサーの稼働時間はミッションクリティカルとなり、自律型電源の需要が高まります。デジタルツイン、エッジ分析、クラウドベースの診断の出現は価値創造を強化し、インテリジェントな産業運用の基盤技術として圧電収穫をさらに位置付けます。
- 例えば、Siemens の Senseye Predictive Maintenance プラットフォームは、AI駆動の機械診断を可能にし、自律型振動駆動センサーによってサポートされるリアルタイムデータで計画外のダウンタイムを最大50%削減できます。
主な課題:
高い材料コストと製造の複雑さ
強力な機能的利点にもかかわらず、市場はPZTセラミックスや先進複合材料などの高効率圧電材料の製造の複雑さによって引き起こされるコスト制約に直面しています。精密製造、高い焼結温度、専門的な製造設備は生産費用を増加させ、低コストアプリケーションに対する従来のリチウム電池との価格競争力を制限します。大規模なセンサーネットワークを展開する企業は、従来の電力ソリューションと比較して高い資本投資に直面する可能性があります。コストの均衡を達成するには、アジアとヨーロッパ全体での生産の拡大、材料の歩留まりの改善、製造エコシステムの成熟が必要であり、鉛ベースのセラミックスに対する規制制限が追加のコンプライアンスの課題を引き起こします。
高需要アプリケーションに対する限られた電力出力
低電力エレクトロニクスには効果的ですが、圧電エネルギー収穫は現在、連続または高電圧の電力を必要とするデバイスに対して限られた出力を提供します。これにより、産業用ロボット、自律走行車、セキュリティシステム、高帯域幅通信デバイスなどのエネルギー集約型アプリケーションでの採用が制限されます。振動源が不安定または不十分な場合にエネルギー生成が減少する環境依存性は、静的または低活動設定での展開をさらに複雑にします。エネルギー貯蔵の統合は出力を安定させるために不可欠ですが、コストと設計の複雑さを増加させます。より大きな商業機会を解放するために、業界は変換効率を改善し、ハイブリッド収穫モデルを開発し、変動する動作条件に最適化されたシステムアーキテクチャを開発する必要があります。
地域分析:
北米
北米は、世界の圧電エネルギー収穫市場の約40%を占めています。この地域は、成熟した産業基盤、強力なR&Dエコシステム、航空宇宙、ヘルスケア、産業オートメーションなどの分野でのスマートインフラ、IoT、ワイヤレスセンサーネットワークの高い採用によりリードしています。エネルギー効率の高いシステムに対する規制のサポートと強力なイノベーションパイプラインは、先進的な圧電ソリューションの迅速な商業化を可能にします。主要な市場プレーヤーの存在と次世代技術への投資は、北米の市場支配をさらに強固にします。
アジア太平洋
アジア太平洋は、世界市場シェアの約35%を占め、最も成長が速い地域を表しています。急速な工業化、消費者向け電子機器の製造の増加、スマートシティやインフラプロジェクトの拡大が、メンテナンス不要で自給自足のセンサーソリューションの需要を促進しています。中国、インド、日本、東南アジアなどの国々での成長は、再生可能エネルギーの採用を政府が支援していることから、産業オートメーション、ウェアラブル、IoTネットワーク全体での展開を推進しています。この高い需要、好ましい政策、大規模な採用の組み合わせが、アジア太平洋を世界的な成長エンジンとして位置づけています。
ヨーロッパ
ヨーロッパは、圧電エネルギーハーベスティングシステムの世界市場の約25%を占めています。この地域のシェアは、強力な環境規制、エネルギー効率の高いシステムへの重点、製造業、公益事業、建物システム、輸送におけるセンサーを基盤としたオートメーションの広範な採用に基づいています。西ヨーロッパ諸国は、持続可能性とスマートインフラのイニシアチブによって採用をリードしており、徐々に他のヨーロッパ地域も産業の近代化が広がるにつれて貢献しています。グリーンテクノロジーとIoT対応インフラへの投資が、地域全体での安定した需要と市場成長を支えています。
ラテンアメリカ
ラテンアメリカは、世界の圧電市場シェアの約5%を占めています。この地域はまだ初期採用段階にありますが、インフラ監視、農業、公益事業向けのエネルギー効率が高く、メンテナンスが少ない電力ソリューションへの関心が高まりつつあり、徐々に需要を促進しています。政府や民間の利害関係者が近代化とエネルギー持続可能性にますます投資する中で、圧電エネルギーハーベスティングは、従来の電源が実用的でない遠隔または分散型の設置において実行可能な選択肢を提供します。ここでの市場成長は控えめですが、長期的には有望な可能性を秘めています。
中東 & アフリカ
中東 & アフリカ地域は、世界市場シェアの約3%を占めています。採用は限られていますが、インフラ監視、公益事業管理、グリッドに依存しない電力ソリューションが価値を持つ遠隔設置で成長の兆しが見られます。特に遠隔またはオフグリッド配備のための持続可能で自律的なエネルギーシステムへの関心の高まりが、ニッチな機会を提供しています。しかし、経済の多様化の遅れ、技術浸透の低さ、地域の大部分での認識の限界が、近中期での広範な採用を制約しています。
市場セグメンテーション:
技術別
- 光エネルギーハーベスティング
- 電磁エネルギーハーベスティング
コンポーネント別
- トランスデューサー
- 二次電池
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
圧電エネルギーハーベスティングシステム市場の競争環境は、確立された電子機器メーカー、材料科学の革新者、および高効率で小型の電力システムに焦点を当てた専門のエネルギーハーベスティングソリューションプロバイダーの混在によって特徴付けられます。企業は、材料の性能、出力効率、デバイス統合能力、および産業用IoT、ヘルスケア、自動車、消費者向け電子機器をターゲットとしたアプリケーション固有のカスタマイズに基づいて競争します。戦略的優先事項には、圧電材料の変換効率の向上、柔軟で印刷可能なデバイスポートフォリオの拡大、そして大量展開を支えるためのコスト効果の高い製造の拡大が含まれます。センサーメーカー、OEM、およびインフラソリューションプロバイダーとのパートナーシップは、長期契約の確保と製品の商業化を加速する上で重要な役割を果たします。さらに、知的財産の保護とセラミック-ポリマー複合技術の進歩が重要な差別化要因を形成し、合併や研究協力がこの急速に進化する市場におけるグローバルな地位を強化します。
主要プレイヤーの分析:
- ABB Ltd.
- Bionic Power Inc.
- Cymbet Corporation
- Arveni
- 富士通株式会社
- STMicroelectronics N.V.
- Convergence Wireless
- Honeywell International Inc.
- Powercast Corporation
- EnOcean GmbH
最近の開発:
- 2025年7月、PowercastはIoTデバイスにおける使い捨てバッテリーを排除することを目的とした新しい持続可能なワイヤレス電力ソリューションを発表し、幅広いセンサーのバッテリーフリー運用を強調し、大規模展開での電子廃棄物を削減しました。
- 2025年1月、PowercastはCES 2025でワイヤレス給電製品のスイートを発表し、バッテリーやワイヤーを使用せずに多数のデバイスに同時に電力を供給することを目的とした、空中RF充電と磁気共鳴ベースの電力伝送を展示しました。
- 2024年3月、STMicroelectronicsは超低消費電力IoTデバイスを対象とした「エネルギーハーベスティングマイクロコントローラ」を発売し、自己給電センサーとシステムへの推進を示しました。
レポートのカバレッジ:
この調査レポートは、技術、コンポーネント、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望:
- 自己給電IoTおよびワイヤレスセンサーネットワークの需要が高まるにつれ、採用が増加します。
- 柔軟で印刷可能な圧電材料が、新しいウェアラブルおよび生体医療アプリケーションを可能にします。
- AIおよびデジタルツインモニタリングとの統合が、予測保守能力を強化します。
- 小型化されたトランスデューサーが、コンパクトな消費者向け電子機器やスマートウェアラブルの成長をサポートします。
- 産業オートメーションとスマートファクトリーが、振動の多い環境での展開を加速します。
- スマートシティインフラが、交通、公共事業、構造モニタリングのために圧電ハーベスティングを利用します。
- 圧電と太陽光または熱を組み合わせたハイブリッドハーベスティングシステムが、利用ケースを拡大します。
- 医療用インプラントおよび健康モニタリングデバイスが、動力源としてのモーションパワードシステムに依存します。
- 持続可能性の目標とバッテリー廃棄物の削減が、規制の整合性と採用を促進します。
- 技術の進歩が材料コストを削減し、より広範な商業化のための変換効率を向上させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の圧電エネルギーハーベスティングシステム市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、圧電エネルギーハーベスティングシステム市場はどのくらいの年平均成長率で成長すると予想されていますか?
2024年に最も大きなシェアを持った圧電エネルギーハーベスティングシステムのセグメントはどれですか?
圧電エネルギーハーベスティングシステム市場の成長を促進している主な要因は何ですか?
圧電エネルギーハーベスティングシステム市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 圧電エネルギーハーベスティングシステム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の圧電エネルギーハーベスティングシステム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,707.6 million → 2032: USD 11,045.86 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 圧電エネルギーハーベスティングシステム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 圧電エネルギーハーベスティングシステム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における圧電エネルギーハーベスティングシステム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 圧電エネルギーハーベスティングシステム市場市場の成長要因
- 3.3 圧電エネルギーハーベスティングシステム市場市場の抑制要因および課題
- 3.4 圧電エネルギーハーベスティングシステム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 圧電エネルギーハーベスティングシステム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 圧電エネルギーハーベスティングシステム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、圧電エネルギーハーベスティングシステム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 圧電エネルギーハーベスティングシステム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 圧電エネルギーハーベスティングシステム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は圧電エネルギーハーベスティングシステム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 圧電エネルギーハーベスティングシステム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 圧電エネルギーハーベスティングシステム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 圧電エネルギーハーベスティングシステム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 圧電エネルギーハーベスティングシステム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新圧電エネルギーハーベスティングシステム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の圧電エネルギーハーベスティングシステム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の圧電エネルギーハーベスティングシステム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の圧電エネルギーハーベスティングシステム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の圧電エネルギーハーベスティングシステム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの圧電エネルギーハーベスティングシステム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の圧電エネルギーハーベスティングシステム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの圧電エネルギーハーベスティングシステム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 圧電エネルギーハーベスティングシステム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
