
市場概要
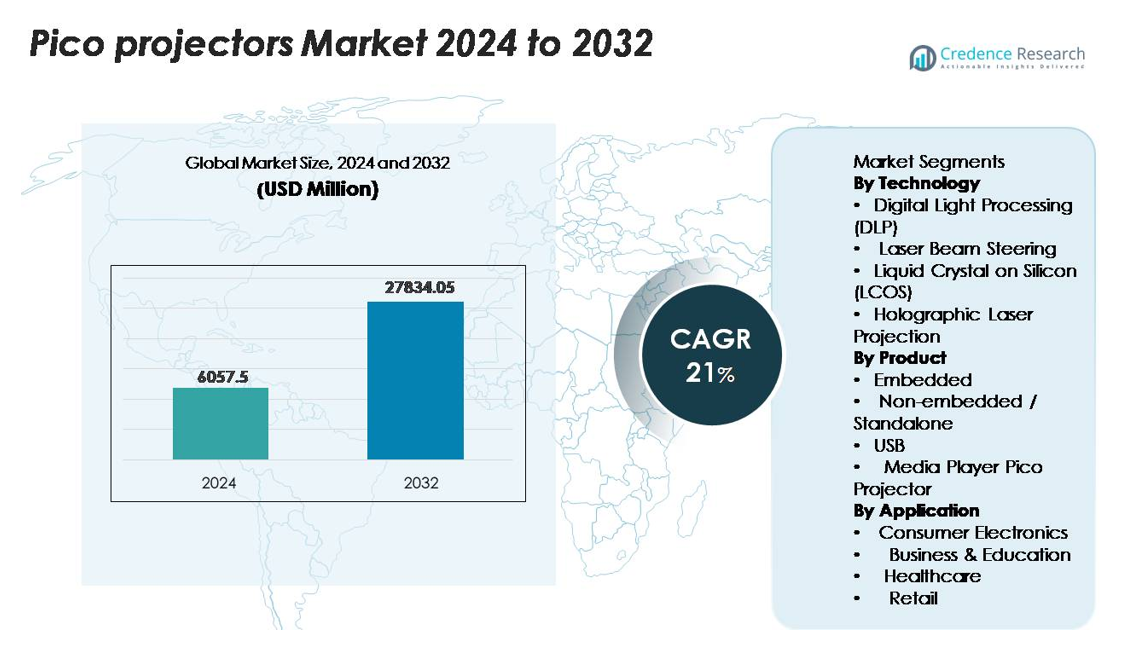
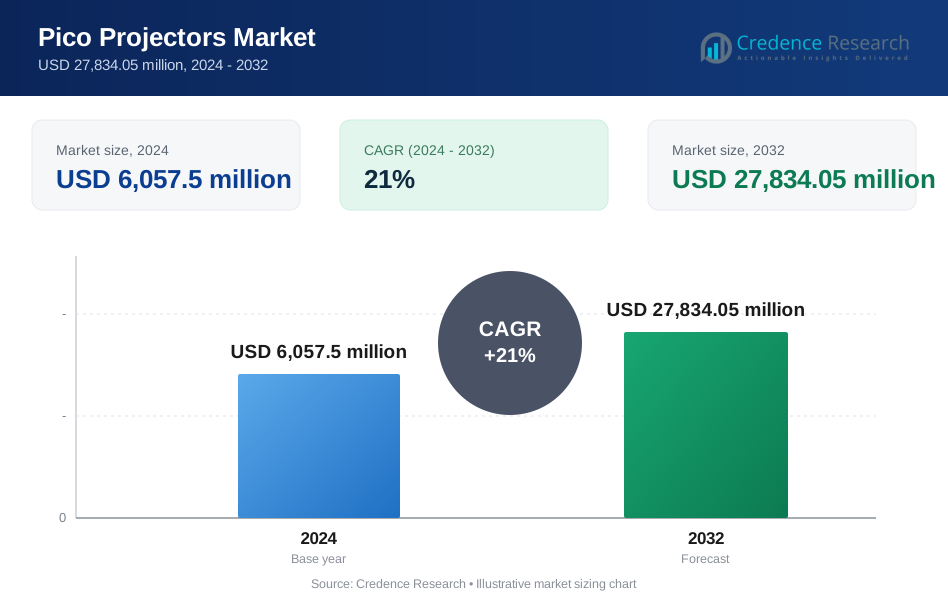
世界のピコプロジェクター市場は2024年に60億5750万米ドルと評価され、2032年までに278億3405万米ドルに達すると予測されており、予測期間(2024年~2032年)中に年平均成長率21%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ピコプロジェクター市場規模 2024 | 60億5750万米ドル |
| ピコプロジェクター市場、CAGR | 21% |
| ピコプロジェクター市場規模 2032 | 278億3405万米ドル |
ピコプロジェクター市場の主要プレーヤーには、ソニー株式会社、テキサス・インスツルメンツ、オプトマ・コーポレーション、AAXAテクノロジーズ、LGエレクトロニクス、デル・テクノロジーズ、フィリップス・プロジェクション、ASUS、Xiaomi、Anker Innovationsなどの主要な技術革新者が含まれ、これらはすべて小型化された光学エンジン、レーザーベースのモジュール、高効率DLPチップセットを積極的に進化させています。これらの企業は、明るさ、バッテリー効率、スマートフォン統合型プロジェクション機能の改善を通じて競争しています。北米は、強力な消費者向け電子機器の採用と企業のモビリティ需要に支えられ、37.5%の正確なシェアで世界市場をリードし、ヨーロッパが30%、アジア太平洋が25%で続き、大規模な製造とポータブルエンターテインメントの使用増加によって推進されています。
市場インサイト
- ピコプロジェクター市場は2024年に60億5750万米ドルと評価され、2032年までに278億3405万米ドルに達すると予測されており、予測期間中に21%のCAGRで拡大しています。
- 市場の成長は、スマートフォン、ウェアラブル、ポータブルエンターテインメントデバイス、モバイルビジネスツールへの統合の増加により推進され、小型化されたDLPおよびレーザープロジェクション技術の進歩に支えられています。
- 主要なトレンドには、超小型レーザーモジュールの需要増加、ウェアラブルおよびARベースのプロジェクションの急速な拡大、自動車HUDコンセプトでの使用増加が含まれます。DLP技術は約45%の最大セグメントシェアを保持し、スタンドアロンプロジェクターが製品採用をリードしています。
- 競争活動は、企業が明るさ、バッテリー効率、接続性を強化するにつれて激化し、主要プレーヤーはレーザーベースのプロジェクションとエネルギー効率の高い光学エンジンに焦点を当て、限られた明るさや短いバッテリー寿命などの制約に対処しています。
- 地域的には、北米が37.5%でリードし、ヨーロッパが30%、アジア太平洋が25%、中東・アフリカが5%、ラテンアメリカが3〜4%で続き、強力な世界的な需要動向を反映しています。
市場セグメンテーション分析:
技術別:
デジタルライトプロセッシング (DLP) は、ピコプロジェクタ市場で支配的な技術であり、LCOSやホログラフィックシステムと比較して、優れた明るさ効率、コンパクトな光学エンジンアーキテクチャ、低い消費電力により最大のシェアを保持しています。DLPの実績ある信頼性と高コントラストで色再現性の高い投影を提供する能力が、消費者向け電子機器や携帯型ビジネスデバイスにおいて好まれる選択肢となっています。レーザービームステアリングとホログラフィックレーザー投影は、超小型化されたアプリケーションで注目を集めていますが、その採用はまだ始まったばかりです。LCOSは、滑らかな画像テクスチャと高い画素密度を必要とするニッチなセグメントに対応し続けています。
- 例えば、テキサス・インスツルメンツのDLP3010チップセットは、0.3インチのマイクロミラーアレイを特徴とし、720pのネイティブ解像度を持ち、通常300ルーメンまでのシステム明るさレベルを実現し、携帯型デバイスでの高いパフォーマンスを提供します。
製品別:
非組み込み/スタンドアロンピコプロジェクタは、柔軟な接続性、高いルーメン出力、エンターテインメントやプロフェッショナルユースのための複数デバイスとの互換性を重視するユーザーにより、製品セグメントをリードし、最高の市場シェアを獲得しています。これらのプロジェクタは、組み込みユニットと比較して、より大きなバッテリー、優れた熱管理、より良い解像度を提供します。組み込みピコプロジェクタは、スマートフォン、タブレット、ウェアラブルデバイスで依然として重要ですが、統合の課題が広範な採用を制限しています。USBおよびメディアプレーヤーピコプロジェクタは、家庭での視聴やカジュアルなプレゼンテーションのためにプラグアンドプレイの携帯性を求める予算に敏感な消費者の間で拡大し続けています。
- 例えば、AAXA P7は600 LEDルーメン、1080pのネイティブ解像度、38 Whのパックから最大90分のバッテリー駆動時間を提供し、最も明るいポケットクラスのスタンドアロンユニットの一つです。
用途別:
消費者向け電子機器は、ポータブルエンターテインメント、モバイルプロジェクション、コンパクトなマルチメディアディスプレイの需要により、最大の市場シェアを占める最大の用途セグメントです。スマートフォン対応のピコプロジェクタやポケットサイズのレーザーユニットの普及が、広範な消費者採用をサポートしています。ビジネスおよび教育ユーザーは、プレゼンテーションや協働作業環境を簡素化する軽量デバイスに魅了され、続いています。医療用途は、患者教育、遠隔医療の視覚化、携帯型診断ツールにおけるコンパクトな投影の使用に支えられ、徐々に拡大していますが、このセグメントは主流の消費者需要と比較して依然として小規模です。
主要成長ドライバー
消費者向け電子機器およびモバイルデバイスへの統合の増加
スマートフォン、タブレット、AR/VRヘッドセット、携帯型エンターテインメントシステムへのピコプロジェクタの急速な統合は、市場拡大の主要な推進力です。消費者は、かさばる視覚表示機器を必要としない持ち運び可能な投影ソリューションをますます好むようになっています。メーカーは、シームレスなマルチメディア体験をサポートするために、改善された明るさ、低熱出力、エネルギー効率の向上を備えたコンパクトな光学エンジンを組み込んでいます。この変化は、固体照明、ミニチュア化されたDLPチップ、マイクロレーザーモジュールなどの進歩によって促進され、超薄型デバイスプロファイル内での高品質な投影を可能にしています。モバイルデバイスの使用が世界的に増加する中、ピコプロジェクタは、ゲーム、ストリーミング、コンテンツ共有の視聴能力を拡張する上で重要な役割を果たしています。次世代のスマートグラスを含むウェアラブルアプリケーションでの使用の増加は、需要をさらに強化しています。コンパニオンアプリとワイヤレスキャスティングインターフェースの拡大するエコシステムと組み合わせて、消費者向け電子機器は持続可能なピコプロジェクタの採用の基盤となるエンジンであり続けています。
- 例えば、ソニーのMP-CL1Aポータブルレーザープロジェクターは、HD 1920×720レーザービームスキャンエンジンを使用しており、MEMSモジュールを通じてフォーカスフリーの投影を維持しながら、わずか3.7メートルから120インチの画像を生成することができます。
ポータブルプレゼンテーションおよびコラボレーションツールの需要増加
ハイブリッドな作業環境、リモートコラボレーション、モバイルプロフェッショナル活動への世界的なシフトにより、ポータブルプロジェクションデバイスの需要が大幅に増加しています。ピコプロジェクターは、従業員や教育者に、固定されたAVシステムに頼ることなく、プレゼンテーション、トレーニングセッション、インタラクティブなディスカッションを行う柔軟性を提供します。そのコンパクトな形状、即時セットアップ、ワイヤレス接続により、旅行が多い役割や臨時の企業間交流に理想的です。教育機関もまた、柔軟な教室の配置、屋外学習の取り組み、低コストの投影ソリューションを必要とする資源が限られた環境でこれらのデバイスを採用しています。明るさの出力、バッテリー寿命、台形補正の進歩により、現代のピコプロジェクターは、適度に明るい部屋でも明確なビジュアルをサポートする能力が大幅に向上しました。この需要は、デバイスの携帯性とシームレスなコミュニケーションを促進するマルチユーザーコラボレーションツールを強調する組織によって強化されています。職場のモビリティが加速する中、ピコプロジェクターは、さまざまな業界のプロフェッショナルにとって不可欠なプレゼンテーションのパートナーとしてますます役立っています。
- 例えば、AAXA M7ポータブルプロジェクターは、1,200 LEDルーメン、1080pのネイティブ解像度、エコモードで最大3時間のバッテリー稼働時間を提供し、外出先での会議に適しています。同様に、Anker Nebula Capsule IIは、200 ANSIルーメン、720p解像度、内蔵8Wスピーカーを備えたソーダ缶サイズのデバイスで、臨時のコラボレーションスペースでの迅速なセットアップを可能にします。
性能を向上させるプロジェクション技術の進歩
DLPチップセットの改善、レーザービームステアリングモジュール、ホログラフィックプロジェクションエンジン、LCOSマイクロディスプレイを含む技術の進歩は、ピコプロジェクターの性能を向上させ続けています。これらの革新は、よりシャープなイメージング、高解像度、拡張された色域、そして大幅に優れた電力効率を提供し、カジュアルおよびプロフェッショナルな用途の両方でデバイスを実現可能にしています。特にRGBレーザーを用いた固体光源は、従来のLEDシステムを上回る長寿命と一貫した明るさを提供します。さらに、光学の小型化により、メーカーはポケットサイズやウェアラブルプラットフォームと互換性のある超軽量プロジェクターを設計することが可能になっています。画像安定化、オートフォーカスアルゴリズム、熱管理システムの改善により、使いやすさと信頼性がさらに向上しています。これらの技術が成熟するにつれて、ピコプロジェクターはコンパクトな環境で従来のプロジェクションシステムの代替としてますます位置づけられています。その耐久性の向上と低メンテナンス要件は、消費者、商業、産業用途全体での魅力を強化し、継続的な市場採用を促進しています。
主要なトレンドと機会
超小型化およびウェアラブル投影システムの成長
市場を形作る重要なトレンドは、ウェアラブルデバイス、ARメガネ、スマートヘルメット、将来の混合現実システム向けに設計された超小型投影エンジンの開発です。メーカーは、かさばるディスプレイハードウェアを必要とせずに鮮明なビジュアルオーバーレイを可能にするマイクロレーザーモジュールやホログラフィック導波路技術に多額の投資をしています。これらのコンパクトな投影ユニットは、ナビゲーション、産業ワークフロー、医療手順、リアルタイムの現場作業のためのハンズフリーの視覚化を可能にします。AR/VR業界が拡大する中、ピコプロジェクターは低消費電力で目の高さの画像投影を提供するための重要な技術となっています。この機会は、防衛および航空宇宙分野にも拡大しており、ウェアラブル投影が状況認識を向上させることができます。熱生成を減少させ、光効率を向上させ、コントラスト比を強化する革新が採用を加速させています。スマートウェアラブルの商業化が進む中、超小型ピコプロジェクターは次世代の光学プラットフォームの標準コンポーネントになることが期待されています。
- 例えば、Bosch SensortecのBML500Pスマートグラス用ライトドライブモジュールは、約45-75 mm(長さ)× 5-10 mm(高さ)× 8 mm(幅)(顧客の統合による)で、重量は10グラム未満です。これはMEMSミラー走査システムを使用して、ナビゲーション、通話、通知などのコンテキストデータをウェアラブルディスプレイ(スマートグラス)に直接投影し、ユーザーの網膜にリアルタイムの画像を「描画」します。
自動車ディスプレイとスマートモビリティにおける利用ケースの拡大
自動車統合は、ヘッドアップディスプレイ(HUD)、後部座席エンターテインメント、車内のアンビエントプロジェクション、インタラクティブダッシュボードのためにピコプロジェクターを探求するメーカーにとって大きな機会を提供します。コンパクトな投影ユニットは、先進運転支援システム(ADAS)を補完する動的でカスタマイズ可能なビジュアルインターフェースを可能にします。レーザーベースのピコプロジェクターは、車内のさまざまな照明条件に適した高輝度で眩しさのない画像を提供できます。電気自動車、共有モビリティ、自律プラットフォームを含むモビリティソリューションが拡大する中、自動車OEMはハードウェアの複雑さを軽減するモジュラーディスプレイ技術を優先しています。ピコプロジェクターは、従来のLCDパネルの制約なしに柔軟なディスプレイ配置を実現します。コンパクトなフットプリントから大きなビジュアルを投影する能力は、没入型の乗客体験と機能的な安全オーバーレイをサポートします。自動車セクターがスマートインテリアにますます重点を置く中、ピコプロジェクターの統合は長期的な市場成長のための強力な機会として浮上しています。
- 例えば、パナソニックのAR HUDシステムは、最大10メートルの距離で20° × 5°の拡張現実の視野を投影し、最小の遅延でリアルタイムのナビゲーションオーバーレイを可能にします。
医療の視覚化と医療トレーニングにおける採用の増加
医療環境がますます携帯型の視覚化ツールを求めるようになる中、ヘルスケアアプリケーションは重要なニッチの機会となっています。ピコプロジェクターは、患者教育、ベッドサイドモニターディスプレイ、遠隔医療の相談、小規模な臨床スペースでのコンパクトな投影に採用されています。医療トレーナーやシミュレーションラボは、解剖学的なビジュアルをマネキンや表面に重ねるために軽量プロジェクターを使用し、高価な機器なしで手続き学習を強化しています。レーザー照明を備えたバッテリー駆動のプロジェクターは、長時間の動作と臨床ワークフローに適した滅菌対応のケースを提供します。この技術は、柔軟な画像配置が必要な小手術やリハビリプログラム中の拡張視覚化もサポートします。ヘルスケアセクターが患者との対話や教育プロセスをデジタル化し続ける中、ピコプロジェクターは現代の医療環境に理想的なコスト効率の高い、モバイルフレンドリーなソリューションを提供します。
主要な課題
環境光下での明るさの制限と性能の制約
ピコプロジェクターの最大の課題の一つは、限られた明るさの出力であり、昼間や明るい環境での使用を制限します。レーザーやLED照明の進歩にもかかわらず、コンパクトなデバイスは依然として従来のプロジェクターに匹敵するルーメンレベルを達成するのに苦労しています。この制限は特に、環境の照明条件を完全に制御できないビジネス、教育、屋外アプリケーションに影響を与えます。ユーザーはしばしばコントラストの低下、色あせた画像、小さな使用可能な投影サイズを経験します。熱の制約は、デバイスの寿命や携帯性を損なうことなく明るさを増加させる能力をさらに制限します。顧客が主流のスクリーンと同等のディスプレイ性能をますます期待する中、ピコプロジェクターメーカーは小型化と輝度のトレードオフを克服する必要があります。この課題に対処するには、光源効率、光学エンジン設計、熱放散における大幅な革新が必要です。
携帯デバイスにおける短いバッテリー寿命と電力効率の制約
バッテリー寿命は、特にエンターテインメント、教育用途、プロフェッショナルなプレゼンテーションのために長時間の連続投影を求めるユーザーにとって、ピコプロジェクターの重要な課題です。高強度の光源は多くの電力を消費し、動作時間が限られ、頻繁な充電が必要になります。固体照明が効率を改善したものの、コンパクトな形状はバッテリー容量を制限し、メーカーは明るさ、解像度、稼働時間のバランスを取ることを余儀なくされています。この問題は、モバイルデバイスやウェアラブルに統合された組み込みユニットでより顕著になります。不安定な電力性能は、フィールド操作や旅行シナリオでの信頼性にも影響を与えます。エネルギー効率を向上させるためには、最適化された光学エンジン、改善されたドライバー回路、スマートな電力管理が市場の採用を広げ、モバイルプロジェクション技術に対するユーザーの期待に応えるために不可欠です。
地域分析
北アメリカ北アメリカは、2024年に世界のピコプロジェクター市場の約37.5%を占め、最大の地域シェアを持っています。この地域は、高い消費者購買力、先進的な携帯型ディスプレイソリューションの急速な普及、コンパクトなプレゼンテーションツールに対する強い企業および教育の需要から恩恵を受けています。米国は、ピコプロジェクターのモバイルデバイス、ビジネス環境、プロフェッショナルAV設定への広範な統合でリードしています。強力な研究開発と確立された流通ネットワークが地域の優位性をさらに支えています。レーザーを基にしたプロジェクションやウェアラブルディスプレイの採用も、北アメリカのこの市場セグメントでのリーダーシップを強化しています。
ヨーロッパ
ヨーロッパはピコプロジェクター市場の約30%を占め、第2位の地域として位置付けられています。成長は、ドイツ、フランス、イギリス、北欧諸国での企業、教育、住宅環境における携帯型プロジェクションの採用増加によって支えられています。デジタル学習と持続可能性に対する規制支援が、エネルギー効率の高いコンパクトプロジェクターの需要を促進しています。ヨーロッパのメーカーは、小型化とグリーンデザインに重点を置くことで競争力を強化しています。しかし、他の地域と比較して消費者向け電子機器の交換サイクルが遅いため、成長は緩やかです。全体として、ヨーロッパは世界のピコプロジェクター市場において安定した重要な貢献者であり続けています。
アジア太平洋
アジア太平洋地域は、世界のピコプロジェクター市場の約25%を占めており、最も成長が速い地域です。中国、インド、日本、韓国などの主要市場は、高いスマートフォン普及率、大規模な中産階級の人口、活況を呈する消費者向け電子機器製造により需要を牽引しています。この地域のOEMは、携帯およびウェアラブルデバイスにピコプロジェクションモジュールを大規模に統合しています。政府主導のデジタル教育イニシアチブと携帯型エンターテインメントへの関心の高まりが成長の勢いを増しています。コスト構造が改善され、地元生産が拡大するにつれて、アジア太平洋は今後数年でヨーロッパのシェアに挑戦する態勢を整えています。
中東・アフリカ
中東・アフリカは現在、世界のピコプロジェクター市場の約5%を占めており、小規模ながら拡大している地域を表しています。成長は、湾岸諸国や南アフリカでのスマート教育、ビジネスの近代化、インフラのアップグレードへの投資増加によって推進されています。携帯型プロジェクターは、固定AVシステムが利用しにくい教室、企業研修、リテール体験に役立っています。しかし、経済の変動性、輸入コスト、高級消費者向け電子機器の普及率の低さが採用率を緩やかにしています。デジタルトランスフォーメーションイニシアチブと若者向けエンターテインメント需要が加速する中、この地域は長期的な成長の可能性を提供しています。
ラテンアメリカ
ラテンアメリカは、世界のピコプロジェクター市場の約3〜4%を占めており、控えめながら成長している地域を表しています。ブラジルとメキシコは、デジタル学習プログラムの増加、携帯型エンターテインメントデバイスへの消費者の関心の高まり、リテールの利用可能性の向上により、地域の普及をリードしています。価格に敏感な購入者は、大型の固定ディスプレイに対する費用対効果の高い代替品としてコンパクトプロジェクターを好みます。この地域の拡大は、インフラの展開の遅れと高級デバイスの普及の制限によって制約されています。それでも、スマートフォンの統合とビジネスおよび教育向けの携帯型プロジェクションの増加は、今後数年で地域の成長に注目すべき機会を提供します。
市場セグメンテーション:
技術別
- デジタルライトプロセッシング (DLP)
- レーザービームステアリング
- シリコン上液晶 (LCOS)
- ホログラフィックレーザープロジェクション
製品別
- 組み込み型
- 非組み込み型 / スタンドアロン
- USB
- メディアプレイヤーピコプロジェクター
用途別
- 消費者向け電子機器
- ビジネス & 教育
- 医療
- 小売
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
ピコプロジェクター市場の競争環境は、ミニチュア化された投影システム、固体照明、高効率DLPエンジンに注力する主要な家電および光学技術企業の強力な参加によって特徴付けられています。ソニー、テキサス・インスツルメンツ、LGエレクトロニクス、Optoma、AAXAテクノロジーズ、Philips Projection、ASUS、Xiaomi、Anker Innovationsなどの主要企業は、明るさの出力、コンパクトなレーザーモジュール、バッテリーの最適化を通じて、携帯性と画像の鮮明さを向上させるために競争しています。多くのメーカーが、超薄型およびウェアラブルデバイスでの性能を差別化するために、レーザービームステアリングおよびホログラフィック投影技術を統合しています。半導体サプライヤーやスマートフォンOEMとの戦略的な協力は、組み込み投影機能の加速を続けています。企業はまた、ワイヤレス接続、オートフォーカスアルゴリズム、熱管理の改善を優先し、ユーザー体験を強化しています。市場競争が激化する中、プレイヤーはますますプレミアム製品ライン、教育やビジネスモビリティ向けの垂直特化ソリューション、そして大規模な製造能力がコスト競争力と迅速なイノベーションを支える急成長するアジア太平洋市場への拡大に焦点を当てています。
主要プレイヤー分析
最近の展開
- 2025年1月、LGはCESで2つの「ライフスタイルプロジェクター」を発表しました:PF600U(フロアランプ、Bluetoothスピーカー、フルHDプロジェクターを組み合わせた三位一体デバイス)とCineBeam S(モデルPU615U、Dolby Atmos対応のコンパクトな超短焦点4Kレーザープロジェクター)。
- 2024年8月、サムスンは4Kレーザー技術、AIアップスケーリング、スマートストリーミング統合、プレミアムホームシネマポジショニングを備えた2つの新しい超短焦点プロジェクター、The Premiere 9とThe Premiere 7を発表しました。
- 2023年8月、同社は1080p解像度(最大100インチ)、Samsung Gaming Hubの統合、Bluetoothコントローラーサポートを備えたFreestyle Gen 2ポータブルプロジェクターを発売しました。
レポートのカバレッジ
この調査レポートは、技術、製品、用途および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 光学エンジンの縮小が進むにつれ、ピコプロジェクターはスマートフォン、ウェアラブル、コンパクトな家電製品にますます統合されるでしょう。
- 固体レーザー照明は、より高い明るさの安定性と長い運用寿命のため、将来の設計を支配するでしょう。
- ホログラフィックおよびレーザービームステアリングプロジェクションの進歩により、より薄く、軽く、より省電力なデバイスが可能になります。
- ハイブリッドおよびモバイル作業環境の世界的な成長に伴い、ポータブルなビジネスプレゼンテーションツールの需要が高まるでしょう。
- ヘッドアップディスプレイや車内アンビエントプロジェクションを含む自動車のユースケースが急速に拡大します。
- 新興市場の教育セクターは、コスト効果の高いデジタル学習ソリューションとしてピコプロジェクターを採用するでしょう。
- バッテリー性能の向上とエネルギー効率の高いチップセットにより、モバイルユーザーの投影時間が延長されます。
- 強化されたワイヤレス接続とAI駆動のオートフォーカスおよび台形補正により、使いやすさが向上します。
- メーカーはARグラスやスマートウェアラブルディスプレイ用の超小型モジュールに焦点を当てるでしょう。
- アジア太平洋地域は、大規模な製造と消費者の採用の増加により、最も成長が速い地域としての地位を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のピコプロジェクター市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、ピコプロジェクター市場はどのくらいの年平均成長率で成長すると予測されていますか?
予測期間中、どのセグメントが最も高いCAGRを持つと予想されていますか?
グローバルピコプロジェクター市場の主要な市場参加者は誰ですか?
ピコプロジェクター産業を推進する主要な要因は何ですか?
ピコプロジェクターの主な市場制限は何ですか?
ピコプロジェクター市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ピコプロジェクタ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のピコプロジェクタ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,057.5 million → 2032: USD 27,834.05 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ピコプロジェクタ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ピコプロジェクタ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるピコプロジェクタ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ピコプロジェクタ市場市場の成長要因
- 3.3 ピコプロジェクタ市場市場の抑制要因および課題
- 3.4 ピコプロジェクタ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ピコプロジェクタ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ピコプロジェクタ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ピコプロジェクタ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ピコプロジェクタ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ピコプロジェクタ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はピコプロジェクタ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ピコプロジェクタ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ピコプロジェクタ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ピコプロジェクタ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ピコプロジェクタ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ピコプロジェクタ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のピコプロジェクタ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のピコプロジェクタ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のピコプロジェクタ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のピコプロジェクタ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのピコプロジェクタ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のピコプロジェクタ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのピコプロジェクタ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ピコプロジェクタ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
