
市場概要
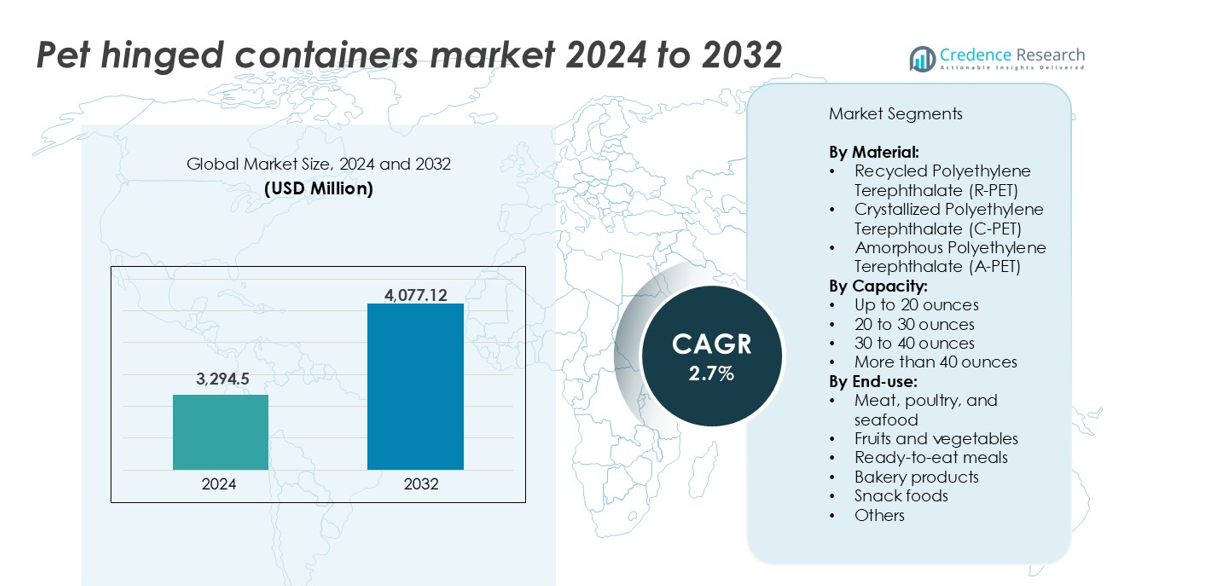
ペットヒンジコンテナ市場は2024年に32億9,450万米ドルと評価され、2032年までに40億7,712万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)2.7%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| PETヒンジコンテナ市場規模 2024 | 32億9,450万米ドル |
| PETヒンジコンテナ市場、CAGR | 2.7% |
| PETヒンジコンテナ市場規模 2032 | 40億7,712万米ドル |
PETヒンジコンテナ市場の主要プレーヤーには、Amcor Limited、Berry Global Group, Inc.、Sonoco Products Company、Silgan Holdings Inc.が含まれ、これらはすべて食品包装において強力なポートフォリオを維持しています。これらの企業は、大量生産、グローバル供給ネットワーク、リサイクル可能で電子レンジ対応のコンテナの研究開発への投資を通じて市場を支配しています。Placon Corporation、Anchor Packaging Inc.、Pactiv LLCは、北米で小売およびフードサービスにおける強力な流通を持ち、積極的に競争しています。ヨーロッパと北米は、先進的なリサイクルインフラ、高い包装食品消費、R-PET使用を促進する厳しい規制基準によって、世界市場シェアの59%以上を占めています。
市場の洞察
- PETヒンジコンテナ市場は2024年に32億9,450万米ドルと評価され、2032年までに40億7,712万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)2.7%で成長しています。
- 成長は、持続可能性の目標と使い捨てプラスチックを対象とした規制によって促進される、特にR-PETのリサイクル可能な包装の需要の増加によって支えられています。
- 主要なトレンドには、電子レンジ対応のC-PETコンテナの使用増加が含まれ、これは調理済み食品や再加熱可能な食品包装の人気の高まりに対応しています。
- Amcor、Berry Global、Sonoco、Silganなどの主要プレーヤーは、大規模生産、製品革新、戦略的な持続可能性の取り組みを通じて市場を支配しています。
- 北米が市場をリードし、32%のシェアを占め、次いでヨーロッパが27%、アジア太平洋が24%です。20オンスまでのセグメントが最大の容量シェアを持ち、肉、家禽、シーフードがエンドユース用途をリードしています。
市場セグメンテーション分析:
材料別
PETヒンジコンテナ市場は、R-PET、C-PET、A-PETにセグメント化されています。これらの中で、リサイクルポリエチレンテレフタレート(R-PET)が最大の市場シェアを持っています。その支配力は、持続可能で環境に優しい包装の需要の増加によって促進されています。R-PETは循環型経済の目標に合致し、ブランドの持続可能性への取り組みをサポートします。透明性、耐久性、コスト効率を提供します。食品グレードのR-PETは、新鮮および加工食品の包装にますます受け入れられています。リサイクルコンテンツ使用を促進する規制の推進もその成長を支えています。メーカーは、材料の供給と品質の一貫性を確保するために、クローズドループリサイクルシステムに投資しています。
- 例えば、Amcorは北米、ヨーロッパ、アジアのグローバルオペレーションで、年間218,000メートルトン以上の消費後リサイクル(PCR)プラスチックを使用しており、その中には食品グレードのR-PETも含まれています。
容量別
PETヒンジ付き容器で容量が20オンスまでのものは、ボリュームシェアで市場をリードしています。このセグメントは、カットフルーツ、デリ商品、スナック、ベーカリー用の部分など、動きの速い食品アプリケーションに対応しています。小容量の容器は、ポーションコントロールの向上、利便性、食品廃棄物の削減を提供します。また、棚での視覚的な魅力を高め、輸送コストを削減します。都市部での消費パターンの増加とクイックサービスモデルが、コンパクトな包装形式の好みをさらに推進しています。
- 例えば、Inline Plasticsは、リテールチェーンの冷蔵食品ディスプレイ用に設計された、16オンス未満の改ざん防止クリアPET容器を備えたSafe-T-Fresh® Grab & Goラインを導入しました。
エンドユース別
エンドユースカテゴリーの中で、肉、家禽、シーフードはPETヒンジ付き容器市場で支配的なセグメントを表しています。これらの製品は、強い視認性と棚での魅力を持つ、安全で漏れにくい包装が必要です。PET容器は、衛生と安全基準を満たしながら新鮮さを保ちます。小売業者は、積み重ね可能性とコールドチェーン保管との互換性のためにそれらを好みます。包装されたタンパク質や新鮮なカットの消費の増加がボリューム需要を押し上げています。同時に、即食の食事は、都市生活様式と調理時間を短縮する電子レンジ対応包装の需要によって支えられ、急成長しているセグメントです。
主要成長ドライバー
持続可能でリサイクル可能な包装材料の需要増加
PETヒンジ付き容器市場は、エコフレンドリーでリサイクル可能な包装の需要増加により、強い成長を見せています。ブランドやメーカーは、プラスチック廃棄物を削減し、環境への影響を改善するプレッシャーを受けています。リサイクルポリエチレンテレフタレート(R-PET)は、明確な持続可能性の利点を持つ信頼できるソリューションを提供します。R-PET包装は生産時にエネルギーを節約し、クローズドループリサイクルシステムをサポートします。多くのフードサービスや小売企業が、持続可能性目標を達成し、使い捨てプラスチックに関する規制の強化に対応するためにR-PET容器に切り替えています。消費者もまた、リサイクル素材から作られた包装を好み、市場浸透を促進しています。政府がリサイクルコンテンツの含有を義務付ける中、ヒンジ付き容器でのR-PETの使用は急速に成長すると予測されています。大手企業は、材料供給を確保するために社内のリサイクルおよび再処理能力を拡大しています。この循環型包装モデルへのシフトは、複数の食品カテゴリーでの採用を引き続き推進しています。
- 例えば、ベリー・グローバルは2023年に包装部門全体で10万メートルトン以上のR-PETを処理し、2030年までに30%の循環プラスチックを使用するという目標をサポートしています。
即食およびテイクアウト食品文化の拡大
即食およびテイクアウト食品の需要の世界的な急増は、PETヒンジ付き容器の成長に大きく貢献しています。これらの容器は、軽量で耐久性があり、改ざん防止のソリューションを提供し、温かい食品や冷たい食品の保存に適しています。フードサービスの店舗、クラウドキッチン、食事配達サービスは、製品の視認性と安全な密封のためにPETヒンジ付き容器をますます使用しています。都市化の進展、共働き世帯、急速なライフスタイルが便利な包装オプションの需要を促進しています。PET容器は電子レンジ対応や漏れ防止基準も満たしており、現代の食品流通において重要です。この包装形式はさまざまなポーションサイズをサポートし、ベンダーがフルミール、スナック、サラダを提供できるようにします。小売業者は、衛生基準を維持しながら食品のプレゼンテーションを向上させるためにPETヒンジ付き容器を使用しています。食品配達アプリやテイクアウトチャネルが拡大し続ける中、ポーションコントロールされた改ざん防止包装の市場は一貫した成長を遂げており、長期的な需要の主要な推進力となっています。
- 例えば、年間収益が8億ドルを超える持続可能な食品包装の世界的リーダーであるサベルト・コーポレーションは、QSRチェーンや食料品店の主要なサプライヤーです。
組織化された小売およびコールドチェーンインフラの成長
現代の小売およびコールドチェーン物流への投資の増加は、PETヒンジ付き容器のような高性能食品包装の需要をサポートしています。スーパーマーケット、ハイパーマーケット、コンビニエンスストアは、製品の視認性と棚の魅力を高める透明な包装を好みます。PET容器は強度と耐湿性を提供し、冷蔵および冷凍食品セクションに理想的です。発展途上国および先進国市場での新鮮な即食製品の小売フットプリントの成長は、PET包装に直接利益をもたらします。組織化された小売チェーンは、在庫管理とプレゼンテーションを効率化するために標準化されたスタッカブルな包装形式に依存しています。改善されたコールドチェーン物流は、腐敗を減少させ、腐りやすいアイテムの保存期間を延ばし、PET容器でのタンパク質、乳製品、農産物の広範な流通を可能にします。このインフラのアップグレードは、特にアジア太平洋地域およびラテンアメリカで、肉、シーフード、果物、調理済み食品におけるPETヒンジ付き容器の採用を加速し、一貫したボリューム需要を促進しています。
主要なトレンドと機会
高性能で電子レンジ対応のPETソリューションへのシフト
PETヒンジ付き容器市場を形成する重要なトレンドは、電子レンジ対応およびオーブン対応のバリアントへの嗜好の増加です。結晶化PET(C-PET)は、高温に耐える能力があるため、再加熱可能な食品トレイやミールキットに理想的であり、注目を集めています。消費者の利便性への需要が高まる中、再加熱可能な包装は食品配達や小売において重要な役割を果たしています。フードサービス事業者や小売業者は、耐熱性、透明性、リサイクル可能性を兼ね備えた包装を求めています。C-PET容器はこれらの機能を提供し、ホットフィルアプリケーションもサポートします。このトレンドは、パフォーマンスを維持しながら持続可能性を向上させる素材ブレンドを革新する機会を包装サプライヤーに提供します。即食および家庭配達オプションが拡大する中、耐熱容器の必要性は引き続き高まります。C-PETの加工能力や独自のデザインに投資するメーカーは、このトレンドを活用し、製品を差別化するのに有利な立場にあります。
- 例えば、FaerchのC-PETトレイは220°Cまでの温度に耐え、ヨーロッパ全体で年間5億以上のレディミールパックに使用されています。
食品ディスプレイにおけるスマートパッケージ機能の増加
PETヒンジ付き容器市場は、安全性と視認性を向上させるためにスマートパッケージ要素の早期採用を目撃しています。改ざん防止シール、再封可能な閉鎖、印刷されたQRコードを含む透明なパッケージが一般的になっています。これらの機能は、特にオンラインやセルフサービス形式での消費者の信頼を高めます。ブランドは、鮮度、原産地、栄養情報を伝えるツールとしてパッケージを使用しています。小売業者は、内容物を明確に表示できるPET容器を評価し、衝動買いをサポートし、製品の取り扱いを減らします。デジタル統合が進む中、一部の企業は鮮度追跡やプロモーションコンテンツにリンクするインタラクティブなパッケージを探求しています。これらの革新はユーザー体験とブランド差別化を向上させます。視覚的な明瞭さと安全な閉鎖、デジタルアクセスを組み合わせたPETヒンジ付き容器は、大量小売での支持を得ています。このようなソリューションを提供するサプライヤーは、付加価値を創出し、プレミアムおよびマスマーケットの食品セグメントで新たな成長機会を開きます。
主な課題
原材料供給と価格の変動
PETヒンジ付き容器市場は、特にバージンおよびリサイクルPET樹脂の原材料価格の変動に脆弱です。サプライチェーンの混乱、エネルギーコスト、リサイクル率の変化が材料の入手可能性と価格に影響を与える可能性があります。PET樹脂の価格は、原油市場の変動や地域の需要供給ダイナミクスの変化に反応することがよくあります。収集不足や汚染によりR-PETの供給が厳しくなると、パッケージメーカーはコスト圧力に直面します。小規模および中規模のコンバーターは、価格上昇を顧客に転嫁せずに入力コストの変動を管理するのに苦労します。これにより、マージンが減少し、契約価格に不確実性が生じる可能性があります。多くのブランドがリサイクルコンテンツの増加を推進していますが、一貫性のないフィードストックの入手可能性がスケーラビリティを制限しています。安定したリサイクルインフラの確立と長期調達契約がこのリスクを軽減する鍵です。それまでは、市場プレーヤーは供給の不確実性と競争的な価格圧力に直面します。
使い捨てプラスチックに対する規制圧力の増加
使い捨てプラスチックに対する規制の制約は、特に厳しいプラスチック禁止や課税がある地域で、PETヒンジ付き容器の採用に課題をもたらします。ヨーロッパ、アジアの一部、北米の政府は、使い捨てプラスチック包装を制限または課税するルールを実施しています。PETはリサイクル可能ですが、しばしば使い捨てカテゴリに含まれ、フードサービスやパッケージングサプライヤーにコンプライアンスの負担を生じさせます。不十分なリサイクルインフラが規制環境をさらに複雑にします。企業は、拡張された生産者責任(EPR)要件を満たすために、ラベリング、選別、材料革新に投資する必要があります。これらのコンプライアンス努力はコストを増加させ、製品の展開を遅らせます。リサイクル可能性の主張と実際のリサイクル率の不一致も消費者の信頼に影響を与えます。この課題を軽減するために、サプライヤーは地元の廃棄物管理との協力を強化し、認定された持続可能な材料を採用し、適切な廃棄のための明確なラベリングをサポートする必要があります。
地域分析
北米
北アメリカは、2024年におけるPETヒンジ容器市場で最大のシェアを占め、世界の収益の32%以上を貢献しています。この地域は、包装食品、テイクアウトミール、即食アイテムの強い需要から恩恵を受けています。特にR-PETの持続可能な包装の高い採用が市場浸透を支えています。米国を拠点とする小売業者やフードサービスブランドは、リサイクル可能で改ざん防止の包装フォーマットに積極的に投資しています。広範なコールドチェーンインフラと組織化された小売の存在がボリューム成長を促進しています。カナダの使い捨てプラスチック削減への取り組みも素材の革新を促しています。透明な容器でのサラダ、果物、デリ製品の消費の増加が地域の需要を持続させています。
ヨーロッパ
ヨーロッパは、厳しい持続可能性規制と高度なリサイクルシステムにより、PETヒンジ容器市場で約27%の市場シェアを保持しています。ドイツ、フランス、英国などの国々が小売およびフードサービス部門でR-PET包装への移行を主導しています。電子レンジ対応の再封可能な容器の需要が高く、即席食品、ベーカリーアイテム、コールドカットに使用されています。EUの循環経済政策がクローズドループ包装システムへの投資を促進しています。プレミアム食品小売業者は、視覚的な魅力とコンプライアンスのために透明でリサイクル可能な包装を採用しています。スマートラベリングや堆肥化可能な代替品の革新が競争圧力を加える一方で、地域全体の包装品質を向上させています。
アジア太平洋
アジア太平洋は、世界のPETヒンジ容器市場の約24%を占め、最も成長が速い地域です。急速な都市化、組織化された小売の拡大、中流階級の消費の増加が衛生的で携帯可能な包装の需要を促進しています。中国、インド、日本、韓国などの国々は、生鮮食品、肉類、スナックセグメントでのPET容器の採用が増加しています。電子商取引とフードデリバリーサービスが漏れ防止のクリアリッド容器の需要を押し上げています。持続可能性への意識の高まりがR-PET使用の緩やかな成長を支えています。国内のリサイクルインフラと食品安全規制に対する政府の支援が、特に大都市やティア1の都市センターでのPETヒンジ包装の需要をさらに刺激しています。
ラテンアメリカ
ラテンアメリカは、世界のPETヒンジ容器市場で約9%の控えめながら成長しているシェアを持っています。ブラジルとメキシコが主要市場で、クイックサービスレストラン、スーパーマーケット、ベーカリーチェーンの成長により駆動されています。透明で積み重ね可能な包装の需要が製品の展示と鮮度保持をサポートしています。PET容器はカットフルーツ、スイーツ、デリ商品に好まれています。地方の冷蔵チェーンのカバー範囲が限られているため、より広範な浸透が制限されています。しかし、包装されたタンパク質やスナック食品の採用の増加が市場拡大を促進しています。食品グレードのプラスチック包装に対する規制のサポートとリサイクル可能な材料の認識の高まりが、地域の製造業者が規模を拡大する余地を作り出しています。
中東・アフリカ(MEA)
中東・アフリカ地域は、PETヒンジ容器市場に約8%を寄与しています。成長は、特にUAE、サウジアラビア、南アフリカでの包装された利便食品の需要の増加によって支えられています。組織化された小売フォーマットとフードデリバリープラットフォームが、ベーカリー、肉類、農産物カテゴリーでの容器使用を拡大しています。暑い気候条件は、耐久性があり、漏れに強く、温度安定性のある包装を必要とします。R-PETの採用はまだ限られていますが、持続可能性プログラムと食品安全イニシアチブにより徐々に増加しています。PET樹脂の輸入依存と弱いリサイクルインフラが課題として残っています。しかし、地元の食品包装と小売チェーンへの投資の増加が安定した市場成長を支えています。
市場セグメンテーション:
素材別:
- 再生ポリエチレンテレフタレート (R-PET)
- 結晶化ポリエチレンテレフタレート (C-PET)
- 非晶質ポリエチレンテレフタレート (A-PET)
容量別:
- 20オンスまで
- 20から30オンス
- 30から40オンス
- 40オンス以上
用途別:
- 肉、家禽、シーフード
- 果物と野菜
- すぐに食べられる食事
- ベーカリー製品
- スナック食品
- その他
地域別:
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
PETヒンジ付きコンテナ市場は非常に競争が激しく、複数のグローバルおよび地域プレーヤーが幅広い包装ソリューションを提供しています。Amcor Limited、Berry Global Group, Inc.、Sonoco Products Companyなどの主要企業は、大規模な生産、先進的な研究開発、強力な流通ネットワークで市場を支配しています。これらのリーダーは、リサイクル可能なソリューションへの需要の高まりに応えるため、特にR-PETベースのコンテナに焦点を当てています。Placon Corporation、Pactiv LLC、Genpak LLCのような中規模のプレーヤーは、ニッチな用途に対応し、カスタマイズと迅速な納品を提供しています。Sealed Air CorporationやSabert Corporationなどの企業は、電子レンジ対応や改ざん防止包装の革新に重点を置いています。戦略的パートナーシップ、地域拡大、リサイクルインフラへの投資がこの分野で一般的です。価格競争と規制遵守は、企業に運用効率を向上させ、循環型包装の実践を採用するよう促しています。持続可能性と食品安全が重要な優先事項であるため、素材調達、透明性、積み重ね可能性、食品接触安全認証をめぐる競争が激化しています。
主要プレイヤー分析
- Amcor Limited
- Berry Global Group, Inc.
- Sonoco Products Company
- Silgan Holdings Inc.
- Sealed Air Corporation
- Pactiv LLC
- Dart Container Corporation
- Placon Corporation
- Anchor Packaging Inc.
- Sabert Corporation
- Genpak, LLC
- D&W Fine Pack
- Linpac Packaging Ltd. (Klöckner Pentaplast)
最近の動向
- 2024年、アメリカに本社を置くSabert Corporationは、新しいパルプヒンジコンテナとパルプポーションカップを発売しました。この拡張には、持続可能で堆肥化可能な製品が含まれています。これらの新しい製品は、環境に優しい包装ソリューションを求める食品サービス事業者のニーズを満たすことを目的としています。
- 2023年4月、TescoとFaerchは、ヨーロッパの路上廃棄物から使用済みPETトレイをリサイクルし、冷蔵のレディミール用の新しい包装にする先駆的な取り組みを開始しました。これは食品包装業界における持続可能性への重要な一歩を示しています。
レポートのカバレッジ
この調査レポートは、素材、容量、最終用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ブランドが循環型包装システムに移行するにつれて、R-PETコンテナの需要が高まります。
- 電子レンジ対応およびオーブン対応のPETフォーマットは、レディミール用途で人気が高まります。
- 改ざん防止シールやQRコードなどのスマートパッケージング機能が一般的になります。
- 食品配達とテイクアウトの成長は、小容量のヒンジコンテナの需要を引き続き促進します。
- 新興経済国での組織化された小売の拡大は、PET包装の採用を広げるのをサポートします。
- メーカーは持続可能な材料供給を確保するためにリサイクルインフラに投資します。
- 最低リサイクル含有量に関する規制の推進は、調達と生産戦略を再構築します。
- 高い透明度を持つ棚準備包装は、新鮮な食品の販売に不可欠であり続けます。
- 技術の進歩により、リサイクル可能性を損なうことなくPETの耐熱性が向上します。
- 包装会社と食品生産者の間のパートナーシップが増え、コンプライアンスと革新を確保します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ペット用ヒンジ付き容器市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ペットヒンジ付き容器市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのペット用ヒンジ付き容器市場セグメントが最大のシェアを持っていましたか?
ペットヒンジ付き容器市場の成長を促進している主な要因は何ですか?
ペットヒンジ付き容器市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 PETヒンジ付き容器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のPETヒンジ付き容器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,294.5 million → 2032: USD 4,077.12 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 PETヒンジ付き容器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. PETヒンジ付き容器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるPETヒンジ付き容器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 PETヒンジ付き容器市場市場の成長要因
- 3.3 PETヒンジ付き容器市場市場の抑制要因および課題
- 3.4 PETヒンジ付き容器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 PETヒンジ付き容器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 PETヒンジ付き容器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、PETヒンジ付き容器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 PETヒンジ付き容器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. PETヒンジ付き容器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はPETヒンジ付き容器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 PETヒンジ付き容器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 PETヒンジ付き容器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 PETヒンジ付き容器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 PETヒンジ付き容器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新PETヒンジ付き容器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のPETヒンジ付き容器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のPETヒンジ付き容器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のPETヒンジ付き容器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のPETヒンジ付き容器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのPETヒンジ付き容器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のPETヒンジ付き容器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのPETヒンジ付き容器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. PETヒンジ付き容器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
